

 English
Auto-entrepreneur sans TVA : êtes-vous concerné par la facture électronique ?
Vous êtes en franchise de TVA et vous pensez échapper à la facturation électronique ? La réponse est non, et voici exactement ce qui s'applique à votre situation.
« Je ne facture pas la TVA, donc la réforme de la facturation électronique ne me concerne pas. » Si vous vous êtes déjà fait cette réflexion, cet article est pour vous, car elle est fausse. Les auto-entrepreneurs en franchise en base de TVA sont bien dans le périmètre de la réforme, réception comprise depuis le 1er septembre 2026.
Voyons pourquoi, ce qui s’applique précisément à votre situation, et ce qui ne change pas (bonne nouvelle : vos factures elles-mêmes, presque rien).
Assujetti sans être redevable : la nuance qui change tout
La franchise en base, c’est le régime de l’article 293 B du Code général des impôts : tant que votre chiffre d’affaires reste sous les seuils, vous ne collectez pas de TVA et vous portez sur vos factures la mention « TVA non applicable, art. 293 B du CGI ».
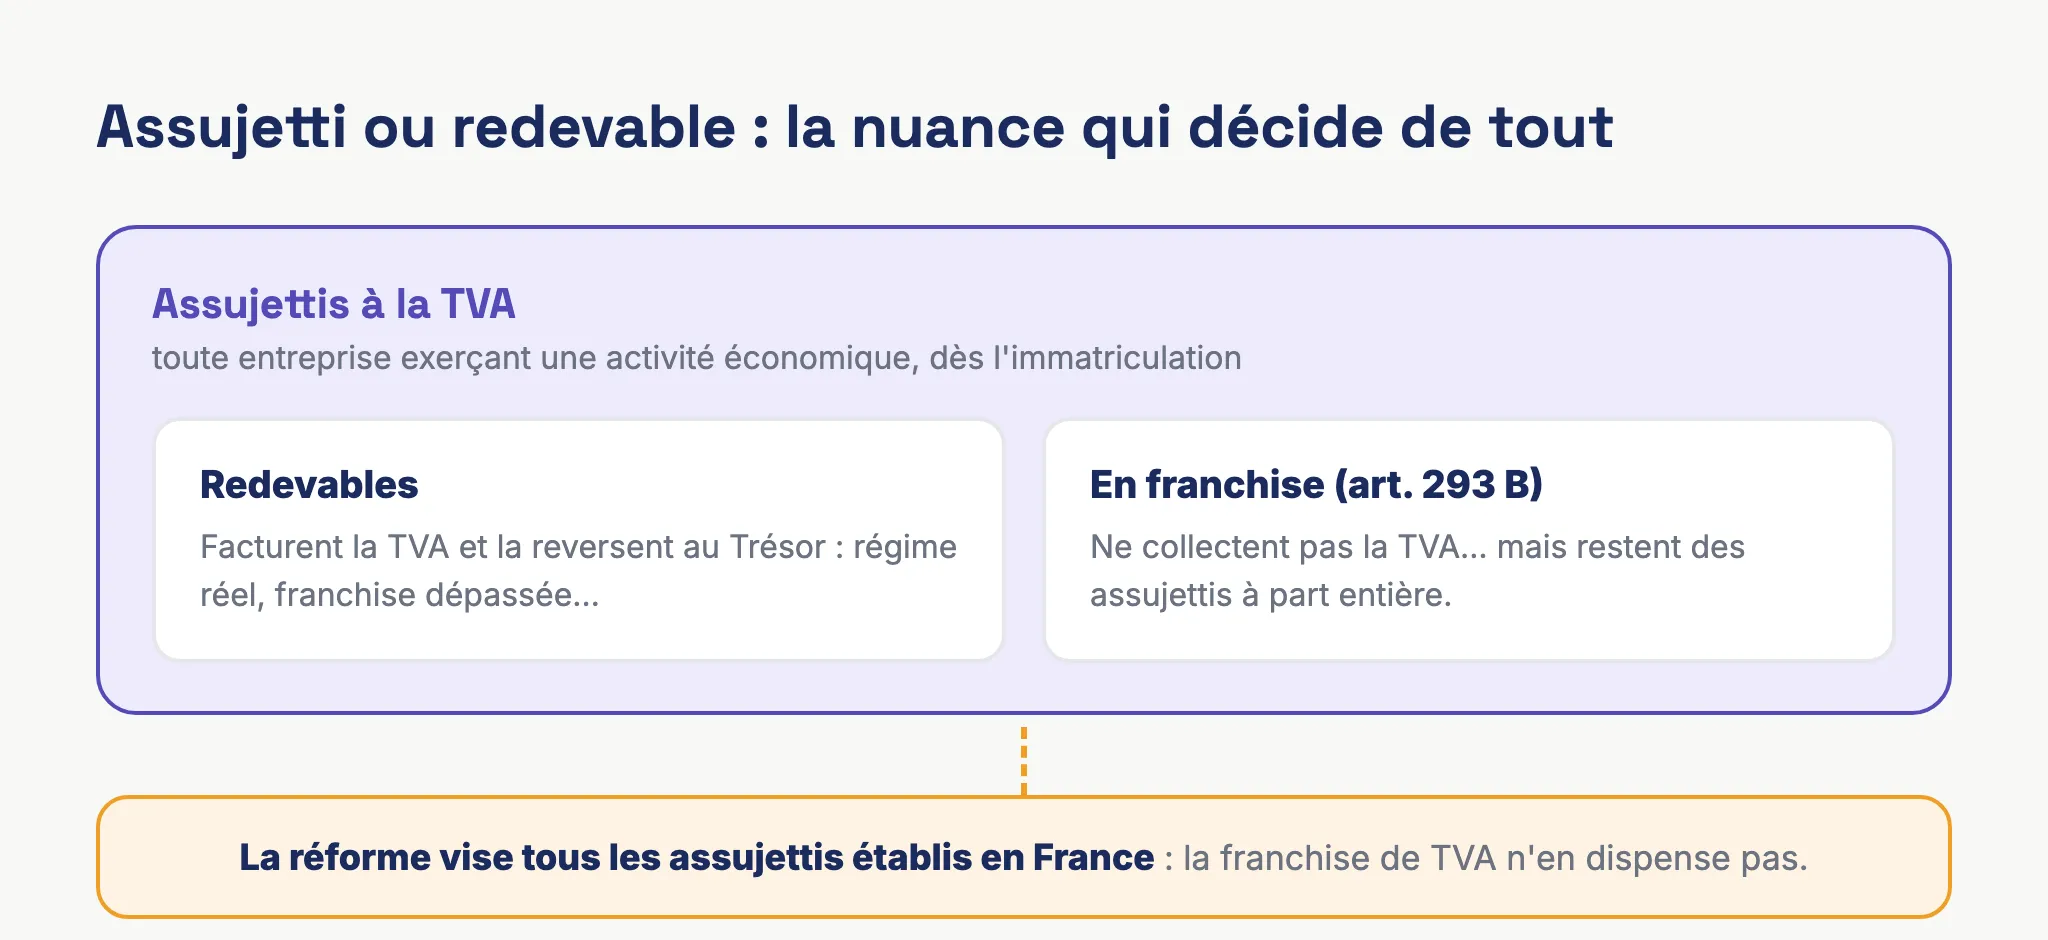
Mais ne pas collecter la TVA ne vous fait pas sortir du système de la TVA. Le droit fiscal distingue deux notions :
- l’assujetti : toute personne qui exerce une activité économique de manière indépendante. C’est votre cas dès l’immatriculation de votre micro-entreprise ;
- le redevable : celui qui doit effectivement verser la TVA au Trésor. En franchise, vous n’êtes pas redevable.
La réforme de la facturation électronique vise les assujettis établis en France. Elle s’applique donc à vous, exactement comme à une entreprise qui facture la TVA. L’administration l’a confirmé sans ambiguïté : la franchise en base ne fait bénéficier d’aucune dispense.
Ce qui s’applique à vous, client par client
Tout dépend de qui achète chez vous. C’est la grille de lecture à retenir.
| Votre client | Ce qui s’applique | À partir de quand |
|---|---|---|
| Entreprise française (assujettie) | Facture électronique obligatoire, via une plateforme | 1er septembre 2027 |
| Particulier, en France ou ailleurs | Pas de facture électronique, mais e-reporting de vos ventes | 1er septembre 2027 |
| Association ou organisme non assujetti | Pas de facture électronique, mais e-reporting | 1er septembre 2027 |
| Client professionnel étranger | Pas de facture électronique, mais e-reporting | 1er septembre 2027 |
| Secteur public (mairie, école, hôpital) | Facture via Chorus Pro, comme aujourd’hui | Déjà en vigueur |
| Vos fournisseurs français | Vous devez pouvoir recevoir leurs factures électroniques | Depuis le 1er septembre 2026 |
Deux profils types pour se situer :
Vous êtes graphiste freelance et vos clients sont des agences françaises. Vos factures devront partir au format électronique via une plateforme dès septembre 2027. C’est le cas le plus impacté.
Vous vendez des produits sur Shopify à des particuliers. Aucune facture électronique à émettre. En revanche, vos encaissements devront être transmis périodiquement à l’administration via le e-reporting. Si un outil centralise déjà vos ventes, cette transmission se prépare toute seule ; si vos chiffres vivent dans un tableur, c’est le moment d’en sortir.
La plupart des auto-entrepreneurs combinent les deux : quelques clients pro, une majorité de particuliers. Les deux mécanismes s’appliqueront alors en parallèle, par la même plateforme.
Vos factures gardent la mention 293 B
Sur le contenu de vos factures, la réforme ne change presque rien pour vous. Pas de TVA à ajouter, pas de nouveau régime : la mention « TVA non applicable, art. 293 B du CGI » reste exactement la même. Ce qui change, c’est le canal de transmission (une plateforme plutôt qu’un email) et le format technique du fichier, que votre logiciel produit pour vous.
Un détail qui n’en est pas un : le circuit s’appuie sur le SIREN pour acheminer les factures vers vos clients professionnels. Si votre base clients ne contient pas leur SIREN, commencez à le collecter dès maintenant. C’est la préparation la plus utile et la moins coûteuse qui soit.
Trois idées reçues à évacuer
« C’est un truc de grosses boîtes. » Les grandes entreprises ont ouvert le bal en septembre 2026 pour l’émission, mais la réception concerne déjà tout le monde, et l’émission vous rattrapera en septembre 2027. Le calendrier a justement été étalé pour laisser aux petites structures le temps de s’équiper.
« Je n’ai qu’à attendre 2027, on verra bien. » Le volet réception est déjà en vigueur. Et côté émission, mieux vaut choisir son outil au calme en 2026 que dans la cohue de l’été 2027, quand des millions de TPE s’y mettront en même temps.
« Il paraît que ce sera gratuit via un portail de l’État. » C’était le plan initial, abandonné en 2024. Le portail public ne sert plus d’outil d’échange gratuit ; il faut passer par une plateforme immatriculée, en direct ou via votre logiciel de facturation. D’où l’importance de vérifier ce que votre outil a prévu.
Deux cas voisins qui posent question
Votre activité est exonérée de TVA par nature (formation continue, soins, certaines activités associatives relevant de l’article 261 du CGI) : le raisonnement est le même qu’en franchise. Exonéré ne veut pas dire non assujetti, et la réforme s’applique. Seules quelques opérations spécifiquement listées par les textes (notamment dans la santé et l’enseignement) échappent à l’obligation d’émission ; si vous êtes dans ce cas, votre situation mérite une vérification au cas par cas plutôt qu’une règle générale.
Votre client est une association. Si elle n’est pas assujettie à la TVA (pas d’activité lucrative), votre vente est traitée comme une vente à un particulier : pas de facture électronique, mais e-reporting. Si l’association exerce une activité lucrative et est assujettie, elle bascule côté facture électronique, avec son SIREN. Dans le doute, demandez-lui simplement son SIREN et son statut TVA : vous en aurez besoin de toute façon.
Par où commencer
Si vous utilisez déjà un logiciel de facturation, posez-lui une seule question : « comment gérez-vous le raccordement à une plateforme de dématérialisation ? ». Chez Bizyness, la réponse est intégrée : nous nous appuyons sur une PDP partenaire, vos factures partiront dans le bon format avec leur mention 293 B, et vos ventes Shopify, WooCommerce, Amazon, Stripe ou PayPal déjà synchronisées alimenteront le e-reporting sans ressaisie.
Pour comprendre la réforme dans son ensemble (calendrier complet, sanctions, étapes de préparation), poursuivez avec notre guide complet de la facturation électronique pour auto-entrepreneur. Et si vous voulez vérifier où vous en êtes, créez un compte Bizyness : vous verrez sur vos propres factures ce que la conformité change, c’est-à-dire très peu de choses quand l’outil s’en charge.
