
E-reporting : le guide complet pour les indépendants et les vendeurs en ligne
Ventes aux particuliers, clients à l'étranger, encaissements : ce que l'e-reporting de la facture électronique vous demande de transmettre, à quel rythme et à partir de quand.
Avec la réforme de la facturation électronique, les factures entre entreprises françaises passeront par des plateformes agréées. Mais une boutique en ligne vend surtout à des particuliers, et parfois à des clients en Belgique ou au Canada. Ces ventes-là ne donnent pas lieu à une facture électronique. Elles relèvent d’un second dispositif, l’e-reporting, qui consiste à transmettre à l’administration fiscale certaines données de vos ventes et de vos encaissements.
Ce guide reprend les règles publiées par la DGFiP et les applique aux cas que rencontrent les indépendants et les e-commerçants : ce qu’il faut transmettre, à quel rythme, à partir de quand, et comment s’y préparer sans ressaisie.
L’e-reporting, c’est quoi ?
L’e-reporting est la transmission électronique à l’administration de données sur les opérations qui ne font pas l’objet d’une facture électronique. Il a deux volets, prévus par les articles 290 et 290 A du Code général des impôts.
L’e-reporting de transaction porte sur vos ventes de biens et vos prestations de services réalisées avec des particuliers (ou d’autres personnes non assujetties, comme certaines associations), et sur vos opérations avec des entreprises établies hors de France.
L’e-reporting de paiement porte sur les encaissements des opérations dont la TVA est exigible à l’encaissement, c’est-à-dire les prestations de services et les acomptes, que le client soit un particulier ou un professionnel. Il ne s’applique pas si vous avez opté pour le paiement de la TVA d’après les débits, ni aux opérations autoliquidées.
Les données partent par l’intermédiaire d’une plateforme agréée (l’ancienne appellation était PDP, pour plateforme de dématérialisation partenaire), directement ou au travers du logiciel que vous utilisez déjà s’il est connecté à l’une d’elles. L’objectif affiché par l’administration est, à terme, de pré-remplir votre déclaration de TVA.
E-invoicing ou e-reporting : lequel s’applique à vous ?
Tout part de la qualité de votre client. La FAQ de la DGFiP propose ce raisonnement en deux questions.
Votre client est-il un particulier ou une personne non assujettie ? Alors l’opération relève de l’e-reporting, que ce client habite en France ou à l’étranger.
Votre client est-il un professionnel ? Il faut alors regarder où il est établi. Établi en France, vous lui émettez une facture électronique (e-invoicing). Établi hors de France, aucune facture électronique n’est exigée, mais les données de l’opération partent en e-reporting.
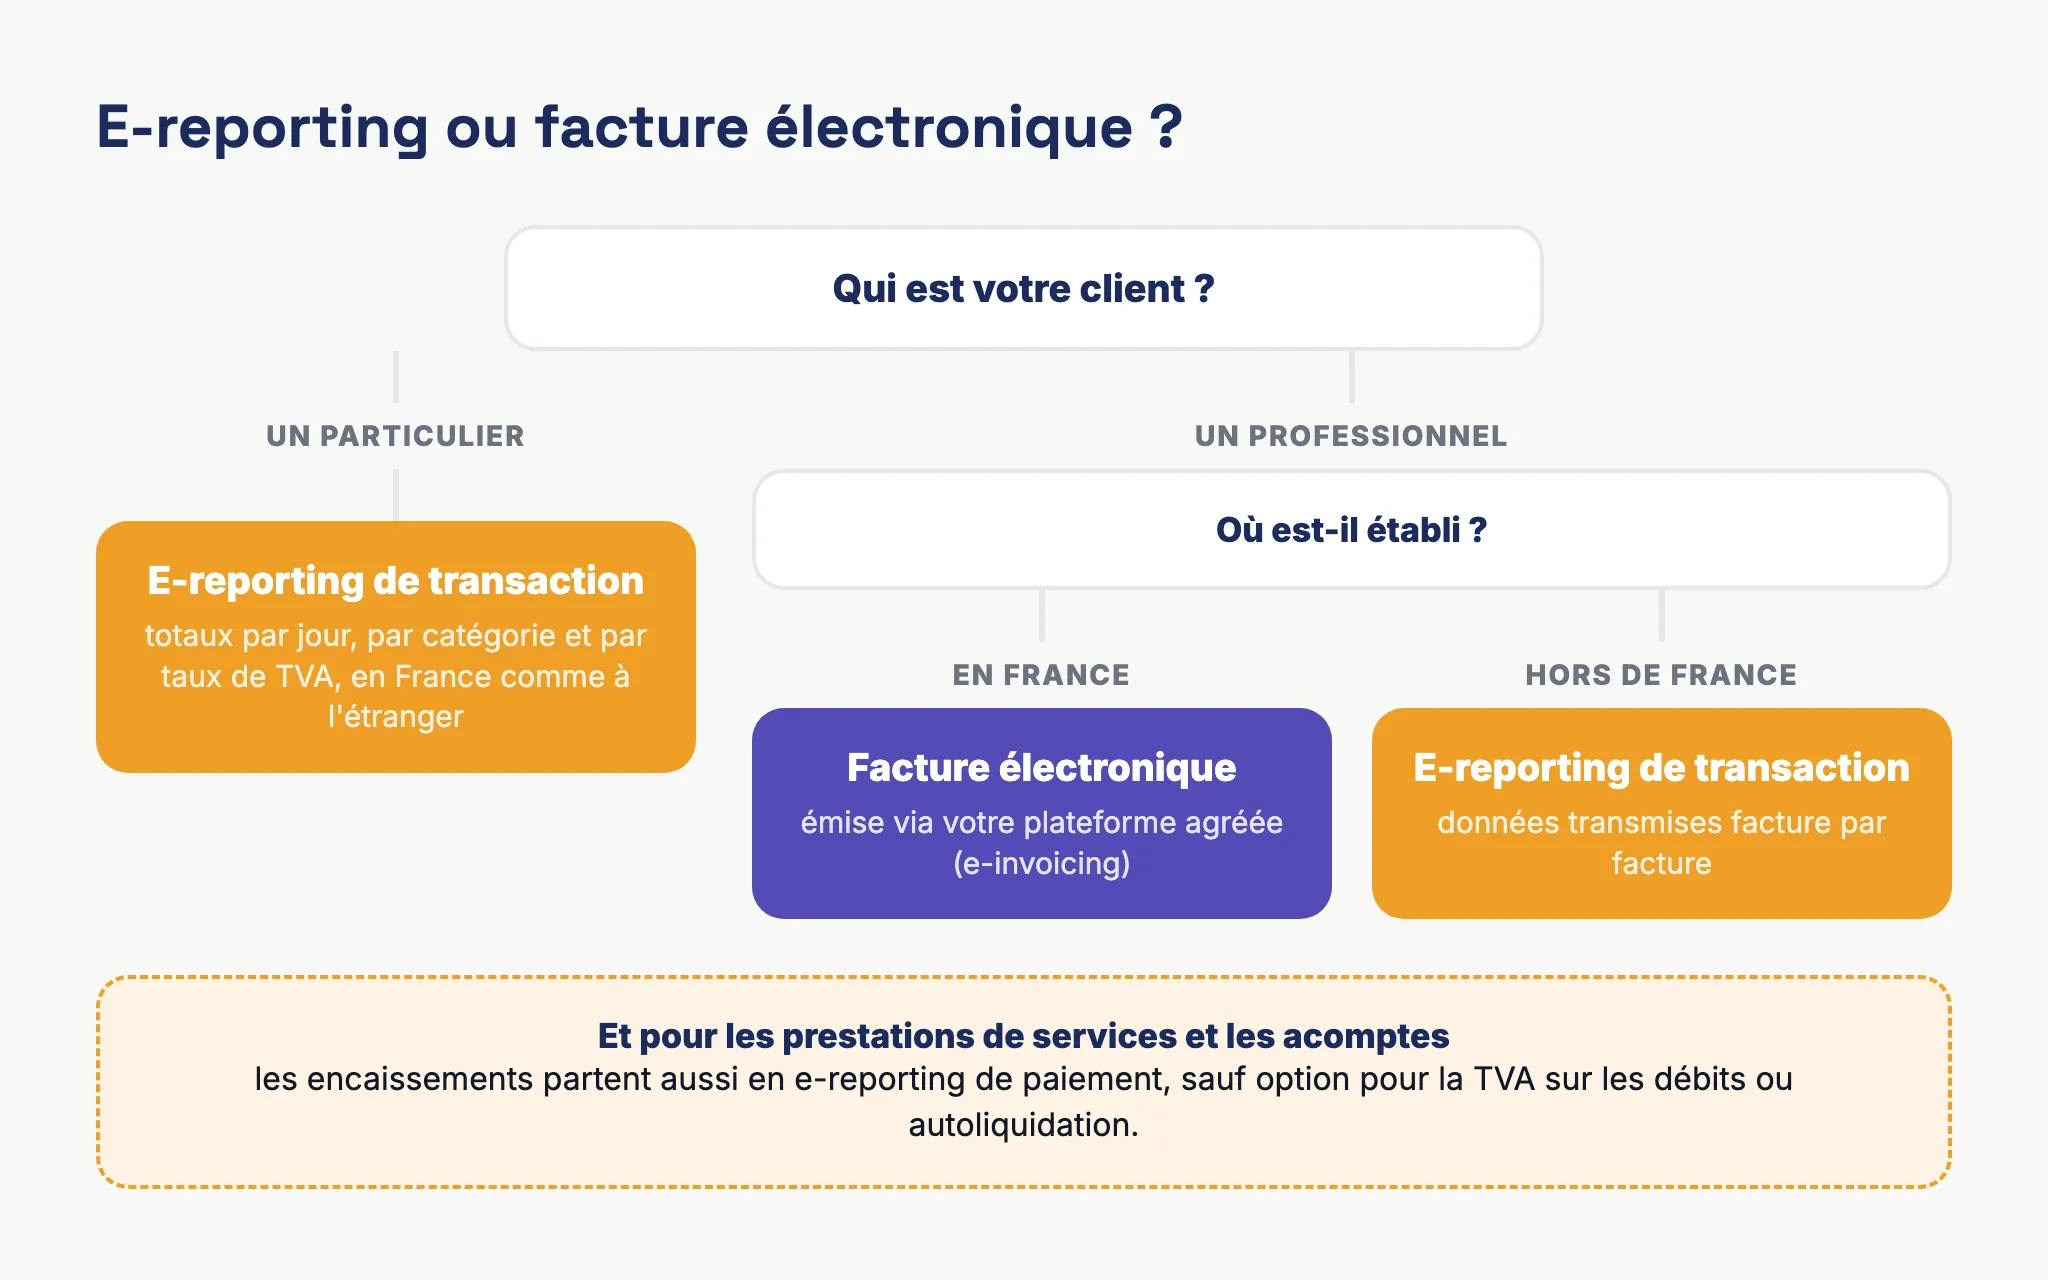
La plupart des vendeurs en ligne cumulent les deux dispositifs. Une boutique qui vend à des particuliers et, de temps en temps, à une entreprise française qui demande une facture à son nom, émettra des factures électroniques pour la seconde et fera l’e-reporting des premières.
Pour le volet facture électronique, notre guide de la facturation électronique pour les auto-entrepreneurs détaille les formats, les mentions et le choix de la plateforme.
Quelles opérations sont concernées ?
Le champ de l’e-reporting de transaction couvre trois familles d’opérations.
Les ventes et prestations aux particuliers, en France comme à l’étranger. C’est l’essentiel du chiffre d’affaires d’une boutique en ligne grand public ou d’un créateur qui vend ses formations.
Les opérations avec des entreprises établies hors de France : exportations, livraisons intracommunautaires, acquisitions intracommunautaires, prestations de services internationales. Un achat de stock auprès d’un fournisseur allemand en fait partie.
Les opérations réputées situées en France et soumises à la TVA française, réalisées par des entreprises établies à l’étranger. Ce cas concerne surtout les vendeurs étrangers qui livrent des particuliers français.
Certaines opérations restent en dehors : les importations de biens, les opérations exonérées et dispensées de facturation en application des articles 261 à 261 E du CGI (soins médicaux et paramédicaux, enseignement, la plupart des locations d’habitation…) et toutes les opérations hors du champ de la TVA. Même dans ces cas, l’entreprise doit pouvoir recevoir les factures électroniques de ses fournisseurs.
Quelles données faut-il transmettre ?
Pour les ventes aux particuliers
Les données sont agrégées par jour, sans détail commande par commande, et comprennent :
- votre numéro SIREN ;
- la période couverte par la transmission ;
- l’indication de votre éventuelle option pour le paiement de la TVA d’après les débits ;
- pour chaque jour, la catégorie des opérations ;
- pour chaque catégorie, le total hors taxe de la journée par taux de TVA et le montant de TVA correspondant.
Les catégories sont au nombre de quatre : livraisons de biens soumises à la TVA, prestations de services soumises à la TVA, ventes à distance et prestations de services intracommunautaires non situées en France, et opérations soumises à la TVA sur la marge.
Aucune donnée personnelle ne part, ni le nom du client ni la nature de ce qu’il a acheté. Vos factures aux particuliers ne changent pas non plus. Vous pouvez continuer à les émettre en PDF et à les envoyer par email.
Pour les clients professionnels établis à l’étranger
Pour ces clients, la transmission se fait facture par facture, avec des données équivalentes à celles d’une facture électronique entre entreprises françaises. Selon les services de votre plateforme agréée, vous pouvez lui déposer la facture et la laisser en extraire les données utiles. La facture elle-même continue de partir chez votre client par le canal de votre choix.
Pour les encaissements
Les données de paiement comprennent votre SIREN, la période et, pour chaque jour, le montant total des prestations de services encaissées, réparti par taux de TVA. Quand la prestation a fait l’objet d’une facture électronique, l’encaissement se signale par un statut « Encaissée » attaché à la facture. Quand elle relève de l’e-reporting de transaction, il passe par un flux dédié. C’est toujours le fournisseur qui transmet : votre client n’a rien à déclarer sur ses paiements.
À quel rythme transmettre ?
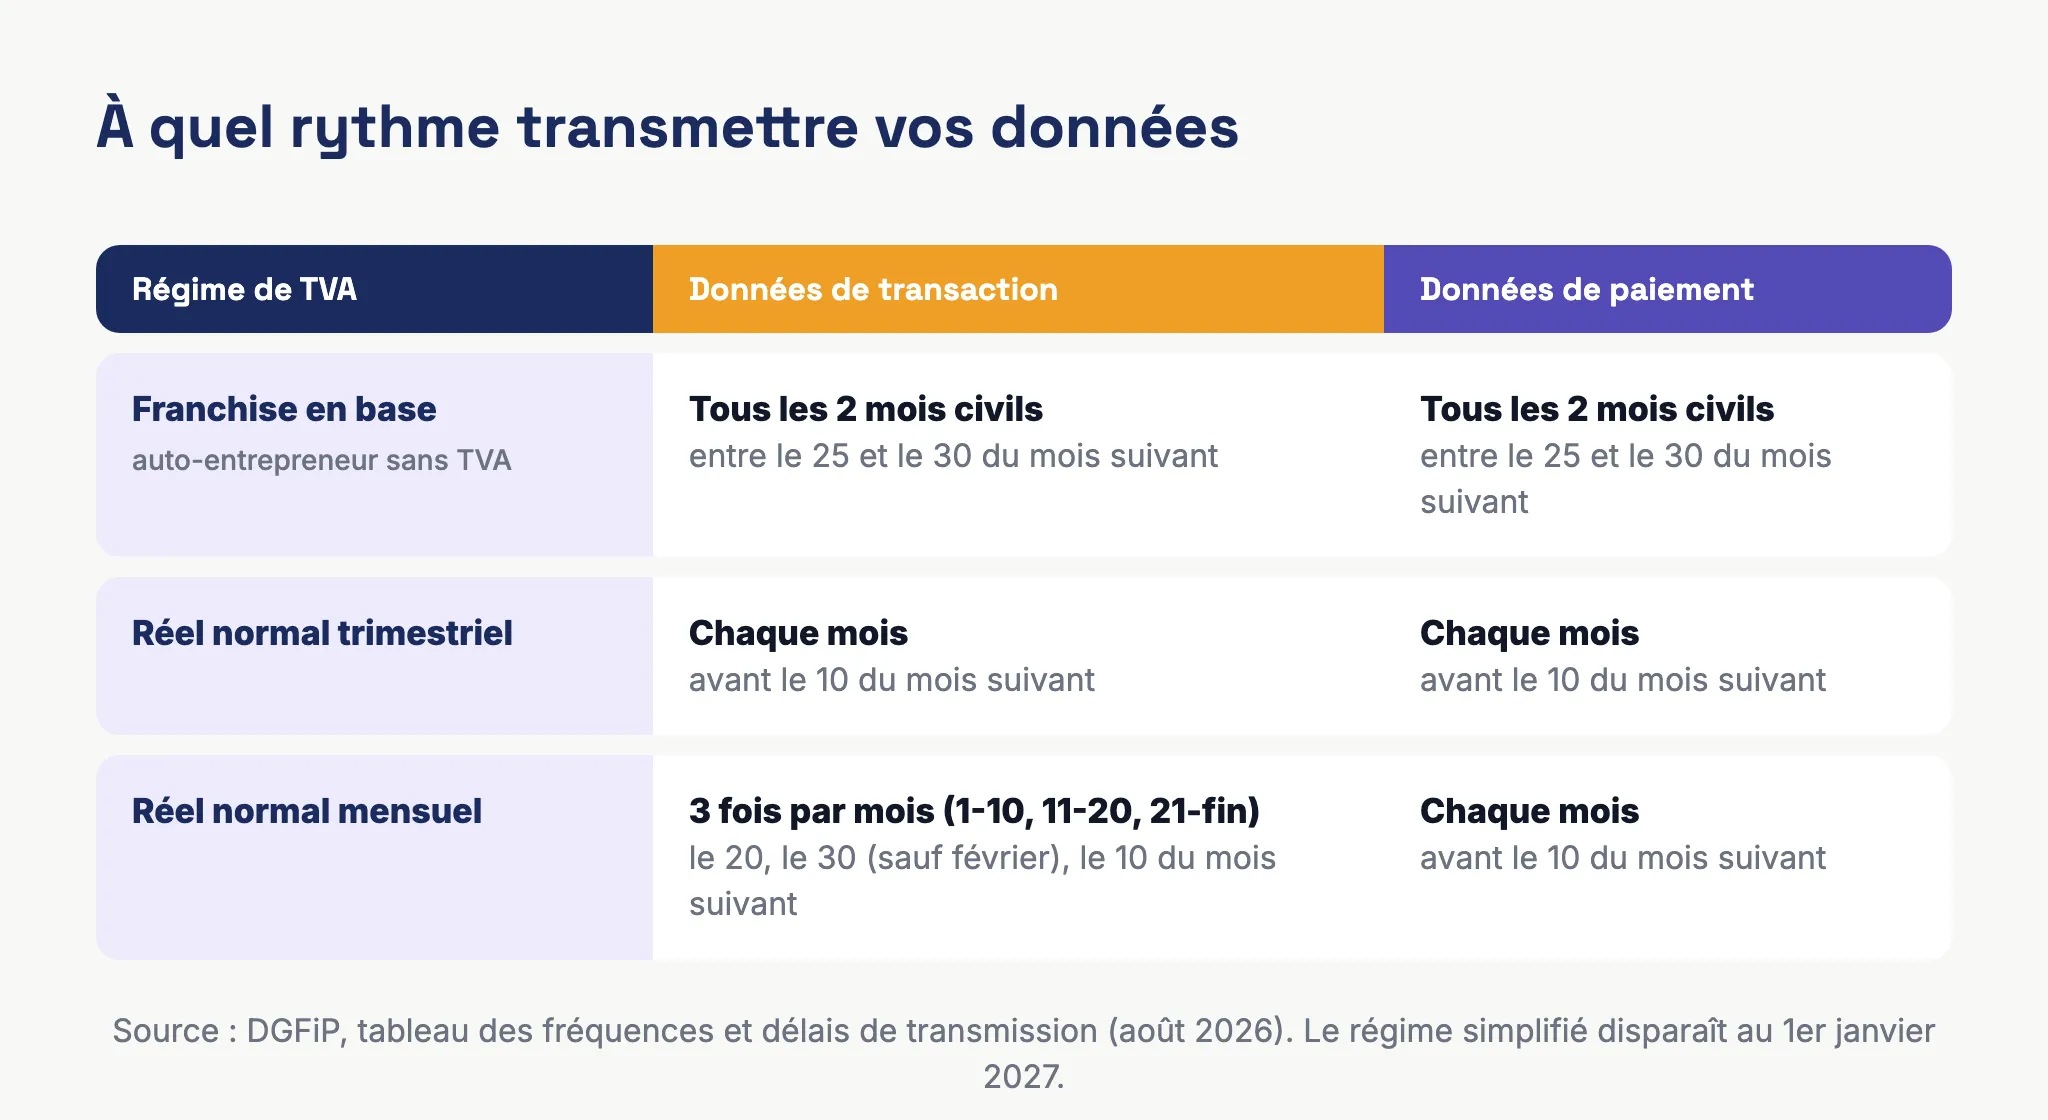
Les données de l’e-reporting ne partent pas au fil de l’eau comme les factures électroniques. La fréquence et la date limite dépendent de votre régime de TVA, selon le tableau publié par la DGFiP (mis à jour en août 2026).
| Régime de TVA | Données de transaction | Date limite | Données de paiement | Date limite |
|---|---|---|---|---|
| Franchise en base | Tous les deux mois civils (janvier-février, mars-avril…) | Entre le 25 et le 30 du mois qui suit la période | Tous les deux mois civils | Entre le 25 et le 30 du mois qui suit la période |
| Réel normal trimestriel | Chaque mois | Avant le 10 du mois suivant | Chaque mois | Avant le 10 du mois suivant |
| Réel normal mensuel | Trois fois par mois : du 1er au 10, du 11 au 20, du 21 à la fin du mois | Le 20 du mois, le 30 du mois (sauf février), le 10 du mois suivant | Chaque mois | Avant le 10 du mois suivant |
Le tableau officiel contient encore une ligne pour le régime simplifié d’imposition (transmission mensuelle). Elle n’aura plus d’objet au moment où les petites entreprises entreront dans l’e-reporting : la loi de finances pour 2025 supprime ce régime au 1er janvier 2027. Les entreprises concernées basculeront automatiquement au réel normal, trimestriel si leur chiffre d’affaires de l’année précédente n’excède pas 1 000 000 €, mensuel au-delà. Pensez à indiquer ce nouveau régime à votre plateforme agréée : c’est lui qui fixe la fréquence de vos transmissions. Notre récapitulatif TVA 2026 pour les micro-entreprises détaille cette bascule.
À partir de quand ?
L’e-reporting suit le calendrier de la facture électronique :
- depuis le 1er septembre 2026 pour les grandes entreprises et les entreprises de taille intermédiaire ;
- au plus tard le 1er septembre 2027 pour les micro, petites et moyennes entreprises, auto-entrepreneurs compris.
Une PME peut choisir d’émettre ses factures électroniques avant l’échéance. La DGFiP précise que cette entrée anticipée ne déclenche pas l’obligation d’e-reporting : l’entreprise peut y entrer séparément, au plus tard le 1er septembre 2027.
La réception est déjà obligatoire : depuis le 1er septembre 2026, toutes les entreprises, y compris les franchisées en base, doivent pouvoir recevoir les factures électroniques de leurs fournisseurs via une plateforme agréée.
Le cas des vendeurs en ligne
Une boutique en ligne qui vend à des particuliers fait passer presque toutes ses ventes par l’e-reporting. Quelques points lui sont propres.
Vos commandes sont déjà des données structurées. Shopify, WooCommerce ou Amazon enregistrent pour chaque commande la date, le pays de livraison, le montant hors taxe et la TVA appliquée. L’e-reporting de transaction revient à totaliser ces commandes par jour, par catégorie et par taux. Ces totaux ne seront justes que si la TVA de chaque commande a été bien calculée en amont.
Les ventes à des particuliers d’autres pays de l’Union ont leur propre catégorie. Si vous dépassez le seuil européen de 10 000 € HT et facturez la TVA du pays du client via le guichet unique OSS, ces ventes à distance ne sont pas situées en France : elles se déclarent dans la catégorie « ventes à distance et prestations de services intracommunautaires non situées en France ». Notre article sur la TVA e-commerce et le guichet unique OSS rappelle comment ce seuil fonctionne.
Les ventes de produits numériques et de formations en ligne sont des prestations de services. Elles entrent dans l’e-reporting de transaction et, sauf option pour les débits, dans l’e-reporting de paiement.
Prenons une boutique de bougies au réel normal trimestriel. Un mardi de novembre 2027, elle vend pour 840 € HT à des particuliers en France, tous au taux de 20 % (168 € de TVA), et pour 95 € HT à une cliente belge sous OSS. Pour cette journée, sa plateforme transmettra deux lignes : livraisons de biens soumises à la TVA, 840 € HT et 168 € de TVA ; ventes à distance non situées en France, 95 € HT avec la TVA belge correspondante. Les données du mois partiront avant le 10 du mois suivant.
Un réassort commandé à un fournisseur italien est une acquisition intracommunautaire, donc une opération avec une entreprise établie hors de France : elle entre dans l’e-reporting bien qu’il s’agisse d’un achat.
Comment transmettre concrètement ?
Vous avez trois façons de faire, selon les services de votre plateforme agréée : saisir vos totaux directement sur la plateforme, les faire remonter depuis votre logiciel de caisse (ce sont alors les données du ticket Z), ou laisser une solution compatible les transmettre automatiquement. Une solution compatible est un logiciel de facturation, de gestion ou de comptabilité connecté à une plateforme agréée. Elle ne peut pas transmettre elle-même à l’administration, mais elle prépare les données et les confie à la plateforme.
Vous pouvez utiliser la même plateforme pour vos factures électroniques et pour l’e-reporting, ou deux plateformes distinctes. Le choix est libre et réversible. Pour comparer les options, consultez notre guide sur le choix d’une plateforme agréée.
Pour une boutique qui enregistre des dizaines de commandes par jour, la saisie manuelle devient vite intenable. Le plus simple est que l’outil qui génère vos factures à partir de vos commandes prépare aussi les totaux de l’e-reporting.
Sanctions et retards de transmission
L’absence de transmission des données de transaction ou de paiement est sanctionnée par une amende de 500 €, plafonnée à 15 000 € par an. La plateforme agréée qui ne transmet pas les données qui lui ont été confiées encourt, de son côté, 750 € par transmission manquante ou incorrecte.
La DGFiP a précisé dans son guide pratique ce qu’elle attend en cas d’incident technique. L’entreprise poursuit son activité, conserve les données, garde une trace de l’incident (dates, messages d’erreur, échanges avec son prestataire) et transmet dès que le canal fonctionne à nouveau. Une difficulté temporaire d’e-reporting ne remet en cause ni la validité de vos factures, ni le paiement de vos ventes. En cas de retard sur plusieurs périodes, la régularisation doit être méthodique : recenser les opérations non transmises, vérifier les données, éviter les doublons et rapprocher le tout de vos factures, de vos encaissements et de votre comptabilité.
Comment se préparer d’ici septembre 2027
- Vérifiez votre régime de TVA dans votre espace professionnel sur impots.gouv.fr (service « Déclarer la TVA »), en tenant compte de la fin du régime simplifié au 1er janvier 2027.
- Faites la liste de vos flux : ventes aux particuliers en France, ventes à distance dans l’Union, clients professionnels français et étrangers, fournisseurs étrangers.
- Choisissez votre plateforme agréée et signez l’accord formel de désignation, si ce n’est pas déjà fait pour la réception.
- Vérifiez que votre logiciel de facturation est connecté à une plateforme agréée et qu’il sait distinguer vos ventes B2B de vos ventes B2C.
- Contrôlez le calcul de la TVA commande par commande, en particulier pour l’étranger : un taux erroné se retrouvera dans les totaux transmis.
Questions fréquentes
Je suis en franchise en base de TVA, suis-je concerné ?
Oui. La réforme s’applique à tous les assujettis, y compris ceux qui ne facturent pas de TVA. Si vous vendez à des particuliers, vous transmettrez vos données tous les deux mois. Notre article sur la franchise de TVA et la facture électronique détaille votre situation.
Mes clients particuliers verront-ils une différence ?
Non. Leurs factures restent les mêmes et aucune donnée les concernant n’est transmise : l’administration ne reçoit que des totaux journaliers.
L’e-reporting remplace-t-il ma déclaration de TVA ?
Non. Vous continuez à déposer vos déclarations de TVA. Les données transmises doivent, à terme, servir à les pré-remplir.
Je n’ai pas de logiciel de facturation, puis-je faire mon e-reporting ?
Oui. La DGFiP indique qu’un logiciel n’est pas forcément nécessaire : les plateformes agréées peuvent proposer des services pour transmettre vos données, y compris par saisie directe.
Bizyness synchronise vos ventes Shopify, WooCommerce, Amazon, Stripe ou PayPal, génère les factures, calcule la TVA selon le pays du client et distingue automatiquement le B2B du B2C pour préparer votre e-reporting. La transmission passe par notre partenaire plateforme agréée. Vous pouvez le tester gratuitement pendant 14 jours, sans carte bancaire, sur bizyness.fr.
Sources officielles
Règles vérifiées sur ces pages le .
- impots.gouv.fr, Facturation électronique - DGFIP 2025 - Fiche 1
- impots.gouv.fr, Foire aux questions : Je découvre la facturation électronique
- impots.gouv.fr, Fréquences et délais de transmission des données de transaction et de paiement (e-reporting)
- Service Public Entreprendre, Tout savoir sur la facturation
- impots.gouv.fr, Facturation électronique : guide pratique de démarrage au 1er septembre 2026
- impots.gouv.fr, Le régime simplifié d'imposition à la TVA est supprimé à compter du 1er janvier 2027
- impots.gouv.fr, Suis-je concerné ? (guichet unique de TVA OSS-IOSS)
- Service Public Entreprendre, Taux de TVA sur les produits alimentaires et les boissons
