

 English
Plateforme agréée de facturation électronique : comment la choisir
Plateforme agréée (ex-PDP), solution compatible, calendrier, e-reporting des ventes en ligne, critères de choix et démarche d'une micro-entreprise : le guide pour choisir sa plateforme agréée.
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent être capables de recevoir des factures électroniques, et cette réception passe obligatoirement par une plateforme agréée. Ce terme a remplacé celui de plateforme de dématérialisation partenaire (ex-PDP) : les deux désignent le même intermédiaire.
Pour une micro-entreprise ou une petite boutique en ligne, le choix se fait le plus souvent à travers le logiciel de facturation : il faut vérifier qu’il est raccordé à une plateforme agréée, qu’il couvre toutes vos ventes et que la désignation est signée. Ce guide donne les critères pour trancher, en partant du cas des ventes en ligne.
Plateforme agréée, solution compatible : qui fait quoi
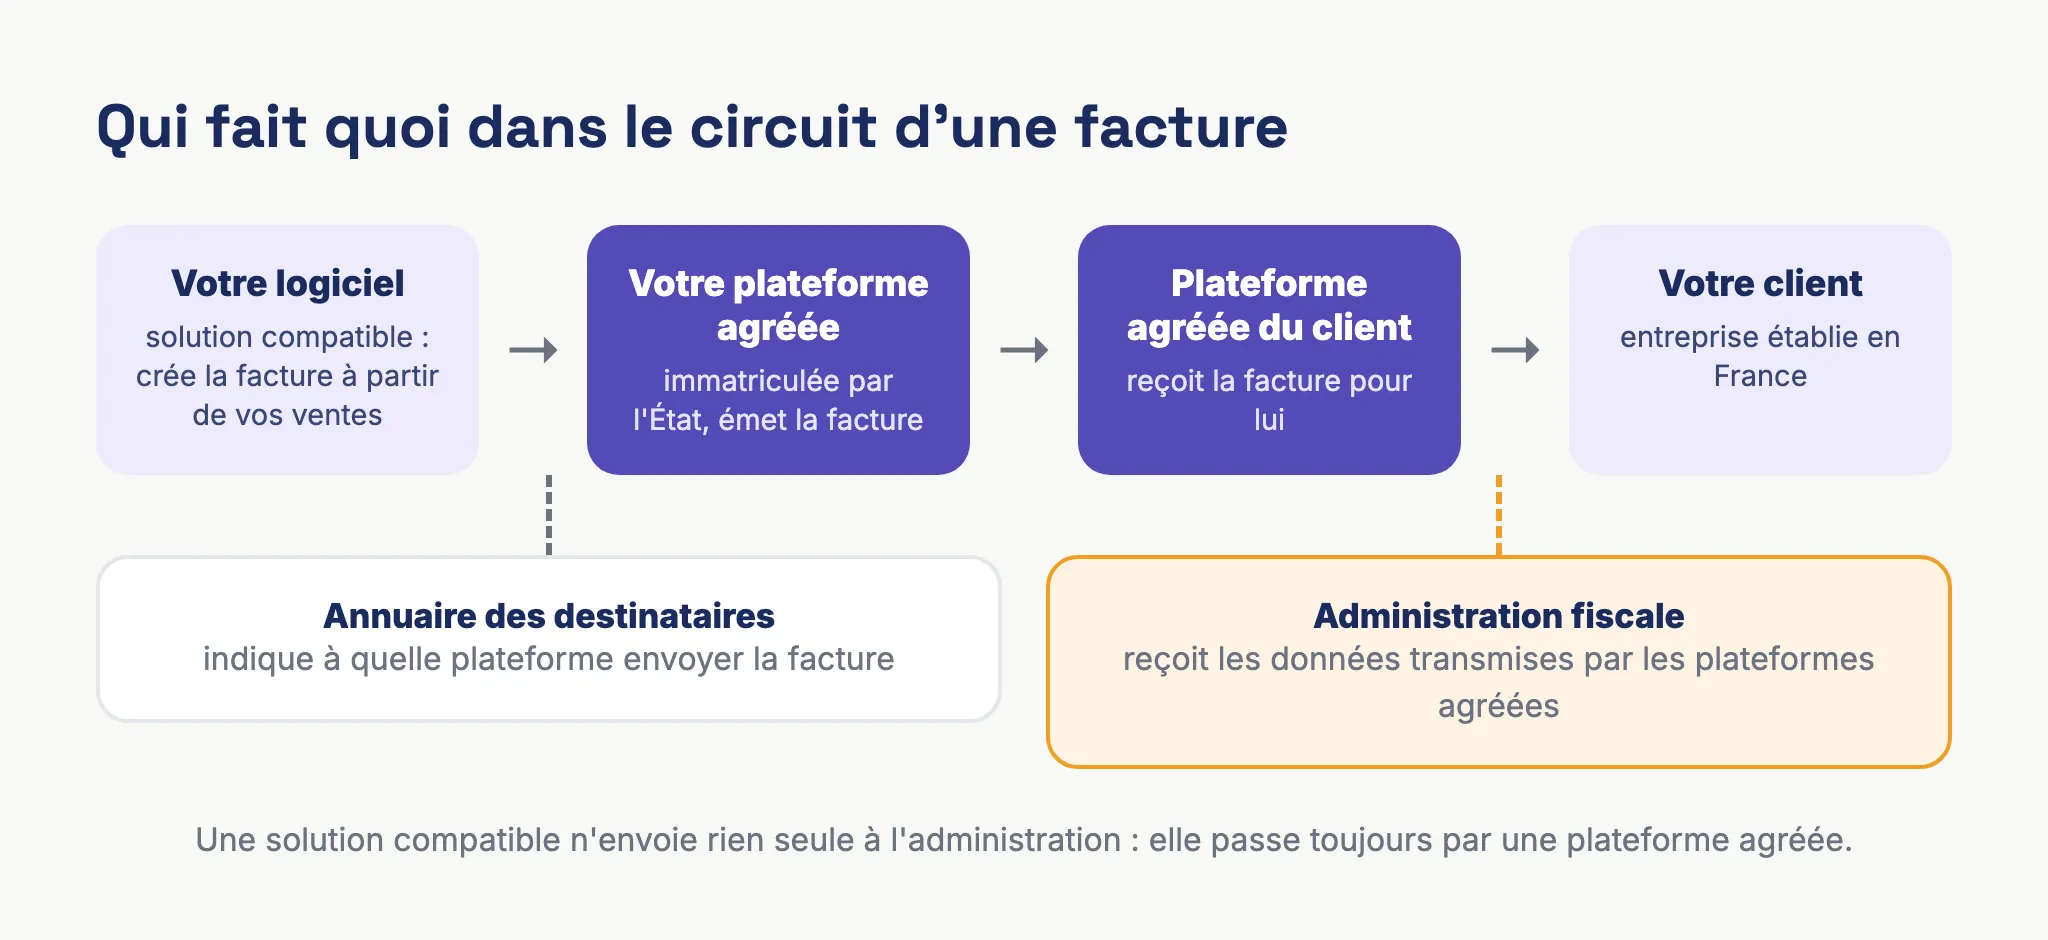
Une plateforme agréée (PA) est un opérateur de dématérialisation immatriculé par l’État. Pour obtenir cette immatriculation, l’opérateur dépose un dossier qui démontre sa conformité fiscale, la sécurité de ses infrastructures et de ses données, et son interopérabilité technique avec le portail public de facturation (PPF) et avec les autres plateformes. L’immatriculation définitive n’est accordée qu’après la réussite de tests d’interopérabilité en conditions réelles. La plateforme fait ensuite l’objet d’un audit régulier et doit héberger ses données sur des serveurs établis et opérés dans l’Union européenne.
Selon Service Public, la plateforme agréée est le seul intermédiaire reconnu par l’administration fiscale pour :
- émettre, transmettre et réceptionner les factures électroniques du fournisseur au client ;
- extraire certaines données des factures et les transmettre à l’administration ;
- transmettre les données des transactions qui ne font pas l’objet d’une facture électronique (ventes aux particuliers, opérations internationales) ;
- transmettre les données de paiement pour certaines opérations ;
- contrôler la conformité des factures et des données, et assurer le suivi des factures.
Une solution compatible (SC) est un logiciel de facturation, de comptabilité, de caisse ou de gestion qui n’est pas immatriculé. Elle ne peut ni transmettre les factures directement à l’administration fiscale, ni servir d’intermédiaire officiel pour les données de transaction et de paiement. Elle est raccordée à une ou plusieurs plateformes agréées, et c’est ce raccordement qui permet à ses utilisateurs de respecter leurs obligations. L’administration a créé deux logos distincts, « Plateforme agréée » et « Solution compatible », pour que vous puissiez reconnaître l’une et l’autre.
Reste l’État, qui met à disposition des outils communs. Le plus visible est l’annuaire des destinataires : les plateformes l’interrogent pour savoir à quelle plateforme envoyer la facture de chaque client, et ce sont elles qui l’alimentent. Le fonctionnement de ce registre est détaillé dans notre article sur l’annuaire de la facturation électronique.
Le calendrier qui fixe l’urgence
La date qui compte pour tout le monde est déjà passée : depuis le 1er septembre 2026, chaque entreprise, quelle que soit sa taille, doit pouvoir recevoir des factures électroniques. Vos fournisseurs qui sont de grandes entreprises ou des entreprises de taille intermédiaire (énergie, téléphonie, accès internet) vous envoient déjà les leurs sous ce format.
| Obligation | Grandes entreprises et ETI | PME et micro-entreprises |
|---|---|---|
| Recevoir des factures électroniques | 1er septembre 2026 | 1er septembre 2026 |
| Émettre des factures électroniques (B2B en France) | 1er septembre 2026 | 1er septembre 2027 |
| Transmettre les données de transaction et de paiement (e-reporting) | 1er septembre 2026 | 1er septembre 2027 |
Les micro-entrepreneurs, y compris ceux qui bénéficient de la franchise en base de TVA, sont concernés au même titre que les autres. Notre guide de la facturation électronique pour les auto-entrepreneurs reprend leur situation en détail.
Le guide pratique de démarrage publié par la DGFiP précise que, pendant la phase de démarrage, aucune sanction ne sera appliquée aux entreprises qui rencontrent des difficultés mais suivent une trajectoire sérieuse de mise en conformité. L’administration ajoute que cette tolérance n’est ni un report ni une suspension de l’obligation. Les textes prévoient bien des sanctions : une amende par facture non émise sous forme électronique (article 1737 du CGI), un régime propre pour les données non transmises (article 1788 D du CGI), et une mise en demeure avant sanction pour l’entreprise qui ne recourt pas à une plateforme pour recevoir ses factures.
Ce que la plateforme doit couvrir quand vous vendez en ligne
Dans une boutique en ligne, l’essentiel des commandes vient souvent de particuliers, et une partie part à l’étranger. Ces ventes relèvent d’une autre obligation que la facture électronique, l’e-reporting, et votre plateforme doit savoir la traiter.
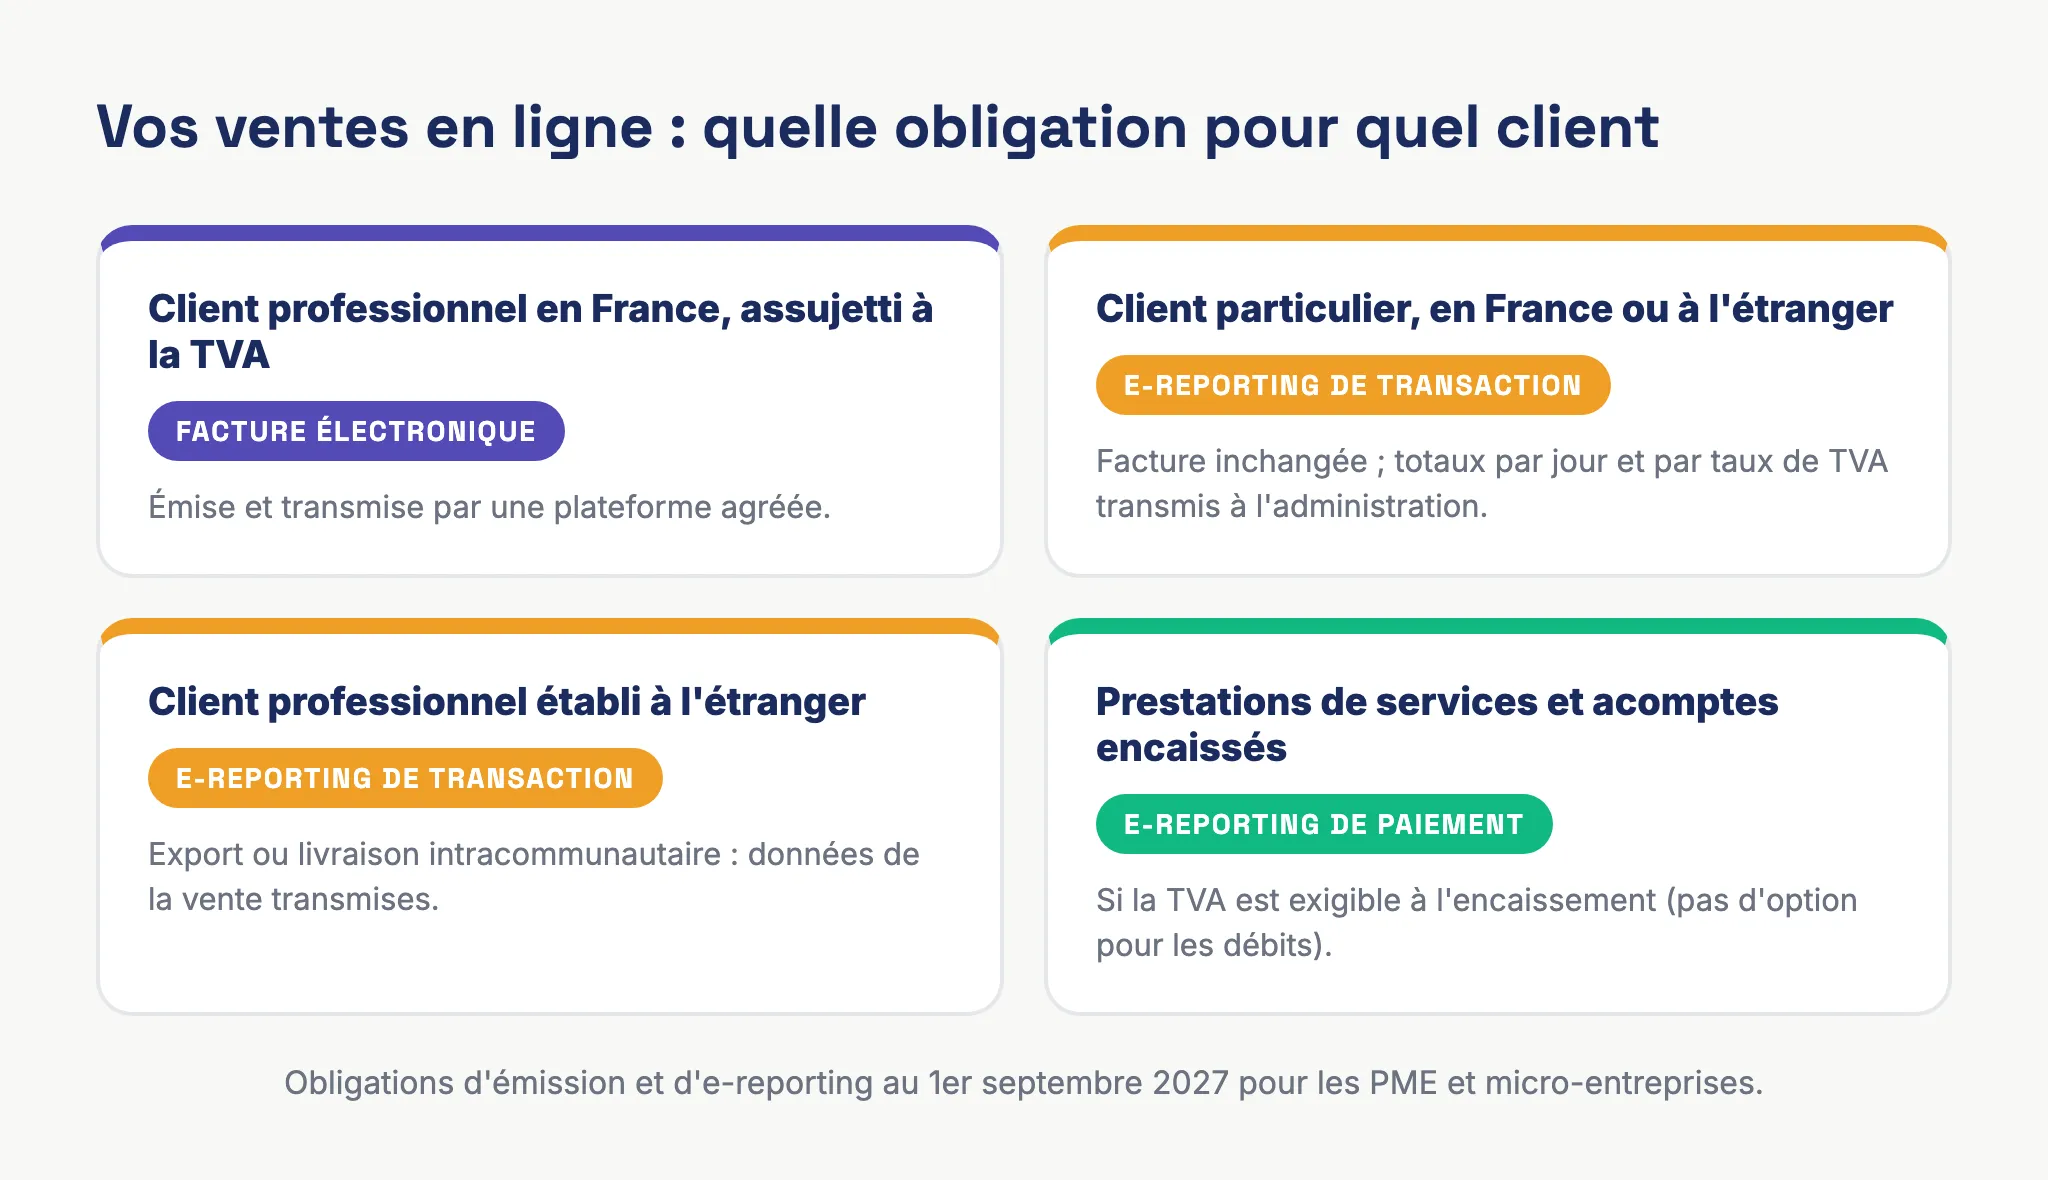
Vos ventes se répartissent en quatre cas :
- Client professionnel établi en France et assujetti à la TVA : facture électronique obligatoire, émise et transmise par la plateforme.
- Client particulier, en France ou ailleurs : votre facture ne change pas (PDF, papier ou envoi par courriel restent possibles), mais vous transmettez des données de transaction à l’administration.
- Client professionnel établi à l’étranger (export, livraison intracommunautaire) : pas de facture électronique au sens de la réforme, mais des données de transaction à transmettre.
- Prestations de services et acomptes encaissés, si vous n’avez pas opté pour le paiement de la TVA d’après les débits : des données de paiement en plus.
Pour les ventes aux particuliers, vous n’envoyez ni le nom du client ni le détail de la commande. Les données sont agrégées par jour et par catégorie : livraisons de biens soumises à la TVA, prestations de services, ventes à distance intracommunautaires non situées en France, opérations relevant de la TVA sur la marge. Pour chaque catégorie, vous indiquez le total hors taxe de la journée par taux de TVA et le montant de TVA correspondant.
La fréquence de transmission dépend de votre régime de TVA :
| Régime de TVA | Données de transaction | Données de paiement |
|---|---|---|
| Franchise en base | Tous les 2 mois | Tous les 2 mois |
| Régime simplifié d’imposition | Tous les mois | Tous les mois |
| Réel normal trimestriel | Tous les mois | Tous les mois |
| Réel normal mensuel | 3 fois par mois (du 1er au 10, du 11 au 20, du 21 à la fin du mois) | Tous les mois |
Une boutique Shopify qui reçoit plusieurs centaines de commandes par mois ne va pas ressaisir ces totaux à la main. La fiche de la DGFiP prévoit trois modes de transmission : la saisie manuelle sur la plateforme, l’envoi depuis un logiciel de caisse, ou la transmission automatique par une solution compatible. Pour un vendeur en ligne, seul le dernier tient dans la durée. Nous détaillons les cas de Shopify et WooCommerce face à la facture électronique dans un article dédié.
Les critères de choix qui comptent
1. Une immatriculation que vous pouvez vérifier
impots.gouv.fr publie la liste des plateformes agréées, mise à jour pour la dernière fois le 13 octobre 2026. Elle comporte deux listes distinctes : les opérateurs qui remplissent toutes les conditions, tests d’interopérabilité compris, et ceux dont le dossier est complet mais qui attendent encore leur immatriculation définitive. Si un éditeur se présente comme plateforme agréée, cherchez-le dans la première liste. S’il se présente comme solution compatible, demandez-lui le nom de la plateforme à laquelle il est raccordé et vérifiez-la de la même façon.
2. Les trois flux : factures, transactions et paiements
Une plateforme qui émet et reçoit des factures mais ne gère pas l’e-reporting vous laisse sans solution pour vos ventes aux particuliers. Demandez explicitement si elle traite les données de transaction et, si vous vendez des services, les données de paiement.
3. Les formats réglementaires
Les plateformes doivent transmettre les factures dans l’un des trois formats du socle : UBL, CII ou Factur-X. Les deux premiers sont des fichiers de données structurées. Factur-X combine un fichier XML et un PDF lisible, ce qui permet aussi de lire la facture comme un PDF ordinaire. Vérifiez que l’outil sait aussi recevoir les trois formats, puisque vos fournisseurs choisiront le leur.
4. Le lien avec vos canaux de vente
Vos commandes Shopify, WooCommerce, Amazon ou Stripe doivent arriver sans ressaisie, avec les remboursements traduits en avoirs et la TVA calculée selon le pays de livraison. Les données transmises à l’administration sont calculées à partir de ces commandes : une vente oubliée ou un remboursement mal saisi s’y retrouve.
5. Le traitement des factures fournisseurs
Service Public recommande d’organiser le suivi des factures reçues : les vérifier dès leur réception, les valider quand elles sont conformes et signaler directement sur la plateforme toute anomalie, erreur ou désaccord. Un outil qui range ces factures avec vos dépenses et votre rapprochement bancaire vous évite de consulter un portail de plus.
6. La sortie
Vous pouvez changer de plateforme agréée à tout moment. La nouvelle plateforme se charge des démarches et met à jour l’annuaire dans un délai maximal de 15 jours ouvrables, après l’accord de l’ancienne ou à l’expiration du délai dont celle-ci dispose pour s’opposer. L’ancienne plateforme continue d’assurer certains services pendant 1 an pour que vos factures entrantes ne se perdent pas, et elle transmet à la nouvelle, sur demande, les informations utiles dans un délai de 5 jours ouvrés. Avant de signer, regardez aussi comment vos factures archivées peuvent être exportées.
7. Le coût réel
Les modèles de prix varient : facturation à l’unité, abonnement, ou plateforme incluse dans le prix d’un logiciel de facturation. Pour une boutique, faites le calcul sur votre volume de commandes réel, e-reporting compris. Si la gratuité est votre premier critère, notre article sur la facturation électronique gratuite fait le point sur ce qui existe.
Micro-entreprise : passer par son logiciel
L’administration elle-même oriente les petites entreprises vers leur outil habituel. impots.gouv.fr conseille de contacter l’éditeur de votre logiciel de facturation pour savoir à quelle plateforme agréée il est raccordé, ou s’il en est une lui-même. Vous pouvez aussi choisir plusieurs plateformes, et la vôtre peut être différente de celle de vos fournisseurs ou de vos clients.
En pratique, la démarche tient en quatre étapes :
- Demandez à votre éditeur s’il est plateforme agréée ou solution compatible, à quelle plateforme il est raccordé et quels flux sont couverts (réception, émission, e-reporting).
- Signez la désignation. Chaque entreprise doit signer un accord formel de désignation de sa plateforme de réception, même si elle utilise déjà un logiciel. Vous le signez directement auprès de la plateforme, ou vous déléguez ce choix à un intermédiaire (éditeur, expert-comptable) par un mandat explicite. C’est cet accord qui permet à la plateforme de vous inscrire dans l’annuaire.
- Une fois la désignation faite, contrôlez que votre SIREN pointe vers la bonne plateforme dans l’annuaire de la facturation électronique.
- Si vous n’étiez pas prêt au 1er septembre 2026, le guide de démarrage demande d’engager la démarche sans attendre et de garder les échanges qui montrent qu’elle est en cours.
En franchise en base, les mêmes règles s’appliquent : vous recevez vos factures fournisseurs sous forme électronique et vous émettrez les vôtres en 2027. Notre article sur la facturation électronique en franchise de TVA détaille ce cas.
Comment Bizyness s’organise
Bizyness est un logiciel de facturation et de pré-comptabilité pour les vendeurs en ligne. Il n’est pas lui-même plateforme agréée : la transmission et la réception officielles des factures passent par une plateforme agréée partenaire. Vos commandes Shopify, WooCommerce, Amazon, Stripe ou PayPal sont synchronisées, les factures et avoirs sont générés au format Factur-X, la TVA est calculée selon le pays du client, et les données nécessaires à l’e-reporting sont préparées à partir de ces ventes. La page Facturation électronique 2026 détaille ce qui est pris en charge.
Questions fréquentes
PDP et plateforme agréée, est-ce la même chose ?
Oui. La plateforme de dématérialisation partenaire (PDP) a été renommée plateforme agréée (PA). Le rôle et les conditions d’immatriculation sont les mêmes.
Mes clients particuliers vont-ils recevoir des factures électroniques ?
Non. La facture électronique obligatoire ne concerne que les opérations entre entreprises établies en France et assujetties à la TVA. Pour vos clients particuliers, vous continuez à émettre vos factures comme aujourd’hui et vous transmettez des données agrégées à l’administration.
Je n’ai pas encore désigné de plateforme. Que faire ?
Engagez la démarche maintenant, directement auprès d’une plateforme agréée ou par votre logiciel, votre expert-comptable ou votre banque. Le guide de démarrage précise que cette situation ne doit pas vous conduire à interrompre votre activité, mais qu’elle doit être corrigée rapidement.
Puis-je changer de plateforme si elle ne me convient pas ?
Oui, à tout moment. La nouvelle plateforme gère le changement et l’annuaire est mis à jour en 15 jours ouvrables au plus. L’ancienne continue d’assurer certains services pendant un an.
Si vous vendez en ligne et cherchez un outil qui relie vos boutiques à une plateforme agréée sans ressaisie, vous pouvez essayer Bizyness gratuitement pendant 14 jours, sans carte bancaire.
Sources officielles
Règles vérifiées sur ces pages le .
- Service Public Entreprendre, Comment se mettre en conformité avec l’obligation de facturation électronique ?
- impots.gouv.fr, Facturation électronique - DGFIP 2025 - Fiche 1
- impots.gouv.fr, Je découvre la facturation électronique
- impots.gouv.fr, Je consulte la liste des plateformes agréées
- impots.gouv.fr, Facturation électronique : guide pratique de démarrage au 1er septembre 2026
