

 English
Facturation électronique et auto-entrepreneur : le guide pour s'y préparer
Réception depuis septembre 2026, émission en 2027 : ce que la réforme change vraiment pour les auto-entrepreneurs, et comment s'y préparer sans stress.
Depuis le 1er septembre 2026, toutes les entreprises françaises assujetties à la TVA doivent pouvoir recevoir des factures électroniques. Oui, toutes : la micro-entreprise qui vend des bijoux sur Shopify est logée à la même enseigne que le groupe du CAC 40. Et à partir du 1er septembre 2027, vous devrez aussi émettre vos factures dans ce format dès que votre client est une entreprise française.
Si vous êtes auto-entrepreneur, vous avez probablement entendu tout et son contraire sur cette réforme. Ce guide reprend ce qui est réellement prévu par les textes : les dates, les cas particuliers (dont la fameuse franchise de TVA), les nouvelles mentions à porter sur vos factures, le choix de la plateforme, et les étapes concrètes pour vous mettre en règle sans y passer vos soirées. Avec un détour appuyé par le cas que presque personne ne traite : celui du vendeur en ligne.
La facture PDF envoyée par email ne suffira plus
Aujourd’hui, vous créez une facture, vous l’exportez en PDF et vous l’envoyez par email à votre client. À partir de septembre 2027, ce circuit ne sera plus valable entre entreprises françaises. L’administration l’a d’ailleurs écrit noir sur blanc dans sa FAQ : une facture envoyée par mail, même en PDF, n’est pas une facture électronique au sens de la réforme.
La facture devra transiter par une plateforme immatriculée par l’administration fiscale, appelée plateforme agréée (vous croiserez aussi l’ancien sigle PDP, pour plateforme de dématérialisation partenaire). Concrètement, votre facture partira de votre outil de facturation vers la plateforme de votre client, dans un format structuré que les machines savent lire : Factur-X, UBL ou CII. L’administration fiscale en recevra automatiquement les données.
Pour savoir où livrer chaque facture, les plateformes s’appuient sur un annuaire central géré par l’État, qui associe chaque entreprise (via son SIREN) à sa plateforme de réception. Vous n’avez pas à le remplir vous-même : votre plateforme s’en charge lorsqu’elle vous raccorde. C’est ce mécanisme qui rend le choix d’une plateforme incontournable, y compris pour recevoir.
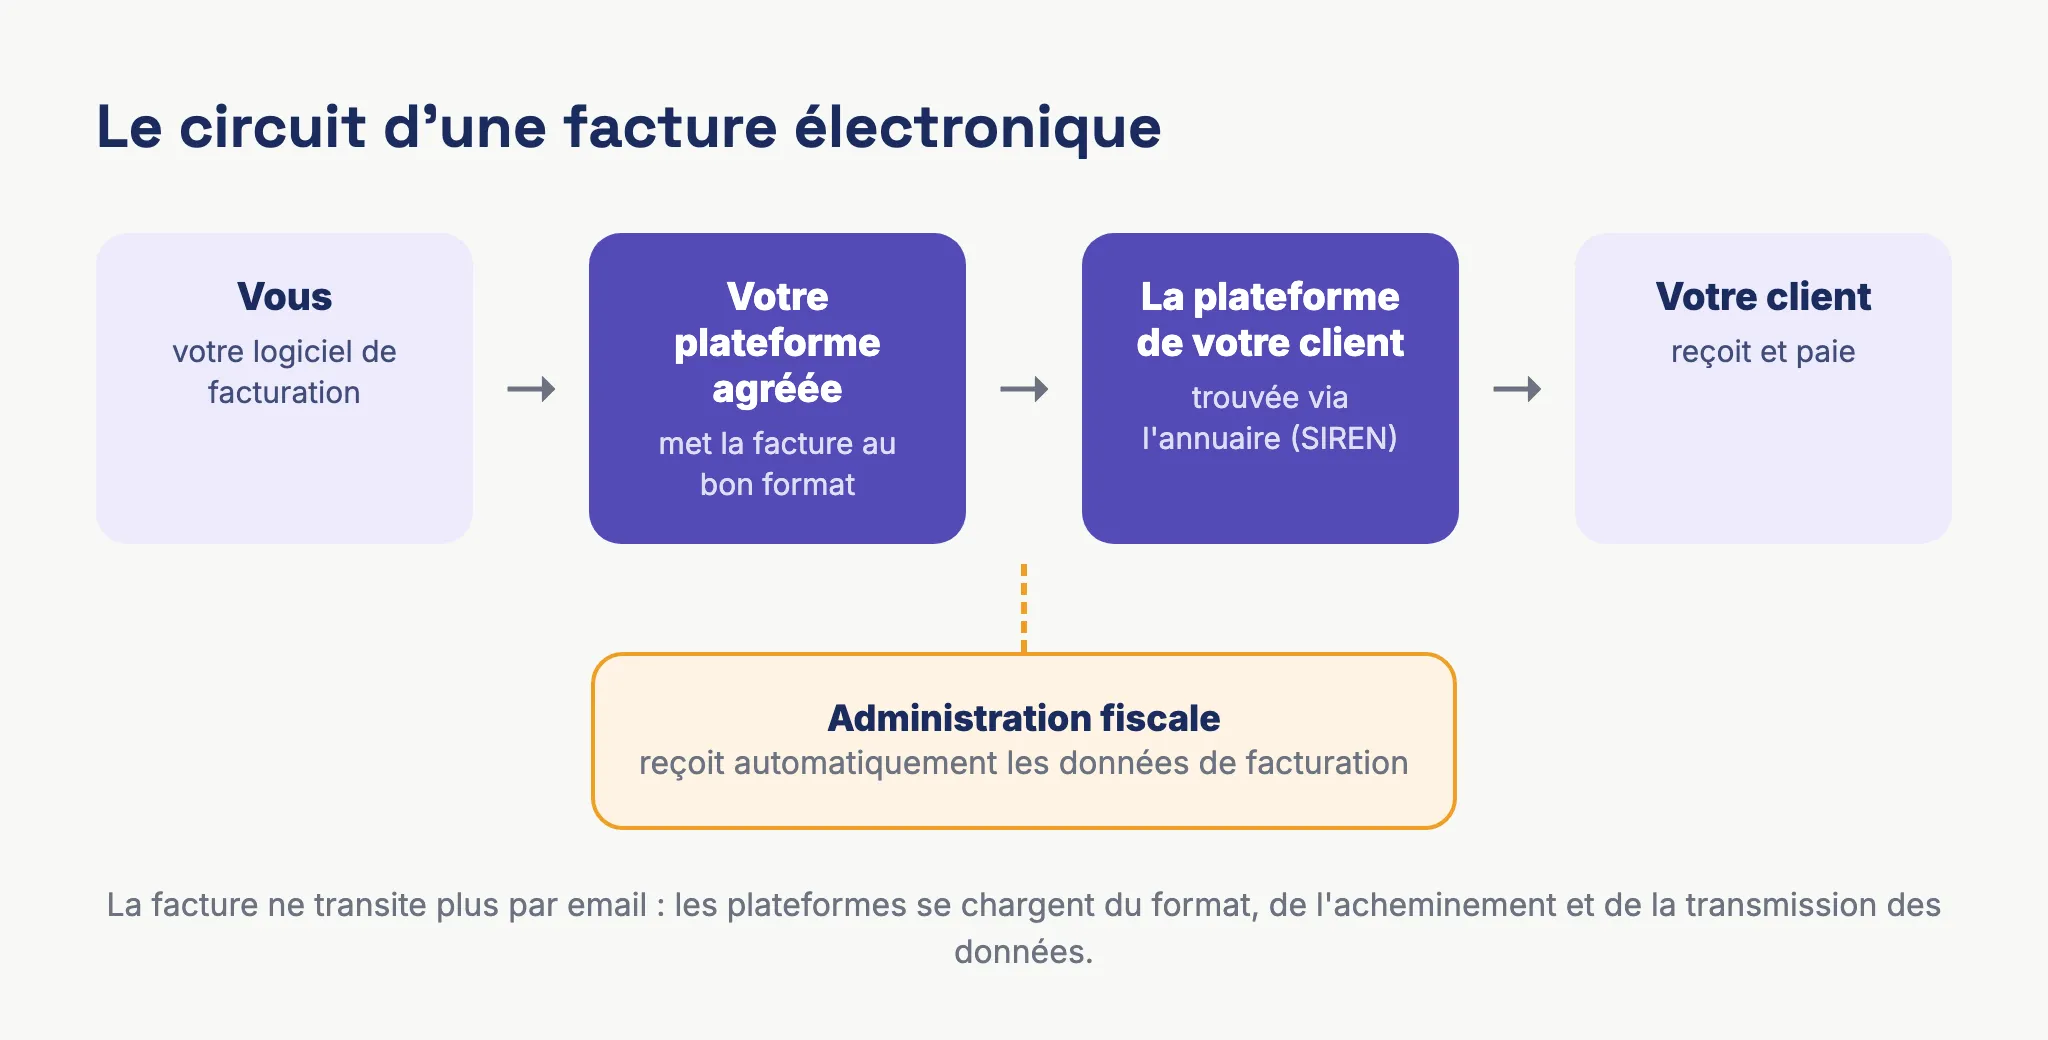
Le changement vaut en effet dans les deux sens. Vos fournisseurs français vous envoient désormais leurs factures par ce canal : c’est le volet réception, en vigueur depuis le 1er septembre 2026.
Un point a changé en cours de route et beaucoup d’articles anciens l’ignorent : l’État avait initialement prévu un portail public gratuit pour échanger les factures. Ce portail a été recentré en 2024 sur un rôle d’annuaire et de concentrateur de données. Pour échanger vos factures, il faut donc passer par une plateforme agréée, directement ou via votre logiciel de facturation.
Concerné même sans facturer la TVA ? Oui
C’est la question qui revient le plus chez les auto-entrepreneurs, et la source de la plupart des mauvaises surprises à venir.
En franchise en base de TVA (l’article 293 B que vous mentionnez sur vos factures), vous ne facturez pas la TVA. Mais au sens fiscal, vous restez un assujetti à la TVA. Or la réforme s’applique à tous les assujettis établis en France. Le fait de ne pas collecter de TVA ne vous en dispense pas.
Ce que cela implique pour vous :
- depuis le 1er septembre 2026, vous devez être en mesure de recevoir les factures électroniques de vos fournisseurs français ;
- à partir du 1er septembre 2027, vos factures à destination de clients professionnels français devront être émises au format électronique, via une plateforme ;
- vos ventes aux particuliers et vos ventes hors de France ne passeront pas par ce circuit, mais elles devront être déclarées à l’administration via le e-reporting (on y revient plus bas).
Autrement dit, un auto-entrepreneur qui ne travaille qu’avec des particuliers n’émettra pas de factures électroniques au sens strict, mais devra quand même transmettre ses données de ventes. Personne ne passe entre les mailles. Nous avons consacré un article complet au cas de la franchise de TVA : auto-entrepreneur sans TVA, êtes-vous concerné ?
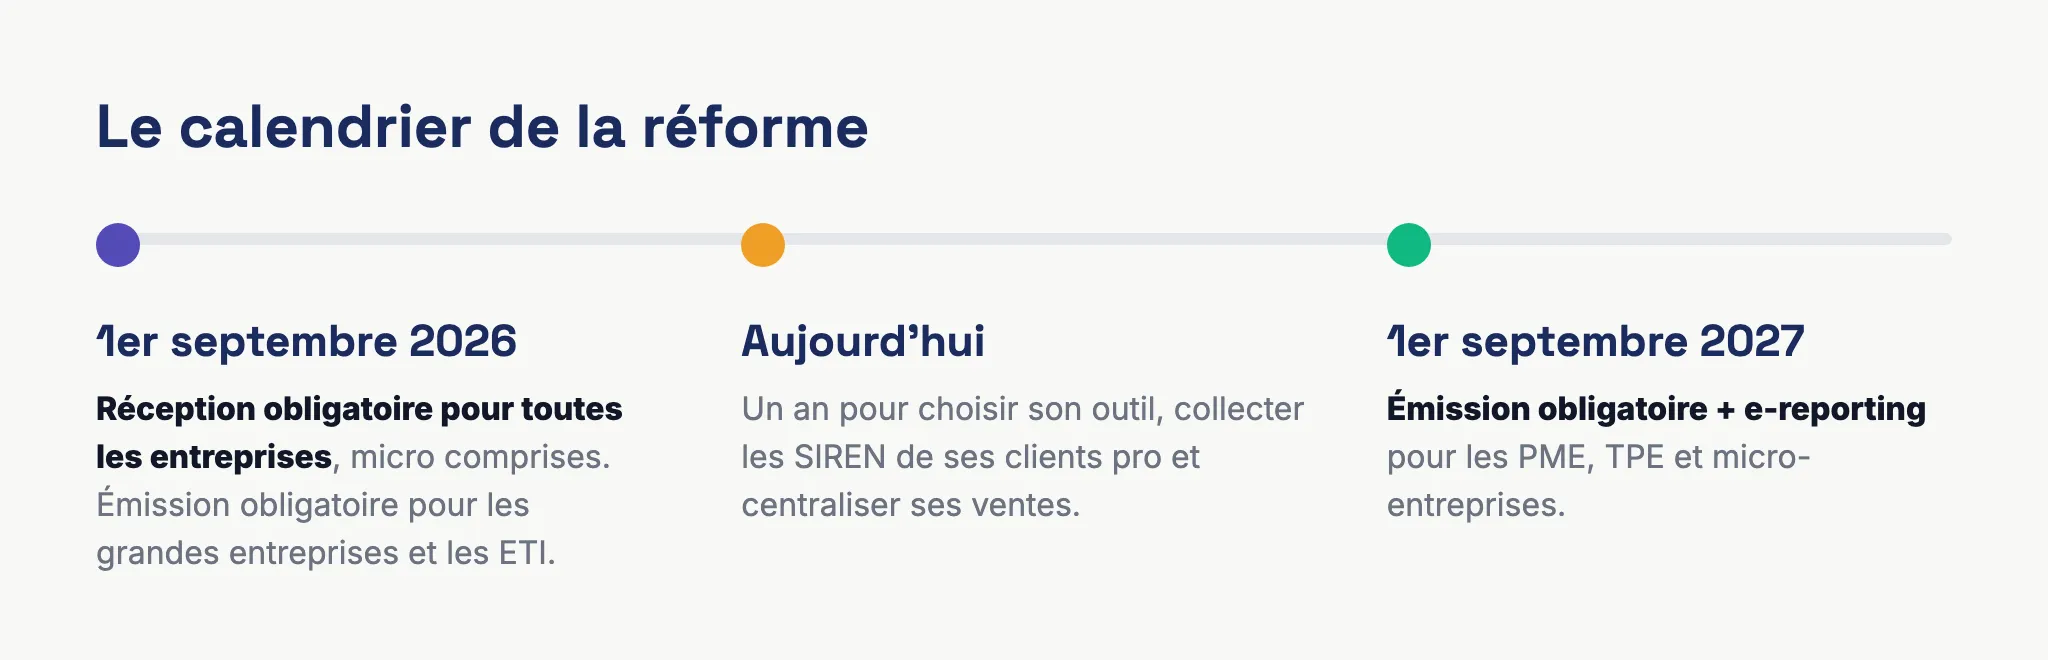
Le calendrier officiel
| Date | Obligation | Qui est concerné |
|---|---|---|
| 1er septembre 2026 | Recevoir les factures électroniques | Toutes les entreprises, y compris les micro-entreprises |
| 1er septembre 2026 | Émettre en format électronique | Grandes entreprises et entreprises de taille intermédiaire |
| 1er septembre 2027 | Émettre en format électronique + e-reporting | PME, TPE et micro-entreprises |
Vous avez donc un an devant vous pour le volet émission. C’est confortable si vous vous y prenez maintenant, beaucoup moins si vous découvrez le sujet en août 2027 en même temps que quelques millions d’autres entreprises.
Deux obligations distinctes : e-invoicing et e-reporting
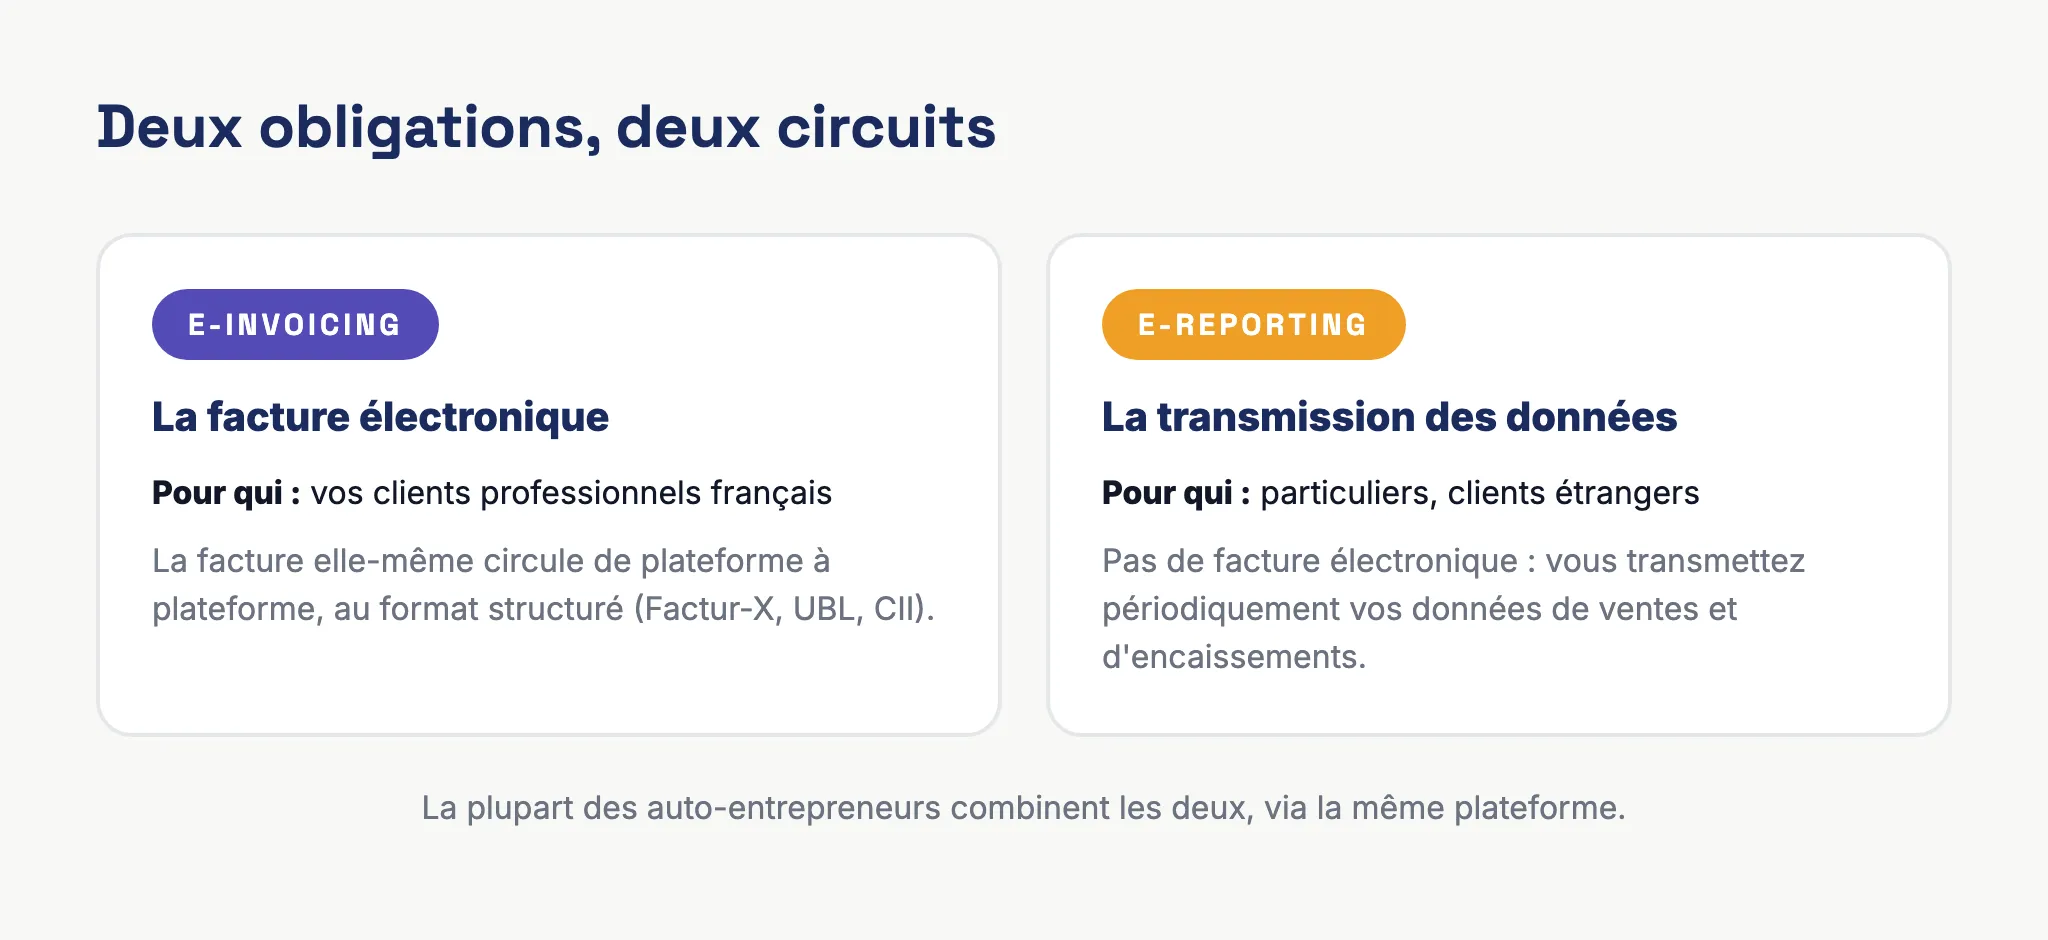
La réforme repose sur deux mécanismes complémentaires, et la distinction éclaire tous les cas particuliers.
La facturation électronique (e-invoicing) concerne vos ventes à des entreprises françaises assujetties à la TVA. La facture elle-même circule par les plateformes, et l’administration en reçoit les données au passage.
Le e-reporting concerne tout le reste : ventes à des particuliers, ventes à des clients étrangers, encaissements sur prestations de services. Ici, pas de facture électronique à émettre, mais une transmission périodique de vos données de transactions à l’administration, via la même plateforme. Pour une micro-entreprise au régime de la franchise, cette transmission suivra un rythme adapté à votre régime déclaratif ; votre plateforme ou votre logiciel la produit à partir de vos données de caisse ou de vos encaissements.
Pour un e-commerçant en micro-entreprise, le e-reporting sera souvent le volet principal : vos ventes Shopify ou Amazon à des particuliers relèvent de cette catégorie. Si vos données de ventes sont déjà centralisées et propres dans votre outil de facturation, cette transmission devient un non-événement. Si elles sont éparpillées entre trois plateformes et un tableur, c’est maintenant qu’il faut s’en occuper.
Quatre nouvelles mentions sur vos factures
La réforme s’accompagne de nouvelles mentions obligatoires, qui s’ajoutent à celles que vous connaissez déjà (numéro de facture, date, identités, mention 293 B le cas échéant). Elles servent au routage des factures et au pré-remplissage des déclarations.
| Nouvelle mention | Pourquoi |
|---|---|
| Le numéro SIREN de votre client professionnel | C’est la clé de routage dans l’annuaire central |
| L’adresse de livraison, si elle diffère de l’adresse de facturation | Fiabiliser les règles de TVA applicables |
| La nature de l’opération : livraison de biens, prestation de services, ou les deux | Déterminer le fait générateur de la TVA |
| L’option pour le paiement de la TVA d’après les débits, le cas échéant | Sans objet en franchise, mais utile si vous basculez à la TVA |
En pratique, un bon logiciel de facturation ajoute ces mentions pour vous. La seule qui demande un vrai travail de votre côté, c’est le SIREN de vos clients professionnels : si votre base clients n’en contient aucun, commencez la collecte dès maintenant. C’est la préparation la plus rentable qui soit, et elle ne coûte rien.
Plateforme agréée ou logiciel compatible : que choisir ?
Au moment de vous équiper, vous rencontrerez deux familles d’acteurs, et la nuance mérite d’être comprise avant de sortir la carte bleue.
Les plateformes agréées sont immatriculées par l’administration après audit. Elles seules ont le droit de transmettre les factures aux plateformes des destinataires et de faire remonter les données fiscales. Il en existe des dizaines, souvent pensées pour les flux de grandes entreprises, avec des tarifications à la facture.
Les logiciels de gestion et de facturation (dont Bizyness) ne sont pas tous eux-mêmes des plateformes agréées, et n’ont pas besoin de l’être : ils se raccordent à une plateforme agréée partenaire et pilotent tout le circuit pour vous. Vous continuez de créer vos factures comme avant, l’outil s’occupe du format, du routage et du e-reporting.
Pour une micro-entreprise, la deuxième option est presque toujours la bonne : vous n’avez ni le volume ni l’envie de gérer un contrat de plateforme en direct. La question à poser à votre éditeur de logiciel est donc simple : « à quelle plateforme agréée êtes-vous raccordé, et qu’est-ce que je dois faire de mon côté ? ». Si la réponse est floue, méfiance. Si vous facturez encore sous Word ou Excel, la question ne se pose même pas : ces modèles ne survivront pas à la réforme, il faudra un outil.
Le cas du vendeur en ligne : Shopify, Amazon et la réforme
C’est l’angle mort de la plupart des guides, et pourtant le quotidien de centaines de milliers de micro-entrepreneurs. Prenons le cas concret d’une créatrice qui vend ses bijoux sur sa boutique Shopify et sur Amazon, en franchise de TVA.
Ses ventes aux particuliers français ne donnent pas lieu à des factures électroniques. Elles alimentent le e-reporting : montants encaissés, période, ventilation. Ce sont des données que sa boutique possède déjà ; encore faut-il les transmettre dans le bon format, au bon rythme, via une plateforme.
Ses ventes à des clients professionnels français (une boutique qui lui commande un réassort, une entreprise qui offre ses créations) devront partir en facture électronique dès septembre 2027, avec le SIREN du client.
Ses ventes à des particuliers européens relèvent aussi du e-reporting. Et si son chiffre d’affaires vers l’UE dépasse le seuil de 10 000 € par an, elle bascule dans le régime OSS pour la TVA, avec des déclarations trimestrielles par pays de consommation. La réforme française ne remplace pas l’OSS : les deux coexistent, et les données doivent être cohérentes entre elles.
Ses achats professionnels (packaging, matières premières, abonnements) arrivent déjà, depuis septembre 2026, en factures électroniques chez sa plateforme de réception.
Ce qui rend ce cas exigeant, ce n’est pas la complexité de chaque règle, c’est la dispersion : les données vivent dans Shopify, Amazon, Stripe et PayPal, et l’administration attend une vision unifiée. C’est exactement le problème que Bizyness résout : les ventes de tous les canaux sont synchronisées en temps réel, les factures et avoirs générés automatiquement avec les bonnes mentions, la TVA (française, européenne, OSS ou IOSS) calculée selon le pays et le type de produit, et le raccordement à une plateforme agréée partenaire prépare l’émission comme le e-reporting. La réforme devient alors un réglage, pas un chantier.
Que risquez-vous si vous ne faites rien ?
Les sanctions prévues par les textes sont volontairement modérées, mais elles existent : 15 € par facture non émise au format électronique, plafonnés à 15 000 € par an, et 250 € par transmission de e-reporting manquante, avec un plafond annuel également fixé à 15 000 €.
Le vrai risque n’est pas tant l’amende que le blocage commercial : à partir de septembre 2027, une entreprise cliente attendra votre facture sur sa plateforme. Une facture PDF envoyée par email risque de ne jamais entrer dans son circuit de paiement. Le retard de conformité se transformera en retard d’encaissement.
Vous avez reçu un email de la DGFiP ?
Depuis 2026, l’administration fiscale écrit directement aux entreprises pour les informer de leurs obligations et les inviter à vérifier leur situation dans l’annuaire. Si vous avez reçu ce type de message, pas de panique : ce n’est ni une relance ni une sanction, c’est une campagne d’information. Vérifiez simplement que l’expéditeur est légitime (les fraudeurs surfent sur la réforme avec de faux emails « DGFiP » réclamant un paiement ou des identifiants), ne cliquez sur aucun lien de paiement, et profitez-en pour faire le point : avez-vous une plateforme de réception ? Votre logiciel est-il prêt pour 2027 ?
Comment vous préparer, étape par étape
1. Identifiez votre situation. Listez qui sont vos clients (entreprises françaises, particuliers, étrangers) et d’où viennent vos ventes (devis et factures manuelles, boutique en ligne, marketplaces). C’est cette cartographie qui détermine ce qui relèvera de la facturation électronique et ce qui relèvera du e-reporting.
2. Vérifiez votre outil de facturation. Posez la question du raccordement à une plateforme agréée. Chez Bizyness, la connexion à une plateforme partenaire est intégrée : vos factures partiront dans le bon format et vos données de e-reporting seront préparées à partir des ventes déjà synchronisées. Vous n’avez pas à devenir spécialiste de Factur-X, c’est précisément le rôle de l’outil.
3. Nettoyez vos données clients. Le circuit s’appuie sur le SIREN de vos clients professionnels pour router les factures. Une base clients sans SIREN, c’est l’assurance de factures en erreur. Prenez l’habitude dès maintenant de le demander à chaque nouveau client pro.
4. Centralisez vos canaux de vente. Si vous vendez en ligne, faites converger Shopify, Amazon, Stripe ou PayPal vers un seul outil avant 2027. Le e-reporting se prépare d’autant mieux que les données sont déjà réunies et réconciliées.
5. Anticipez la réception. Vérifiez que vous savez où arrivent les factures de vos fournisseurs et comment les retrouver. Cette partie est déjà en vigueur.
Les questions qui reviennent
Je suis auto-entrepreneur et tous mes clients sont des particuliers. Suis-je concerné ?
Oui, par le e-reporting : vous devrez transmettre périodiquement vos données de ventes à l’administration via une plateforme, à partir de septembre 2027. En revanche, vous n’émettrez pas de factures électroniques au sens strict, et vos factures à destination des particuliers ne changent pas de forme.
L’envoi de factures PDF par email reste-t-il autorisé ?
Avec vos clients particuliers, oui, rien ne change. Avec vos clients professionnels français, non : à partir de septembre 2027, la facture devra passer par les plateformes. Le PDF simple envoyé par mail n’est pas une facture électronique au sens de la réforme, l’administration le précise explicitement.
Dois-je m’inscrire quelque part avant septembre 2027 ?
Il n’y a pas de démarche administrative à faire auprès de l’État : l’annuaire est alimenté par les plateformes elles-mêmes. Le choix qui vous revient, c’est celui de la plateforme, et il se règle le plus souvent à travers votre logiciel de facturation. Si votre outil gère le raccordement, votre préparation se limite à vérifier ce point et à tenir vos données propres.
Que deviennent mes factures Shopify ou Amazon ?
Les ventes aux particuliers via votre boutique ou une marketplace relèvent du e-reporting. Il faudra transmettre les montants encaissés, la TVA le cas échéant et quelques données de transaction. Un outil qui synchronise déjà vos ventes en temps réel a tout ce qu’il faut pour produire ces déclarations sans ressaisie.
Je suis en franchise de TVA : la réforme va-t-elle m’obliger à facturer la TVA ?
Non. La réforme change le canal et le format des factures, pas votre régime fiscal. Tant que vous restez sous les seuils de la franchise, vos factures continuent de porter la mention « TVA non applicable, art. 293 B du CGI », y compris au format électronique.
La réforme peut-elle encore être reportée ?
Le calendrier a déjà été décalé une fois (il visait initialement 2024) et il est désormais inscrit dans la loi de finances avec les échéances de 2026 et 2027. La première marche, la réception obligatoire, est entrée en vigueur le 1er septembre 2026. Construire sa stratégie sur l’espoir d’un nouveau report serait un pari risqué.
La réforme n’a rien d’insurmontable pour une micro-entreprise : bien outillé, vous ne verrez presque rien passer. Bizyness prépare la facturation électronique avec une plateforme agréée partenaire, et vos ventes en ligne y sont déjà centralisées, factures et TVA comprises. Créez votre compte et testez-le sur vos propres ventes, ou parcourez notre page dédiée à la facturation électronique 2026 pour voir comment nous gérons chaque étape du circuit.
