

 English
TVA e-commerce et guichet unique OSS : vendre en UE sans se tromper de TVA
Seuil de 10 000 €, TVA du pays du client, déclaration trimestrielle OSS, stocks Amazon, dropshipping et produits numériques : le guide TVA des vendeurs en ligne qui livrent des particuliers dans l'Union européenne.
Une cliente belge commande sur votre boutique Shopify, puis un client allemand, puis une Italienne passée par votre fiche Amazon. Tant que ces ventes restent rares, vous facturez la TVA française et vous n’y pensez plus. Elles finissent pourtant par s’additionner, et à partir d’un certain montant chacune doit porter la TVA du pays de livraison : 21 % en Belgique, 19 % en Allemagne, 22 % en Italie. Le guichet unique OSS a été créé pour que vous puissiez déclarer et payer toute cette TVA étrangère depuis la France, sans ouvrir un dossier fiscal dans chaque pays.
Ce guide s’adresse aux vendeurs en ligne établis en France qui livrent des particuliers ailleurs dans l’Union européenne. Il explique quand la TVA du pays du client s’applique, comment calculer le seuil de 10 000 €, comment fonctionne la déclaration OSS, puis les situations propres à l’e-commerce : stock chez Amazon dans un autre pays, ventes sur marketplace, dropshipping, produits numériques et remboursements.
La règle depuis juillet 2021 : la TVA du pays de votre client
Le paquet TVA e-commerce, entré en vigueur le 1er juillet 2021, a remplacé les anciens seuils fixés pays par pays (35 000 € ou 100 000 € selon les États) par une règle commune à toute l’Union.
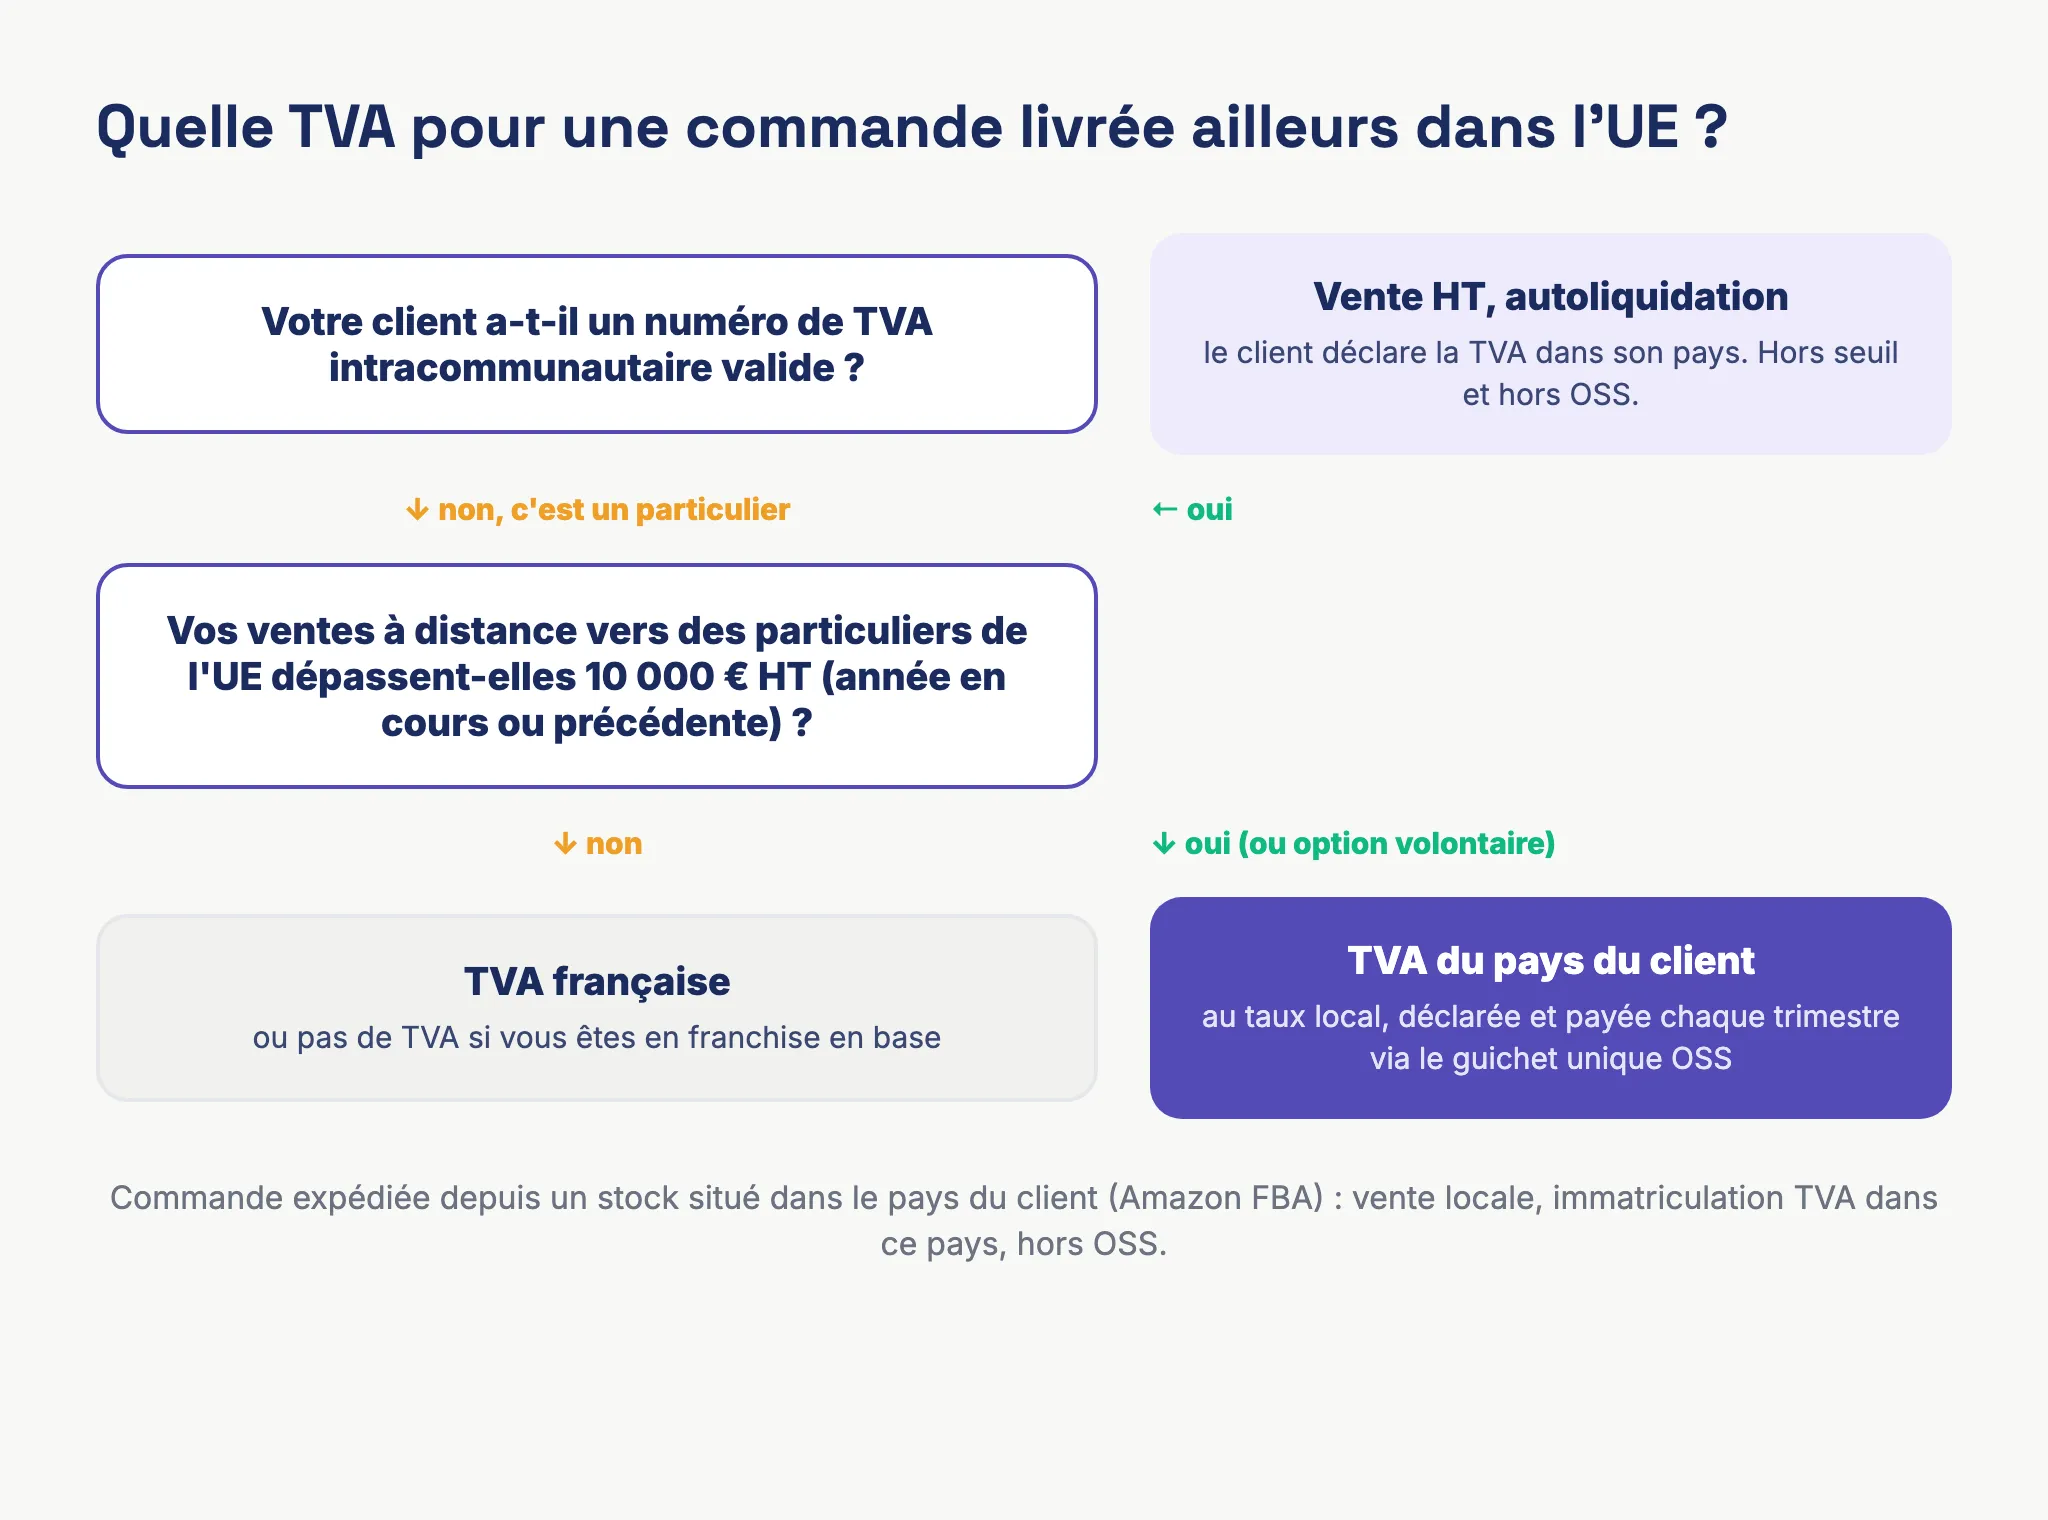
Elle vise les ventes à distance intracommunautaires : vous vendez un bien à un particulier (ou à une structure qui n’a pas de numéro de TVA), et le bien part de France, expédié par vous ou pour votre compte, vers un autre pays de l’Union. C’est le cas typique d’une commande passée sur votre site et livrée par La Poste, Colissimo ou un transporteur à un client espagnol.
Pour ces ventes, la TVA due est celle du pays d’arrivée du colis, au taux de ce pays. Une seule exception : les petits vendeurs qui restent sous le seuil de 10 000 € peuvent continuer à appliquer la TVA française.
Les ventes à des clients professionnels européens suivent une autre logique. Si votre client vous donne un numéro de TVA intracommunautaire valide, vous facturez hors taxe, avec une mention d’exonération, et c’est lui qui déclare la TVA dans son pays. Ces ventes n’entrent ni dans le seuil de 10 000 € ni dans l’OSS. Pensez à vérifier le numéro de votre client et à faire figurer le vôtre sur la facture, comme expliqué dans notre article sur le numéro de TVA intracommunautaire.
Le seuil de 10 000 € : comment le calculer
Le seuil de 10 000 € est global. Il additionne le montant hors taxes de toutes vos ventes à distance de biens vers les particuliers des autres pays de l’Union, tous pays confondus. Vos ventes de services électroniques à des particuliers européens (logiciels, contenus téléchargeables, abonnements en ligne) s’ajoutent au même compteur.
Ne comptent pas dans le calcul :
- vos ventes en France ;
- vos ventes à des professionnels européens munis d’un numéro de TVA ;
- vos ventes hors de l’Union (Suisse, Royaume-Uni, États-Unis), qui sont des exportations.
Le seuil s’apprécie sur l’année civile précédente et sur l’année en cours. Si vous avez dépassé 10 000 € l’an dernier, la TVA du pays du client s’applique dès le 1er janvier. Si vous le dépassez en cours d’année, elle s’applique à partir de la vente qui fait franchir le seuil, sans attendre l’année suivante.
Prenons une boutique de cosmétiques qui vend 600 € HT par mois en Belgique, 250 € en Allemagne et 150 € en Italie. Elle cumule 1 000 € de ventes à distance par mois et franchit le seuil en octobre. Les commandes européennes d’octobre à décembre portent la TVA belge, allemande ou italienne, et l’année suivante tout se fait d’emblée à la TVA du pays de destination.
Sous le seuil, vous pouvez aussi choisir d’appliquer volontairement la TVA du pays du client. L’option vaut pour deux années civiles au minimum. Elle intéresse surtout les boutiques qui savent qu’elles vont franchir le seuil et préfèrent paramétrer leurs taxes une bonne fois.
Pour estimer votre situation pays par pays, vous pouvez utiliser notre simulateur de TVA OSS.
Micro-entrepreneur en franchise de TVA : ce qui se passe au-delà de 10 000 €
Si vous êtes micro-entrepreneur et que vous bénéficiez de la franchise en base, vous facturez sans TVA en France tant que vous restez sous les seuils de la franchise (détaillés dans notre article sur le seuil de TVA auto-entrepreneur). Vos ventes européennes à des particuliers suivent la même règle tant qu’elles restent sous 10 000 € par an : elles sont considérées comme réalisées en France, donc sans TVA.
Au-delà de 10 000 €, ces ventes deviennent taxables dans le pays du client, et la franchise française ne les couvre plus. Vous devez alors facturer la TVA du pays de destination sur ces commandes, obtenir un numéro de TVA intracommunautaire et vous inscrire au guichet unique OSS pour la reverser. Vos ventes en France, elles, peuvent rester en franchise si vous ne dépassez pas les seuils français.
Cette situation mixte est fréquente chez les créateurs qui vendent sur Etsy, Shopify ou leur propre site. Comme elle touche à la fois votre régime français et vos obligations européennes, un échange avec un expert-comptable au moment du dépassement vous évitera des erreurs de facturation.
Le guichet unique OSS, mode d’emploi
Le guichet unique OSS (One-Stop Shop) est un service de l’administration fiscale française. Il vous permet de déclarer et de payer en une fois la TVA due dans tous les autres pays de l’Union sur vos ventes à distance. La France reverse ensuite à chaque pays la part qui lui revient. Sans OSS, vous devriez vous immatriculer à la TVA en Belgique, en Allemagne, en Italie et partout où vous livrez.
S’inscrire
L’inscription se fait en ligne depuis votre espace professionnel sur impots.gouv.fr, il faut donc déjà disposer d’un numéro de TVA intracommunautaire. Le régime s’applique en principe à partir du premier jour du trimestre qui suit votre demande. Si vous franchissez le seuil en cours de trimestre, il peut s’appliquer dès votre première vente concernée, à condition de vous inscrire au plus tard le 10 du mois suivant.
Déclarer et payer chaque trimestre
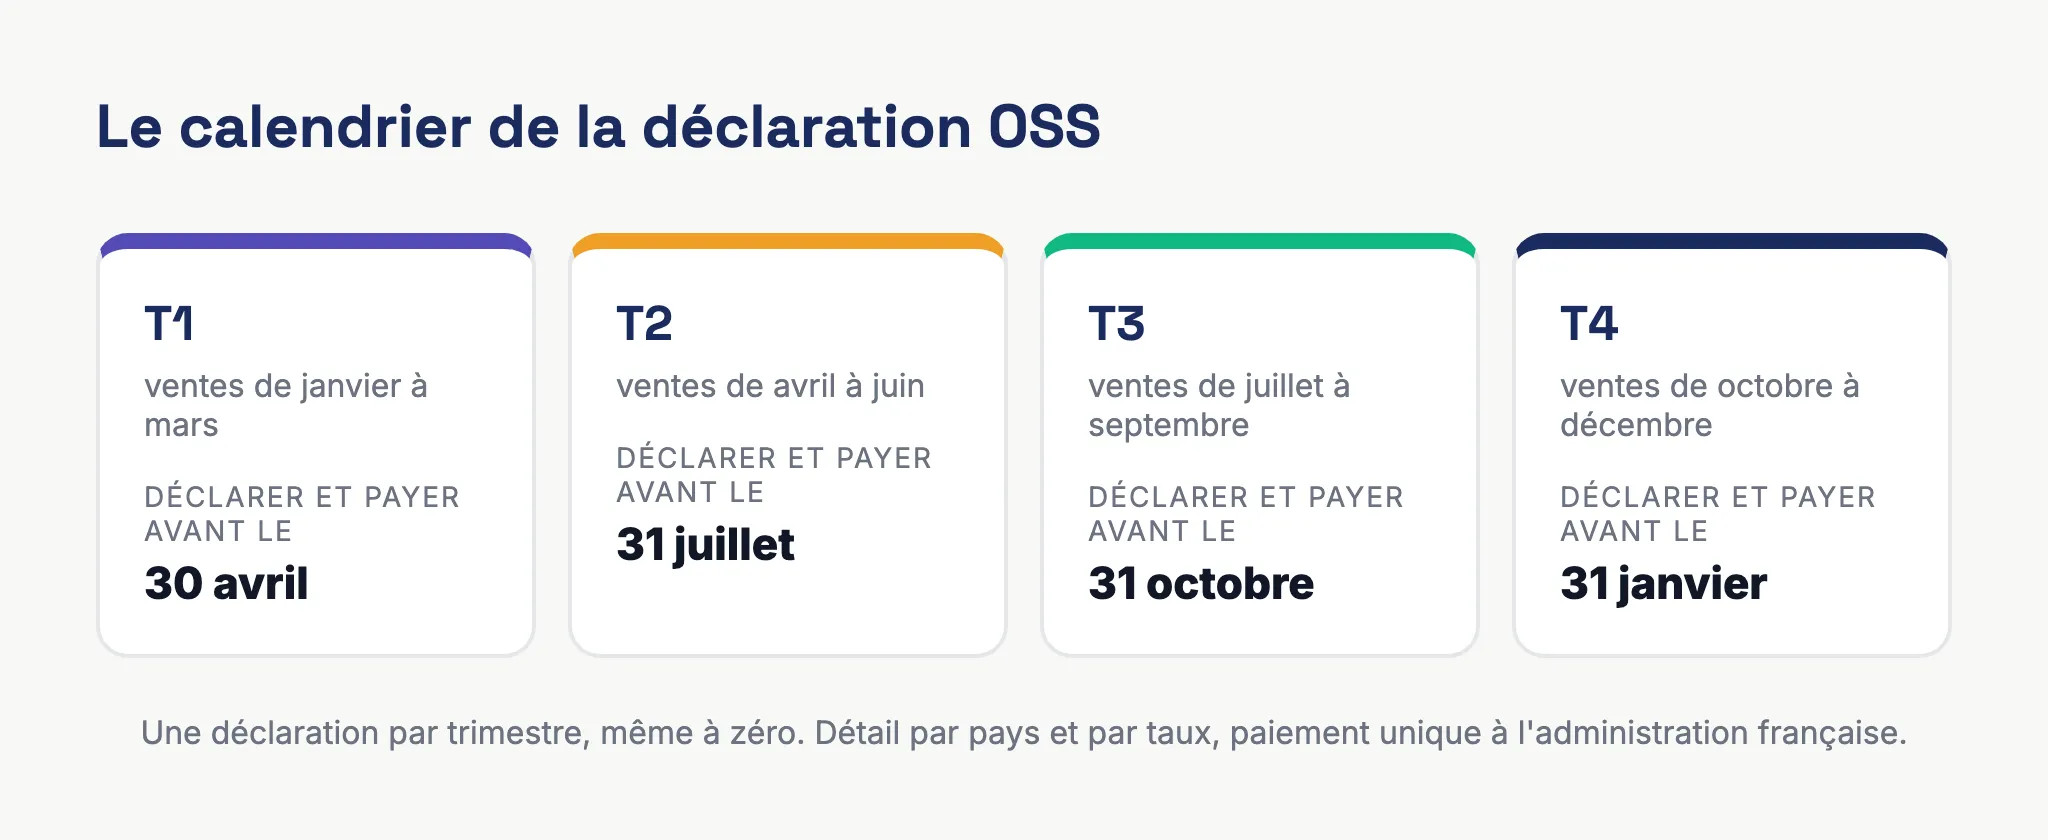
La déclaration OSS est trimestrielle. Vous y indiquez, pour chaque pays de destination et chaque taux de TVA, le montant hors taxes de vos ventes et la TVA correspondante. Elle doit être déposée et payée avant la fin du mois qui suit le trimestre. Si vous n’avez rien vendu à l’étranger sur la période, vous déposez quand même une déclaration à zéro.
| Trimestre | Ventes concernées | Date limite de déclaration et de paiement |
|---|---|---|
| 1er trimestre | janvier à mars | 30 avril |
| 2e trimestre | avril à juin | 31 juillet |
| 3e trimestre | juillet à septembre | 31 octobre |
| 4e trimestre | octobre à décembre | 31 janvier |
Une erreur sur une déclaration déjà déposée se corrige dans une déclaration ultérieure, dans un délai de trois ans. Vous devez aussi conserver le détail de vos ventes OSS (date, pays, montant, taux appliqué, preuve du lieu de livraison) pendant dix ans, car chaque pays de destination peut vous le demander.
Ce que l’OSS ne remplace pas
L’OSS ne sert qu’aux ventes à distance vers les particuliers européens. Vos ventes en France restent déclarées sur votre déclaration de TVA habituelle, CA3 ou CA12 (voir notre guide de la déclaration de TVA). La TVA que vous payez sur vos achats français se déduit aussi sur cette déclaration française.
L’OSS ne permet pas non plus de déclarer une vente faite depuis un stock situé dans un autre pays à un client de ce même pays, comme on le verra plus bas avec Amazon.
Les taux à appliquer
Chaque pays fixe ses taux. Le taux normal est de 19 % en Allemagne, 21 % en Belgique, en Espagne et aux Pays-Bas, 22 % en Italie, 23 % au Portugal. Les taux réduits varient beaucoup d’un pays à l’autre : un livre, un aliment ou un vêtement pour enfant n’a pas le même taux à Bruxelles qu’à Madrid. Votre outil de facturation doit donc connaître la nature de chaque produit, en plus du pays de livraison, pour appliquer le bon taux.
Les situations propres aux vendeurs en ligne
Les règles ci-dessus décrivent le cas le plus simple : une boutique qui expédie depuis la France. Dans la réalité, une grande partie des e-commerçants ont au moins une des situations suivantes, qui changent la façon de déclarer.
Votre stock est dans un autre pays (Amazon FBA, entrepôt logistique)
Si vous envoyez du stock dans un entrepôt Amazon en Allemagne, en Pologne ou en Espagne, ou chez un logisticien étranger, deux règles s’appliquent.
Le transfert du stock est lui-même une opération déclarée : la France considère que vous livrez vos propres biens dans l’autre pays, et l’autre pays considère que vous les y achetez. Ensuite, quand un client allemand achète un produit stocké en Allemagne, la vente est une vente locale allemande. Elle ne passe pas par l’OSS.
Dans les deux cas, vous devez vous immatriculer à la TVA dans le pays où se trouve le stock et y déposer des déclarations locales. Avec le programme Pan-EU d’Amazon, qui répartit votre stock entre plusieurs pays, cela peut faire quatre ou cinq immatriculations. Seules les commandes expédiées d’un pays vers un autre restent dans le périmètre de l’OSS. Si vous vendez sur Amazon, vérifiez dans vos rapports d’où part chaque commande avant de la ranger dans la bonne déclaration.
Vous vendez sur une marketplace
Les marketplaces collectent la TVA à la place du vendeur dans deux cas seulement : les ventes de biens importés d’une valeur de 150 € maximum, et les ventes réalisées par des vendeurs établis hors de l’Union. Si votre entreprise est française, la marketplace ne reverse pas la TVA de vos ventes européennes à votre place. Vos ventes Amazon, Etsy ou Cdiscount livrées à des particuliers européens entrent dans votre seuil de 10 000 € et dans votre déclaration OSS, au même titre que les commandes de votre propre site.
Vous faites du dropshipping depuis la Chine
Quand le produit part directement d’un fournisseur hors Union vers votre client européen, l’opération devient une importation, qui relève d’un autre guichet : l’IOSS (Import One-Stop Shop). Pour les colis d’une valeur de 150 € maximum, l’IOSS vous permet de facturer la TVA du pays du client au moment de la commande et de la déclarer chaque mois. Le colis passe la douane sans que votre client ait à payer de TVA ou de frais de dossier à la livraison. Au-delà de 150 €, la TVA et les droits de douane sont payés à l’importation, en général par le transporteur qui les refacture.
Depuis le 1er juillet 2026, les colis de faible valeur ne bénéficient plus de la franchise de droits de douane. Un droit forfaitaire de 3 € par article s’applique aux envois de 150 € maximum, en attendant la réforme douanière européenne prévue pour 2028. La TVA via l’IOSS fonctionne comme avant, mais votre marge unitaire sur les petits articles importés baisse. Si vous vendez via une marketplace, c’est elle qui collecte la TVA sur ces ventes importées.
Pour la facturation de ce modèle, notre article sur la facturation en dropshipping avec Shopify complète ce point.
Vous vendez des produits numériques ou des formations en ligne
Les ebooks, logiciels, modèles téléchargeables, abonnements à du contenu et formations en ligne automatisées sont des services électroniques. Vendus à des particuliers européens, ils suivent la même règle que les biens : TVA française sous le seuil de 10 000 €, TVA du pays du client au-delà, avec une déclaration via l’OSS. Le compteur de 10 000 € est commun aux biens et aux services électroniques.
La difficulté tient à la preuve du pays du client, puisqu’il n’y a pas d’adresse de livraison. Il faut conserver des éléments concordants, comme l’adresse de facturation, le pays de la carte bancaire ou l’adresse IP. Les plateformes de paiement comme Stripe ou PayPal fournissent ces informations, et votre outil de facturation doit les récupérer pour chaque vente.
Vous remboursez une commande européenne
Un remboursement total ou partiel donne lieu à un avoir, au même taux de TVA que la facture d’origine. Si le client était allemand et la vente taxée à 19 %, l’avoir corrige 19 % de TVA allemande. Si la vente a déjà été déclarée dans un trimestre précédent, la correction passe dans une déclaration OSS suivante. Sur une boutique qui gère beaucoup de retours, c’est souvent là que les écarts s’accumulent entre la comptabilité et les déclarations.
OSS et facture électronique : ce qui change en 2026 et 2027
La réforme de la facturation électronique s’ajoute à l’OSS. Vos ventes à des particuliers, en France comme dans le reste de l’Union, relèvent de l’e-reporting, sans facture électronique au format structuré : vous transmettez régulièrement à l’administration les données de vos transactions, via une plateforme agréée (ex-PDP).
Pour une entreprise établie en France, les ventes européennes déclarées via l’OSS restent dans le périmètre de l’e-reporting, avec un détail par pays de destination. L’e-reporting est obligatoire depuis le 1er septembre 2026 pour les grandes entreprises et les ETI, et le sera le 1er septembre 2027 pour les PME, TPE et micro-entreprises. Depuis le 1er septembre 2026, toutes les entreprises doivent déjà pouvoir recevoir des factures électroniques.
Le calendrier complet et le rôle de la plateforme agréée sont expliqués dans notre guide de la facturation électronique pour les auto-entrepreneurs. Pour le circuit d’une commande Shopify ou WooCommerce jusqu’à l’administration, voyez notre article sur la facture électronique sur Shopify et WooCommerce.
Automatiser la TVA OSS sur une boutique en ligne
Une déclaration OSS demande le total des ventes par pays et par taux sur le trimestre, remboursements déduits. Avec quelques dizaines de commandes européennes, un tableur suffit encore. Au-delà, il devient difficile de tenir à jour à la main le taux de chaque pays et de chaque catégorie de produit, le compteur de 10 000 €, la provenance de chaque commande Amazon et les avoirs.
Un outil adapté doit au minimum :
- calculer la TVA de chaque commande selon le pays de livraison et la nature du produit ;
- suivre le cumul de vos ventes à distance et vous signaler l’approche du seuil ;
- distinguer les ventes expédiées depuis la France de celles expédiées depuis un stock étranger ;
- produire l’état récapitulatif par pays et par taux à reporter dans la déclaration OSS ;
- générer les avoirs au bon taux quand un client européen est remboursé.
Pour une vue d’ensemble des obligations d’une boutique, de la tenue des comptes aux déclarations, consultez aussi notre article sur la comptabilité e-commerce.
Questions fréquentes
Le seuil de 10 000 € s’apprécie-t-il pays par pays ?
Non. Il s’agit d’un seuil unique pour l’ensemble de vos ventes à distance vers des particuliers des autres pays de l’Union, auxquelles s’ajoutent vos ventes de services électroniques. 4 000 € en Belgique et 6 000 € en Allemagne font 10 000 €.
L’inscription au guichet unique OSS est-elle obligatoire ?
Non, mais sans OSS vous devez vous immatriculer à la TVA dans chaque pays où vous livrez des particuliers au-delà du seuil. Pour une boutique qui livre plusieurs pays, l’OSS évite donc plusieurs immatriculations et autant de déclarations étrangères.
Peut-on récupérer la TVA sur ses achats via l’OSS ?
Non. La déclaration OSS ne contient que la TVA collectée sur vos ventes. La TVA sur vos achats français se déduit sur votre déclaration française. La TVA payée dans un autre pays se récupère par une procédure de remboursement distincte, également en ligne sur impots.gouv.fr.
Je vends sur Amazon depuis la France, Amazon déclare-t-il ma TVA européenne ?
Non, pas pour une entreprise établie en France qui vend des biens déjà présents dans l’Union. Amazon peut calculer la TVA sur certaines ventes, mais c’est vous qui la déclarez, via l’OSS pour les commandes expédiées depuis la France et via des déclarations locales pour celles expédiées depuis un stock étranger.
Que se passe-t-il si je n’ai pas appliqué la bonne TVA ?
La TVA du pays du client reste due, même si vous avez facturé la TVA française. Vous corrigez dans une déclaration OSS ultérieure, dans la limite de trois ans. Plus l’erreur est découverte tard, plus le rattrapage pèse sur votre trésorerie, puisque la TVA n’a pas été facturée au client.
Automatiser la TVA européenne de votre boutique
Bizyness récupère automatiquement les commandes et les remboursements de Shopify, WooCommerce, Amazon, Stripe et PayPal, et calcule la TVA de chaque vente selon le pays du client et le type de produit. Le seuil de 10 000 € est suivi en continu, et les états OSS et IOSS sont prêts à reporter dans vos déclarations. Toutes les fonctionnalités sont incluses dans chaque plan. Pour le détail de la prise en charge, voyez notre page OSS et IOSS.
