
Livre des recettes auto-entrepreneur : modèle, règles et méthode
Mentions obligatoires, règles de forme, modèle rempli et cas des ventes en ligne : comment tenir le livre des recettes de votre micro-entreprise sans erreur.
Le livre des recettes est le seul document comptable que la loi impose à tous les micro-entrepreneurs. Il s’agit d’une liste datée de l’argent que vous encaissez, tenue au fil de l’eau et présentée à l’administration si elle la demande. Quand vos ventes passent par Shopify, Amazon, Stripe ou PayPal, sa tenue demande plus d’attention, parce que les sommes qui arrivent sur votre compte bancaire ne correspondent plus aux montants payés par vos clients.
Ce guide reprend les règles officielles, propose un modèle rempli et détaille la façon de tenir ce livre quand vous vendez en ligne.
Qu’est-ce que le livre des recettes ?
Le livre des recettes, que l’administration appelle aussi livre-journal des recettes, recense dans l’ordre chronologique toutes les sommes que votre micro-entreprise encaisse dans le cadre de son activité. Chaque encaissement y figure avec sa date, son montant, son origine, son mode de règlement et la pièce qui le justifie (en général, le numéro de la facture).
Pour vous, c’est la base de vos déclarations de chiffre d’affaires à l’Urssaf : si le livre est à jour, la déclaration mensuelle ou trimestrielle consiste à recopier un total. Pour l’administration, c’est le document qui relie le chiffre d’affaires déclaré à vos factures. La doctrine fiscale prévoit que le livre est tenu et présenté sur demande, appuyé des factures et des autres pièces justificatives.
Le livre résume vos factures et renvoie vers chacune d’elles. Si vous voulez une vue d’ensemble des autres obligations du statut, notre guide sur la comptabilité de l’auto-entrepreneur les reprend une par une.
Qui doit tenir un livre des recettes ?
Tous les micro-entrepreneurs, quelle que soit leur activité : vente de marchandises, prestations de services commerciales ou artisanales, professions libérales. Le montant du chiffre d’affaires ne change rien, même une activité très réduite y est soumise.
Une seconde obligation s’ajoute pour une partie d’entre eux. Si votre activité principale consiste à vendre des marchandises, des objets, des fournitures ou des denrées, ou à fournir un logement, vous devez aussi tenir un registre des achats récapitulé par année. Les prestataires de services en sont dispensés. Un e-commerçant qui revend des produits est donc concerné par les deux documents.
La fiche officielle du service public précise enfin qu’un micro-entrepreneur en franchise en base de TVA tient un livre-journal présentant le détail de ses recettes jour par jour, en plus d’un registre annuel de ses achats de biens et de services, avec les factures correspondantes.
Les mentions obligatoires
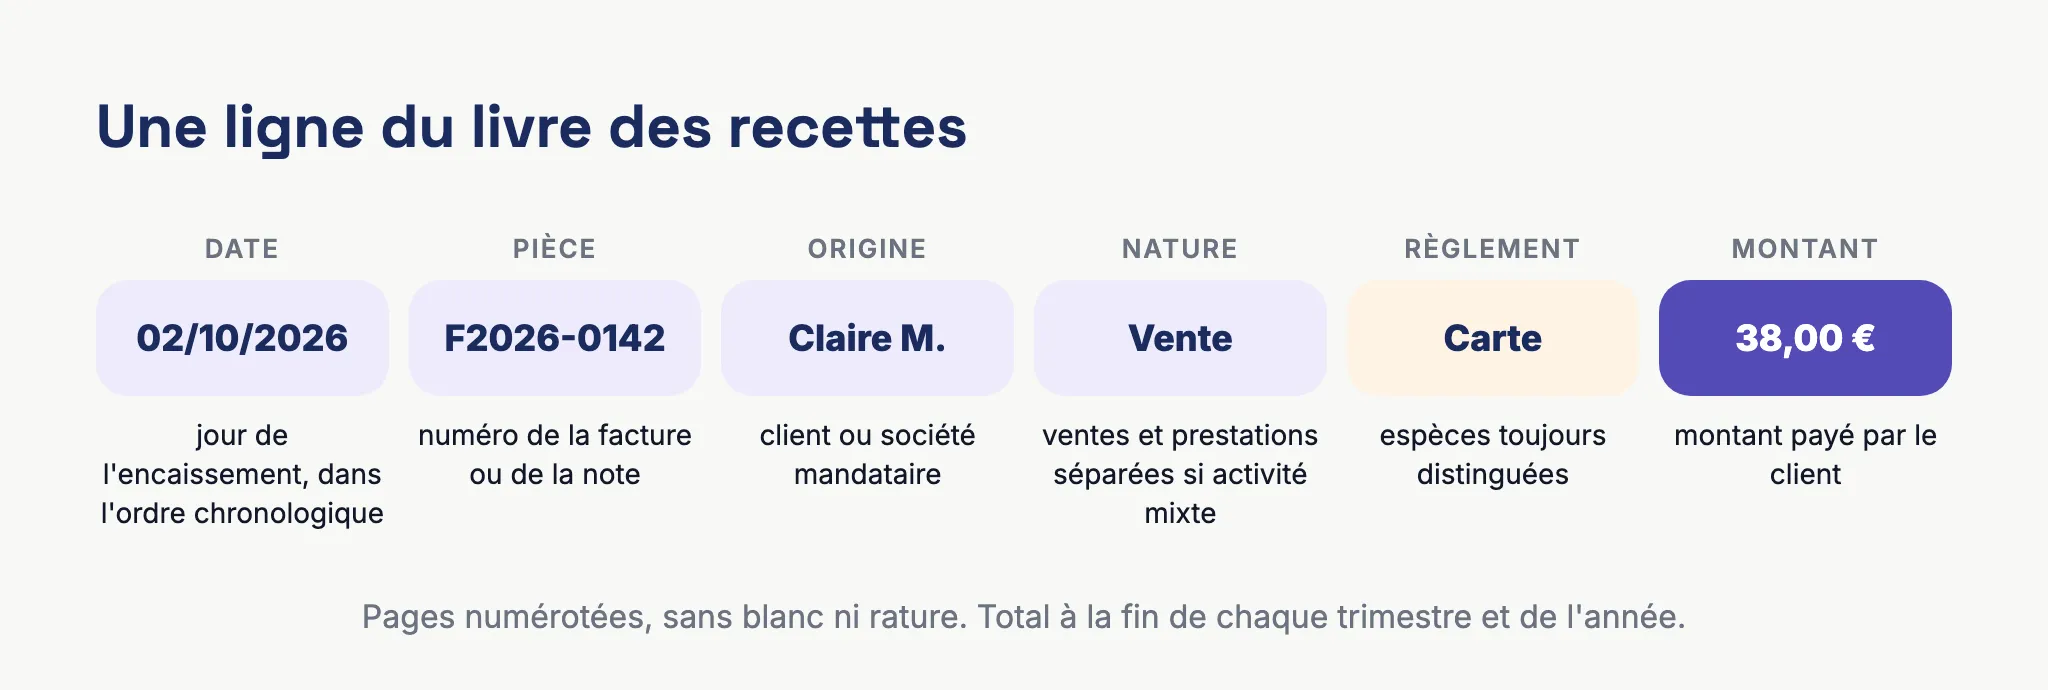
Chaque recette inscrite doit comporter les informations suivantes :
- la date d’encaissement, car le livre suit l’ordre chronologique des paiements reçus ;
- le montant de la recette ;
- son origine, c’est-à-dire l’identité du client ou de la société mandataire qui a encaissé pour vous ;
- le mode de règlement (chèque, espèces, carte, virement…), en distinguant toujours les espèces des autres moyens de paiement ;
- la référence de la pièce justificative, le plus souvent le numéro de la facture ou de la note.
Pour les professions libérales, la fiche Service Public ne cite pas la référence des pièces parmi les mentions, mais la noter vous fera gagner du temps si l’on vous demande de justifier une recette.
Si votre activité est mixte, par exemple la vente de produits et des ateliers payants, les ventes et les prestations de services doivent apparaître séparément dans le livre, comme sur les factures. C’est aussi ce qui vous permet de déclarer chaque catégorie de chiffre d’affaires dans la bonne case à l’Urssaf, puisque les taux de cotisations ne sont pas les mêmes.
Si vous facturez la TVA, prévoyez une colonne pour le montant hors taxes et une autre pour la TVA. Le chiffre d’affaires à déclarer à l’Urssaf s’entend hors TVA. En franchise en base, vous ne facturez pas de TVA et la question ne se pose pas.
Les règles de forme à respecter
La présentation du livre est encadrée par la doctrine fiscale (BOI-BIC-DECLA-30-30) et par la fiche Service Public.
Les recettes sont inscrites dans l’ordre chronologique de leur encaissement, sur des pages numérotées, sans blanc ni rature. Vous ne laissez pas de ligne vide pour compléter plus tard et vous ne corrigez pas une ligne en la raturant. Une fois enregistrée, une écriture ne peut plus être modifiée : une erreur se corrige par une nouvelle ligne qui l’annule ou la rectifie, datée du jour de la correction.
Le montant des recettes est totalisé à la fin de chaque trimestre et à la fin de l’année. Si vous déclarez votre chiffre d’affaires chaque mois, rien ne vous empêche de faire aussi un sous-total mensuel, il vous servira directement pour la déclaration.
Une souplesse existe pour les petites ventes. Pour les ventes au détail et les services rendus à des particuliers, vous pouvez inscrire les recettes de façon globale à la fin de chaque journée lorsque leur montant unitaire n’excède pas 76 €. Un créateur qui vend une vingtaine de bijoux sur un marché peut ainsi noter un total en fin de journée plutôt que vingt lignes, en distinguant toujours ce qui a été payé en espèces.
Modèle de livre des recettes rempli
Voici à quoi ressemble un livre des recettes tenu correctement, pour une boutique en ligne en franchise en base de TVA qui vend des bougies et propose quelques ateliers. Les noms des clients sont fictifs.
| Date d’encaissement | Pièce | Client ou origine | Nature | Règlement | Montant |
|---|---|---|---|---|---|
| 02/10/2026 | F2026-0142 | Claire M. (boutique Shopify) | Vente | Carte | 38,00 € |
| 02/10/2026 | F2026-0143 | Julien P. (boutique Shopify) | Vente | PayPal | 64,50 € |
| 05/10/2026 | F2026-0144 | Sophie L. | Prestation (atelier) | Virement | 120,00 € |
| 09/10/2026 | Total du jour | Ventes au marché de Lille | Vente | Espèces | 186,00 € |
| 09/10/2026 | Total du jour | Ventes au marché de Lille | Vente | Carte | 94,00 € |
| 14/10/2026 | AV2026-0007 | Julien P. (remboursement de F2026-0143) | Vente | PayPal | −64,50 € |
| … | … | … | … | … | … |
| 31/12/2026 | Total du 4e trimestre, ventes | 6 482,00 € | |||
| 31/12/2026 | Total du 4e trimestre, prestations | 840,00 € |
Quelques remarques sur ce modèle :
- le remboursement du 14 octobre ne modifie pas la ligne du 2 octobre. Il fait l’objet d’une ligne négative, datée du jour du remboursement, qui renvoie vers la facture d’avoir. Notre article sur la facture d’avoir explique comment l’établir ;
- les ventes du marché sont regroupées en fin de journée parce que chaque article coûtait moins de 76 €, avec une ligne pour les espèces et une ligne pour la carte ;
- les totaux séparent les ventes et l’atelier, ce qui correspond aux deux cases de la déclaration Urssaf.
Le site du service public renvoie aussi vers un modèle de livre des recettes au format PDF publié par Bpifrance Création, que vous pouvez imprimer et remplir à la main.
Tenir son livre des recettes quand on vend en ligne
Sur une boutique en ligne ou une marketplace, l’argent ne vous arrive pas directement du client. Il passe par un prestataire de paiement (Shopify Payments, Stripe, PayPal) ou par la plateforme elle-même, qui retient ses frais et vous reverse le solde, souvent en un seul virement qui regroupe plusieurs jours de commandes.
Inscrire le montant payé par le client
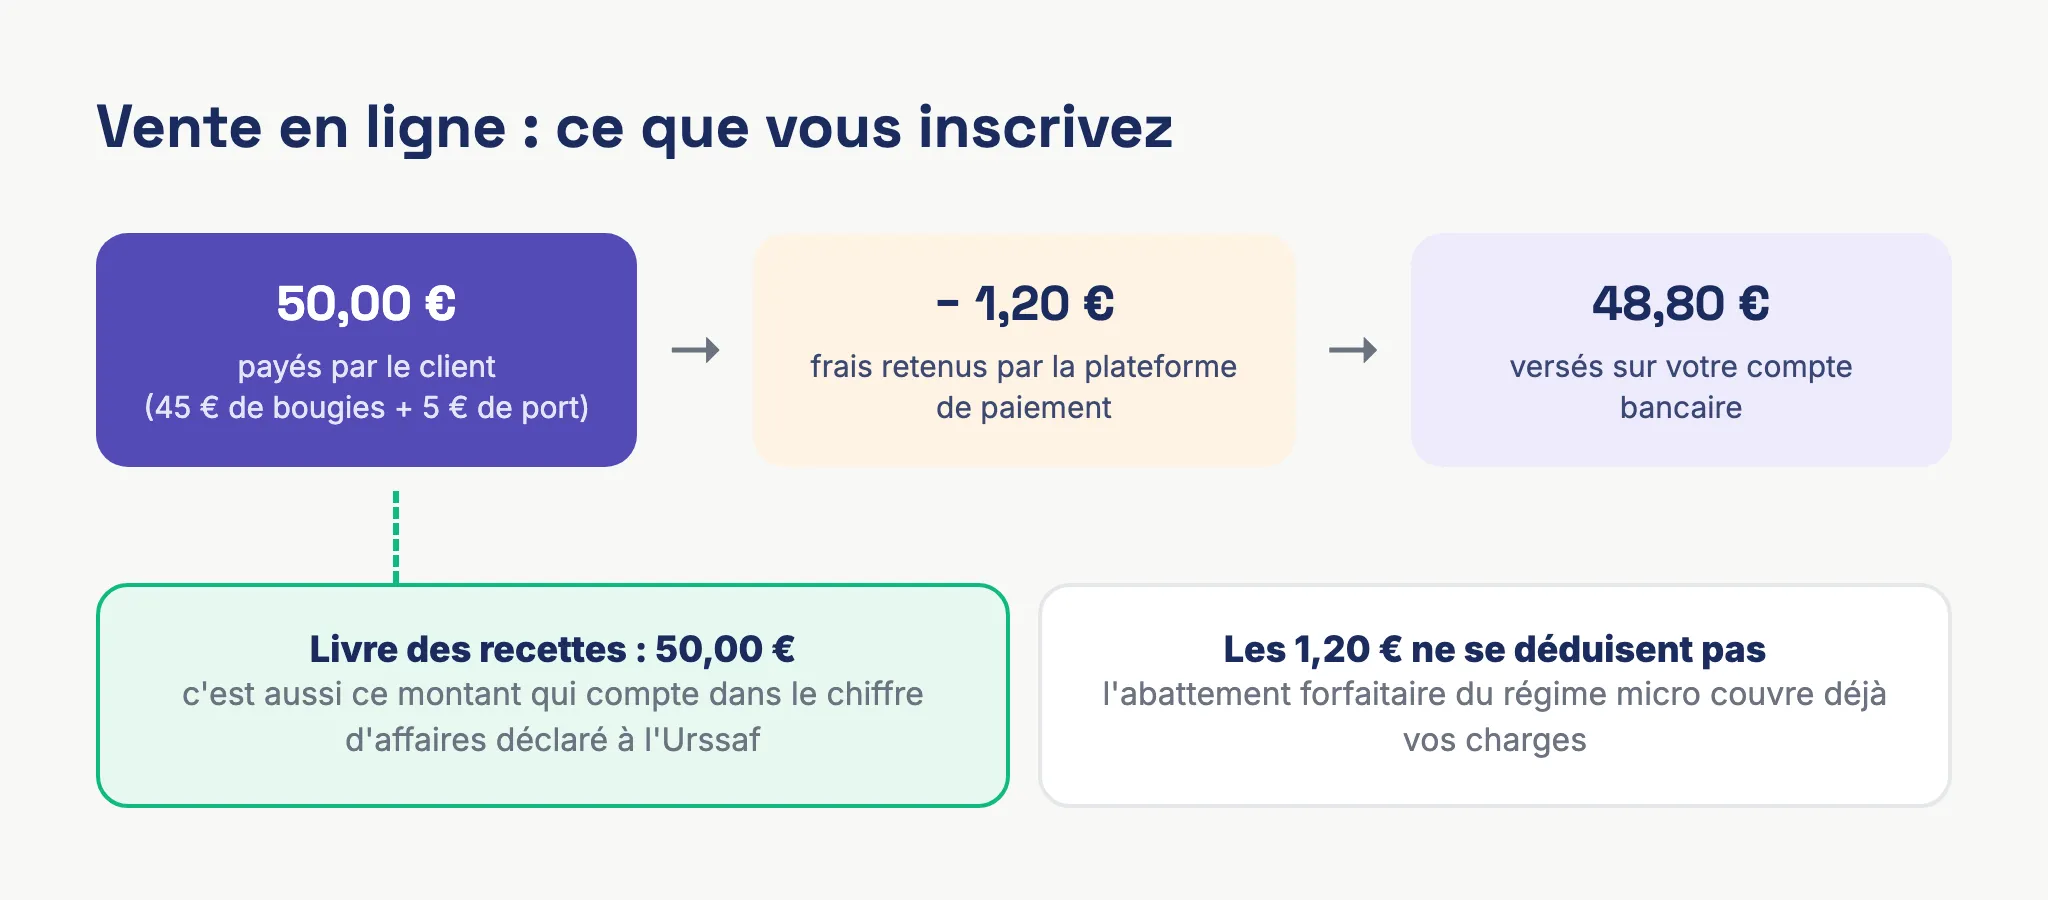
Le livre des recettes enregistre ce que le client a payé. L’Urssaf rappelle que le chiffre d’affaires à déclarer est un montant brut, dont aucune charge ne peut être déduite, et cite parmi les exemples de charges non déductibles les commissions facturées par les plateformes de mise en relation.
Prenons une commande de 45 € de bougies, avec 5 € de frais de port facturés au client. Le client paie 50 €. Le prestataire de paiement retient 1,20 € de frais et vous reverse 48,80 €. Dans le livre, vous inscrivez 50 €. Les frais de port facturés au client font partie de la recette, puisque l’Urssaf inclut dans le chiffre d’affaires les frais facturés avec la vente. Les 1,20 € de frais de paiement, eux, sont une charge que le régime micro ne permet pas de déduire : l’abattement forfaitaire est censé la couvrir.
Si vous partiez du virement reçu sur votre compte bancaire, vous sous-déclareriez votre chiffre d’affaires du montant de toutes les commissions retenues.
Une ligne par commande, avec la plateforme en origine
Pour l’origine de la recette, la fiche officielle demande l’identité du client ou de la société mandataire. Pour une vente en ligne, indiquez le client et le canal qui a encaissé (votre boutique Shopify, Amazon…). Vous pourrez ainsi rapprocher chaque ligne du relevé de la plateforme et du virement reçu. Gardez ces relevés de versement avec vos factures : ils font le lien entre vos ventes et vos encaissements bancaires.
L’Urssaf calcule les cotisations sur le chiffre d’affaires encaissé pendant le mois ou le trimestre. Retenez une date d’encaissement claire pour chaque commande, par exemple la date de paiement affichée par la plateforme, et appliquez la même règle toute l’année.
Les remboursements
Un remboursement diminue le chiffre d’affaires. Si le client est remboursé avant que vous ayez déclaré la vente, vous déclarez directement le montant diminué. S’il est remboursé après, l’Urssaf demande une déclaration rectificative pour la période où la vente a été déclarée. Dans les deux cas, le livre garde la vente d’origine et ajoute une ligne négative à la date du remboursement.
Plusieurs canaux de vente
Un vendeur présent sur sa boutique, sur Amazon et sur un marché tient un seul livre des recettes pour tous ses canaux, avec toutes les recettes dans l’ordre chronologique. À la main, cela suppose de fusionner régulièrement plusieurs exports qui n’ont ni le même format ni les mêmes dates. Notre guide de la comptabilité e-commerce détaille cette réconciliation entre plateformes, prestataires de paiement et banque.
Un compte bancaire dédié simplifie beaucoup le contrôle. Selon la fiche Service Public, il devient obligatoire lorsque le chiffre d’affaires dépasse 10 000 € pendant deux années consécutives, et la même fiche l’exige dans tous les cas pour une activité commerciale.
Papier, tableur ou logiciel : quel support choisir ?
La réglementation laisse le choix. Vous pouvez acheter un livre comptable papier dans le commerce, imprimer un modèle officiel ou utiliser un logiciel. Le livre des recettes et le registre des achats peuvent être tenus sous format électronique.
Le cahier papier convient si vous avez peu de ventes, encaissées en direct. Les pages numérotées et l’interdiction des ratures y sont faciles à respecter, mais chaque total se calcule à la main.
Le tableur est le choix le plus répandu. Il calcule les totaux tout seul, mais il ne protège pas contre la modification d’une ligne passée, alors qu’une écriture enregistrée ne doit plus être changée. Si vous l’utilisez, ajoutez une ligne de correction plutôt que de retoucher l’ancienne, et archivez une copie figée à chaque fin de trimestre.
Le logiciel devient intéressant dès que vos ventes viennent de plusieurs plateformes. C’est le cas de Bizyness, qui génère le livre des recettes automatiquement à partir des ventes Shopify, Amazon, Stripe ou PayPal, classées dans l’ordre chronologique et exportables en PDF ou Excel pour votre expert-comptable.
Livre des recettes et registre des achats : quelle différence ?
Le livre des recettes enregistre ce qui entre, le registre des achats ce qui sort pour faire tourner l’activité. Le registre est un récapitulatif chronologique, par année, des achats effectués pour l’activité, avec leur mode de paiement et la référence des pièces justificatives (factures du fournisseur, tickets).
Vos achats ne réduisent ni vos cotisations ni votre impôt, puisque le régime micro applique un abattement forfaitaire au lieu de déduire les dépenses réelles. Le registre doit malgré tout être tenu et présenté à l’administration si elle le demande, comme le livre des recettes.
Pour les e-commerçants, l’habitude la plus simple consiste à enregistrer en même temps les factures de vos fournisseurs, de vos emballages et de vos frais de plateforme. Notre article sur les obligations comptables de la micro-entreprise revient sur ces deux registres et les autres règles du statut.
Combien de temps conserver le livre des recettes ?
Le livre des recettes, le registre des achats et toutes les pièces justificatives se conservent 10 ans à partir de la clôture de l’exercice comptable auquel ils se rapportent. Le livre de l’année 2026 doit donc rester disponible jusqu’à fin 2036. Notre article sur les délais de conservation des documents récapitule les autres durées à connaître.
La fiche Service Public indique qu’il n’existe pas de sanction spécifique en cas de non-tenue du livre des recettes. Sans livre, vous perdez pourtant votre principal moyen de justifier le chiffre d’affaires déclaré si l’administration vous le demande. Inscrire de fausses informations dans un registre, ou utiliser un registre falsifié (par exemple pour obtenir un prêt), relève du faux et usage de faux, passible de peines allant jusqu’à 3 ans d’emprisonnement et 45 000 € d’amende.
Le livre des recettes avec la facturation électronique
Depuis le 1er septembre 2026, les micro-entrepreneurs établis en France doivent être en mesure de recevoir des factures électroniques, par l’intermédiaire d’une plateforme agréée (ex-PDP). L’émission de factures électroniques et la transmission des données de vente suivront selon le calendrier de la réforme, que notre guide de la facturation électronique pour l’auto-entrepreneur détaille.
Le livre des recettes reste obligatoire avec la réforme. Vos factures et vos données de vente circuleront dans des formats structurés, et un livre alimenté automatiquement par les mêmes données vous évite de recopier deux fois chaque vente.
Questions fréquentes
Le livre des recettes est-il obligatoire avec un petit chiffre d’affaires ?
Oui. L’obligation vise tous les micro-entrepreneurs, sans seuil de chiffre d’affaires. Une activité de quelques centaines d’euros par an doit avoir son livre des recettes, même s’il tient sur une page.
Faut-il inscrire les ventes non encore payées ?
Non. Le livre des recettes enregistre les sommes encaissées. Une facture émise mais pas encore réglée n’y entre qu’au jour du paiement, et c’est aussi à ce moment qu’elle compte dans le chiffre d’affaires à déclarer à l’Urssaf.
J’ai oublié d’inscrire un encaissement, que faire ?
Ajoutez-le à la suite, à la date où vous vous en apercevez, en indiquant sa date réelle d’encaissement et la référence de la facture. Ne l’intercalez pas entre deux lignes existantes et ne modifiez pas les totaux déjà arrêtés. Si la recette aurait dû figurer dans une déclaration Urssaf déjà envoyée, demandez une rectification de la période concernée. Notre article sur la déclaration de chiffre d’affaires de l’auto-entrepreneur détaille la marche à suivre.
Un export de mes ventes Shopify suffit-il ?
Un export brut ne remplit pas toutes les conditions. Il ne distingue pas toujours le mode de règlement, ne contient pas les ventes faites ailleurs et peut être réédité à tout moment. Il peut servir de base, à condition de le compléter, de le fusionner avec vos autres canaux et d’en garder une version figée à chaque fin de période.
Si vous vendez sur plusieurs plateformes, Bizyness tient ce livre à jour pour vous à partir de vos ventes réelles, avec les factures et les avoirs qui vont avec. Vous pouvez l’essayer gratuitement pendant 14 jours, sans carte bancaire, sur bizyness.fr.
Sources officielles
Règles vérifiées sur ces pages le .
- Service Public Entreprendre, Obligations comptables du micro-entrepreneur
- BOFiP, BIC - Régimes d'imposition et obligations déclaratives - Obligations fiscales et comptables dans le cadre du régime des micro-entreprises (BOI-BIC-DECLA-30-30)
- Urssaf, Déterminer mon chiffre d'affaires
- Service Public Entreprendre, Compte bancaire du micro-entrepreneur (auto-entrepreneur)
