

 English
Comptabilité auto-entrepreneur : obligations réelles et outils
Livre des recettes, registre des achats, factures, compte bancaire, déclarations : ce que la comptabilité d'un auto-entrepreneur exige vraiment en 2026, avec les cas de la vente en ligne et les outils pour la tenir.
La comptabilité d’un auto-entrepreneur tient en peu de documents : un livre des recettes, parfois un registre des achats, des factures et une déclaration de chiffre d’affaires à l’Urssaf. Vous n’avez ni bilan ni compte de résultat à produire, et aucun texte ne vous impose de payer un expert-comptable.
Ces quelques obligations sont en revanche contrôlables, et elles se compliquent dès que vous vendez en ligne : les plateformes retiennent leurs commissions et versent l’argent par lots, remboursements déduits. Ce guide détaille chaque obligation, la façon de la remplir quand on vend sur Shopify, Amazon ou via Stripe, puis les outils possibles, du tableur gratuit au logiciel connecté.
Auto-entrepreneur et micro-entrepreneur désignent le même régime depuis 2016, et cet article emploie les deux termes.
Ce que la loi vous demande, et ce dont elle vous dispense
En régime micro, vos cotisations et votre impôt se calculent sur le chiffre d’affaires encaissé, sans tenir compte de vos dépenses réelles. L’administration applique à la place un abattement forfaitaire. La comptabilité sert donc surtout à prouver ce chiffre d’affaires.
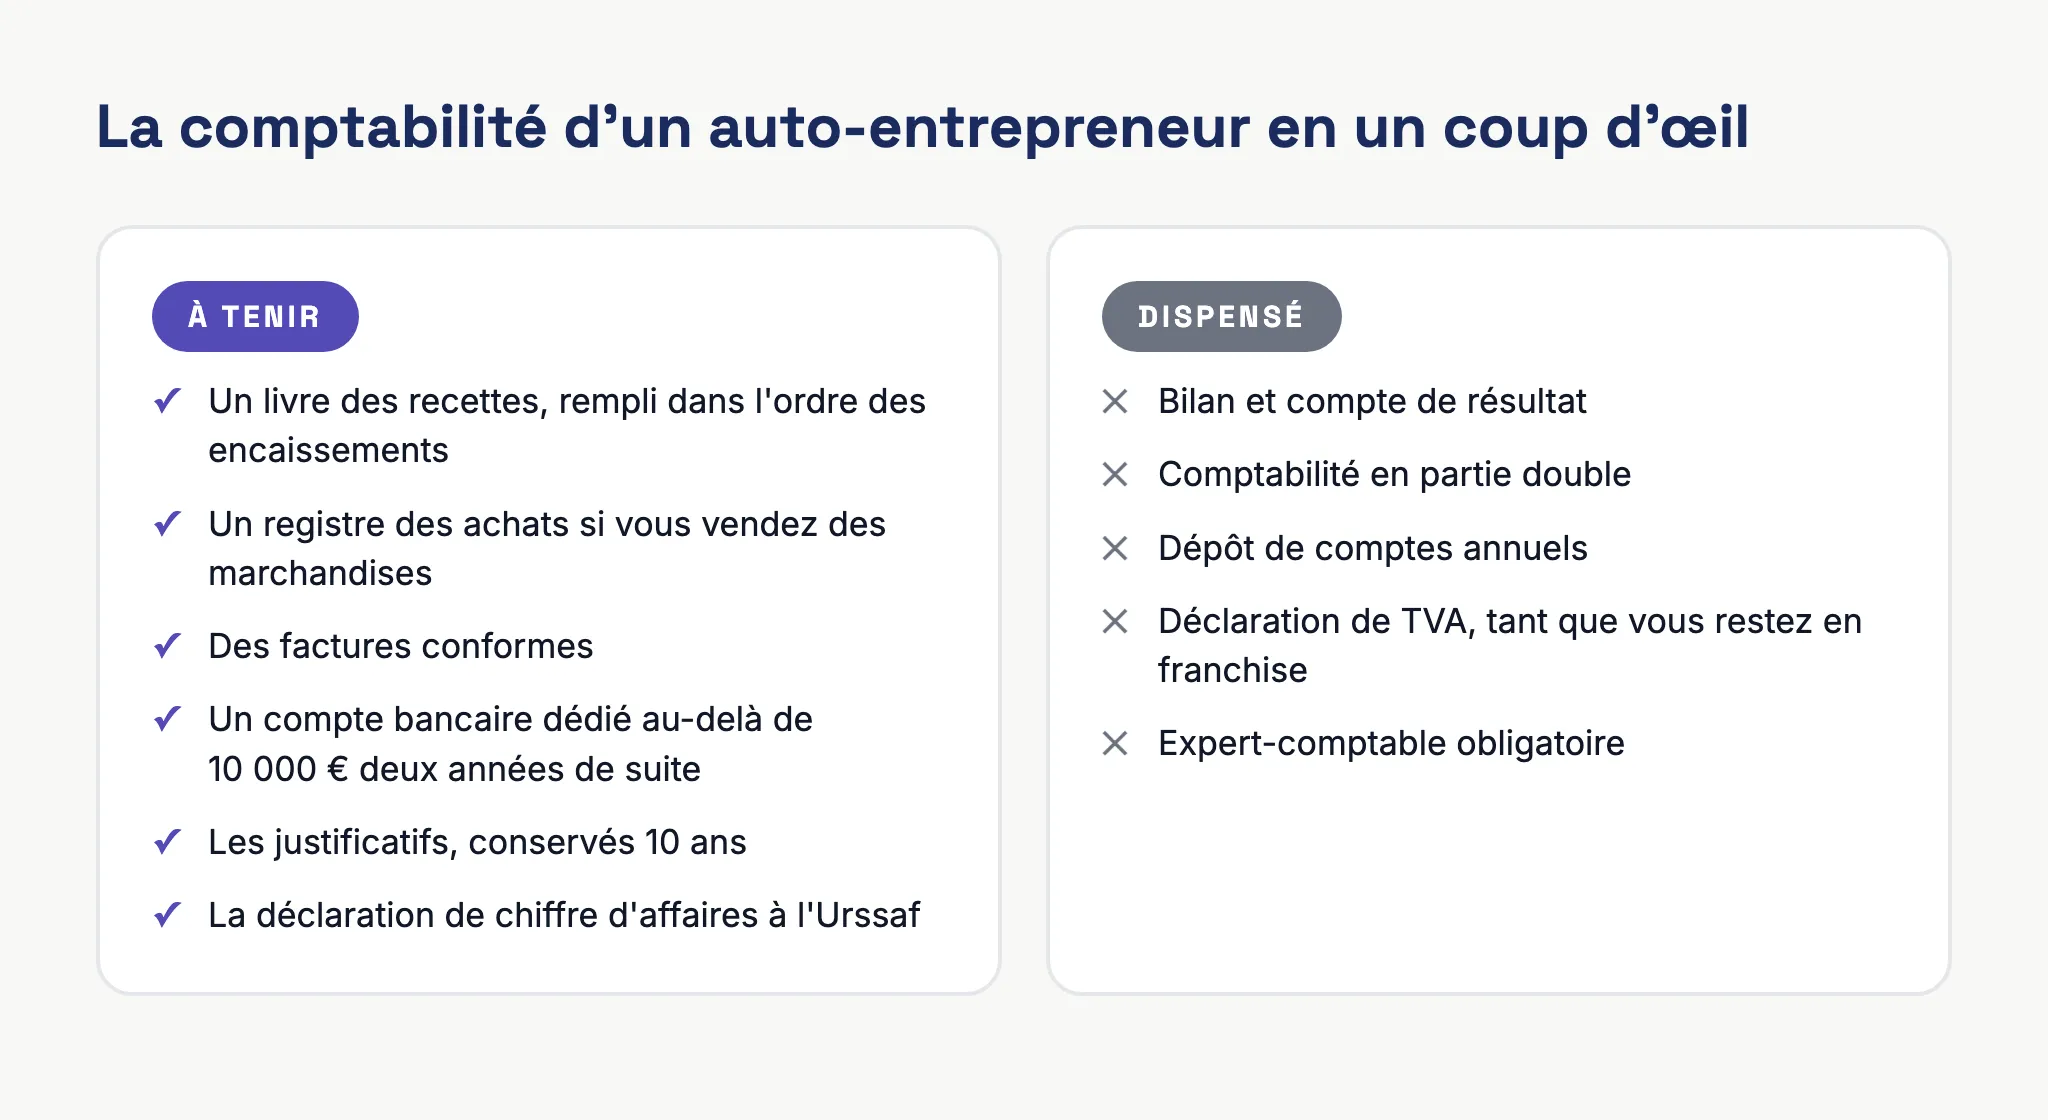
Vous êtes dispensé de bilan, de compte de résultat, de comptabilité en partie double et de dépôt de comptes annuels. Tant que vous bénéficiez de la franchise en base, vous ne déposez pas non plus de déclaration de TVA.
Il vous reste six obligations, détaillées dans les sections suivantes :
- tenir un livre des recettes ;
- tenir un registre des achats si votre activité consiste à vendre des marchandises ou à fournir un hébergement ;
- émettre des factures conformes ;
- ouvrir un compte bancaire dédié une fois un certain chiffre d’affaires atteint ;
- conserver vos livres et justificatifs pendant dix ans ;
- déclarer votre chiffre d’affaires à l’Urssaf, chaque mois ou chaque trimestre.
Pour le détail des textes, notre article sur les obligations comptables de la micro-entreprise reprend chaque point un par un.
Le livre des recettes
Tous les auto-entrepreneurs doivent tenir un livre des recettes, quelle que soit leur activité. Vous y inscrivez chaque encaissement, dans l’ordre chronologique, avec les informations suivantes :
- la date de l’encaissement ;
- l’identité du client ;
- la nature de la vente ou de la prestation ;
- le montant ;
- le mode de règlement (carte, virement, PayPal, espèces) ;
- la référence de la pièce justificative, en général le numéro de facture.
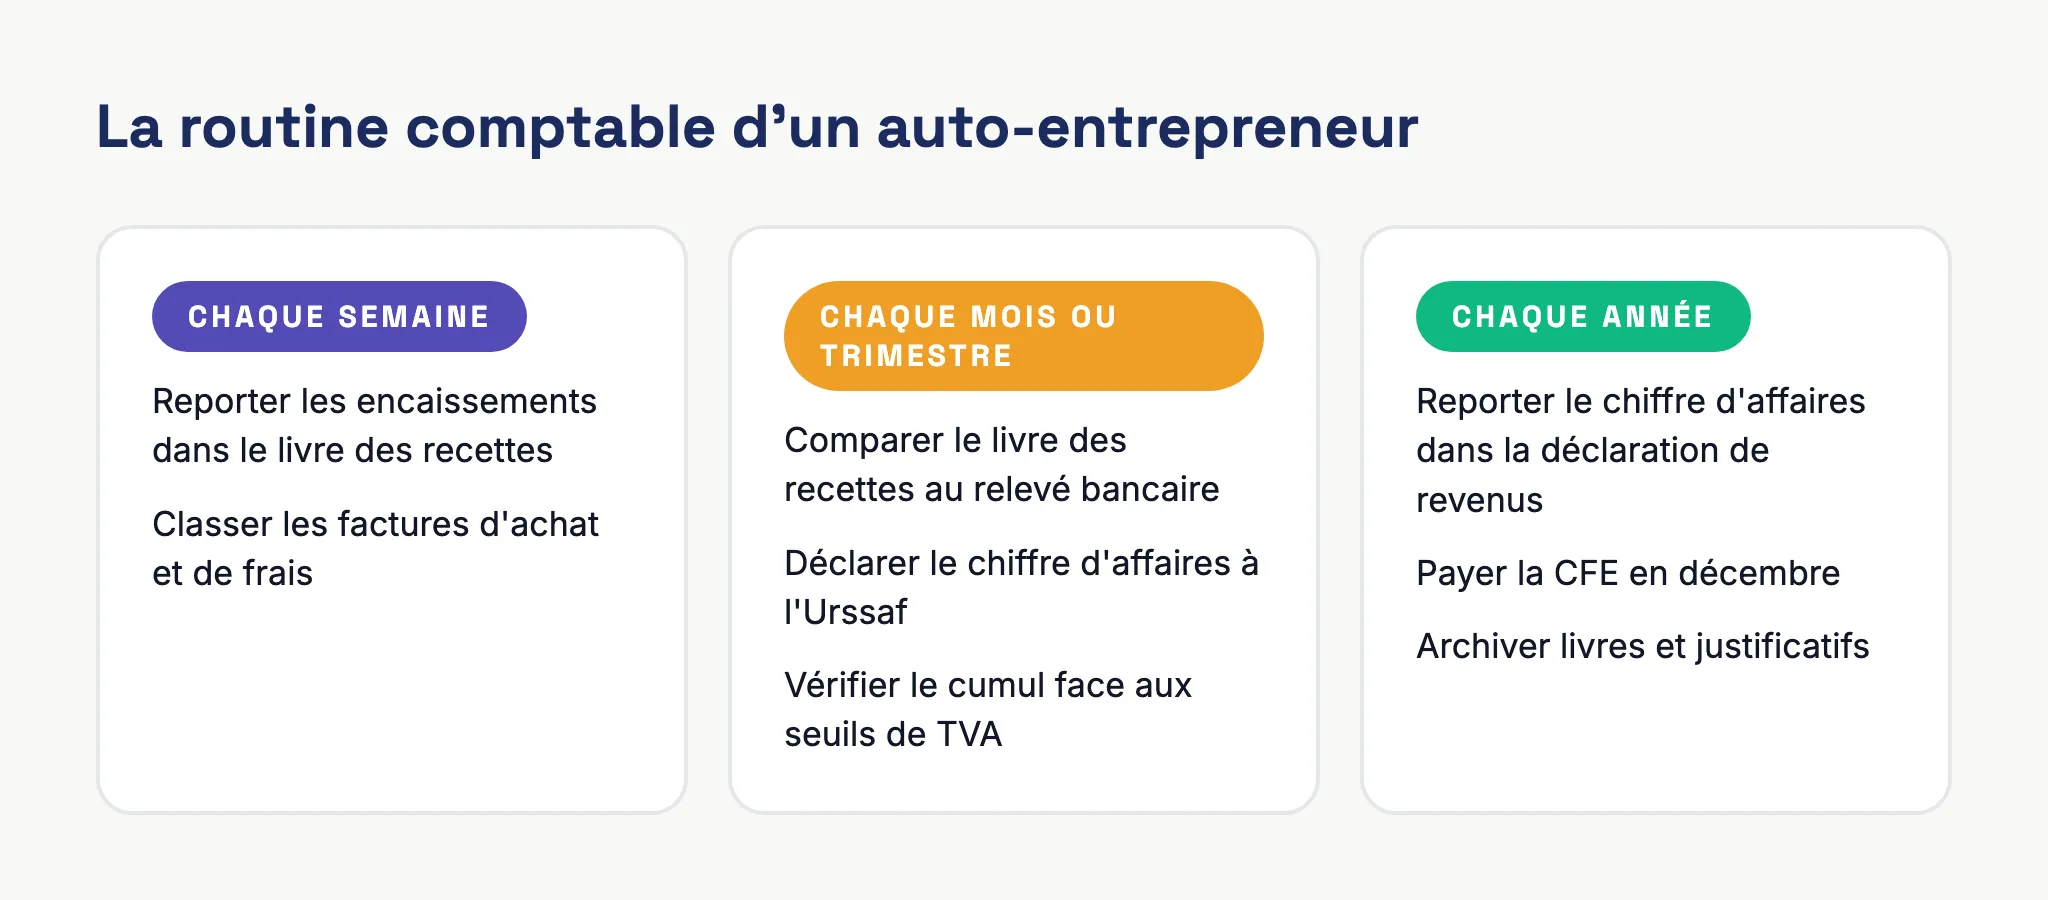
La date à retenir est celle de l’encaissement. Une prestation facturée le 28 septembre et payée le 6 octobre appartient au mois d’octobre, donc au quatrième trimestre.
Voici à quoi ressemblent quelques lignes pour une boutique en ligne :
| Date | Client | Nature | Montant | Règlement | Pièce |
|---|---|---|---|---|---|
| 02/10/2026 | Mme Durand | Vente de bougies | 48,00 € | Carte (Shopify Payments) | F-2026-0412 |
| 02/10/2026 | M. Leroy | Vente de bougies | 32,50 € | PayPal | F-2026-0413 |
| 03/10/2026 | Mme Durand | Remboursement partiel | -12,00 € | Carte (Shopify Payments) | AV-2026-0031 |
Pour les ventes au détail de faible montant réglées au comptant, l’administration admet une ligne globale par jour, à condition de garder les justificatifs du détail (ticket de caisse, export des commandes). En vente en ligne, l’export quotidien de votre boutique joue ce rôle.
Le livre peut être tenu sur papier ou sur ordinateur, et sa présentation est libre tant que ces mentions y figurent.
Le registre des achats, obligatoire si vous vendez des marchandises
Le registre des achats concerne les auto-entrepreneurs dont l’activité principale est la vente de marchandises, de fournitures ou de denrées, ou la fourniture de logement. Les prestataires de services et les professions libérales en sont dispensés.
Si vous tenez une boutique en ligne de produits physiques, vous êtes donc concerné, y compris en dropshipping : chaque commande passée à votre fournisseur est un achat de marchandise.
Le registre récapitule vos achats année par année. Chaque ligne indique la date, le nom du fournisseur, la nature de l’achat, le montant, le mode de règlement et la référence de la facture. Les abonnements, la publicité et les frais de plateforme n’y figurent pas obligatoirement, mais vous devez en garder les factures.
Comme vos dépenses ne sont pas déduites de votre revenu imposable, rien ne vous force à les suivre, et beaucoup de vendeurs découvrent tard que leur marge réelle est très inférieure à ce qu’ils imaginaient. Le registre des achats, comparé au livre des recettes, vous donne ce chiffre.
Les factures
Une facture est obligatoire pour toute vente ou prestation à un professionnel. Pour un particulier, elle l’est en vente à distance et chaque fois que le client la demande. Une boutique en ligne a donc intérêt à en générer une pour chaque commande : elle sert de pièce justificative à la ligne correspondante du livre des recettes, et les prestataires de paiement la réclament en cas de litige.
Vos factures portent les mentions habituelles (numéro unique suivant une série continue, date, identité des deux parties, numéro SIREN, désignation et prix des produits). Si vous êtes en franchise de TVA, vous facturez hors taxe et ajoutez la mention « TVA non applicable, art. 293 B du CGI ». La liste complète figure dans notre article sur les mentions obligatoires d’une facture d’auto-entrepreneur.
Un remboursement se traite par un avoir, numéroté lui aussi, qui renvoie à la facture d’origine. On ne supprime jamais une facture émise, et on ne la modifie pas.
Ce que la facturation électronique change
Depuis le 1er septembre 2026, toutes les entreprises, micro-entreprises comprises, doivent pouvoir recevoir les factures électroniques de leurs fournisseurs français par l’intermédiaire d’une plateforme agréée (l’ex-PDP, pour plateforme de dématérialisation partenaire). À partir du 1er septembre 2027, vous devrez émettre dans ce format vos factures destinées à des clients professionnels français, et transmettre à l’administration les données de vos ventes aux particuliers (le e-reporting).
La franchise de TVA ne vous exempte pas de ces deux échéances. Le calendrier, le choix de la plateforme et les cas particuliers sont expliqués dans notre guide de la facturation électronique pour auto-entrepreneur.
Le compte bancaire dédié
Vous devez ouvrir un compte bancaire réservé à votre activité lorsque votre chiffre d’affaires dépasse 10 000 € pendant deux années civiles consécutives. La loi demande un compte dédié, c’est-à-dire séparé de votre compte personnel. Un compte courant classique suffit, même si certaines banques imposent un compte professionnel dans leurs conditions générales.
En pratique, mieux vaut l’ouvrir dès le premier euro encaissé. Avec un compte séparé, le relevé bancaire ne contient que des mouvements professionnels, et vous pouvez le comparer ligne à ligne à votre livre des recettes. Ce contrôle mensuel s’appelle le rapprochement bancaire et repère les oublis avant la déclaration.
Les déclarations et les échéances à suivre
La déclaration de chiffre d’affaires à l’Urssaf
Vous déclarez votre chiffre d’affaires encaissé sur le site ou l’application de l’Urssaf, chaque mois ou chaque trimestre selon l’option choisie. La déclaration reste obligatoire quand vous n’avez rien encaissé : vous indiquez alors zéro. Un oubli entraîne une pénalité.
En déclaration trimestrielle, les échéances tombent le 30 avril, le 31 juillet, le 31 octobre et le 31 janvier. Les cotisations sont calculées en pourcentage du montant déclaré : 12,3 % pour la vente de marchandises et 21,2 % pour les prestations de services commerciales ou artisanales en 2026. Les taux des activités libérales sont plus élevés et figurent sur le site de l’Urssaf. Notre article sur la déclaration trimestrielle à l’Urssaf décrit la démarche écran par écran.
L’impôt sur le revenu et la CFE
Chaque printemps, vous reportez votre chiffre d’affaires annuel dans votre déclaration de revenus. L’administration lui applique un abattement forfaitaire (71 % pour la vente, 50 % pour les services commerciaux, 34 % pour les activités libérales) et impose le reste au barème. Si vous avez opté pour le versement libératoire, l’impôt est déjà payé avec vos cotisations, mais le chiffre d’affaires doit quand même être reporté.
La cotisation foncière des entreprises (CFE) se paie en décembre. Vous en êtes exonéré l’année de création, et tant que votre chiffre d’affaires ne dépasse pas 5 000 €.
Les seuils à surveiller
Votre livre des recettes sert aussi à suivre deux plafonds. Le premier est celui du régime micro : 203 100 € par an pour la vente de marchandises et 83 600 € pour les services, sur la période 2026 à 2028. Le second, plus bas, est celui de la franchise de TVA : 85 000 € pour la vente et 37 500 € pour les services. Au-delà, vous facturez la TVA et déposez des déclarations, tout en restant micro-entrepreneur. Le fonctionnement de ces seuils, tolérance comprise, est détaillé dans notre article sur le seuil de TVA de l’auto-entrepreneur.
La comptabilité d’un auto-entrepreneur qui vend en ligne
Les règles sont les mêmes pour tous, mais la vente en ligne multiplie les occasions de se tromper sur le montant à inscrire.
Le chiffre d’affaires est le prix payé par le client
Quand un client paie 50 € sur votre boutique, la plateforme ou le prestataire de paiement retient sa commission et vous verse le solde, par exemple 46 €. Votre chiffre d’affaires est de 50 €. C’est ce montant qui va dans le livre des recettes et dans la déclaration Urssaf, frais de port facturés au client compris.
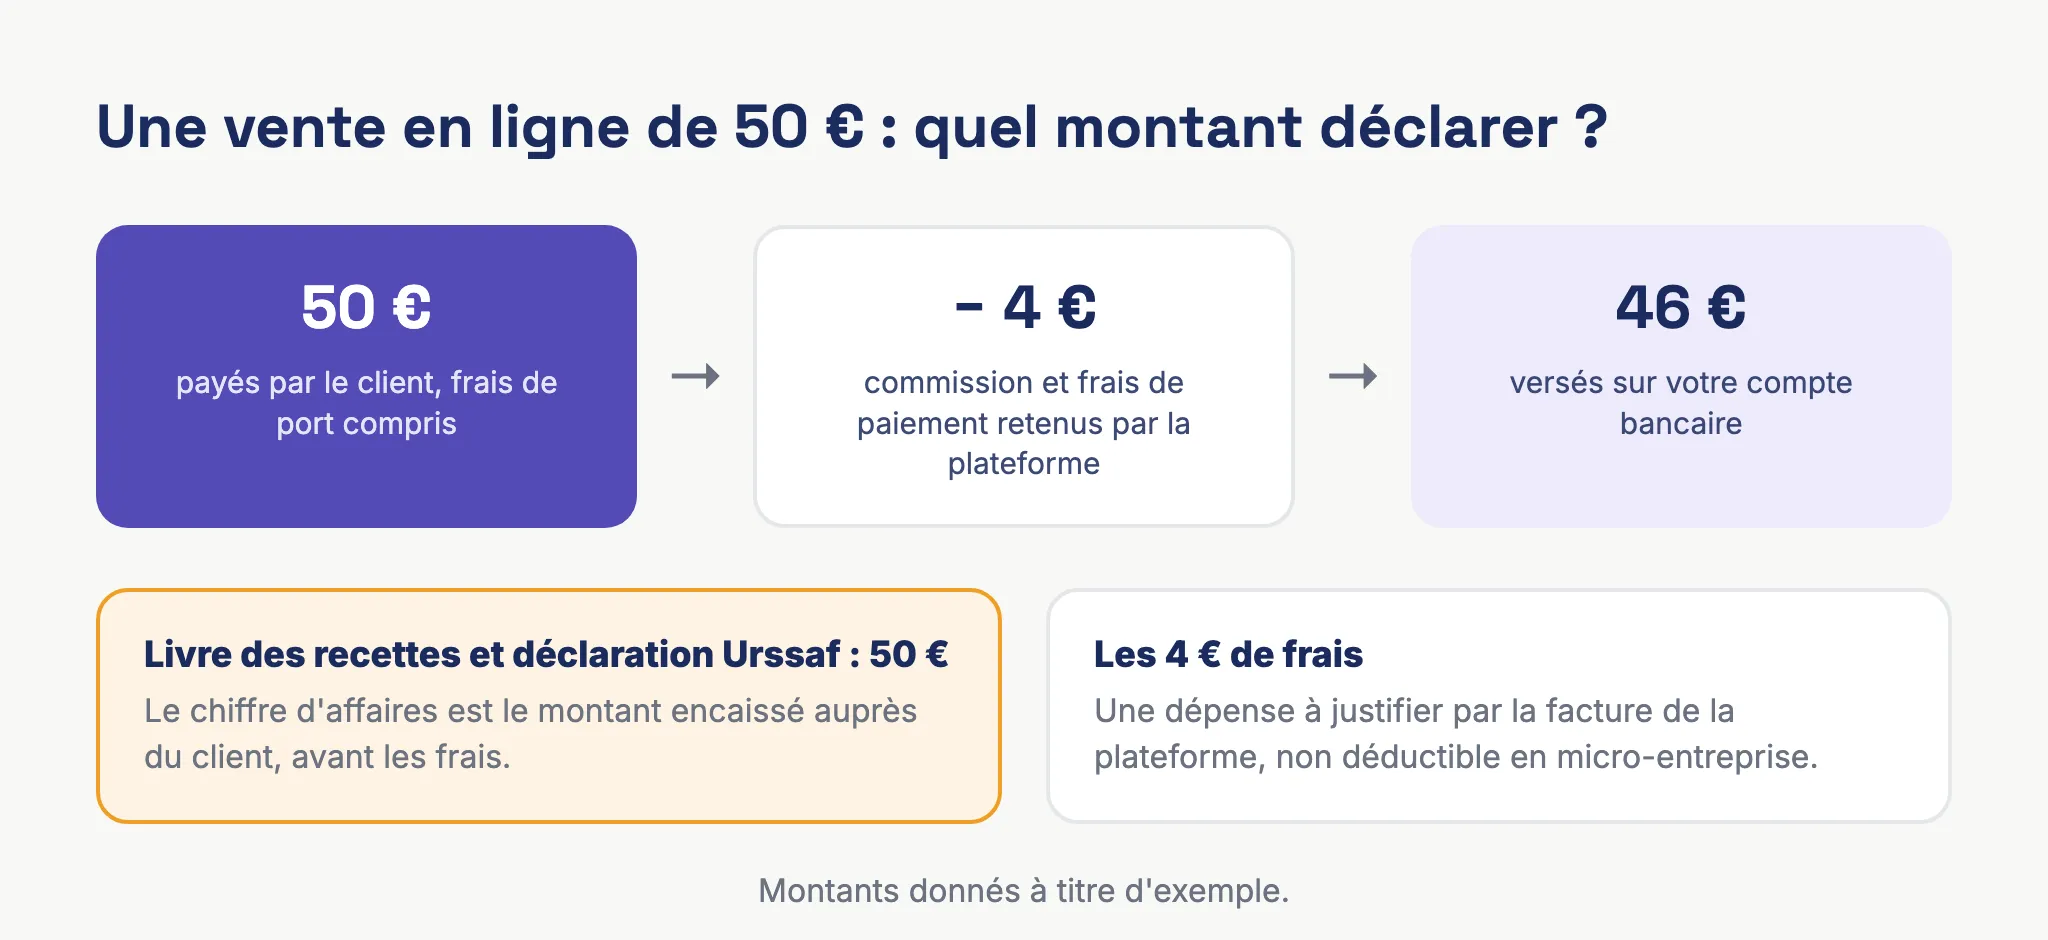
L’erreur classique consiste à déclarer les virements reçus sur le compte bancaire. Le chiffre d’affaires est alors sous-déclaré de quelques pour cent chaque mois. Or les places de marché et les plateformes transmettent chaque année à l’administration fiscale le montant des ventes réalisées par leurs vendeurs, ce qui rend l’écart facile à repérer.
Les commissions et les frais de paiement sont des dépenses. En micro-entreprise, elles ne se déduisent pas, puisque l’abattement forfaitaire est censé les couvrir. Gardez tout de même les factures de la plateforme.
Les versements groupés et les décalages
Shopify Payments, Stripe ou Amazon regroupent plusieurs jours de ventes dans un seul virement, diminué des frais et des remboursements. Un virement de 1 240 € peut correspondre à 1 420 € de ventes, 95 € de frais et 85 € de remboursements. Pour retrouver le détail, il faut partir du rapport de versement de la plateforme, qui liste les transactions de chaque virement.
La date pose une autre question : le client paie le 29 septembre, la plateforme vous verse l’argent le 2 octobre. La recette est encaissée lorsque le client a payé, puisque le prestataire de paiement encaisse pour votre compte. La vente appartient donc à septembre. Appliquez cette règle toute l’année pour qu’aucune vente ne soit comptée deux fois ou oubliée.
Les remboursements et les retours
Un remboursement s’inscrit en négatif dans le livre des recettes, à la date où il est effectué, avec l’avoir comme justificatif. Il diminue le chiffre d’affaires de la période du remboursement, sans toucher à la déclaration du mois de la vente.
Plusieurs canaux de vente et activités mixtes
Si vous vendez à la fois sur votre boutique, sur une place de marché et en direct, vous tenez un seul livre des recettes pour l’ensemble. Chaque canal a son propre rapport de ventes et son propre rythme de versement, ce qui oblige à les consolider avant chaque déclaration.
La catégorie de chaque vente compte aussi. Les produits physiques relèvent de la vente de marchandises. Les fichiers numériques, les formations en ligne et les abonnements à un contenu sont des prestations de services, avec un taux de cotisations et des plafonds différents. Si vous vendez les deux, vous déclarez chaque chiffre d’affaires sur sa ligne dans la déclaration Urssaf, et votre livre des recettes doit permettre de les distinguer. Une colonne « catégorie » suffit.
La TVA des outils et des ventes en Europe
Deux situations amènent un vendeur en franchise à s’occuper de TVA. La première concerne les services achetés à des entreprises étrangères, comme l’abonnement Shopify, la publicité Meta ou Google : vous devez demander un numéro de TVA intracommunautaire et payer vous-même la TVA française sur ces factures, sans pouvoir la récupérer. Le mécanisme est expliqué dans notre article sur le numéro de TVA de l’auto-entrepreneur.
La seconde concerne les ventes à des particuliers d’autres pays de l’Union européenne. Au-delà de 10 000 € par an, tous pays confondus, chaque vente porte la TVA du pays du client, que vous déclarez par le guichet unique OSS.
Si votre boutique tourne sur Shopify, notre guide de la comptabilité Shopify reprend ces points avec les rapports à utiliser.
Conserver les justificatifs pendant dix ans
Le livre des recettes, le registre des achats et toutes les pièces qui les appuient se conservent dix ans : factures émises et reçues, avoirs, relevés bancaires, rapports de versement des plateformes, déclarations Urssaf.
Les documents reçus au format numérique peuvent rester numériques. Pensez à télécharger régulièrement les factures et les rapports de vos plateformes, car vous en perdez l’accès si vous fermez votre compte.
Quels outils pour tenir sa comptabilité ?
Aucun logiciel n’est imposé. Le choix dépend surtout du nombre de ventes que vous enregistrez chaque mois.
Le cahier ou le tableur
Un livre des recettes sur papier ou dans un tableur convient pour quelques factures par mois. C’est gratuit, et les modèles ne manquent pas. Le tableur a deux limites. Une ligne peut y être modifiée ou effacée sans laisser de trace, ce qui affaiblit sa valeur en cas de contrôle : exportez-le en PDF à chaque fin de mois et archivez le fichier. Il demande aussi une saisie manuelle, qui devient longue au-delà de quelques dizaines de ventes. Notre article sur la comptabilité sur Excel montre comment structurer le fichier.
Les logiciels gratuits ou généralistes
Les logiciels de facturation pour indépendants produisent des factures conformes et remplissent le livre des recettes à partir de celles-ci. Plusieurs proposent une version gratuite, souvent limitée en nombre de factures ou de clients. Ils conviennent bien à un prestataire qui émet lui-même ses factures une par une. Nous comparons les options dans notre article sur les logiciels de comptabilité pour auto-entrepreneur.
L’application gratuite de l’Urssaf permet de déclarer son chiffre d’affaires et de payer ses cotisations, sans tenir vos livres.
Un outil connecté à vos canaux de vente
Avec une boutique en ligne, les ventes naissent sur la plateforme. Les ressaisir dans un logiciel de facturation double le travail et introduit des erreurs. Un outil connecté importe chaque commande, génère la facture et l’avoir éventuel, et alimente le livre des recettes sans saisie.
| Votre situation | Outil adapté |
|---|---|
| Moins de dix factures par mois, clients professionnels | Tableur ou logiciel de facturation gratuit |
| Prestataire avec facturation régulière | Logiciel de facturation pour indépendants |
| Boutique en ligne ou place de marché | Outil connecté aux plateformes de vente |
| Ventes dans plusieurs pays de l’UE | Outil connecté qui calcule la TVA par pays |
Questions fréquentes
Un auto-entrepreneur doit-il prendre un expert-comptable ?
Non, aucun texte ne l’impose. Un rendez-vous ponctuel peut être utile à l’approche d’un seuil de TVA ou si vous envisagez de quitter le régime micro.
Faut-il établir un bilan ?
Non. Le bilan et le compte de résultat ne sont pas exigés en micro-entreprise. Une banque peut vous demander une attestation de chiffre d’affaires, que vous téléchargez sur votre espace Urssaf.
Peut-on déduire ses frais ?
Non. L’abattement forfaitaire remplace la déduction des dépenses réelles. Si vos charges dépassent nettement cet abattement, le régime micro n’est peut-être plus le plus avantageux pour vous, et la question mérite d’être posée à un comptable.
Peut-on tenir sa comptabilité sur Excel ?
Oui, si le fichier contient toutes les mentions obligatoires, suit l’ordre chronologique et s’appuie sur des justificatifs. Archivez une version figée chaque mois.
Que risque-t-on sans livre des recettes ?
En cas de contrôle, l’administration peut reconstituer elle-même votre chiffre d’affaires à partir de vos relevés bancaires et des données transmises par les plateformes, puis appliquer des pénalités.
Le chiffre d’affaires à déclarer est-il hors taxe ?
En franchise de TVA, vous ne facturez pas de TVA et vous déclarez ce que vous encaissez. Si vous êtes redevable de la TVA, vous déclarez à l’Urssaf votre chiffre d’affaires hors taxe.
Tenir vos livres automatiquement avec Bizyness
Bizyness se connecte à Shopify, WooCommerce, Amazon, Stripe et PayPal. Chaque commande importée produit sa facture, et chaque remboursement son avoir. Vous retrouvez le chiffre d’affaires encaissé par période pour votre déclaration Urssaf, ainsi que vos dépenses et le rapprochement avec votre compte bancaire.
Les plans commencent à 14 € par mois pour 100 commandes, avec toutes les fonctionnalités incluses. Vous pouvez essayer l’outil sur bizyness.fr.
