

 English
Numéro de TVA intracommunautaire auto-entrepreneur : l'obtenir et l'utiliser
Auto-entrepreneur en franchise de TVA, avez-vous besoin d'un numéro de TVA intracommunautaire ? Les cas où il est obligatoire (pubs Meta, frais Amazon, clients européens), la demande gratuite en ligne, où le trouver et comment l'utiliser.
Quand vous êtes auto-entrepreneur en franchise de TVA, vous ne recevez pas de numéro de TVA intracommunautaire à la création de votre activité. Beaucoup de micro-entrepreneurs en concluent qu’ils n’en auront jamais besoin. C’est vrai tant que vous travaillez uniquement avec des clients et des fournisseurs français. Mais si vous payez des publicités Facebook, si vous vendez sur Amazon ou si vous avez un client en Belgique, la loi vous demande souvent d’en avoir un, même sans facturer de TVA.
La demande est gratuite et se fait en ligne en quelques minutes. Il faut surtout savoir à quel moment la faire, et ce que le numéro change ensuite dans vos déclarations.
Le numéro de TVA intracommunautaire en bref
Le numéro de TVA intracommunautaire identifie une entreprise auprès des administrations fiscales de l’Union européenne. Vos partenaires européens le vérifient pour savoir s’ils doivent vous facturer avec ou sans TVA, et il figure sur vos factures et vos déclarations de TVA.
En France, il se compose de 13 caractères : le code pays FR, une clé informatique à deux chiffres, puis votre numéro SIREN à neuf chiffres.
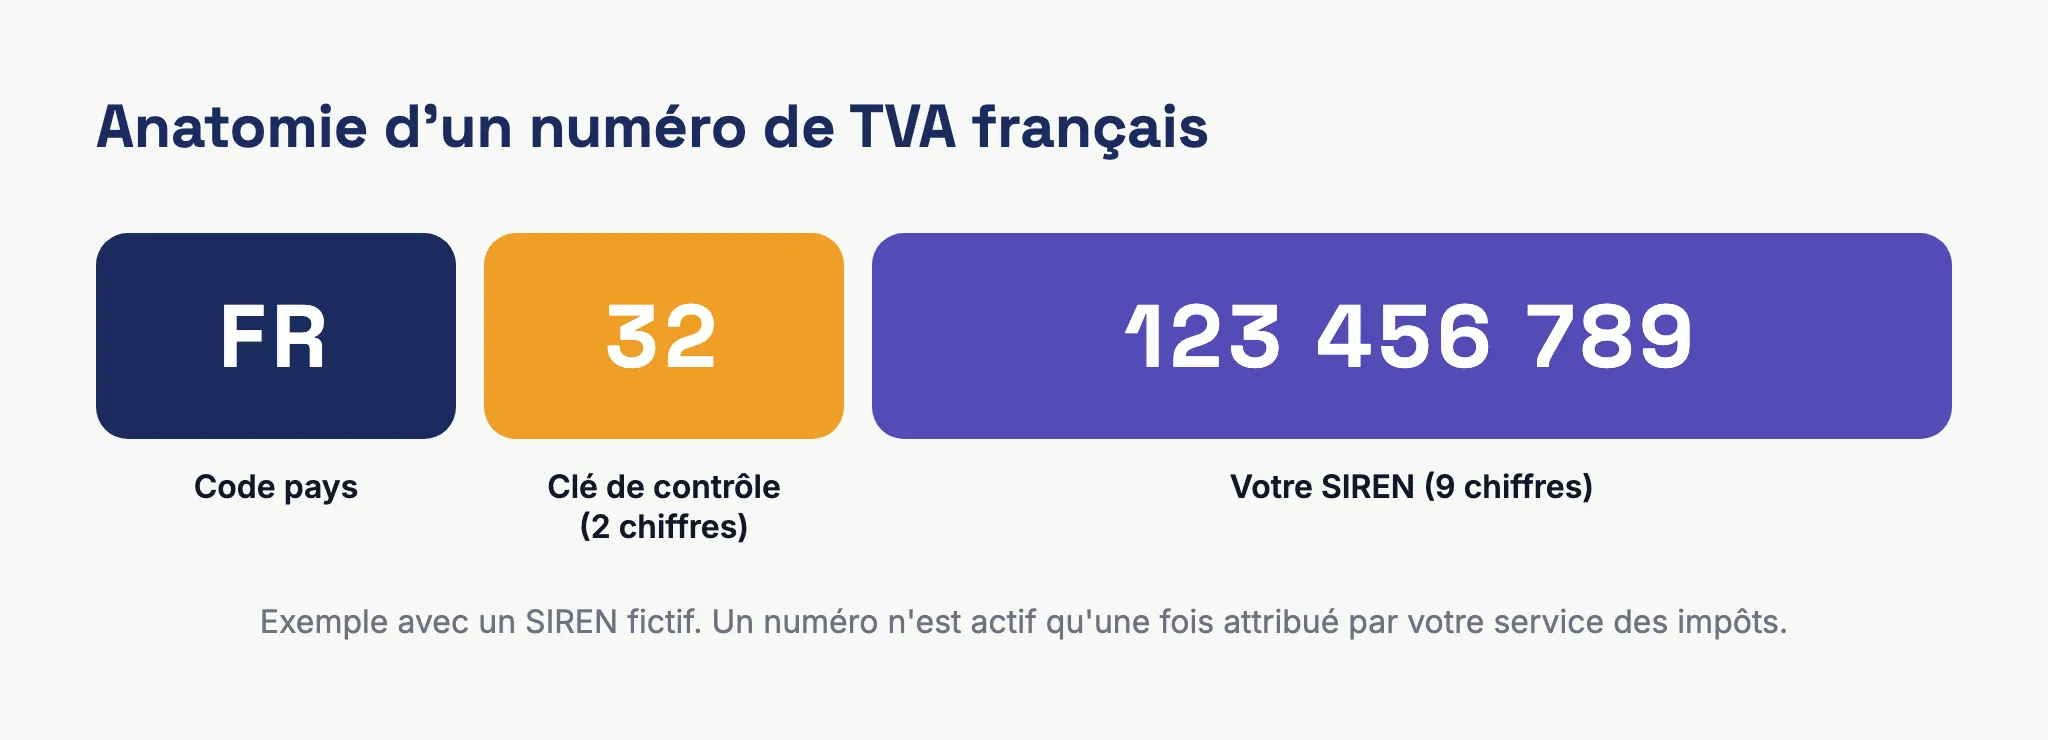
La clé se déduit du SIREN, et Service Public indique que le numéro peut être librement calculé. Attention toutefois : tant que le service des impôts ne vous l’a pas attribué, il n’est pas actif. Un fournisseur qui le teste sur l’outil européen de vérification obtiendra la réponse « non valide ». Si vous avez un doute sur la différence entre SIREN et SIRET, notre article SIRET ou SIREN la résume.
Un auto-entrepreneur a-t-il un numéro de TVA ?
Si vous êtes redevable de la TVA, parce que vous avez dépassé les seuils de la franchise ou parce que vous avez choisi d’y renoncer, le service des impôts des entreprises (SIE) vous attribue un numéro automatiquement. Il figure alors sur vos factures et vos déclarations.
Si vous bénéficiez de la franchise en base de TVA, ce qui est le cas de la plupart des micro-entrepreneurs, aucun numéro n’est attribué d’office. Vos ventes en France se font sans TVA avec la mention « TVA non applicable, article 293 B du CGI », et vous n’avez rien à déclarer. Les seuils de 2026 restent de 85 000 € pour la vente de marchandises et de 37 500 € pour les prestations de services, avec une tolérance à 93 500 € et 41 250 €. Notre guide sur les seuils de TVA auto-entrepreneur détaille leur fonctionnement.
Demander un numéro ne vous fait pas sortir de la franchise. Service-public.fr le précise : l’entreprise en franchise qui obtient un numéro conserve les avantages de son régime. Vous continuez à facturer vos clients sans TVA, et le numéro sert uniquement à vos opérations avec d’autres pays de l’UE.
Les cas où le numéro devient obligatoire
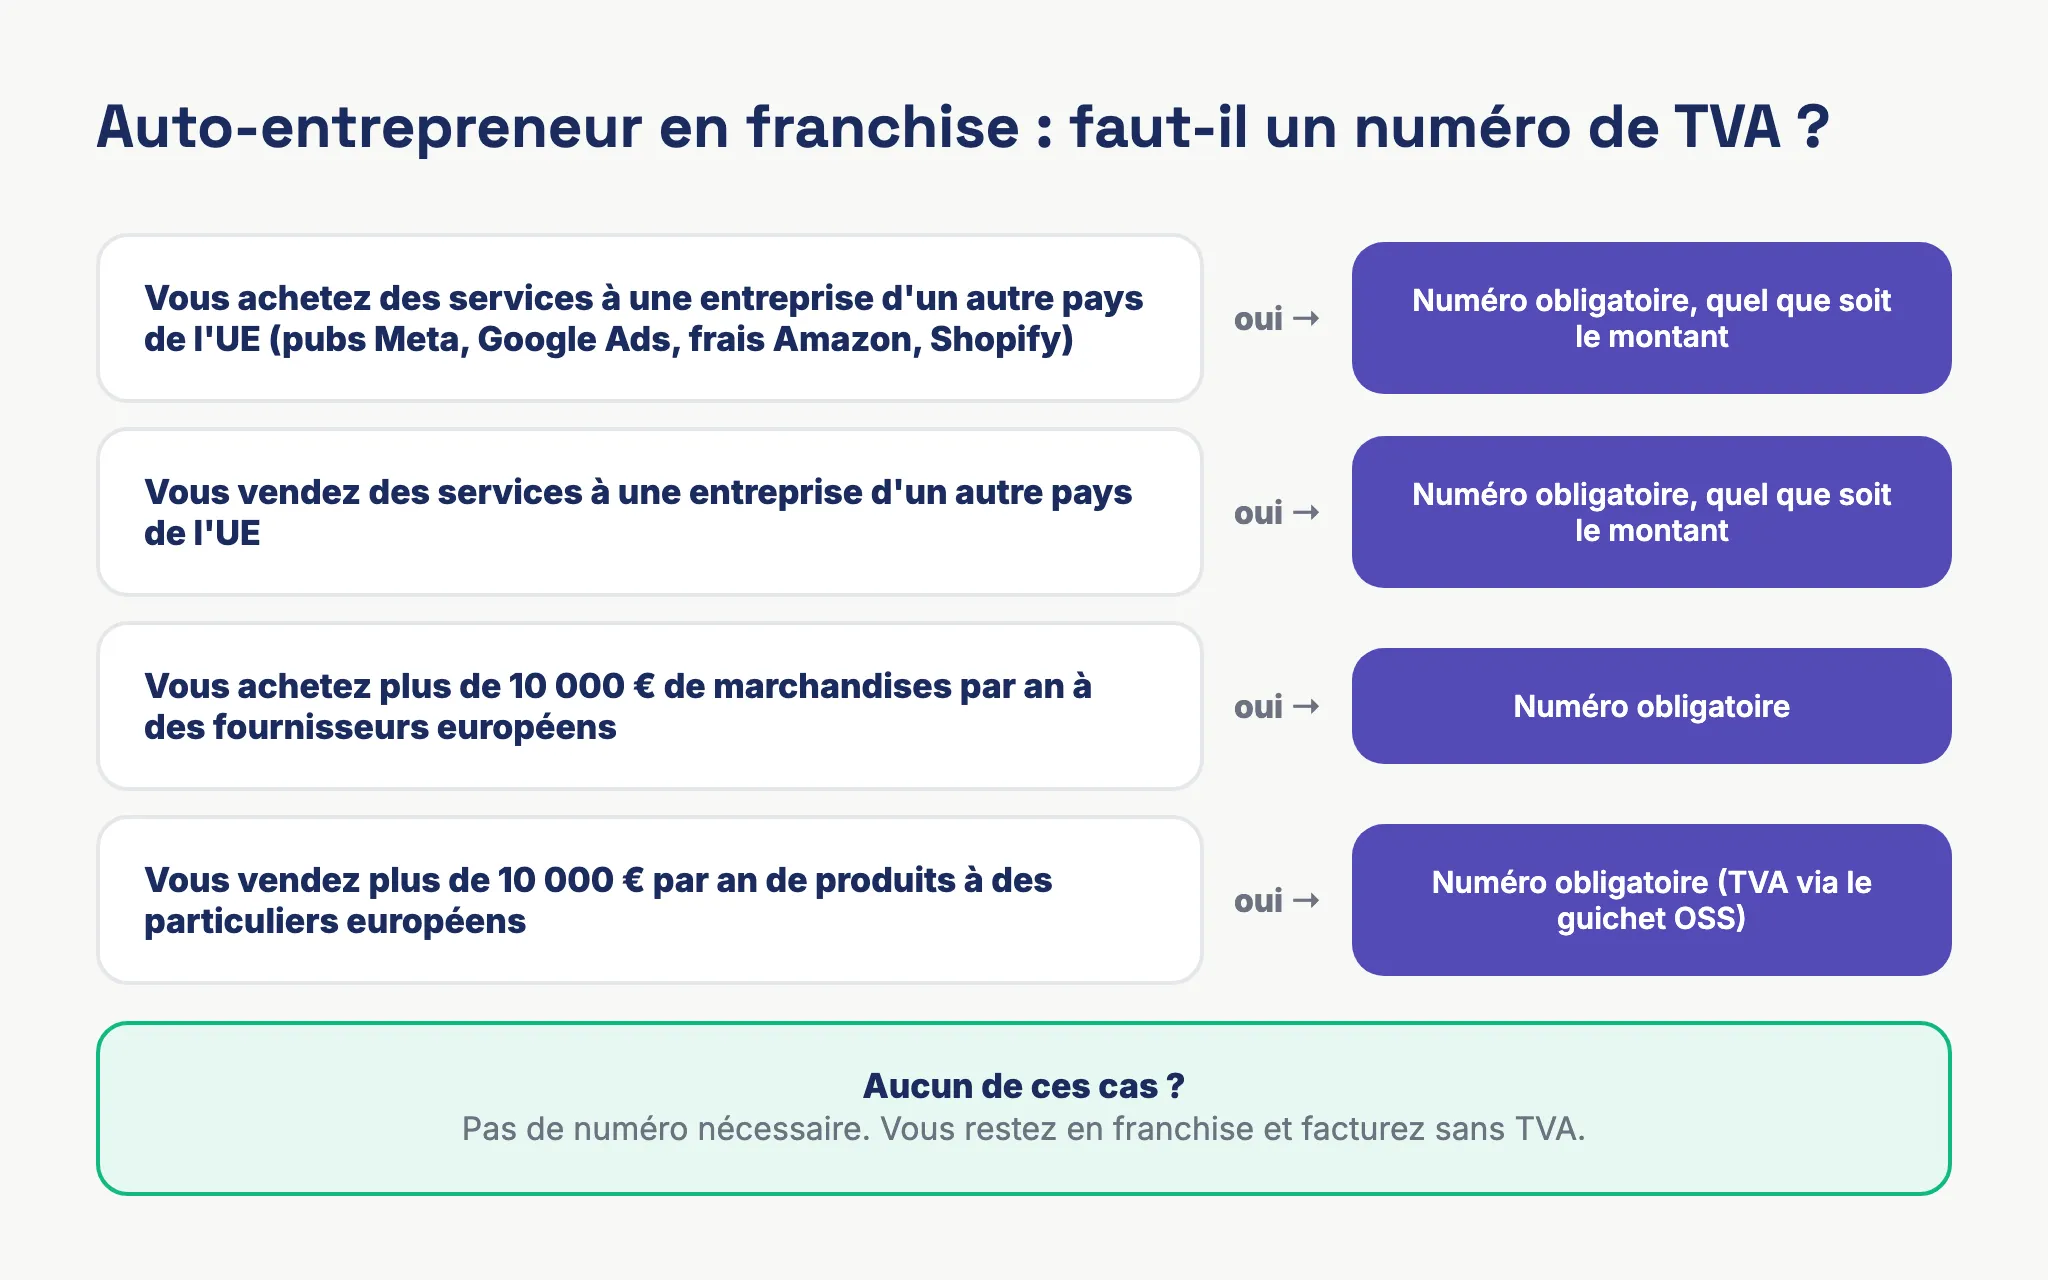
D’après impots.gouv.fr, un micro-entrepreneur en franchise doit demander un numéro de TVA intracommunautaire dès qu’il se trouve dans l’une de ces situations :
- il achète des prestations de services à un professionnel établi dans un autre pays de l’UE, quel que soit le montant ;
- il vend des prestations de services à un professionnel établi dans un autre pays de l’UE, là aussi sans minimum ;
- il achète des marchandises à des fournisseurs européens pour plus de 10 000 € par an ;
- il vend à distance des biens à des particuliers d’autres pays de l’UE pour plus de 10 000 € par an.
Les deux premiers cas surprennent le plus, car ils n’ont pas de seuil. Une seule facture d’un prestataire irlandais suffit.
Vendeurs en ligne : vous êtes probablement concerné
Regardez qui vous facture vos outils. Une grande partie des services qu’utilise une boutique en ligne est vendue depuis une filiale européenne installée hors de France :
- les publicités Facebook et Instagram sont facturées par Meta Platforms Ireland ;
- Google Ads est facturé par Google Ireland ;
- les frais vendeur d’Amazon sont facturés par Amazon Services Europe, au Luxembourg ;
- l’abonnement Shopify est facturé par Shopify International, en Irlande ;
- les frais Etsy sont facturés par Etsy Ireland.
Chacun de ces achats est une prestation de services achetée à un professionnel d’un autre pays de l’UE. Vous êtes donc dans le premier cas de la liste : vous devez avoir un numéro de TVA intracommunautaire, le communiquer à ces plateformes et régler vous-même la TVA française sur ces factures.
Ce que l’autoliquidation change sur vos factures
Quand vous donnez votre numéro à Meta ou à Amazon, la plateforme vous facture hors taxe avec une mention d’autoliquidation. C’est ensuite à vous de calculer la TVA française (20 %) sur le montant, de la déclarer et de la payer au Trésor. Ce mécanisme s’appelle l’autoliquidation de la TVA.
Prenons 400 € de publicité Meta en octobre. Meta vous facture 400 € HT. Vous déposez une déclaration de TVA pour octobre sur laquelle vous déclarez 80 € de TVA due, et vous la payez. Comme vous êtes en franchise, vous ne pouvez pas déduire ces 80 € : votre publicité vous coûte réellement 480 €.
La déclaration se fait sur le formulaire n° 3310-CA3, depuis votre espace professionnel sur impots.gouv.fr, pour chaque mois où vous avez reçu une facture de ce type. Notre article sur la déclaration de TVA de l’auto-entrepreneur décrit la marche à suivre.
Et si vous ne donnez pas de numéro ?
Sans numéro, ces plateformes vous traitent généralement comme un particulier et ajoutent la TVA à leur facture. Sur le plan financier, la différence est faible, puisque vous payez la TVA dans les deux cas sans pouvoir la récupérer. Votre situation reste pourtant irrégulière, puisque les textes vous imposent d’avoir un numéro et d’autoliquider, et un contrôle fiscal peut vous le reprocher.
Si vous vendez vous-même en Europe
Vous vendez des prestations (un service de retouche photo, une formation sur mesure) à une entreprise d’un autre pays de l’UE : vous facturez sans TVA, avec votre numéro de TVA, celui de votre client et la mention « Autoliquidation », et vous déposez une déclaration européenne de services (DES) sur le site des douanes. Service Public indique que la mention « TVA non applicable, article 293 B du CGI » reste portée sur cette facture.
Vous vendez des produits à des particuliers européens pour plus de 10 000 € par an, tous pays confondus : la TVA du pays de chaque client s’applique à ces ventes. Vous la déclarez en général via le guichet unique OSS, qui évite de s’immatriculer dans chaque pays. Ce seuil de 10 000 € se calcule à part des seuils de la franchise.
Comment obtenir votre numéro de TVA
La demande est gratuite. Certains sites proposent de s’en charger contre paiement : ils font exactement la démarche ci-dessous, que vous pouvez faire vous-même.
- Connectez-vous à votre espace professionnel sur impots.gouv.fr. Si vous n’en avez pas encore, créez-le avec votre SIREN : un code d’activation vous est envoyé par courrier.
- Ouvrez la messagerie sécurisée, cliquez sur « Écrire », choisissez « TVA », puis « Je demande un numéro de TVA intracommunautaire ».
- Indiquez la raison de votre demande, par exemple l’achat de publicité auprès de Meta Platforms Ireland ou une vente à un client belge.
- Envoyez. Le SIE vous répond par la même messagerie.
Le délai dépend des services des impôts. Il est souvent de quelques jours et peut s’allonger en période chargée. Faites la demande dès que vous prévoyez votre première opération européenne, par exemple avant de lancer vos premières campagnes publicitaires.
Où trouver votre numéro de TVA
Une fois attribué, le numéro apparaît à plusieurs endroits :
- dans la réponse du SIE à votre demande, dans votre messagerie sécurisée ;
- dans votre espace professionnel sur impots.gouv.fr, parmi les données de votre entreprise ;
- sur la fiche de votre entreprise dans l’Annuaire des entreprises de l’État (annuaire-entreprises.data.gouv.fr), qui affiche aussi s’il est valide.
Pour retrouver le numéro d’un client ou d’un fournisseur, le plus simple reste de le lui demander ou de le lire sur ses factures. Notre article où trouver le numéro de TVA intracommunautaire passe en revue les autres pistes.
Vérifier un numéro avec VIES
La Commission européenne met à disposition un outil gratuit de vérification, VIES. Vous saisissez le pays et le numéro, et l’outil indique s’il est valide et, selon les pays, à quel nom il est enregistré.
Vérifiez votre propre numéro quelques jours après l’avoir reçu, avant de le renseigner dans votre compte Meta ou Amazon. Vérifiez aussi le numéro de chaque client professionnel européen avant de lui facturer hors taxe. Si le numéro est invalide, vous devez lui appliquer la TVA française, sauf s’il vous fournit une attestation d’assujettissement de son administration fiscale.
Le numéro de TVA sur vos factures
Tant que vous êtes en franchise, vos factures en France restent sans TVA avec la mention « TVA non applicable, article 293 B du CGI ». La référence au nouvel article L. 223-3 du Code des impositions sur les biens et services, déjà citée par impots.gouv.fr, s’appliquera à partir du 1er janvier 2027 : une ordonnance du 27 juillet 2026 a reporté à cette date le transfert des règles de TVA dans ce code, d’abord prévu au 1er septembre 2026. Notre article sur la mention TVA non applicable donne les formulations exactes.
Votre numéro de TVA apparaît en plus sur les factures que vous adressez à un professionnel européen, accompagné du numéro de votre client et de la mention d’autoliquidation. Si vous dépassez les seuils ou optez pour la TVA, il devient une mention obligatoire de toutes vos factures.
La réforme de la facturation électronique ajoute d’autres mentions, dont le SIREN de vos clients professionnels. Depuis le 1er septembre 2026, vous devez pouvoir recevoir des factures électroniques par une plateforme agréée (ex-PDP), et l’émission deviendra obligatoire pour les micro-entreprises le 1er septembre 2027. Notre guide de la facturation électronique pour auto-entrepreneur détaille le calendrier.
Questions fréquentes
Le numéro de TVA intracommunautaire est-il payant ?
Non. La demande se fait gratuitement depuis la messagerie de votre espace professionnel sur impots.gouv.fr. Méfiez-vous des sites qui proposent de l’obtenir contre paiement.
Un auto-entrepreneur sans TVA peut-il avoir un numéro de TVA ?
Oui. Un micro-entrepreneur en franchise peut obtenir un numéro, et il y est même obligé dans certains cas, comme l’achat de publicité auprès d’une plateforme européenne. Il reste en franchise pour ses ventes.
Le SIRET suffit-il à la place du numéro de TVA ?
Non. Le SIRET identifie votre établissement en France, le numéro de TVA vous identifie auprès des administrations fiscales européennes. Le SIREN fait partie du numéro de TVA, mais un numéro calculé n’est actif qu’après attribution par le SIE.
Je paie des publicités Facebook sans numéro de TVA, que faire ?
Demandez un numéro à votre SIE, puis renseignez-le dans les paramètres de paiement de votre compte publicitaire. À partir de là, Meta vous facture hors taxe et vous déclarez la TVA française sur ces factures chaque mois concerné.
Dois-je déclarer la TVA tous les mois une fois le numéro obtenu ?
Seulement pour les mois où vous réalisez une opération européenne qui vous rend redevable, comme un achat de services autoliquidé. Les mois sans opération de ce type, vous n’avez rien à déclarer tant que vous restez en franchise.
Suivre votre TVA avec Bizyness
Bizyness récupère vos ventes Shopify, WooCommerce, Amazon, Stripe ou PayPal, génère vos factures avec les mentions adaptées à votre régime de TVA et calcule la TVA selon le pays de chaque client, OSS compris. Vos factures de publicité et de frais de plateforme s’enregistrent dans vos dépenses, avec leurs fournisseurs, ce qui facilite votre déclaration mensuelle.
Sources officielles
Règles vérifiées sur ces pages le .
- Service Public Entreprendre, Numéro de TVA intracommunautaire
- impots.gouv.fr, Je suis micro-entrepreneur ou à la tête d'une micro-entreprise. Ai-je des obligations déclaratives en matière de TVA ?
- Service Public Entreprendre, TVA applicable aux échanges de prestations de services dans l'Union européenne
- BOFiP, TVA, numéro individuel d'identification (BOI-TVA-DECLA-20-10-20)
- BOFiP, TVA, évolutions liées à l'ordonnance n° 2026-671 du 27 juillet 2026 sur le code des impositions sur les biens et services (ACTU-2026-00126)
- Service Public Entreprendre, Franchise en base de TVA
- Service Public Entreprendre, Formalités douanières concernant la TVA des échanges de biens et services intracommunautaires
- impots.gouv.fr, Le mode simplifié
