

 English
Déclarer et payer sa TVA en auto-entrepreneur, pas à pas
Déclaration de TVA en auto-entrepreneur : qui doit déclarer, CA3 ou CA12, activation des services sur impots.gouv.fr, lignes à remplir, paiement et cas des vendeurs en ligne.
Tant que vous êtes en franchise en base, vous ne facturez pas la TVA et vous n’avez, en règle générale, aucune déclaration de TVA à déposer. Dès que vous dépassez les seuils ou que vous optez pour la TVA, vous devez déclarer ce que vous avez collecté, déduire ce que vous avez payé et reverser la différence, sur un calendrier fixé par votre régime.
Ce guide suit l’ordre dans lequel les choses se présentent : savoir si vous êtes concerné, choisir entre la CA3 et la CA12, préparer votre espace sur impots.gouv.fr, remplir la déclaration ligne par ligne, puis payer. Une partie est consacrée aux situations propres aux vendeurs en ligne (publicité facturée depuis l’étranger, ventes dans d’autres pays de l’Union, marketplaces), où les erreurs sont fréquentes.
Qui doit faire une déclaration de TVA en auto-entrepreneur
La franchise en base de TVA vous dispense de facturer la TVA, et donc de la déclarer, tant que votre chiffre d’affaires reste sous les seuils. Pour 2026, ils n’ont pas bougé : le projet de seuil unique à 25 000 € prévu par la loi de finances pour 2025 a été abandonné.
| Activité | Seuil de franchise | Seuil majoré |
|---|---|---|
| Vente de marchandises, restauration, hébergement | 85 000 € | 93 500 € |
| Prestations de services et professions libérales | 37 500 € | 41 250 € |
Vous devenez redevable dans deux cas. Si votre chiffre d’affaires dépasse le seuil de franchise sans atteindre le seuil majoré, vous facturez la TVA à partir du 1er janvier suivant. S’il dépasse le seuil majoré, la TVA s’applique dès le jour du dépassement, sur l’opération qui vous fait franchir le seuil. Le détail du calcul, avec des exemples de boutiques en ligne, se trouve dans notre article sur les seuils de TVA de l’auto-entrepreneur.
Deux situations obligent aussi un vendeur en franchise à déposer une déclaration, même s’il ne facture jamais de TVA à ses clients.
La première est l’achat de services auprès d’une entreprise installée dans un autre pays de l’Union européenne. Votre abonnement Shopify, vos campagnes Meta ou Google Ads, les commissions d’Amazon sont souvent facturés depuis l’Irlande ou le Luxembourg, hors taxe, avec une mention d’autoliquidation. C’est alors à vous de déclarer et de payer la TVA française sur ces montants, sur une CA3 déposée pour chaque mois concerné. En franchise, vous ne pouvez pas la récupérer. Le mécanisme est expliqué dans notre article sur l’autoliquidation de la TVA, et il suppose d’avoir un numéro de TVA intracommunautaire.
La seconde concerne les ventes à distance à des particuliers d’autres pays de l’Union. Au-delà de 10 000 € par an, tous pays confondus, la TVA du pays de chaque client s’applique, même si vous restez en franchise en France. Elle se déclare à part, sur le guichet unique OSS.
CA3 ou CA12 : le régime fixe le rythme de vos déclarations
Une fois redevable, vous relevez par défaut du régime réel simplifié. Vous pouvez opter pour le régime réel normal en le demandant à votre service des impôts des entreprises (SIE). Le montant de TVA dû sur l’année est le même dans les deux cas. Ce qui diffère, c’est la fréquence des déclarations et le calendrier des paiements.
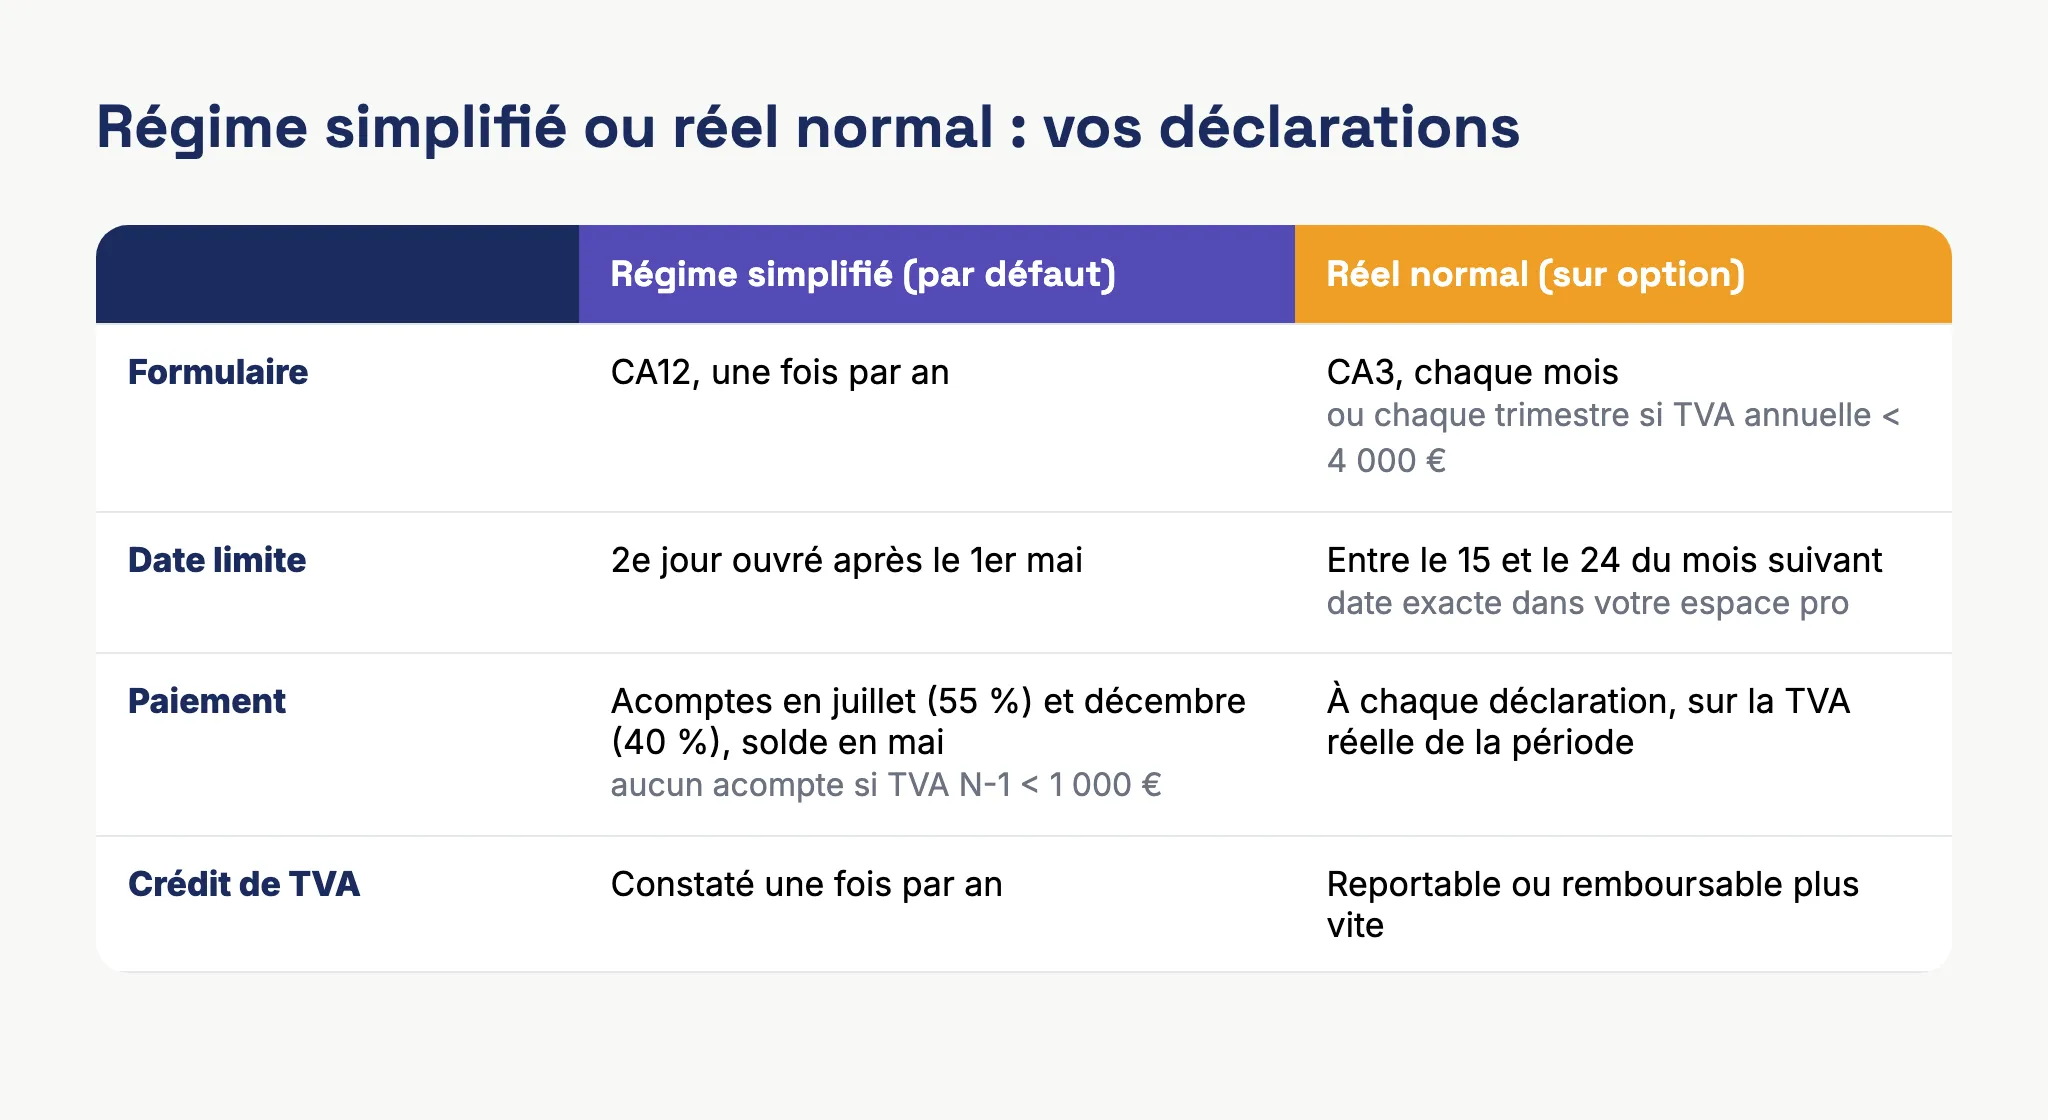
Au régime simplifié, vous déposez une seule déclaration par an, la CA12 (formulaire n° 3517), au plus tard le deuxième jour ouvré suivant le 1er mai. Elle récapitule toute l’année civile précédente. En cours d’année, vous versez deux acomptes calculés sur la TVA de l’année précédente : 55 % en juillet et 40 % en décembre. Le solde se règle avec la CA12. Si la TVA due l’année précédente est inférieure à 1 000 €, vous êtes dispensé d’acomptes et vous payez tout en une fois au printemps.
Au régime réel normal, vous déposez une CA3 (formulaire n° 3310) chaque mois, sur la TVA réellement collectée et déduite pendant le mois écoulé. Si la TVA due sur l’année reste inférieure à 4 000 €, vous pouvez demander à la déposer chaque trimestre.
Pour une boutique en ligne, le réel normal a souvent l’avantage. Vos ventes varient beaucoup d’un mois à l’autre (soldes, fêtes de fin d’année), et des acomptes calculés sur l’année précédente collent mal à cette saisonnalité. Surtout, si vous constituez du stock, vos achats peuvent dépasser vos ventes sur certains mois : au réel normal, le crédit de TVA qui en résulte apparaît tout de suite et peut être reporté ou remboursé, alors qu’au régime simplifié il attend la CA12. Le régime simplifié convient mieux si vos montants sont faibles et réguliers, puisqu’il limite les déclarations à une par an.
L’option pour le réel normal se formule par écrit auprès du SIE, en général au moment où vous l’informez de votre passage à la TVA. Elle vous engage pour deux ans.
Préparer votre espace professionnel avant la première déclaration
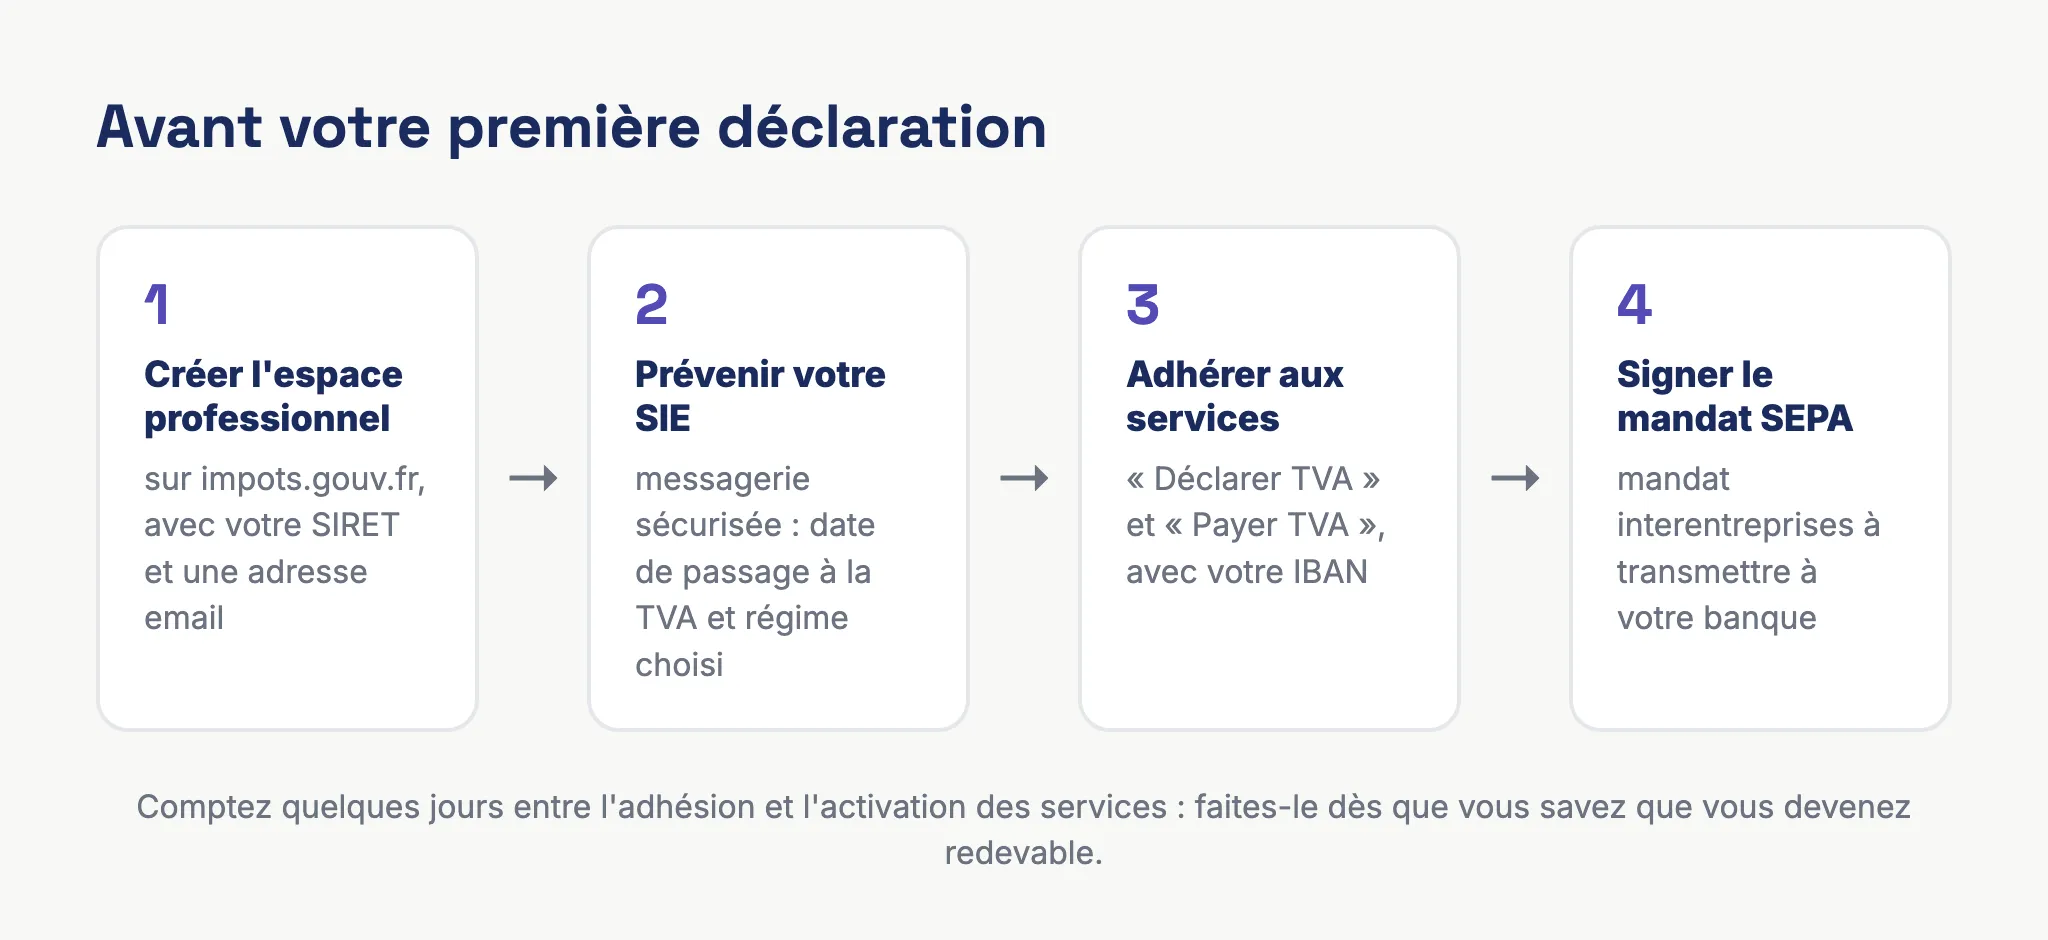
La déclaration et le paiement de la TVA se font obligatoirement en ligne, et l’activation des services prend quelques jours. Lancez ces démarches dès que vous savez que vous devenez redevable.
-
Si ce n’est pas déjà fait, créez votre espace professionnel sur impots.gouv.fr avec votre numéro SIRET et une adresse email. Il est distinct de votre espace particulier, et l’administration envoie un code d’activation par courrier à l’adresse de votre entreprise, ce qui ajoute quelques jours.
-
Depuis la messagerie sécurisée de l’espace professionnel, écrivez à votre service des impôts pour indiquer la date à laquelle vous devenez redevable de la TVA, le régime que vous choisissez et, si vous n’en avez pas encore, votre demande de numéro de TVA intracommunautaire. Le SIE enregistre ces informations et ouvre vos obligations déclaratives.
-
Dans la rubrique de gestion des services de votre espace, adhérez aux services « Déclarer TVA » et « Payer TVA », puis enregistrez le compte bancaire professionnel qui sera prélevé.
-
Le paiement de la TVA passe par un prélèvement SEPA interentreprises. Votre espace génère un mandat que vous signez et transmettez à votre banque. Sans ce mandat, votre banque peut rejeter le premier prélèvement, et un paiement rejeté vaut paiement en retard.
Une fois les services actifs, chaque échéance apparaît dans votre espace avec sa date limite. L’administration vous envoie aussi un email quand une déclaration est disponible.
Remplir la déclaration CA3 ligne par ligne
Pour accéder à la déclaration, ouvrez votre espace professionnel, allez dans la rubrique « Déclarer » puis « TVA », et choisissez la période concernée. Le formulaire en ligne compte de nombreuses cases, mais un auto-entrepreneur n’en utilise qu’une poignée. Avant de commencer, préparez trois chiffres par taux de TVA : vos ventes hors taxe de la période, la TVA que vous avez collectée et la TVA payée sur vos achats professionnels, facture par facture.
Le montant des opérations réalisées
La première partie décrit le chiffre d’affaires de la période, en montants hors taxe.
- Ligne A1 : vos ventes et prestations soumises à la TVA en France.
- Ligne A3 : les services achetés auprès d’entreprises établies hors de France qui vous facturent en autoliquidation (publicité, abonnements, commissions de plateforme).
- Ligne E3 : les ventes à distance à des particuliers de l’Union taxables dans leur pays, celles que vous déclarez par ailleurs sur l’OSS.
- Ligne E1 : les exportations hors de l’Union.
La TVA brute
Pour chaque taux, vous reportez la base hors taxe et le montant de TVA correspondant. La ligne 08 concerne le taux normal de 20 %, les lignes suivantes les taux réduits (10 % et 5,5 %). La base de la ligne 08 inclut vos ventes de la ligne A1 à 20 %, mais aussi les achats autoliquidés de la ligne A3 : c’est ainsi que la TVA sur ces services est déclarée.
La TVA déductible
Vous indiquez ici la TVA que vous avez payée et que vous pouvez récupérer.
- Ligne 19 : la TVA sur les biens durables inscrits en immobilisations (un ordinateur, une machine).
- Ligne 20 : la TVA sur les autres biens et services, c’est-à-dire votre stock, vos emballages, vos logiciels, votre publicité. La TVA autoliquidée sur vos achats de la ligne A3 s’y ajoute.
- Ligne 22 : le crédit de TVA reporté depuis votre déclaration précédente, s’il y en a un.
Seule la TVA figurant sur une facture à votre nom est déductible. Un ticket de caisse sans mention de TVA ou une dépense personnelle n’ouvrent droit à aucune déduction.
Le résultat
Le formulaire fait la soustraction. Si la TVA brute dépasse la TVA déductible, le solde apparaît en ligne 28 : c’est le montant à payer. Dans le cas inverse, vous avez un crédit de TVA (ligne 25), que vous pouvez reporter sur la déclaration suivante ou dont vous pouvez demander le remboursement. Notre article sur les délais de remboursement de la TVA détaille cette procédure.
Voici ce que donne la déclaration d’octobre pour une boutique en ligne au réel normal. Elle a vendu pour 8 000 € hors taxe en France, acheté du stock avec 600 € de TVA et payé 500 € de publicité Meta facturée depuis l’Irlande en autoliquidation.
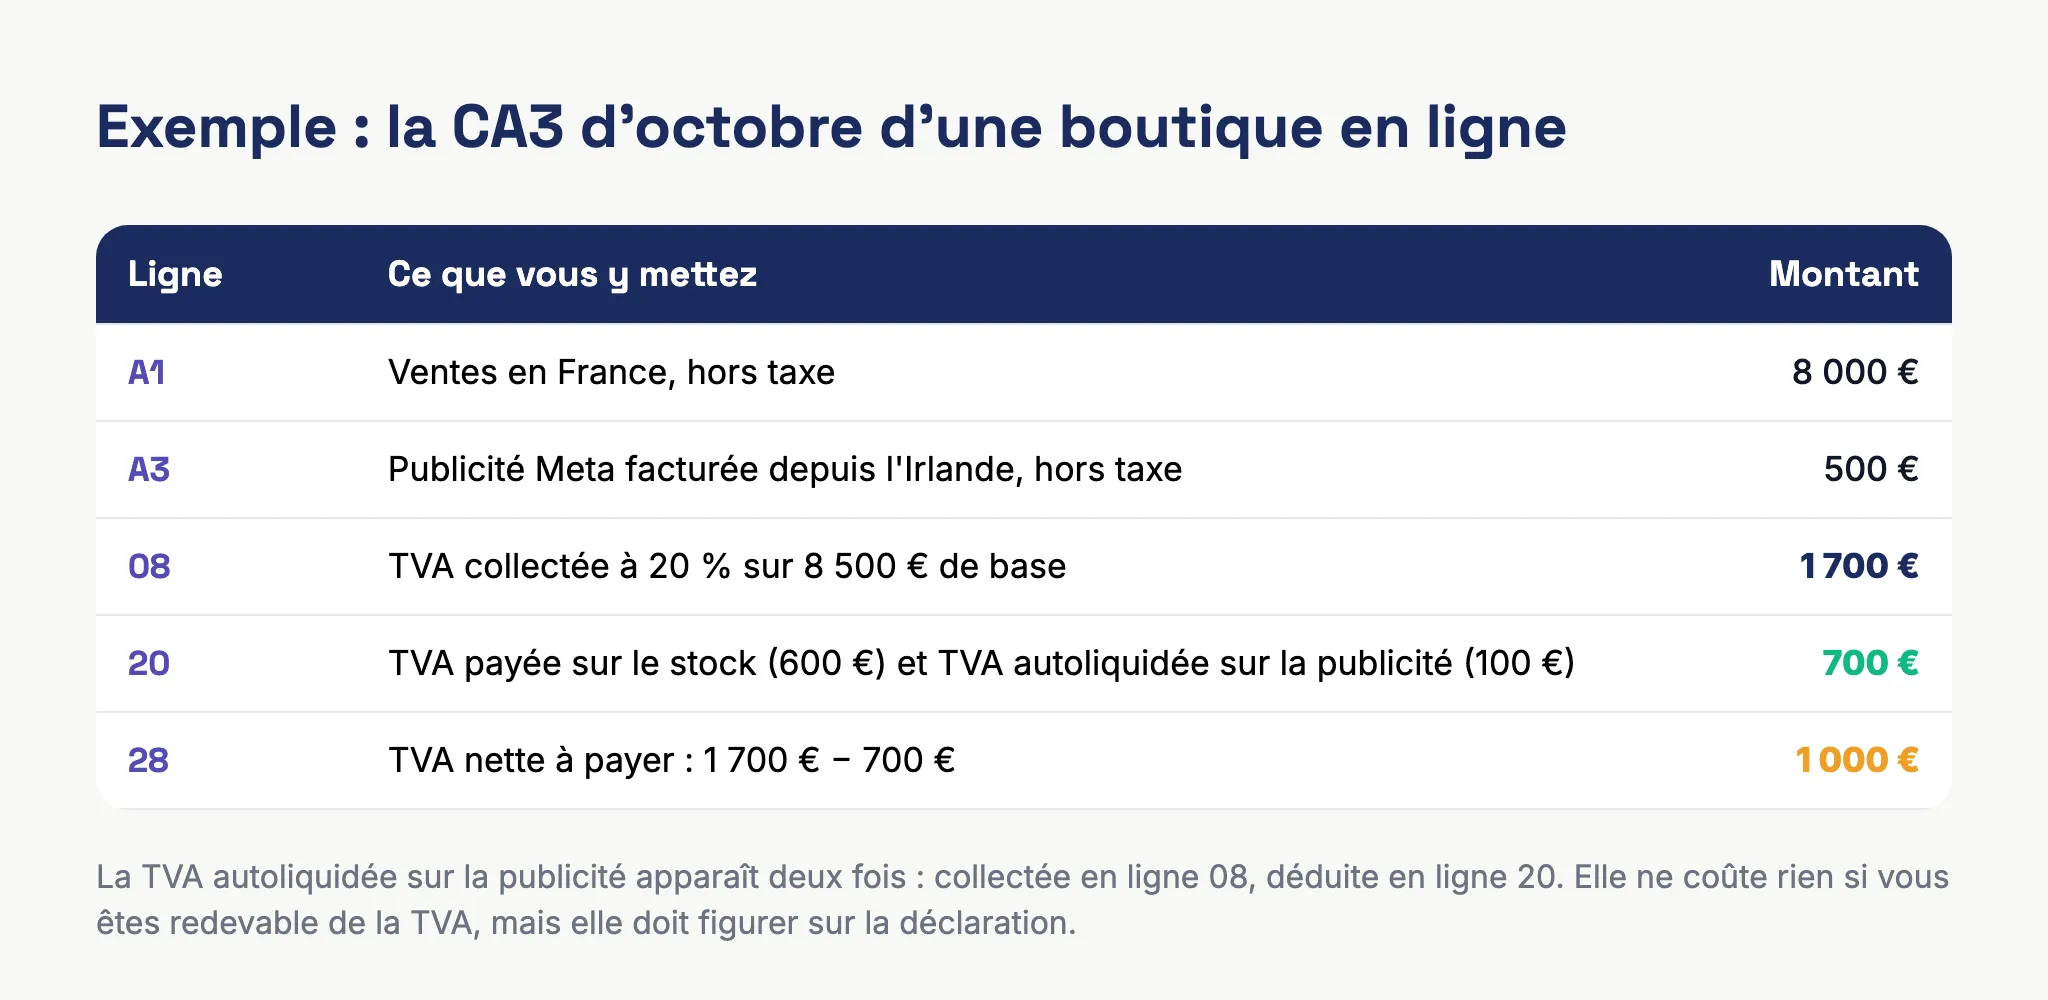
La publicité apparaît à la fois dans la TVA collectée et dans la TVA déductible. Pour une entreprise redevable, l’opération est donc neutre, mais elle doit figurer sur la déclaration : une ligne A3 vide alors que votre compte bancaire montre des paiements à Meta ou à Google est une incohérence facile à repérer lors d’un contrôle. Pour revoir la différence entre les deux notions, consultez notre article sur la TVA collectée et la TVA déductible.
Le mois sans activité
Au réel normal, une déclaration est due pour chaque période, même sans aucune vente ni achat : vous déposez alors une déclaration « néant », en cochant la case prévue à cet effet dans le formulaire. L’oubli d’une déclaration néant est sanctionné comme n’importe quel retard.
Remplir la CA12 au régime simplifié
La CA12 reprend la même logique sur l’année entière : chiffre d’affaires par catégorie, TVA brute par taux, TVA déductible, puis solde. Elle ajoute une partie pour les acomptes déjà versés en juillet et en décembre, qui viennent en déduction du total dû. Si les acomptes dépassent la TVA de l’année, l’excédent forme un crédit que vous pouvez vous faire rembourser ou imputer sur les acomptes suivants.
Les acomptes peuvent être ajustés. Si vous estimez que la TVA de l’année en cours sera supérieure ou inférieure de plus de 10 % à la base de calcul de l’acompte, vous pouvez en demander la modification à votre SIE. Si vous pensez avoir déjà versé assez pour couvrir l’année, vous pouvez vous dispenser du versement suivant en remettant une déclaration datée et signée au SIE avant l’échéance. Cette souplesse est utile quand une activité ralentit, mais une estimation trop basse se paie au moment de la régularisation.
Même en régime simplifié, la tenue d’un suivi mensuel de votre TVA collectée et déductible vous évite une mauvaise surprise en mai. Ce suivi vous sert aussi de base si vous décidez de passer au réel normal.
Payer la TVA et respecter les échéances
Le paiement se fait en même temps que la déclaration, depuis votre espace professionnel. Une fois la déclaration validée, vous confirmez le montant et le compte à prélever. Le prélèvement intervient à la date limite de l’échéance, même si vous avez déposé la déclaration plus tôt, ce qui vous permet de déclarer à l’avance sans sortir la trésorerie avant la date.
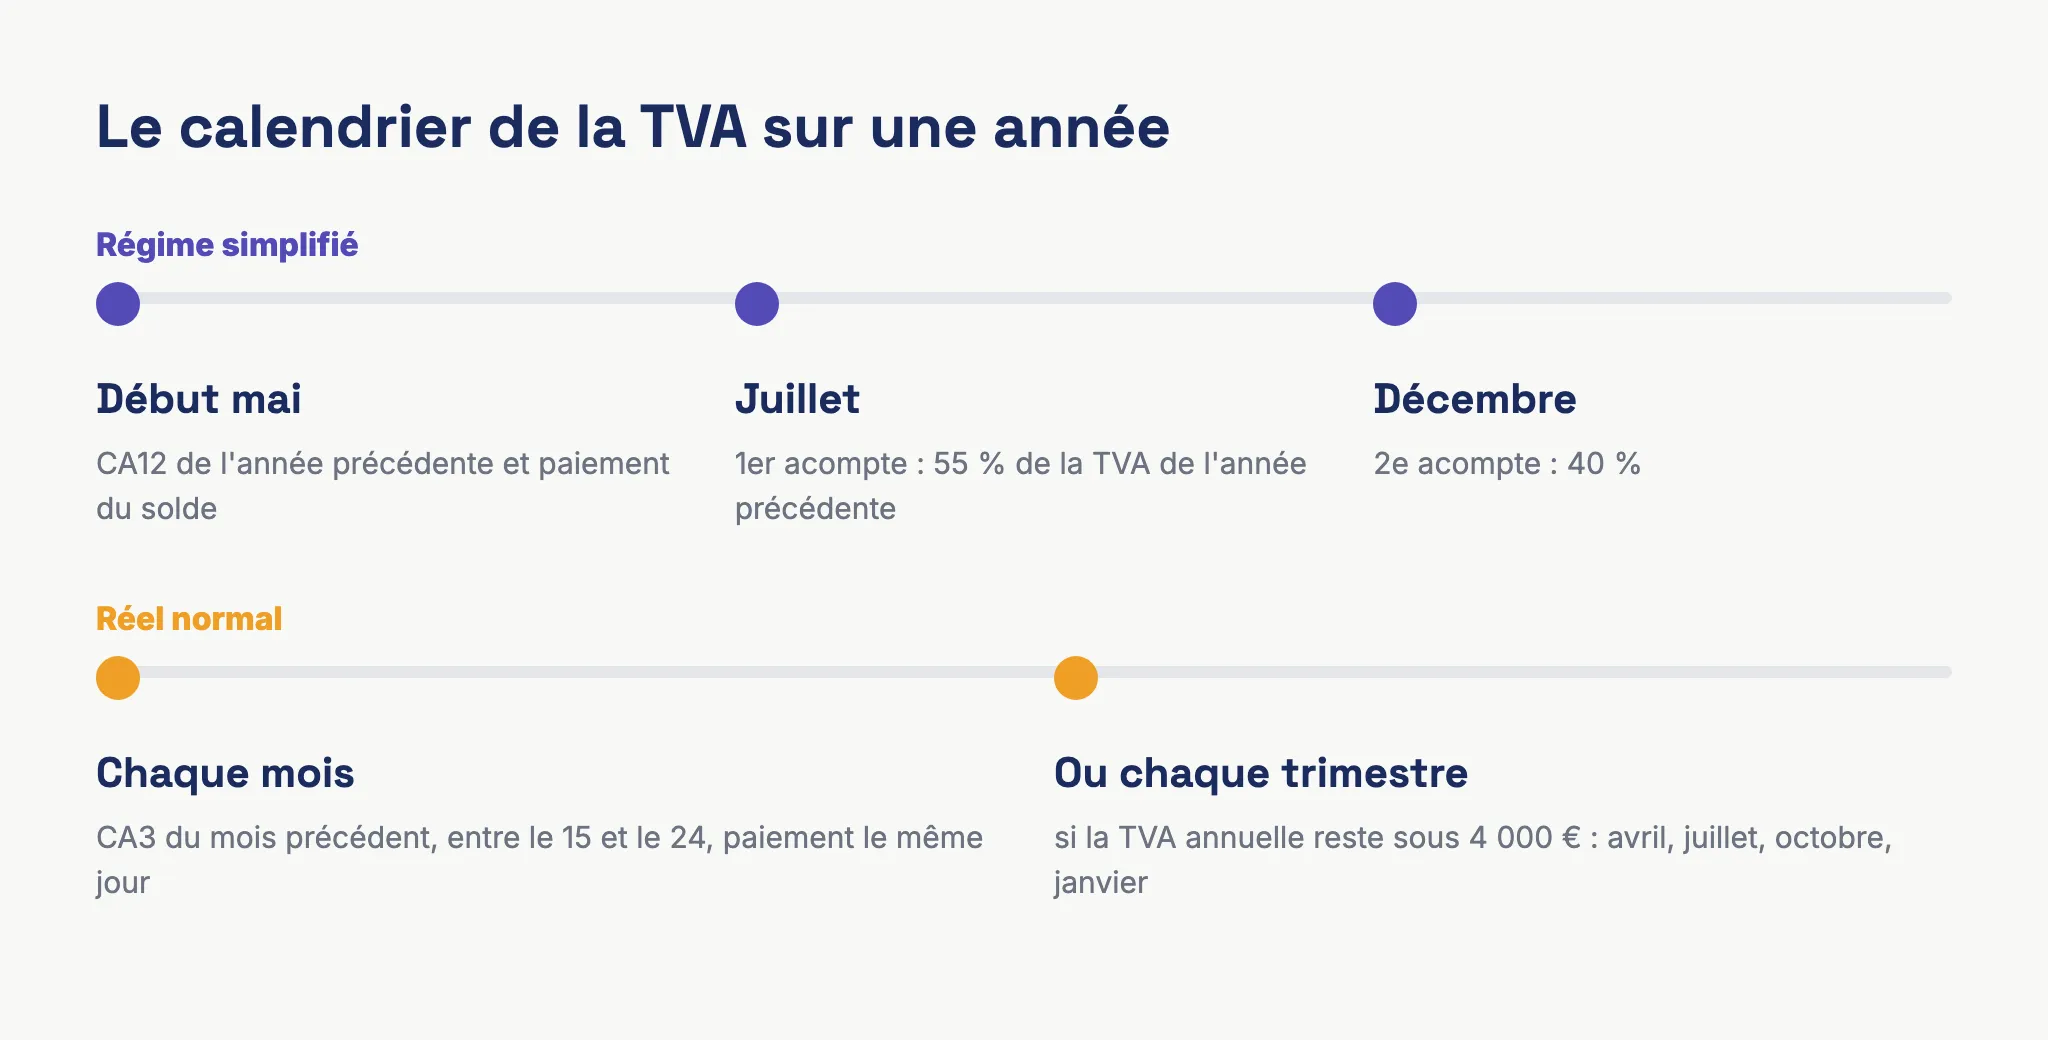
Au réel normal, la date limite de la CA3 tombe entre le 15 et le 24 du mois qui suit la période déclarée. La date exacte dépend de votre situation (forme de l’entreprise, lieu d’établissement) et figure dans votre espace professionnel. Au régime simplifié, retenez trois dates : le dépôt de la CA12 début mai, l’acompte de juillet et celui de décembre.
La TVA que vous collectez appartient au Trésor dès l’encaissement. Une méthode simple consiste à virer chaque semaine ou chaque mois le montant de TVA collecté sur un compte séparé. À l’échéance, l’argent est déjà de côté et vous ne confondez pas cette somme avec votre chiffre d’affaires.
Les cas propres aux vendeurs en ligne
Les boutiques en ligne et les marketplaces posent quelques questions particulières au moment de remplir la déclaration.
Les frais facturés depuis l’étranger
Shopify, Meta, Google, Amazon ou Etsy facturent souvent depuis une filiale européenne. Si la facture est émise hors taxe avec une mention d’autoliquidation, la TVA française se déclare en ligne A3, ligne 08 et, si vous êtes redevable, ligne 20. Récupérez ces factures chaque mois dans l’interface de chaque plateforme : ce sont souvent les dépenses les plus oubliées, parce qu’elles sont prélevées automatiquement sur votre carte.
Les ventes à des particuliers européens
Tant que vos ventes à distance dans l’Union restent sous 10 000 € par an, elles suivent les règles françaises et se déclarent en ligne A1 avec la TVA française. Au-delà, chaque vente est taxée au taux du pays du client. Vous déclarez et payez cette TVA étrangère sur le guichet OSS, chaque trimestre, depuis votre espace professionnel, et vous reportez le montant hors taxe de ces ventes en ligne E3 de la CA3 pour que votre chiffre d’affaires reste complet. Notre page sur l’OSS et l’IOSS présente le dispositif.
Les ventes où la marketplace collecte la TVA
Pour certaines ventes, notamment les biens importés de moins de 150 € vendus via une marketplace, la plateforme est considérée comme redevable de la TVA à votre place. Ces ventes ne doivent pas être déclarées une seconde fois dans votre TVA collectée. Il faut donc les isoler dans vos exports de ventes avant de calculer vos totaux.
Les remboursements
Un retour client ou un remboursement partiel donne lieu à un avoir. Le montant hors taxe et la TVA de l’avoir viennent en diminution des ventes du mois où l’avoir est émis, même si la vente d’origine date d’un mois précédent. Si vos remboursements passent par Stripe ou PayPal sans avoir correspondant, votre TVA collectée sera surestimée.
Les commandes à cheval sur deux mois
Pour les ventes de biens, la TVA est due à la livraison, et pour les services, à l’encaissement. Une commande payée le 30 septembre et expédiée le 2 octobre relève en principe de la déclaration d’octobre. Choisissez une règle cohérente avec vos factures et tenez-vous-y d’un mois sur l’autre.
Retards, erreurs et oublis
Une déclaration déposée en retard entraîne une majoration de 10 % de la TVA due, portée à 40 % si vous ne régularisez pas dans les 30 jours après une mise en demeure. S’y ajoutent des intérêts de retard de 0,20 % par mois. Un paiement tardif, y compris un prélèvement rejeté, est majoré de 5 %. Ces pénalités s’appliquent aussi aux déclarations néant oubliées.
Si vous découvrez une erreur après le dépôt, deux solutions existent. Tant que la date limite n’est pas passée, vous pouvez généralement modifier la déclaration en ligne. Ensuite, une facture oubliée se régularise sur une déclaration suivante, en l’ajoutant aux montants de la période, et une erreur plus importante se corrige par une déclaration rectificative, en prévenant votre SIE par la messagerie sécurisée. Corriger de vous-même avant tout contrôle limite les pénalités.
Votre déclaration de chiffre d’affaires à l’Urssaf continue en parallèle. Une fois redevable de la TVA, vous y déclarez votre chiffre d’affaires hors taxe : la TVA collectée n’entre pas dans le calcul de vos cotisations.
Ce que la facturation électronique va changer
La réforme de la facturation électronique concerne aussi les micro-entrepreneurs. Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques. À partir du 1er septembre 2027, les micro-entreprises devront en émettre pour leurs clients professionnels français et transmettre à l’administration les données de leurs autres ventes (particuliers, clients étrangers). Cette transmission, appelée e-reporting, passe par une plateforme agréée (ex-PDP), et concerne directement les boutiques en ligne, dont la plupart des ventes sont faites à des particuliers.
Pour la TVA, l’intérêt est que l’administration disposera des données de vos ventes et de vos achats au fil de l’eau. Elle prévoit, à terme, de s’en servir pour préremplir les déclarations de TVA. Plus vos factures sont justes à la source, moins vous aurez de corrections à apporter à une déclaration préremplie. Notre guide de la facturation électronique pour les auto-entrepreneurs détaille le calendrier et les démarches.
Questions fréquentes
Faut-il faire une déclaration de TVA en franchise en base ?
Non, sauf dans les cas où vous devenez redevable de la TVA sur une opération précise, en particulier l’achat de services auprès d’une entreprise européenne qui vous facture en autoliquidation. Vous déposez alors une CA3 pour le mois concerné.
Ma déclaration est-elle mensuelle ou trimestrielle ?
Au régime réel normal, elle est mensuelle par défaut. Elle peut devenir trimestrielle si la TVA due sur l’année reste inférieure à 4 000 €. Au régime simplifié, vous déposez une seule déclaration annuelle, la CA12. Votre régime et votre rythme figurent dans votre espace professionnel, rubrique consacrée à vos obligations fiscales.
Peut-on déclarer la TVA en même temps que le chiffre d’affaires à l’Urssaf ?
Non. La TVA se déclare et se paie auprès de l’administration fiscale, sur impots.gouv.fr. La déclaration Urssaf ne porte que sur votre chiffre d’affaires hors taxe, pour le calcul de vos cotisations.
Que faire si j’ai facturé la TVA par erreur alors que j’étais en franchise ?
La TVA mentionnée sur une facture est due du seul fait qu’elle y figure. Vous devez soit la reverser via une déclaration, soit émettre un avoir et une facture rectifiée sans TVA. Notre article sur les mentions de TVA des factures d’auto-entrepreneur montre les formulations correctes selon votre régime.
Préparer vos déclarations avec Bizyness
Remplir la déclaration prend quelques minutes une fois les chiffres réunis : ventes par taux et par pays, avoirs, frais de plateformes autoliquidés, achats de stock. Bizyness récupère vos ventes depuis Shopify, WooCommerce, Amazon, Stripe ou PayPal, génère les factures et les avoirs, applique la TVA du bon pays et regroupe vos dépenses par fournisseur. Vous obtenez les montants à reporter sur votre CA3 ou votre CA12, ainsi que ceux de votre déclaration OSS.
