

 English
Seuils de TVA auto-entrepreneur 2026 : plafonds, tolérance, dépassement
Les seuils de TVA de l'auto-entrepreneur en 2026 (37 500 € et 85 000 €), la zone de tolérance, ce qui compte dans le chiffre d'affaires et ce qui se passe le jour où vous dépassez, avec des exemples de vendeurs en ligne.
Tant que votre micro-entreprise reste sous un certain chiffre d’affaires, vous facturez sans TVA. Au-delà, vous devenez redevable de la taxe, parfois dès le lendemain. Ce seuil de TVA auto-entrepreneur est donc le chiffre à surveiller de plus près pendant l’année, surtout si vous vendez en ligne et que vos ventes s’accélèrent en fin d’année.
Cet article fait le point sur les montants applicables en 2026, sur le fonctionnement de la tolérance, sur le chiffre d’affaires qu’il faut réellement comparer au seuil et sur ce qui se passe quand vous le franchissez. Pour une vue d’ensemble de la TVA en micro-entreprise (mentions, numéro intracommunautaire, déclarations), notre guide de la TVA auto-entrepreneur reprend tout le sujet.
Les seuils de TVA auto-entrepreneur en 2026
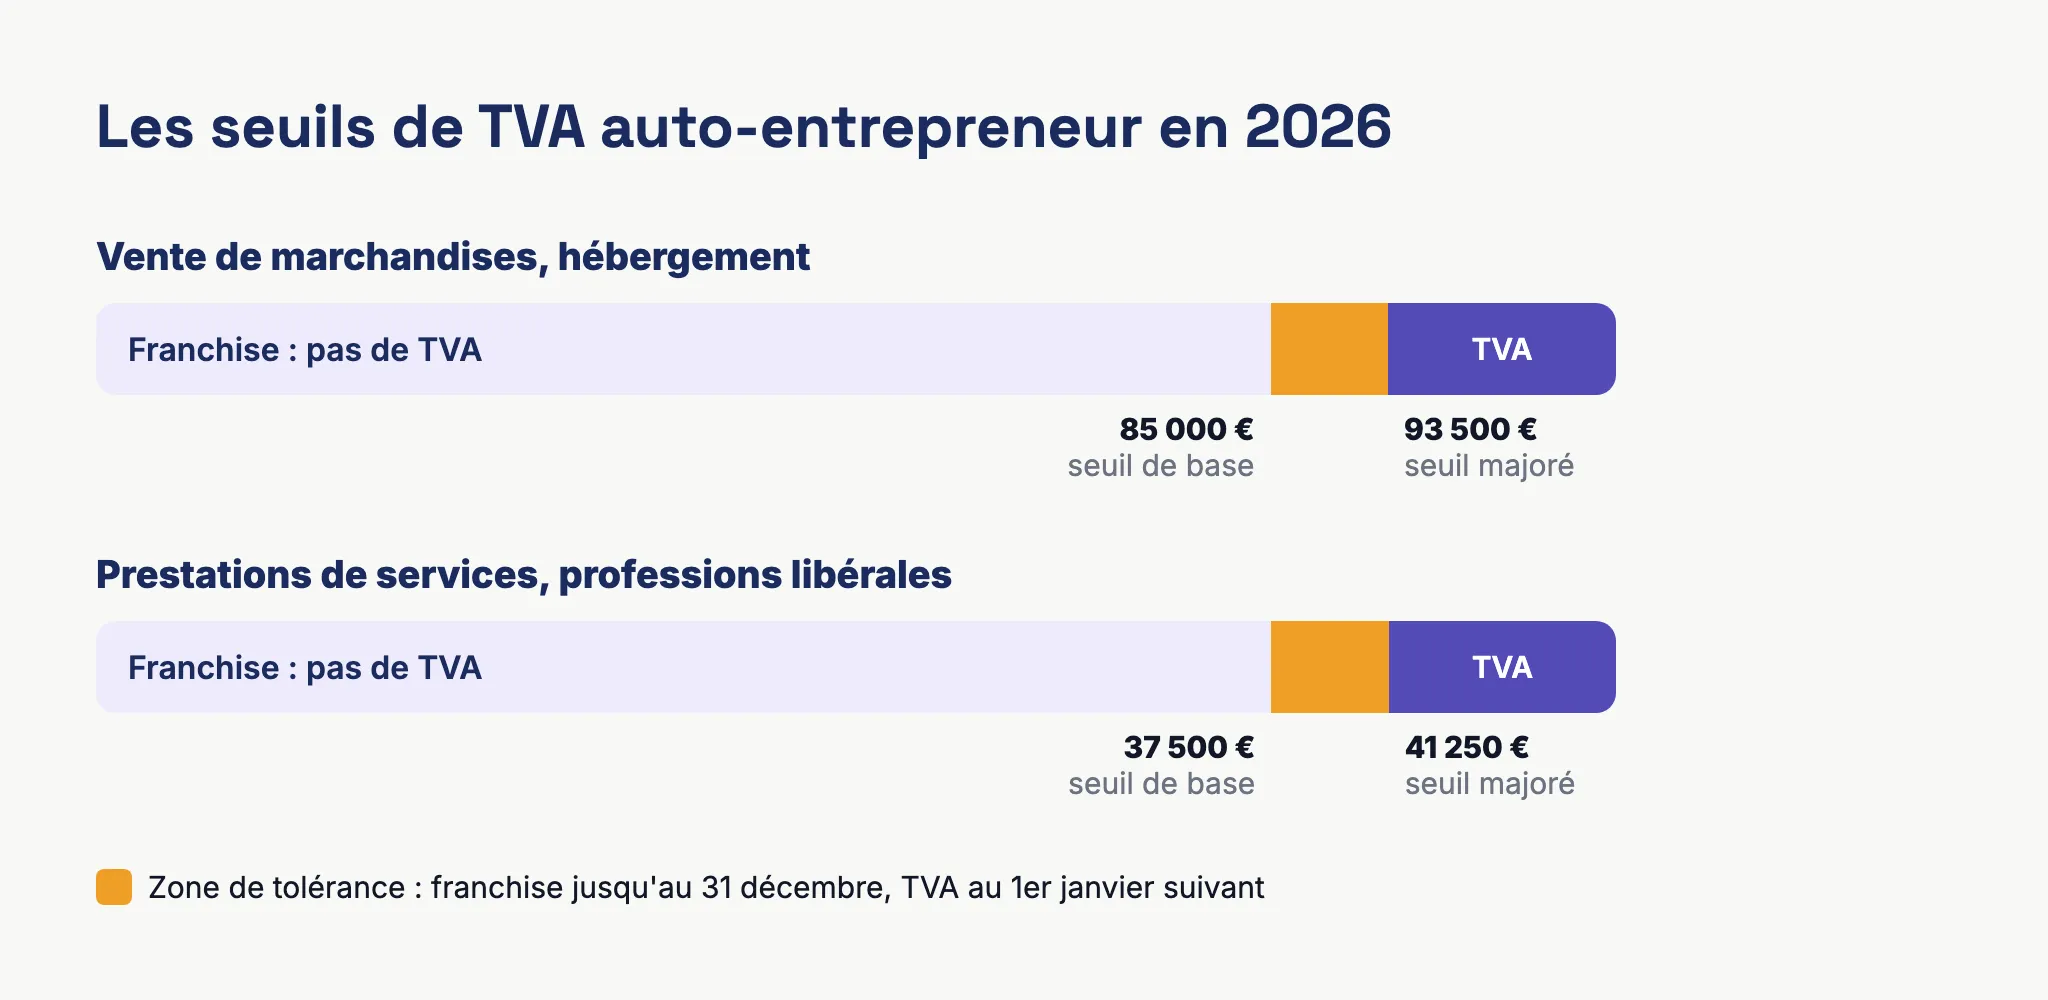
La franchise en base de TVA (article 293 B du code général des impôts) repose sur deux montants par type d’activité. Le seuil de base s’applique au chiffre d’affaires de l’année précédente. Le seuil majoré s’applique au chiffre d’affaires de l’année en cours.
| Activité | Seuil de base | Seuil majoré |
|---|---|---|
| Vente de marchandises, vente à consommer sur place, hébergement | 85 000 € | 93 500 € |
| Prestations de services commerciales ou artisanales | 37 500 € | 41 250 € |
| Professions libérales (hors avocats) | 37 500 € | 41 250 € |
| Avocats, auteurs, artistes-interprètes (activité principale) | 50 000 € | 55 000 € |
Tous ces montants s’entendent hors taxe et sur l’année civile, du 1er janvier au 31 décembre. Ils sont identiques à ceux de 2025.
Activité mixte : deux conditions en même temps
Si vous vendez des produits et facturez aussi des prestations (une boutique qui propose des ateliers, un vendeur de matériel qui fait de l’installation), les deux seuils jouent ensemble. Votre chiffre d’affaires total ne doit pas dépasser 85 000 €, et la part des services, prise seule, ne doit pas dépasser 37 500 €. Une créatrice qui réalise 60 000 € de ventes de bijoux et 39 000 € de cours de création perd la franchise à cause de ses cours, alors que son total reste sous 85 000 €.
Outre-mer : quels seuils appliquer
En Guadeloupe, en Martinique et à La Réunion, ce sont les seuils de droit commun du tableau ci-dessus qui s’appliquent depuis le 1er janvier 2023. En Guyane et à Mayotte, la TVA n’est pas applicable pour l’instant, la question du seuil ne se pose donc pas.
Plafond 2025, seuils 2026 : ce qui a changé
Jusqu’à fin 2024, les seuils de base étaient de 91 900 € pour la vente et de 36 800 € pour les services, avec des seuils majorés de 101 000 € et 39 100 €. La loi de finances pour 2025 les a remplacés par les montants actuels, avec un seuil majoré fixé à 10 % au-dessus du seuil de base.
| Période | Vente : base / majoré | Services : base / majoré |
|---|---|---|
| 2024 | 91 900 € / 101 000 € | 36 800 € / 39 100 € |
| 2025 | 85 000 € / 93 500 € | 37 500 € / 41 250 € |
| 2026 | 85 000 € / 93 500 € | 37 500 € / 41 250 € |
La même loi avait voté un seuil unique de 25 000 € pour toutes les activités, prévu au 1er mars 2025. Il a été suspendu plusieurs fois puis abandonné, et le Parlement a aussi écarté, en novembre 2025, une autre proposition de seuil unique à 37 500 €. En 2026, rien de tout cela ne s’applique. Notre ancien article sur la réforme du seuil à 25 000 € retrace ce feuilleton.
Comment fonctionne la zone de tolérance
Le chiffre d’affaires que vous réalisez cette année peut se situer dans trois zones.
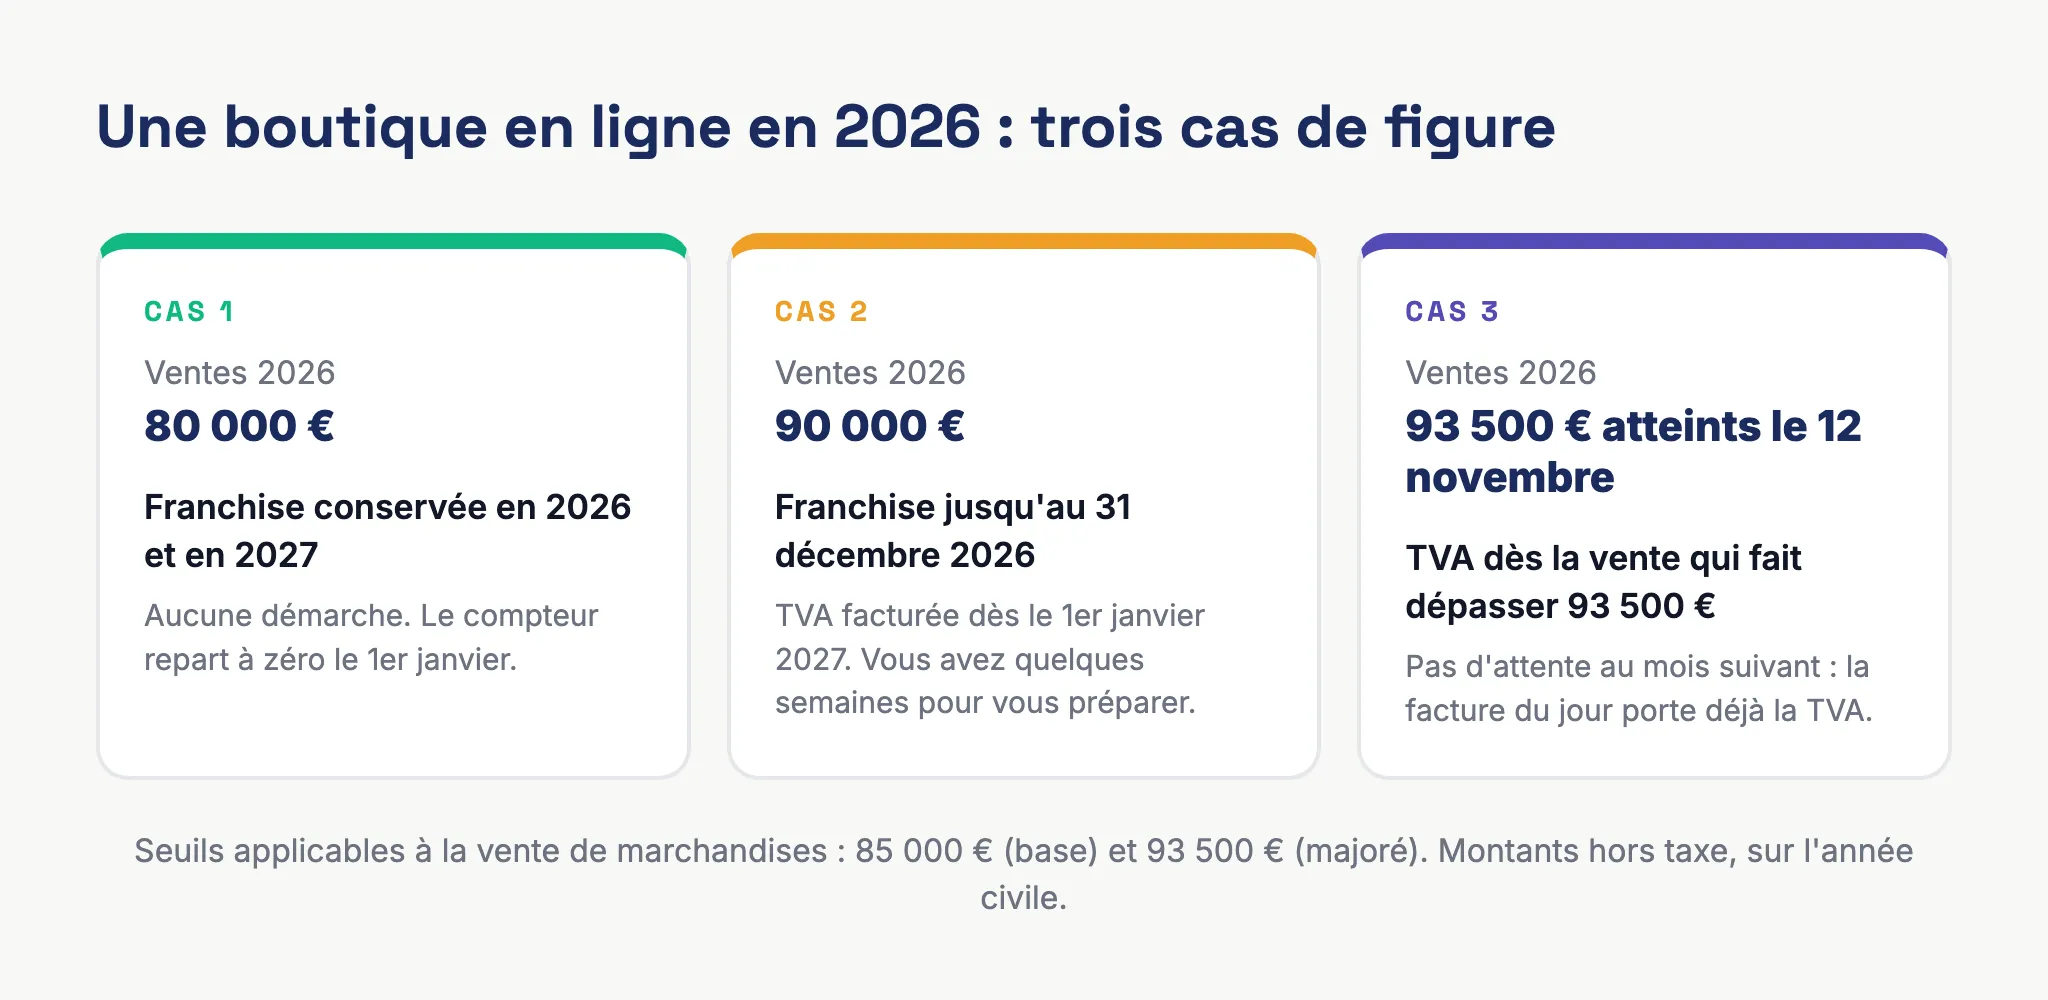
Sous le seuil de base, rien ne change. Vous gardez la franchise cette année et l’année suivante.
Entre le seuil de base et le seuil majoré, vous êtes dans la zone de tolérance. Vous gardez la franchise jusqu’au 31 décembre, puis vous devenez redevable de la TVA au 1er janvier de l’année suivante. Une boutique en ligne qui vend pour 90 000 € en 2026 facture donc sans TVA toute l’année 2026, et avec TVA à partir du 1er janvier 2027.
Au-dessus du seuil majoré, la franchise s’arrête le jour même du dépassement. La vente qui fait franchir 93 500 € (ou 41 250 € pour des services) doit déjà être facturée avec la TVA, comme toutes les suivantes.
Avant 2025, les règles étaient plus souples sur deux points. On pouvait rester deux années de suite dans la zone de tolérance sans perdre la franchise, et le dépassement du seuil majoré ne prenait effet qu’au premier jour du mois. Ces deux souplesses ont disparu : un seul passage au-dessus du seuil de base suffit désormais à faire basculer l’année suivante, et le seuil majoré s’apprécie au jour près.
Si vous franchissez le seuil majoré un samedi pendant une opération promotionnelle, les commandes de ce samedi qui suivent le franchissement doivent porter la TVA. Votre prix TTC affiché ne change pas forcément, mais votre marge baisse de la TVA que vous devez désormais reverser.
Quel chiffre d’affaires comparer au seuil
Le seuil se compare à votre chiffre d’affaires hors taxe de l’année civile. Pour un prestataire qui envoie dix factures par an, c’est facile à suivre. Pour une boutique qui enregistre des centaines de commandes par mois sur plusieurs canaux, il faut savoir ce qui entre dans le calcul.
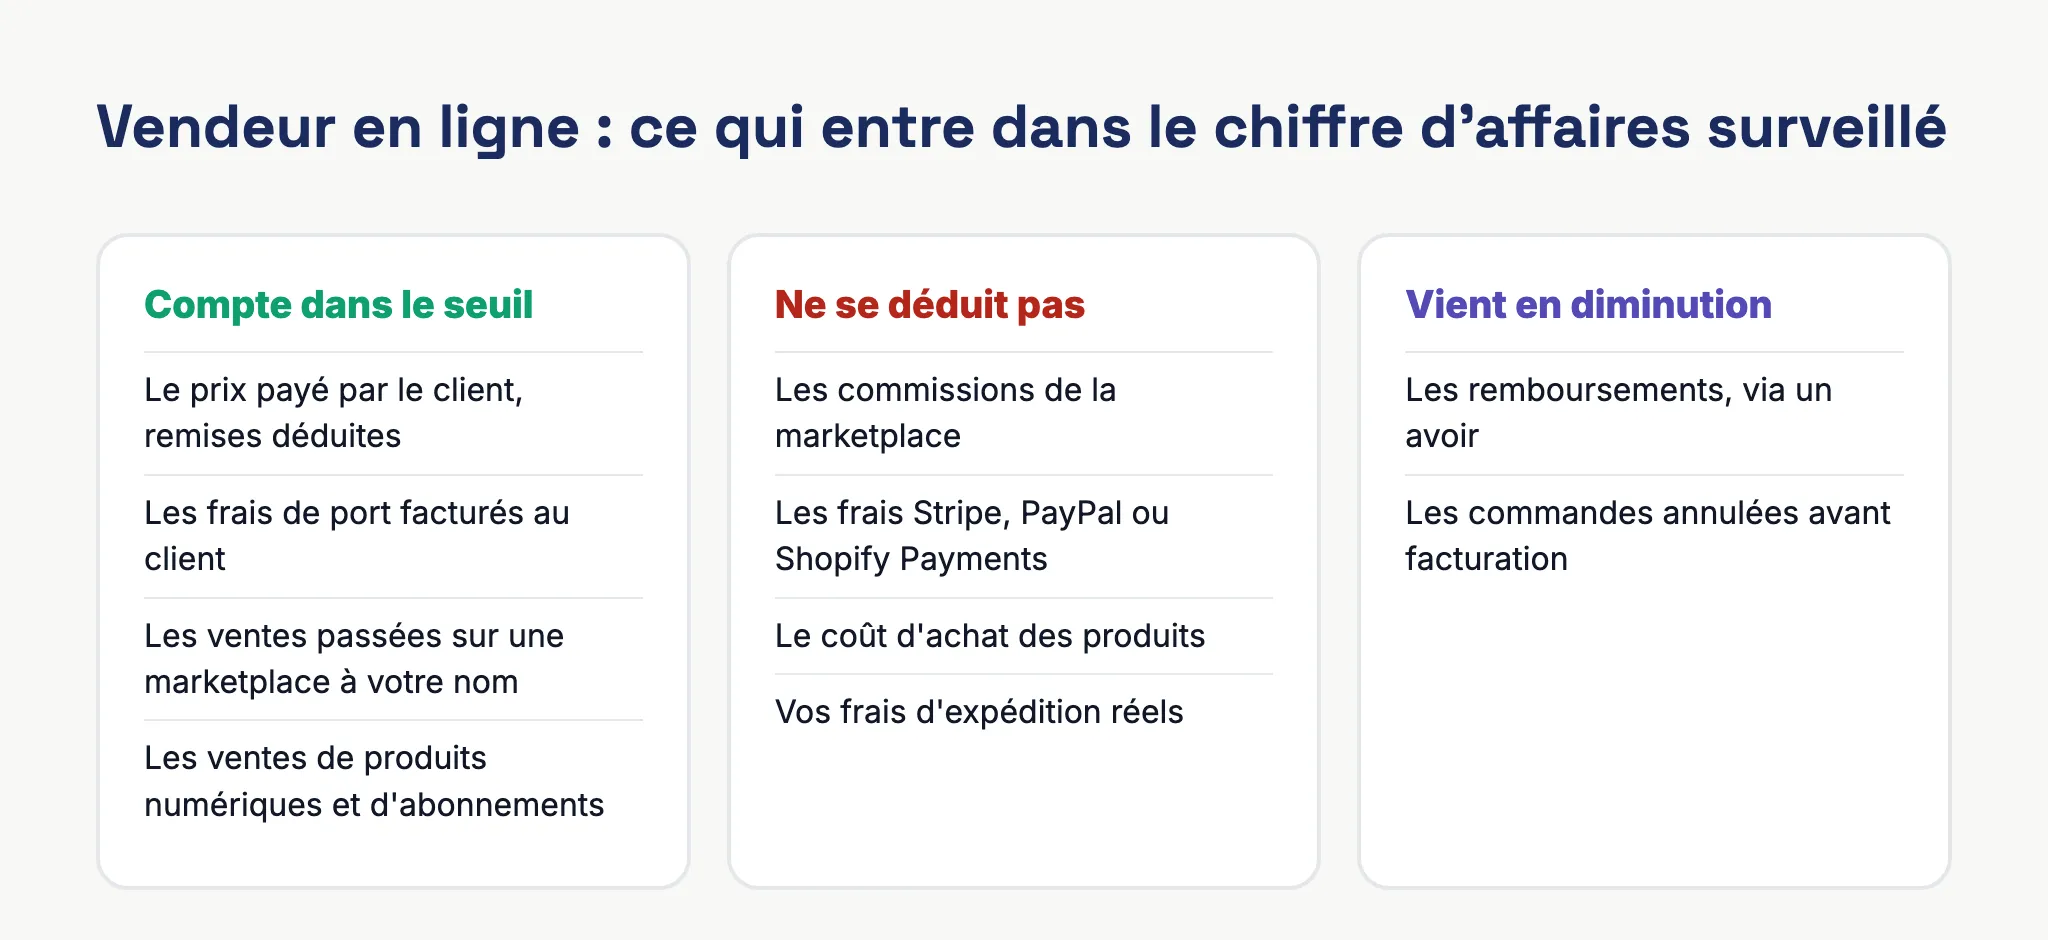
Le chiffre à retenir est ce que vos clients vous paient, remises déduites. Les frais de port que vous refacturez au client en font partie, même si vous les reversez ensuite en quasi-totalité au transporteur. Les ventes passées sur Amazon, Cdiscount ou une autre marketplace, quand vous en êtes le vendeur, s’ajoutent à celles de votre propre site.
Les commissions prélevées par la marketplace et les frais de paiement de Stripe ou PayPal sont des charges. Ils ne viennent pas en déduction du chiffre d’affaires, même si la plateforme vous verse un montant net. Les vendeurs qui suivent leur activité à partir de leurs virements bancaires sous-estiment ainsi leur chiffre d’affaires du montant des commissions, souvent entre 5 et 15 % des ventes selon la marketplace, et découvrent le dépassement trop tard.
Les remboursements réduisent le chiffre d’affaires, à condition d’être matérialisés par un avoir. Une commande retournée et remboursée sans avoir reste comptée dans vos ventes.
L’année de création : le calcul au prorata
La première année, votre chiffre d’affaires doit être ramené sur une année entière pour savoir si vous gardez la franchise l’année suivante. La formule officielle est la suivante :
chiffre d’affaires réalisé × 365 / nombre de jours entre le début d’activité et le 31 décembre
Prenons une boutique en ligne lancée le 1er septembre 2026, qui réalise 32 000 € de ventes d’ici au 31 décembre, soit 122 jours d’activité. Le calcul donne 32 000 × 365 / 122 = 95 738 €. Ce montant dépasse les seuils de la vente de marchandises : la boutique facturera la TVA dès le 1er janvier 2027, alors que ses ventes réelles de 2026 semblaient très loin des 85 000 €.
Pendant l’année de création elle-même, c’est le chiffre d’affaires réalisé depuis le lancement qui se compare au seuil majoré, sans prorata. Tant que vous restez sous 93 500 € (ou 41 250 € pour des services), vous facturez sans TVA jusqu’au 31 décembre.
Ce calcul surprend souvent les boutiques qui se lancent en fin d’année, juste avant la période des fêtes. Si c’est votre cas, faites la projection dès novembre.
Vendeurs en ligne : les situations qui font franchir le seuil
Les prestataires de services voient souvent arriver le seuil de loin. Les e-commerçants, eux, le franchissent plus souvent par surprise, pour quelques raisons récurrentes.
La saisonnalité est la première. Une boutique qui réalise 5 000 € par mois au printemps peut en faire 20 000 € en novembre et en décembre. Le cumul de fin octobre semble confortable, puis le Black Friday et les commandes de Noël font franchir le seuil de base en quelques semaines, et parfois le seuil majoré. En septembre ou en octobre, la bonne question est donc de savoir où vous en serez au 31 décembre si votre fin d’année ressemble à celle de l’an dernier.
La multiplication des canaux est la deuxième. Quand vos ventes arrivent par Shopify, par Amazon et par Cdiscount, chaque interface affiche son propre chiffre, souvent net de commissions, et aucune ne vous donne le total. Il faut additionner les ventes brutes de tous les canaux pour obtenir le bon chiffre.
La troisième concerne les ventes à des particuliers dans d’autres pays de l’Union européenne. Elles relèvent d’un seuil distinct de 10 000 € par an, commun à tous les pays de l’UE. Au-delà, la TVA du pays de chaque client est due, même si vous êtes en franchise en France, et vous pouvez la déclarer via le guichet unique OSS. Notre page sur l’OSS et l’IOSS explique le dispositif, et le simulateur de TVA OSS permet de tester vos cas.
Seuils de TVA et plafonds de la micro-entreprise
Les seuils de TVA ne décident pas de votre statut. Les plafonds du régime micro, revalorisés pour 2026 à 2028, s’élèvent à 203 100 € pour la vente et l’hébergement et à 83 600 € pour les services. Ce sont eux qui déterminent si vous restez micro-entrepreneur.
Entre les deux, il existe une zone large où vous êtes à la fois micro-entrepreneur et redevable de la TVA. Une boutique qui vend pour 120 000 € par an est dans ce cas : elle facture la TVA, la déclare et la reverse, tout en gardant les cotisations et l’impôt calculés sur son chiffre d’affaires. L’Urssaf ne s’intéresse qu’au chiffre d’affaires hors taxe, la TVA collectée ne se déclare pas dans vos cotisations. Notre article sur le seuil micro-BIC compare les deux logiques en détail.
Ce qui change le jour où vous dépassez
Vous restez micro-entrepreneur, et plusieurs choses changent à la date de bascule. Vous demandez un numéro de TVA intracommunautaire à votre service des impôts des entreprises si vous n’en avez pas encore. Vos factures portent la TVA au bon taux et le numéro de TVA, et la mention « TVA non applicable, art. 293 B du CGI » disparaît. Vous déclarez et reversez la TVA collectée, en général selon le régime simplifié (deux acomptes et une déclaration annuelle), et vous pouvez récupérer la TVA payée sur vos achats professionnels.
Il faut aussi décider de vos prix. Si vous vendez à des particuliers et que vous gardez vos prix TTC, votre chiffre d’affaires hors taxe baisse d’environ 17 % sur un produit à 20 %. Si vous augmentez vos prix, vos clients le voient. La plupart des e-commerçants font un mélange des deux, et il vaut mieux y avoir réfléchi avant le dépassement. Les exemples chiffrés et la liste des démarches se trouvent dans notre article sur le dépassement du seuil de TVA en auto-entrepreneur.
Franchise en base et facturation électronique
La réforme de la facturation électronique concerne aussi les micro-entreprises en franchise. Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques via une plateforme agréée (ex-PDP). À partir du 1er septembre 2027, vous devrez aussi émettre vos factures aux clients professionnels français sous forme électronique, et transmettre les données de vos ventes aux particuliers (l’e-reporting).
Si vous franchissez le seuil, vos factures électroniques porteront le taux et le montant de TVA à la place de la mention d’exonération, selon le même calendrier. Notre article sur la facture électronique en franchise de TVA détaille le cas des micro-entrepreneurs non redevables, et le guide de la facturation électronique pour auto-entrepreneur présente l’ensemble de la réforme.
Surveiller ses seuils sans y passer ses soirées
Pour ne pas être pris de court, faites le cumul de vos ventes hors taxe tous les mois, tous canaux confondus et remboursements déduits. Au-delà de 80 % du seuil de base (68 000 € pour la vente, 30 000 € pour les services), projetez votre fin d’année en vous appuyant sur les mois équivalents de l’année précédente.
Si la projection montre que vous allez dépasser le seuil majoré avant le 31 décembre, préparez dès maintenant vos modèles de facture avec TVA et la demande de numéro intracommunautaire. Le jour du dépassement, il n’y aura plus qu’à changer de paramètre.
Questions fréquentes
Quel est le seuil de TVA auto-entrepreneur en 2026 ?
85 000 € de chiffre d’affaires hors taxe pour la vente de marchandises et l’hébergement, 37 500 € pour les prestations de services et les professions libérales. Les seuils majorés sont de 93 500 € et 41 250 €.
Quel chiffre d’affaires compte pour le seuil de TVA ?
Le seuil se compare au chiffre d’affaires hors taxe réalisé sur l’année civile, c’est-à-dire le total de vos ventes et prestations, remises et avoirs déduits. Les commissions des plateformes et les frais de paiement ne se déduisent pas.
Que se passe-t-il si je dépasse le seuil de base mais pas le seuil majoré ?
Vous gardez la franchise jusqu’au 31 décembre, puis vous facturez la TVA à partir du 1er janvier suivant. Depuis 2025, il n’est plus possible de rester deux ans dans cette zone sans devenir redevable.
Je dépasse le seuil majoré en cours d’année : à partir de quand facturer la TVA ?
Dès la vente ou la prestation qui fait franchir le seuil majoré. La TVA s’applique à cette facture et à toutes les suivantes, sans attendre le mois suivant.
Le seuil de 25 000 € s’applique-t-il en 2026 ?
Non. Le seuil unique de 25 000 € voté en 2025 a été abandonné avant d’entrer en vigueur. Les seuils de 2026 sont ceux du tableau en haut de l’article.
Peut-on facturer la TVA avant d’atteindre le seuil ?
Oui. Vous pouvez opter pour la TVA à tout moment auprès de votre service des impôts. L’option vous engage pour deux ans et peut être intéressante si vous vendez surtout à des professionnels ou si vous avez de gros achats sur lesquels récupérer la TVA.
Suivre vos seuils avec Bizyness
Bizyness récupère automatiquement vos ventes depuis Shopify, WooCommerce, Amazon, Stripe ou PayPal et calcule votre chiffre d’affaires hors taxe sur tous vos canaux, remboursements compris. Vous voyez où vous en êtes par rapport aux seuils de TVA, et le jour où vous passez à la TVA, vos factures appliquent le bon taux selon le produit et le pays du client, OSS compris.
