

 English
TVA auto-entrepreneur : le guide 2026 (seuils, franchise, dépassement, déclaration)
Seuils 2026, franchise en base, sortie de franchise, numéro intracommunautaire, déclaration et pièges de la vente en ligne : tout ce qu'un auto-entrepreneur doit savoir sur la TVA.
Vous venez de créer votre micro-entreprise, ou votre chiffre d’affaires grimpe et vous vous demandez à partir de quand la TVA s’invite sur vos factures. Ce guide reprend les règles applicables en 2026 : les seuils en vigueur, ce qui se passe quand vous les dépassez, l’effet de la TVA sur vos prix et votre marge, les mentions à porter sur vos factures et la façon de déclarer la taxe une fois que vous y êtes soumis. Une partie est consacrée aux vendeurs en ligne, dont la situation (ventes à distance, abonnements à des outils étrangers) obéit à des règles particulières.
Si vous avez lu l’an dernier qu’il faudrait facturer la TVA dès 25 000 €, cette mesure n’a jamais été appliquée et elle a été abandonnée. Les seuils 2026 restent à 37 500 € pour les services et 85 000 € pour la vente de marchandises.
Ce que veut dire la franchise en base de TVA
En micro-entreprise, vous démarrez sous le régime de la franchise en base de TVA (article 293 B du code général des impôts). Tant que votre chiffre d’affaires reste sous certains seuils, vous ne facturez pas la TVA à vos clients, vous ne la déclarez pas et vous ne la reversez pas. Vos factures sont établies hors taxe, avec la mention obligatoire « TVA non applicable, art. 293 B du CGI ».
Vous restez pourtant un assujetti à la TVA. La nuance a des conséquences pratiques : vous pouvez avoir besoin d’un numéro de TVA intracommunautaire, vous êtes concerné par la facturation électronique et certaines opérations avec l’étranger restent taxables même en franchise. Le fisc parle de « non redevable » pour désigner votre situation : assujetti, mais dispensé de paiement.
La contrepartie de la franchise est que vous ne récupérez pas la TVA payée sur vos achats. Un ordinateur à 1 200 € TTC vous coûte 1 200 €, là où une entreprise soumise à la TVA en déduit 200 €. Pour une activité de conseil avec peu de frais, la franchise est presque toujours gagnante. Pour un e-commerçant qui achète du stock, des emballages et de la publicité, le calcul mérite d’être posé, et nous y revenons dans la partie consacrée à l’option pour la TVA.
Les seuils de TVA 2026
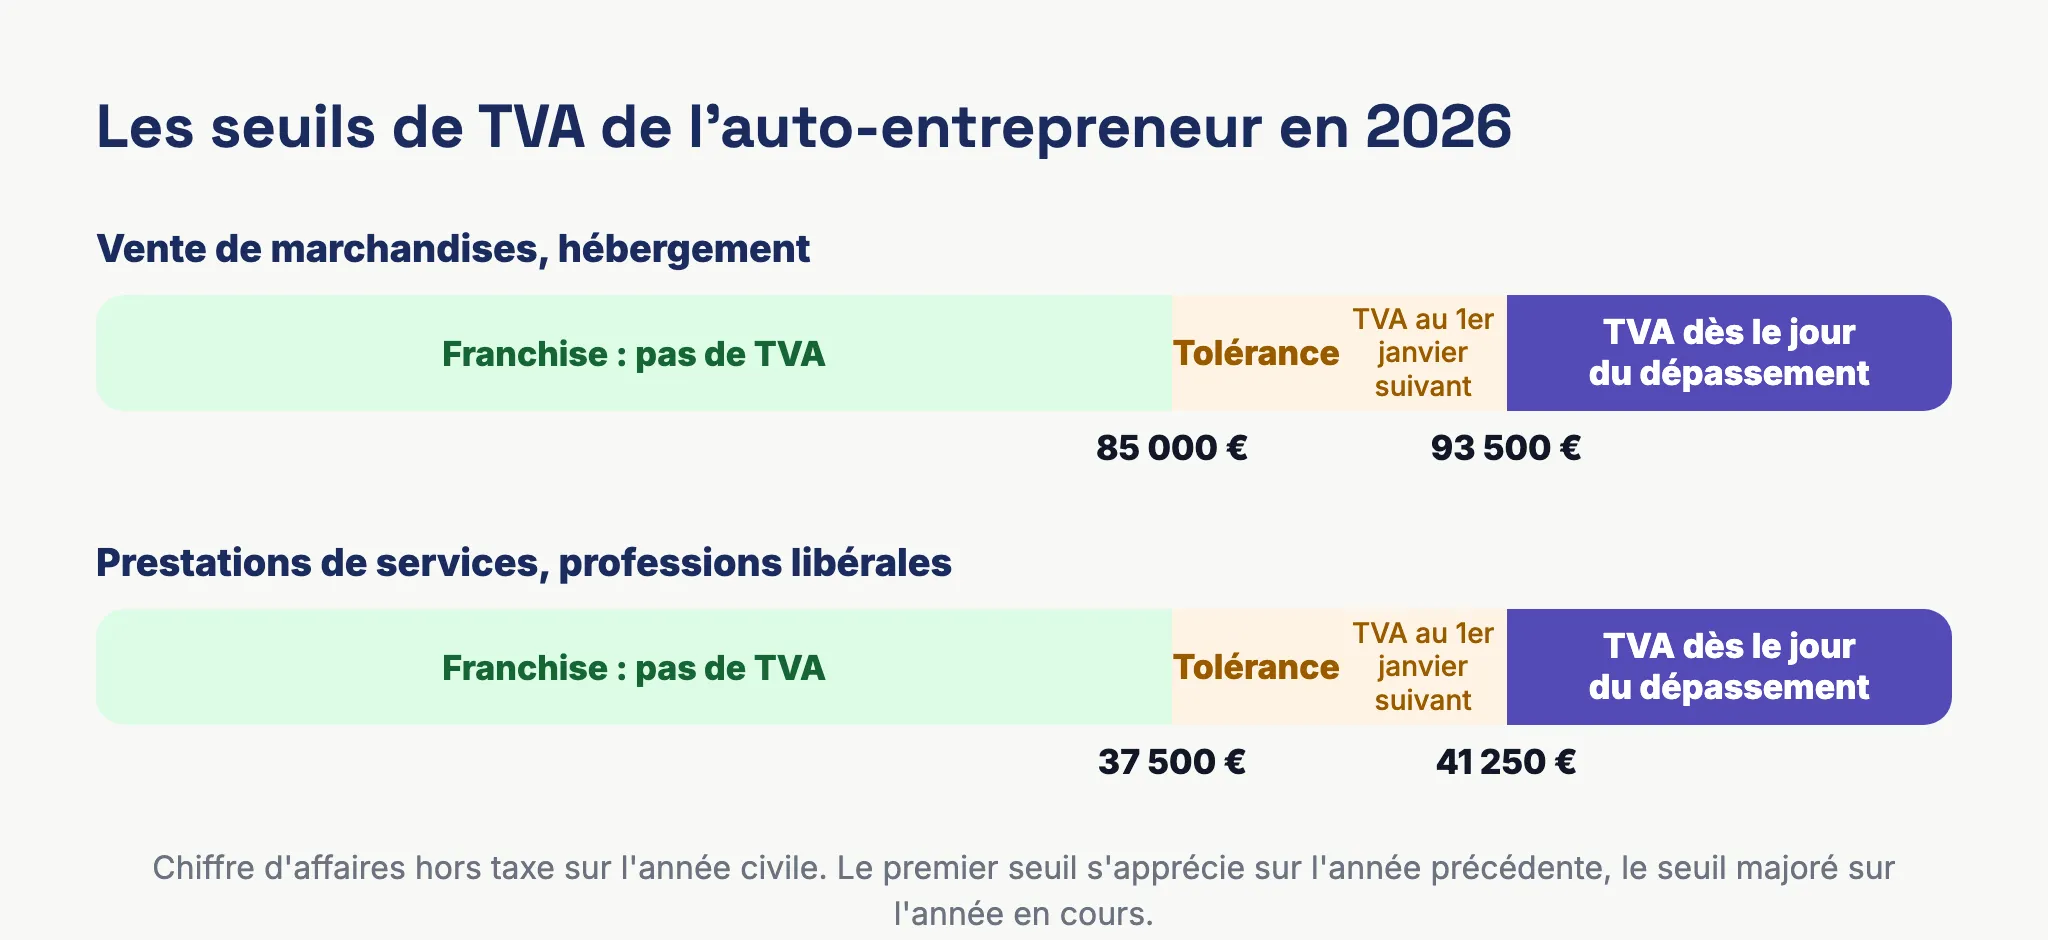
Deux limites coexistent pour chaque type d’activité : le seuil de franchise, apprécié sur le chiffre d’affaires de l’année civile précédente, et le seuil majoré, apprécié sur l’année en cours.
| Activité | Seuil de franchise (CA de l’année précédente) | Seuil majoré (CA de l’année en cours) |
|---|---|---|
| Vente de marchandises, vente à consommer sur place, hébergement | 85 000 € | 93 500 € |
| Prestations de services et professions libérales | 37 500 € | 41 250 € |
Ces montants s’entendent hors taxe, sur l’année civile, et ils n’ont pas bougé depuis 2025. Les avocats, les auteurs et les artistes-interprètes disposent de seuils spécifiques pour leur activité principale (50 000 € de franchise, 55 000 € de seuil majoré).
Le seuil de 25 000 € : ce qu’il est devenu
La loi de finances pour 2025 avait bien voté un seuil unique de 25 000 €, initialement applicable au 1er mars 2025, toutes activités confondues. La mesure a été suspendue après des consultations avec les fédérations professionnelles, puis une loi du 3 novembre 2025 l’a supprimée définitivement et a maintenu les seuils existants. La fiche officielle de Service Public indique désormais que la proposition a été abandonnée. Si vous aviez commencé à mentionner la TVA sur vos devis par précaution, vous pouvez revenir à la franchise tant que vous êtes sous les seuils du tableau.
Seuils de TVA et plafonds de la micro-entreprise : deux choses différentes
Beaucoup d’auto-entrepreneurs confondent les seuils de TVA avec les plafonds du régime micro. Ces derniers ont été revalorisés pour la période 2026 à 2028 : 203 100 € pour la vente et l’hébergement, 83 600 € pour les services. Ils déterminent si vous pouvez rester en micro-entreprise. Les seuils de TVA, bien plus bas, déterminent si vous facturez la taxe. Entre 37 500 € et 83 600 € de prestations, vous êtes donc micro-entrepreneur et redevable de la TVA en même temps, ce qui est une situation courante et parfaitement légale.
Suivre son chiffre d’affaires au fil de l’année
Le seuil se compare au chiffre d’affaires hors taxe de toute votre entreprise. Si vous vendez sur votre boutique Shopify, sur Amazon et sur un marché de créateurs, ce sont les ventes des trois canaux additionnées qui comptent.
La méthode la plus sûre consiste à calculer chaque mois votre chiffre d’affaires cumulé depuis le 1er janvier et à le comparer aux deux seuils de votre activité. Une projection à rythme constant suffit pour voir venir la bascule. Une graphiste qui a facturé 32 000 € fin août facture en moyenne 4 000 € par mois : elle atteint 40 000 € fin octobre et franchira le seuil majoré de 41 250 € en novembre. La facture qui le fera franchir devra déjà porter la TVA.
Pour une boutique en ligne, la projection doit tenir compte de la saisonnalité. Le Black Friday et les fêtes concentrent souvent une part importante des ventes sur les deux derniers mois, au moment où le cumul de l’année est le plus près du seuil majoré. Notre article sur les seuils de TVA de l’auto-entrepreneur détaille les cas particuliers, dont l’année de création.
Dépassement du seuil : à partir de quand facturer la TVA
La date de bascule dépend du seuil franchi.
Si votre chiffre d’affaires de l’année dépasse le seuil de franchise sans atteindre le seuil majoré, vous conservez la franchise jusqu’au 31 décembre et vous devenez redevable de la TVA au 1er janvier suivant. Une consultante qui facture 40 000 € en 2026 perd ainsi la franchise au 1er janvier 2027, et elle dispose de quelques mois pour prévenir ses clients et revoir ses tarifs.
Si votre chiffre d’affaires de l’année en cours dépasse le seuil majoré, la franchise cesse le jour même du dépassement, et non plus au premier jour du mois comme avant 2025. La facture qui fait franchir 41 250 € (ou 93 500 €) doit déjà porter la TVA, ainsi que toutes les suivantes. Une boutique en ligne qui franchit 93 500 € de ventes le 14 octobre facture donc la TVA à partir du 14 octobre.
Notre article sur le dépassement du seuil de TVA en auto-entrepreneur détaille les exemples chiffrés selon l’activité.
La liste des démarches quand vous sortez de la franchise
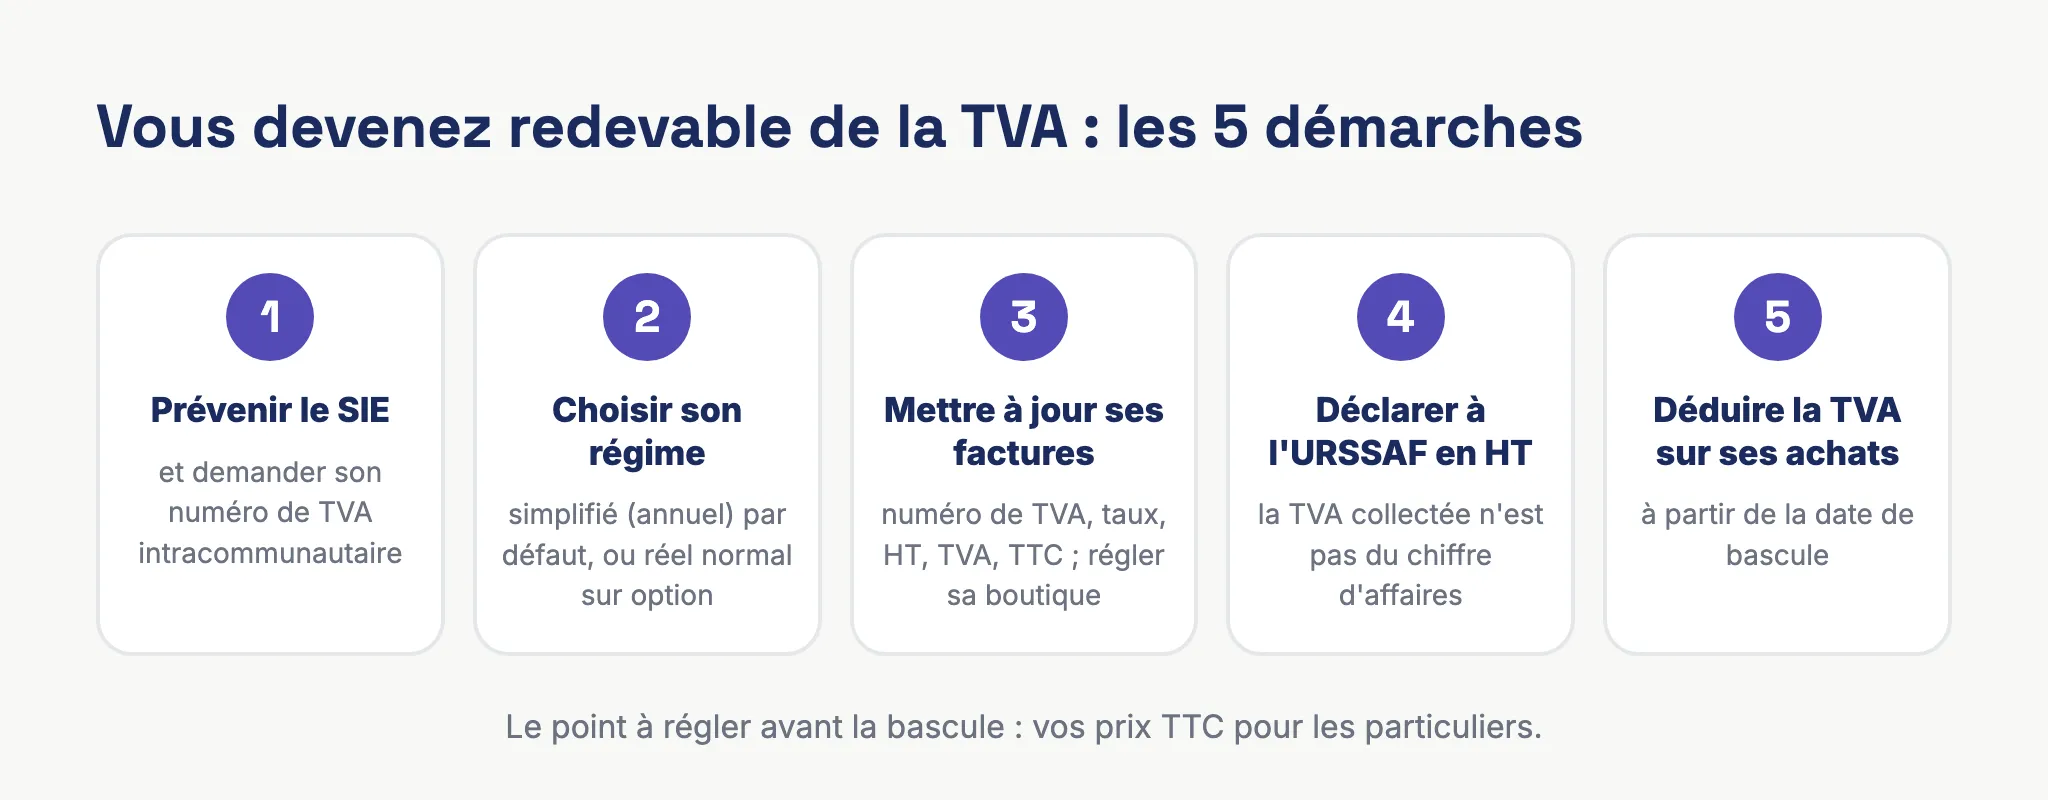
- Prévenez votre service des impôts des entreprises (SIE) par la messagerie de votre espace professionnel sur impots.gouv.fr et demandez votre numéro de TVA intracommunautaire si vous ne l’avez pas encore.
- Choisissez votre régime de déclaration. Vous relevez par défaut du régime simplifié, avec une déclaration annuelle, et l’option pour le régime réel normal (déclaration mensuelle ou trimestrielle) se demande à ce moment-là. Ce régime simplifié fait l’objet d’une réforme : vérifiez les règles qui s’appliqueront à vous avant de choisir.
- Mettez à jour vos factures : retirez la mention « TVA non applicable », ajoutez votre numéro de TVA, le taux et le montant de la taxe, et distinguez le hors taxe du TTC. Si vous vendez en ligne, réglez la TVA dans votre boutique pour que les prix affichés et les factures générées soient cohérents.
- Continuez à déclarer votre chiffre d’affaires à l’URSSAF, mais en hors taxe. Vos cotisations sociales restent calculées sur le montant HT, la TVA collectée n’est pas un revenu.
- Reprenez vos abonnements et vos achats récents : à partir de la date de bascule, la TVA payée sur vos dépenses professionnelles devient déductible.
Ce que la TVA change sur vos prix et votre marge
Si vos clients sont des entreprises, la question se règle vite : elles récupèrent la TVA, et un prix HT inchangé ne leur coûte rien de plus. Si vous vendez à des particuliers, ils paient la taxe sans la récupérer, et vous devez choisir entre la répercuter sur le prix et absorber une partie de la baisse de marge.
Prenons une boutique en ligne qui vend un article 30 € à des particuliers. Elle l’achète 12 € HT à un fournisseur français, qui lui facture 2,40 € de TVA.
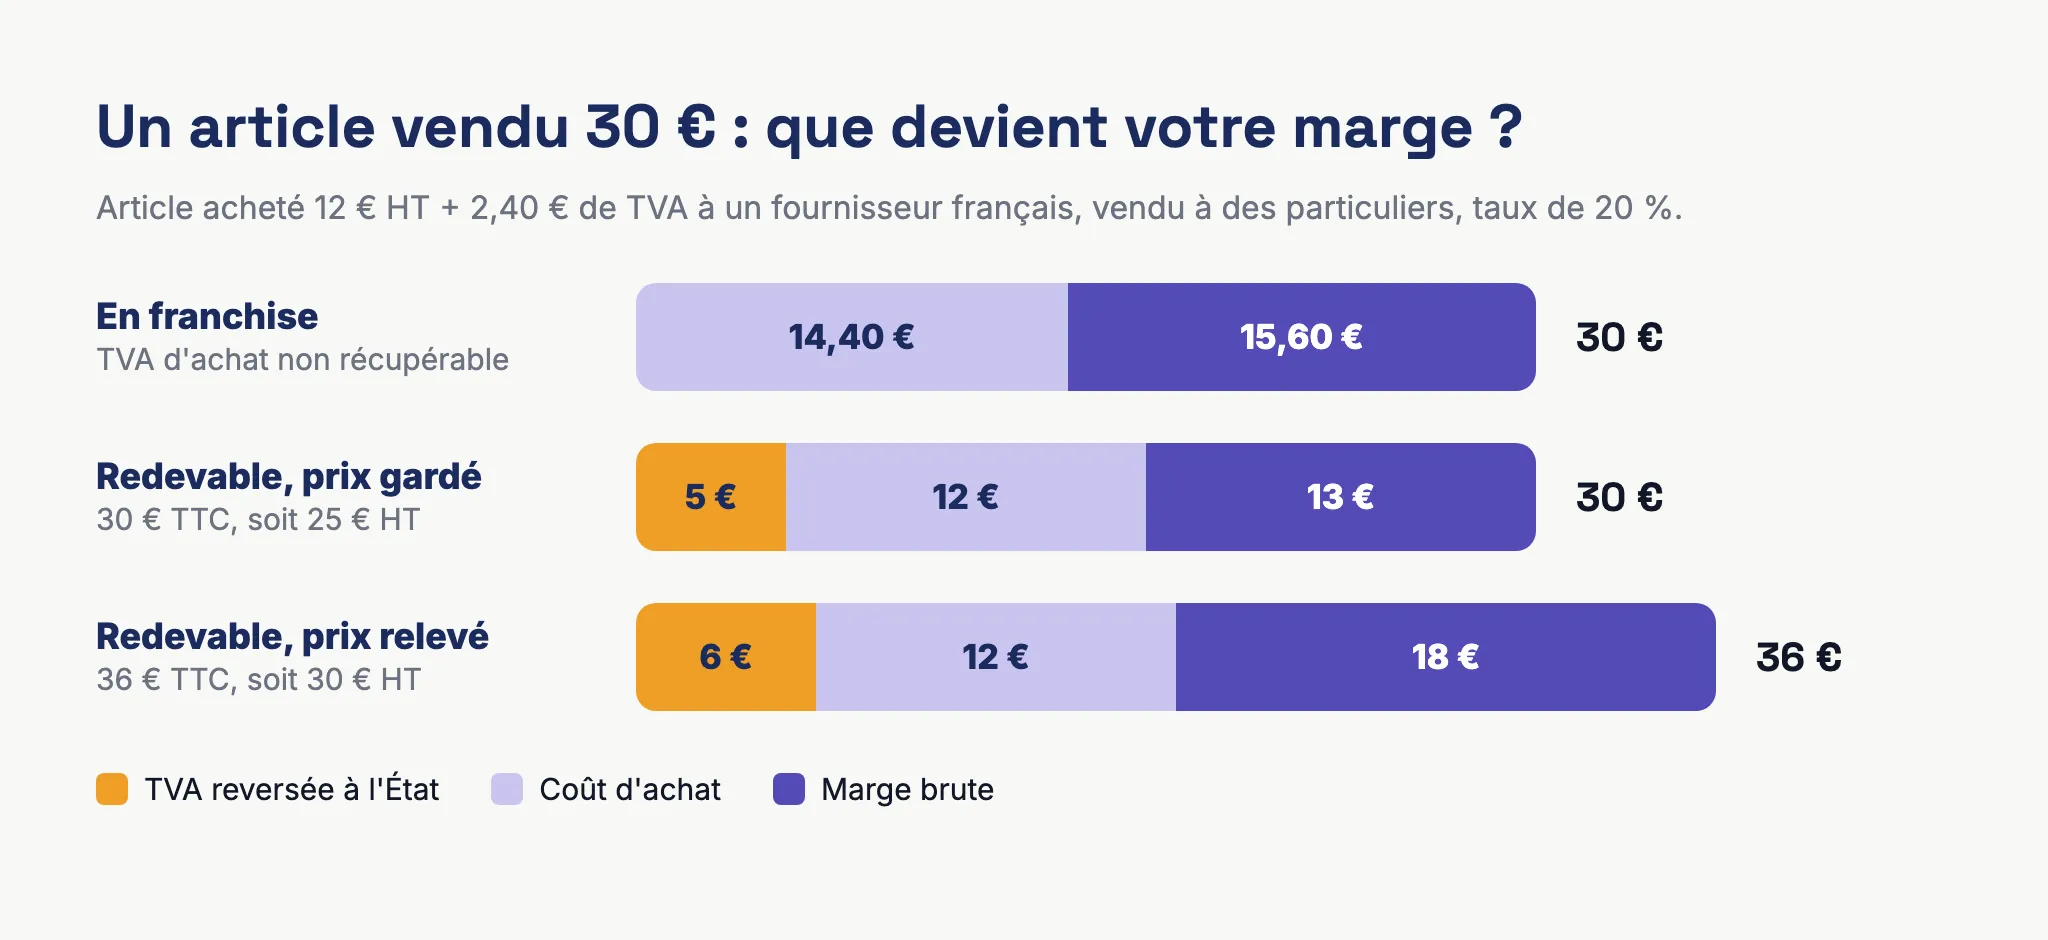
| En franchise | Redevable, prix gardé à 30 € TTC | Redevable, prix relevé à 36 € TTC | |
|---|---|---|---|
| Chiffre d’affaires HT | 30 € | 25 € | 30 € |
| TVA collectée à reverser | 0 € | 5 € | 6 € |
| Coût d’achat | 14,40 € (TVA non récupérable) | 12 € (2,40 € de TVA déduite) | 12 € |
| Marge brute | 15,60 € | 13 € | 18 € |
Garder le prix public fait perdre 2,60 € de marge par article, malgré la TVA récupérée sur l’achat. Reporter toute la taxe sur le client fait monter le prix de 20 % et améliore la marge, avec le risque de perdre des ventes face à des concurrents encore en franchise. Une hausse partielle est souvent le compromis le plus confortable : à 33 € TTC, le chiffre d’affaires HT est de 27,50 € et la marge revient à 15,50 €, presque celle de la franchise.
Pour retrouver un prix HT à partir d’un prix TTC au taux de 20 %, divisez par 1,20 (30 / 1,20 = 25 €). Notre article sur le calcul de la TVA à partir d’un prix TTC donne la formule pour les autres taux. Faites ce calcul sur vos meilleures ventes avant la bascule, pendant que vous pouvez encore annoncer une évolution de tarif à vos clients.
Facturer sans TVA, puis avec : les mentions qui changent
En franchise, une facture conforme comporte les mentions habituelles (numéro, date, identité des deux parties, désignation, prix) et la phrase « TVA non applicable, art. 293 B du CGI ». Le montant total est un montant hors taxe, et il ne doit apparaître ni taux, ni ligne de TVA, ni « TTC ». Nous détaillons cette mention et ses variantes dans l’article sur la mention TVA non applicable article 293 B.
Cette mention va changer de référence. Les règles de la TVA sont en cours de transfert du code général des impôts vers le code des impositions sur les biens et services (CIBS), et Service Public indique la nouvelle formulation : « TVA non applicable, art. L. 223 et s. du CIBS ». L’ancienne référence à l’article 293 B reste admise pendant une période de tolérance. Le calendrier de ce transfert figure dans notre point TVA de fin d’année 2026.
Une fois redevable, la facture doit indiquer votre numéro de TVA intracommunautaire, le taux appliqué à chaque ligne, le montant HT, le montant de TVA et le montant TTC. Les taux en vigueur en métropole sont 20 % (taux normal), 10 % (restauration sur place, certains travaux de rénovation), 5,5 % (produits alimentaires, livres) et 2,1 % (presse d’actualité). Un vendeur en ligne qui propose plusieurs catégories de produits peut avoir deux taux sur une même facture, chacun avec sa base et son montant de taxe.
Les mentions obligatoires évoluent aussi avec la réforme de la facturation électronique : le numéro SIREN du client professionnel, l’adresse de livraison si elle diffère de l’adresse de facturation, la nature de l’opération (biens, services ou les deux) et, le cas échéant, l’option pour le paiement de la TVA d’après les débits deviennent obligatoires, à partir du 1er septembre 2027 pour les micro-entreprises.
Le numéro de TVA intracommunautaire, même en franchise
Le numéro de TVA intracommunautaire (FR + 11 caractères) n’est pas attribué d’office au micro-entrepreneur en franchise. Vous le demandez à votre SIE, et il ne vous fait pas perdre la franchise sur vos ventes. Trois situations vous amènent à le demander.
La première concerne les achats de services auprès d’entreprises établies dans un autre pays de l’Union européenne ou hors de l’Union. Un abonnement Shopify facturé depuis l’Irlande ou une campagne de publicité Meta facturée depuis l’Irlande sont des prestations taxables en France, et c’est à vous de déclarer et de payer la TVA française, par un mécanisme appelé autoliquidation. En franchise, vous payez cette TVA sans pouvoir la déduire. Le fonctionnement est expliqué dans notre article sur l’autoliquidation de la TVA.
La deuxième concerne les ventes de services à des professionnels établis dans l’Union européenne. Vous facturez hors taxe, votre client autoliquide dans son pays, et vous devez transmettre une déclaration européenne de services (DES) mentionnant son numéro de TVA.
La troisième concerne les achats de marchandises dans l’Union européenne au-delà de 10 000 € par an, qui deviennent taxables en France. S’y ajoutent les ventes à distance de biens à des particuliers d’autres pays de l’Union au-delà de 10 000 € par an, traitées plus bas.
Vous trouverez la procédure de demande dans notre guide sur le numéro de TVA de l’auto-entrepreneur.
Vendre en ligne en franchise : les règles particulières
La franchise en base est une règle française. Dès que vos clients ou vos fournisseurs sont à l’étranger, des règles européennes s’y ajoutent.
Si vous vendez des biens ou des produits numériques à des particuliers d’autres pays de l’Union européenne, un seuil de 10 000 € par an s’applique à l’ensemble de ces ventes à distance. En dessous, vos ventes suivent les règles françaises et restent sous votre franchise. Au-dessus, la TVA du pays du client est due sur chaque vente, au taux de ce pays, même si vous êtes en franchise en France. Vous pouvez alors la déclarer via le guichet unique OSS plutôt que de vous immatriculer dans chaque pays. Notre page sur l’OSS et l’IOSS présente le dispositif.
Si vous faites du dropshipping avec des produits expédiés depuis l’extérieur de l’Union européenne, la TVA à l’importation se règle au moment du passage en douane ou via le guichet IOSS pour les envois d’une valeur de 150 € maximum, que vous soyez en franchise ou non.
Les marketplaces ont aussi leurs règles : pour les produits importés dans des envois de 150 € maximum vendus via une marketplace, c’est la plateforme qui est redevable de la TVA. Il faut alors distinguer, dans votre comptabilité, les ventes où vous êtes redevable de celles où la plateforme l’est.
Enfin, les logiciels de boutique appliquent par défaut des règles de TVA génériques. Une boutique Shopify configurée avec une TVA à 20 % alors que vous êtes en franchise produira des factures fausses, et l’inverse est tout aussi problématique. Vérifiez ce paramètre à la création de la boutique et à chaque changement de régime.
Déclarer et payer la TVA une fois redevable
Deux régimes de déclaration existent aujourd’hui, et le choix influence surtout votre trésorerie.
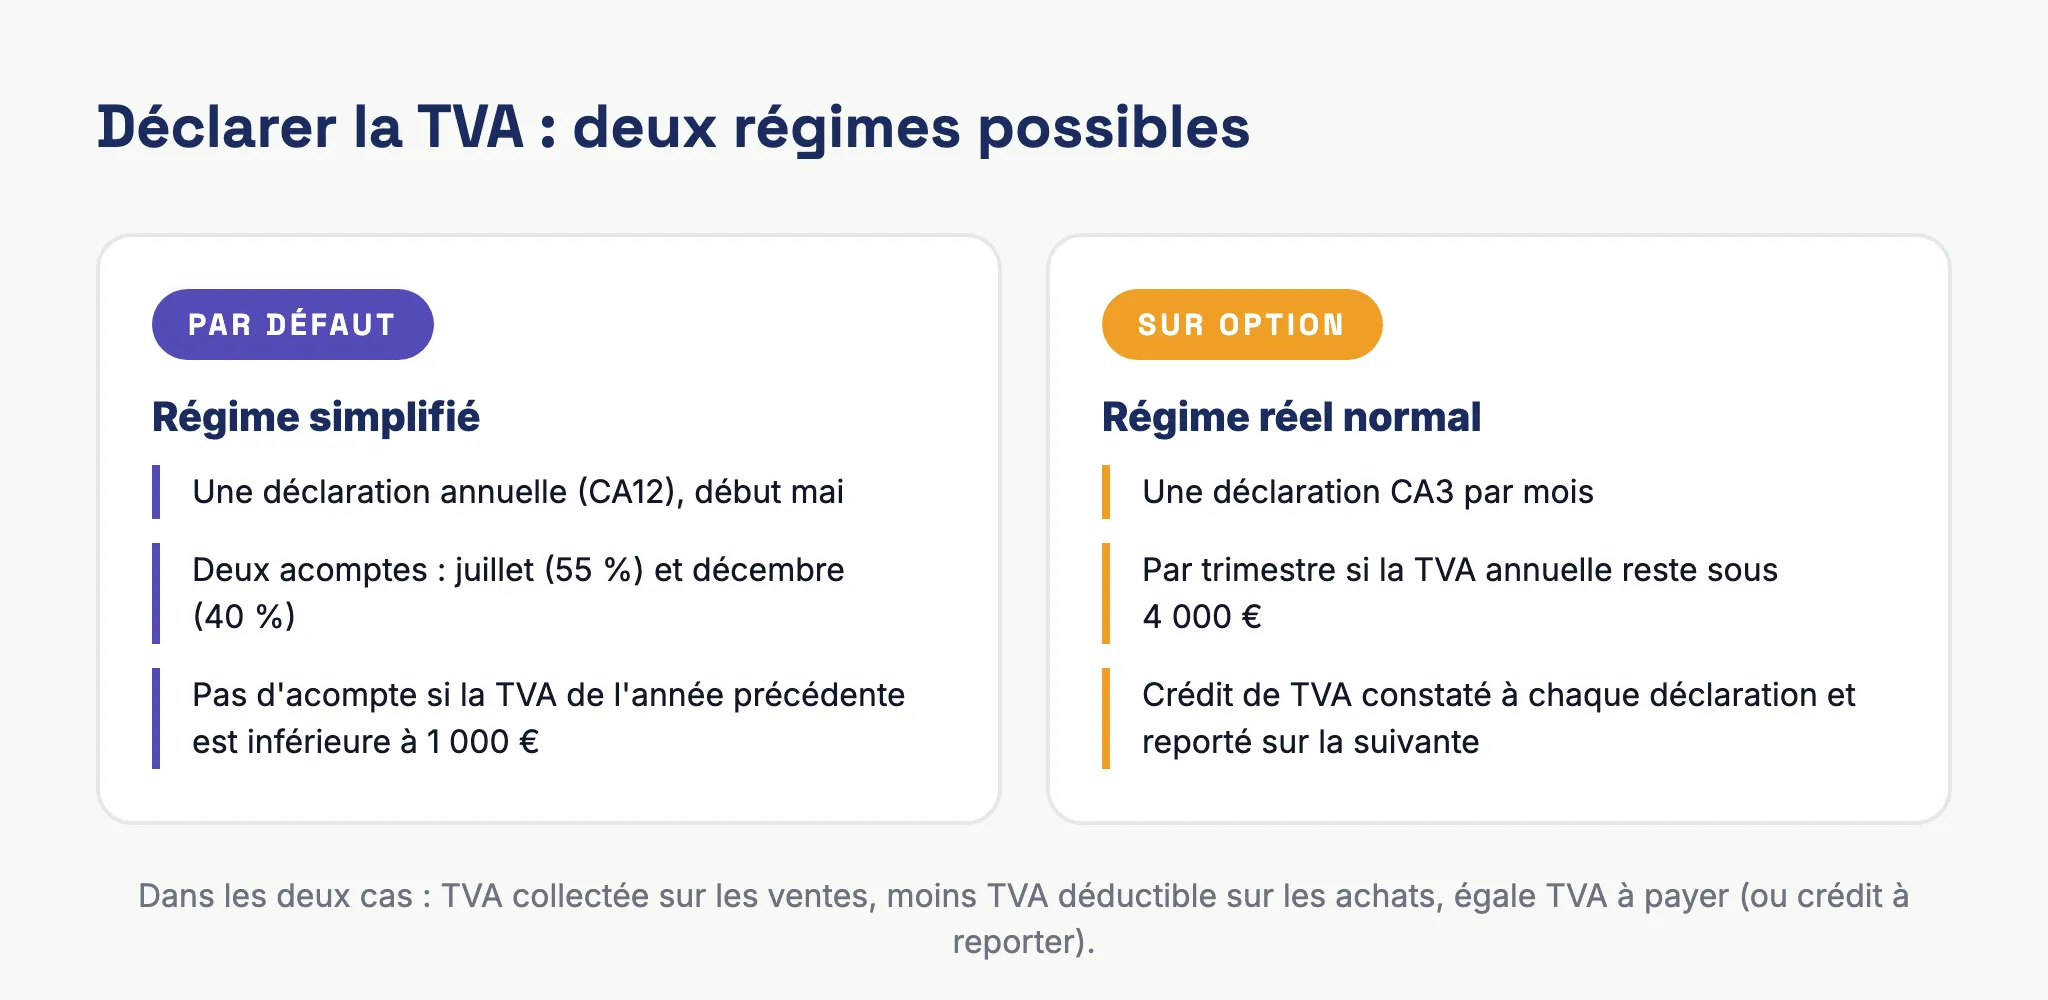
Le régime simplifié est celui qui s’applique par défaut. Vous déposez une seule déclaration par an, la CA12, au plus tard le deuxième jour ouvré suivant le 1er mai, et vous versez deux acomptes en juillet (55 % de la TVA de l’année précédente) et en décembre (40 %). Si la TVA due sur l’année précédente est inférieure à 1 000 €, vous êtes dispensé d’acomptes et vous payez tout avec la CA12.
Le régime réel normal se demande sur option. Vous déposez une déclaration CA3 chaque mois, ou chaque trimestre si votre TVA annuelle reste sous 4 000 €, et vous payez au fil de l’eau. Il demande plus de régularité, mais il évite les mauvaises surprises d’une régularisation annuelle. Un crédit de TVA, fréquent au lancement d’une boutique qui constitue son stock, apparaît aussi dès la déclaration du mois ou du trimestre.
Le régime simplifié fait l’objet d’une réforme qui fait basculer les entreprises concernées vers des déclarations CA3. Le calendrier, la dernière CA12 et la nouvelle fréquence de déclaration sont détaillés dans notre récapitulatif TVA de fin d’année pour les micro-entreprises.
Dans les deux cas, vous déclarez la TVA collectée sur vos ventes, vous en déduisez la TVA payée sur vos achats professionnels et vous versez la différence. Si la différence est négative, vous disposez d’un crédit de TVA, reporté sur la déclaration suivante. Le pas-à-pas complet figure dans notre article sur la déclaration de TVA de l’auto-entrepreneur.
Mettez la TVA collectée de côté sur un sous-compte au fur et à mesure des encaissements : elle ne vous appartient pas, et vous la retrouverez intacte au moment de l’échéance.
Opter pour la TVA sans y être obligé
Rien ne vous oblige à attendre le seuil. Vous pouvez opter pour le paiement de la TVA à tout moment auprès de votre SIE, depuis votre espace professionnel. L’option prend effet au premier jour du mois où vous la formulez et vous engage pour deux ans, renouvelables tacitement.
L’option est intéressante dans deux situations. La première est celle d’une activité avec des achats importants : un e-commerçant qui investit dans du stock ou du matériel récupère la TVA sur ces dépenses, ce qui réduit ses coûts de 16,7 % sur les achats à 20 %. La seconde est celle d’une clientèle exclusivement professionnelle : vos clients récupèrent la TVA, votre prix HT ne change pas pour eux, et vous gagnez la déduction sur vos frais. À l’inverse, si vous vendez à des particuliers avec peu de frais, l’option renchérit vos prix ou réduit votre marge, comme le montre l’exemple chiffré plus haut, pour un gain limité.
TVA, franchise et facturation électronique
La réforme de la facturation électronique concerne tous les assujettis à la TVA, ce qui inclut les micro-entrepreneurs en franchise. Depuis le 1er septembre 2026, vous devez être en mesure de recevoir les factures électroniques de vos fournisseurs via une plateforme agréée (ex-PDP). À partir du 1er septembre 2027, vous devrez émettre vos factures à destination des professionnels sous forme électronique et transmettre vos données de ventes aux particuliers via l’e-reporting.
Notre guide de la facturation électronique pour auto-entrepreneur détaille le calendrier et les démarches, et l’article consacré à la facturation électronique en franchise de TVA répond aux questions propres à votre situation.
Questions fréquentes
Un auto-entrepreneur doit-il obligatoirement facturer la TVA ?
Non, tant que son chiffre d’affaires reste sous les seuils de franchise (37 500 € pour les services, 85 000 € pour la vente). Il facture alors hors taxe avec la mention de l’article 293 B du CGI.
Le seuil de TVA passe-t-il à 25 000 € ?
Non. La mesure inscrite dans la loi de finances pour 2025 a été suspendue, puis supprimée par une loi du 3 novembre 2025. En 2026, les seuils restent à 37 500 € et 85 000 €.
Que se passe-t-il l’année de création ?
Vous bénéficiez de la franchise dès le départ. Pour savoir si vous la gardez l’année suivante, votre chiffre d’affaires de l’année de création est converti en année pleine : multipliez-le par 365, puis divisez par le nombre de jours entre le début d’activité et le 31 décembre. Une boutique créée le 1er juillet (184 jours) qui vend pour 50 000 € d’ici la fin de l’année affiche ainsi 50 000 × 365 / 184, soit environ 99 185 € sur une année pleine. Ce montant dépasse les seuils de la vente de marchandises, et la boutique ne bénéficie plus de la franchise l’année suivante.
Peut-on récupérer la TVA sur ses achats en franchise ?
Non. La déduction de la TVA est réservée aux redevables. Si vos achats sont importants, l’option volontaire pour la TVA peut être plus avantageuse que la franchise.
Faut-il un numéro de TVA intracommunautaire en franchise ?
En pratique, oui dès que vous achetez des services à des prestataires étrangers (outils en ligne, publicité), que vous vendez des services à des professionnels de l’Union européenne, ou que vos achats de marchandises dans l’Union, ou vos ventes à distance à des particuliers de l’Union, dépassent 10 000 € par an. Le demander ne vous fait pas perdre la franchise.
Faut-il remplacer la mention de l’article 293 B par une référence au CIBS ?
La nouvelle formulation est « TVA non applicable, art. L. 223 et s. du CIBS ». L’ancienne référence à l’article 293 B du CGI reste admise pendant une période de tolérance, ce qui vous laisse le temps de mettre à jour vos modèles de factures et les réglages de votre boutique.
Comment déclarer son chiffre d’affaires à l’URSSAF quand on facture la TVA ?
En hors taxe. La TVA collectée ne fait pas partie du chiffre d’affaires soumis aux cotisations sociales.
Gérer la TVA de sa micro-entreprise sans y passer ses soirées
Une fois les règles comprises, ce qui reste est du suivi : surveiller ses seuils au fil de l’année, appliquer le bon taux selon le produit et le pays du client, distinguer les ventes où une marketplace collecte à votre place, et ne rien oublier au moment de la déclaration. Bizyness récupère vos ventes depuis Shopify, WooCommerce, Amazon, Stripe ou PayPal, applique la TVA correspondant à chaque commande, franchise comprise, génère les factures conformes et prépare vos rapports de TVA, y compris pour l’OSS et l’IOSS.
Sources officielles
Règles vérifiées sur ces pages le .
- Service Public Entreprendre, Franchise en base de TVA
- Service Public Entreprendre, Déclarer et payer la TVA
- Service Public Entreprendre, Numéro de TVA intracommunautaire
- Service Public Entreprendre, Documents commerciaux d'une entreprise individuelle
- Service Public Entreprendre, Comment se mettre en conformité avec l’obligation de facturation électronique ?
- Service Public Entreprendre, Mentions obligatoires sur une facture
- Douane, Les envois de faible valeur - DELTA H7
- Commission européenne, TVA transfrontière en Europe
