

 English
Déclaration Urssaf auto-entrepreneur : déclarer son chiffre d'affaires sans erreur
Quel montant déclarer à l'Urssaf, dans quelle case, à quelle date et que faire en cas d'oubli : le mode d'emploi 2026 de la déclaration de chiffre d'affaires de l'auto-entrepreneur.
La déclaration Urssaf de l’auto-entrepreneur tient en un chiffre : ce que vous avez encaissé sur le mois ou le trimestre. L’Urssaf y applique un taux et vous annonce aussitôt le montant de vos cotisations. Ce chiffre est plus difficile à établir quand une partie des ventes passe par une boutique en ligne, une marketplace ou un prestataire de paiement qui prélève ses frais avant de vous verser l’argent.
Ce guide suit l’ordre de la déclaration : le montant, la case, la date, le paiement, puis les corrections en cas d’oubli ou d’erreur. Les taux, dates et pénalités sont ceux de 2026.
Quel montant déclarer à l’Urssaf
Le chiffre d’affaires à déclarer répond à trois critères fixés par l’Urssaf : il est encaissé, hors TVA et brut.
Encaissé veut dire que seule la date du paiement compte. Une facture émise en septembre et réglée le 4 octobre appartient à la déclaration d’octobre, ou à celle du quatrième trimestre si vous déclarez tous les trois mois. Les ventes et prestations réalisées et pas encore payées attendent la période où l’argent arrive.
Hors TVA concerne les auto-entrepreneurs qui ont dépassé les seuils de la franchise et qui facturent la TVA : elle ne fait pas partie du chiffre d’affaires. Si vous êtes en franchise en base, vous ne facturez pas de TVA et la question ne se pose pas. Le détail des seuils est dans notre article sur le seuil de TVA de l’auto-entrepreneur.
Brut signifie qu’aucune charge ne se déduit. Vos achats de marchandises, vos emballages, vos frais d’expédition, votre téléphone ou votre assurance restent dans le chiffre déclaré. Le taux de cotisations a été fixé en tenant compte d’un abattement forfaitaire censé couvrir ces dépenses, ce qui explique qu’on ne puisse pas les retrancher une seconde fois. L’Urssaf ne prévoit que deux exceptions : les débours, c’est-à-dire des frais avancés au nom du client et refacturés à l’euro près, et les rétrocessions d’honoraires entre professionnels libéraux.
Vous vendez en ligne : déclarez ce que le client a payé
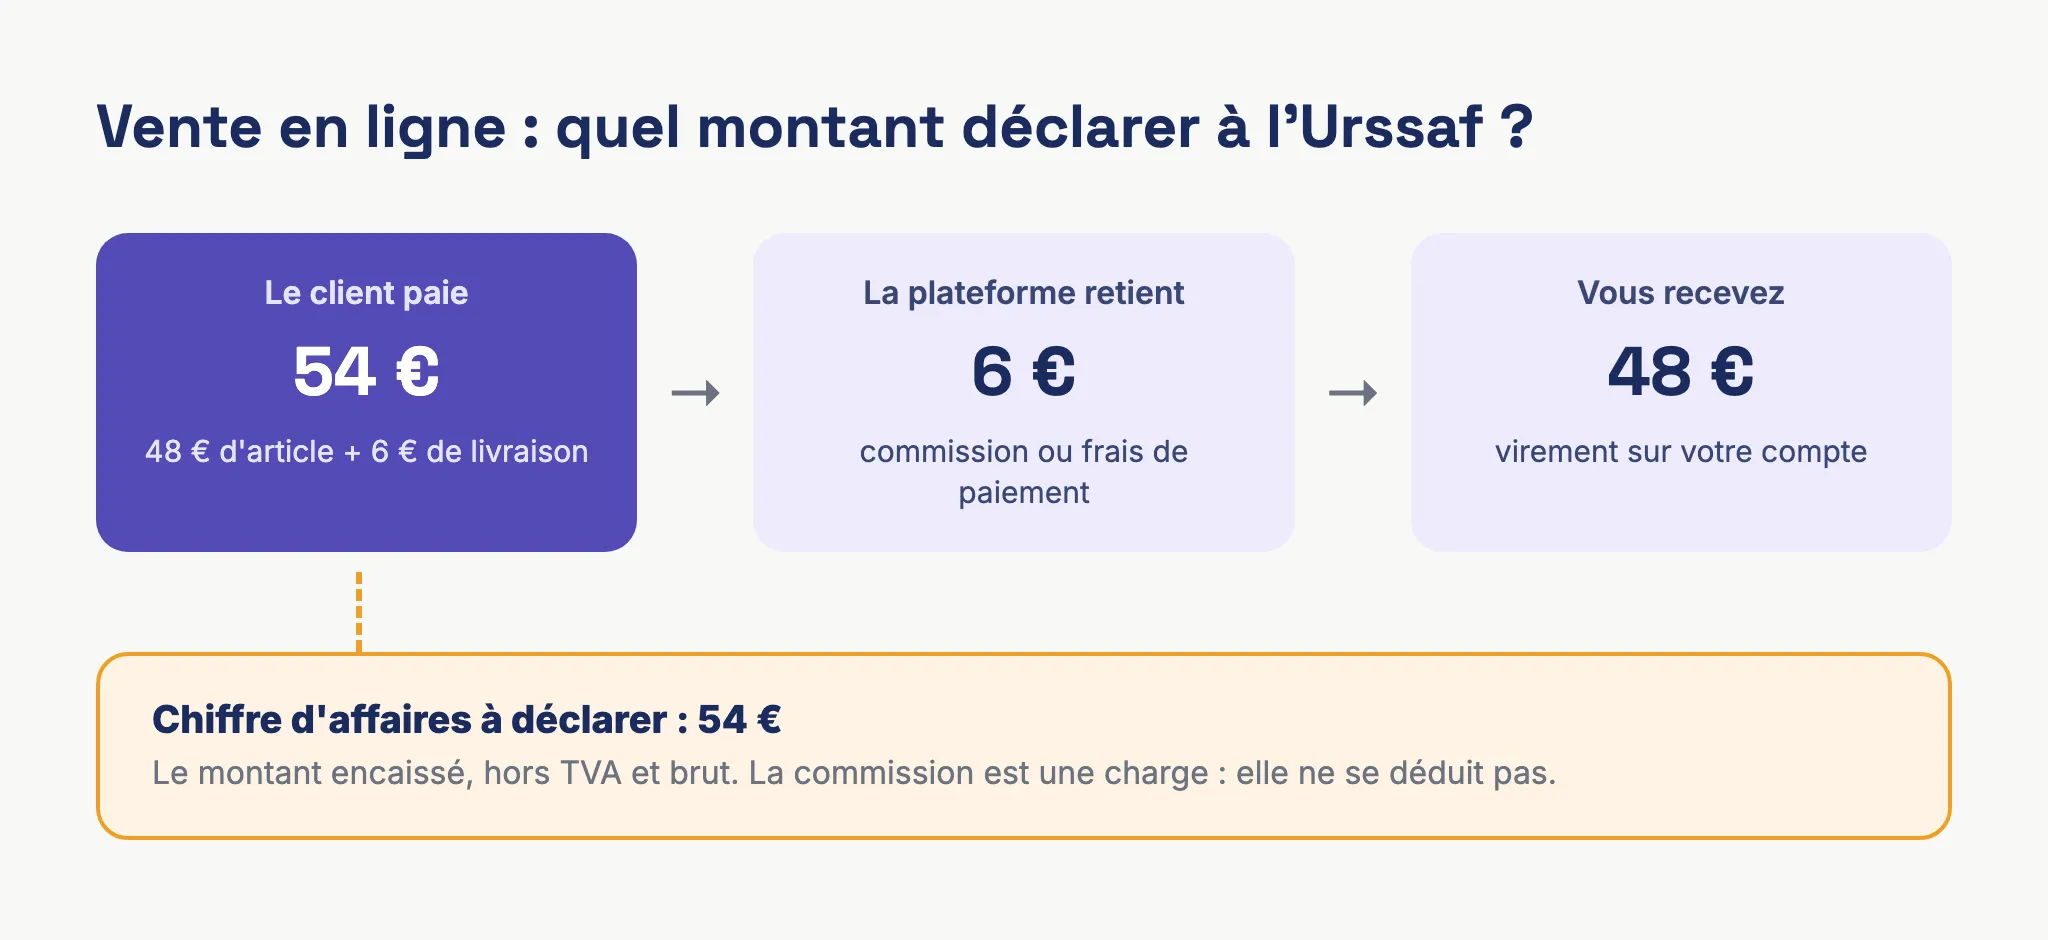
L’Urssaf cite expressément les commissions facturées par les plateformes de mise en relation parmi les charges non déductibles. Elle précise aussi que les frais facturés au client avec la vente, comme la livraison, entrent dans le chiffre d’affaires.
Prenons une vente sur une marketplace. Le client paie 48 € pour l’article et 6 € de livraison. La plateforme garde 6 € de commission et vous verse 48 €. Le montant à déclarer est 54 €, c’est-à-dire tout ce que le client a payé.
Sur un mois, l’écart devient visible. Avec 3 200 € payés par vos clients et 310 € de commissions retenues, votre compte bancaire affiche 2 890 € de virements. Si vous recopiez ce total dans votre déclaration, vous sous-déclarez 310 € chaque mois. Le relevé bancaire est donc une mauvaise base de calcul dès qu’un intermédiaire se paie au passage. Partez du détail des commandes payées, que votre boutique ou votre outil de facturation sait exporter.
Remboursements et retours
Un remboursement se traite selon sa date. S’il intervient avant que vous ayez déclaré la période de la vente, vous déclarez le montant net : pour une vente de 250 € encaissée le 12 mars et remboursée de 100 € le 2 avril, la déclaration de mars indique 150 €.
Si le remboursement arrive après la déclaration, le chiffre déjà transmis doit être corrigé par une déclaration rectificative. La marche à suivre est décrite plus bas, dans la partie sur les erreurs.
Dans quelle case : ventes, prestations BIC ou BNC
Le formulaire propose plusieurs lignes parce que le taux change avec la nature de l’activité. La vente de marchandises et les prestations commerciales ou artisanales relèvent des bénéfices industriels et commerciaux (BIC), les activités libérales des bénéfices non commerciaux (BNC).
| Nature du chiffre d’affaires | Taux de cotisations 2026 | Versement libératoire de l’impôt (option) |
|---|---|---|
| Achat et revente de marchandises (BIC) | 12,3 % | 1 % |
| Prestations de services commerciales et artisanales (BIC) | 21,2 % | 1,7 % |
| Autres prestations de services (BNC) | 25,6 % | 2,2 % |
| Professions libérales réglementées relevant de la Cipav | 23,2 % | 2,2 % (BNC) |
S’y ajoute la contribution à la formation professionnelle : 0,1 % du chiffre d’affaires pour les commerçants, 0,3 % pour les artisans et 0,2 % pour les professions libérales.
Une créatrice qui vend ses bijoux et anime des ateliers payants remplit deux lignes, les bijoux en ventes de marchandises et les ateliers en prestations de services BIC. Tout déclarer sur la ligne des ventes ferait payer 12,3 % sur des recettes qui doivent 21,2 %. Si vous êtes dans ce cas, notre article sur l’auto-entrepreneur avec plusieurs activités détaille la répartition.
Gardez aussi un œil sur les plafonds du régime. En 2026, le chiffre d’affaires annuel ne doit pas dépasser 203 100 € pour la vente de marchandises et 83 600 € pour les prestations de services. Deux années consécutives au-dessus font sortir du régime de la micro-entreprise. Le fonctionnement de ces plafonds est expliqué dans notre article sur le seuil micro-BIC.
Quand déclarer : mensuel ou trimestriel
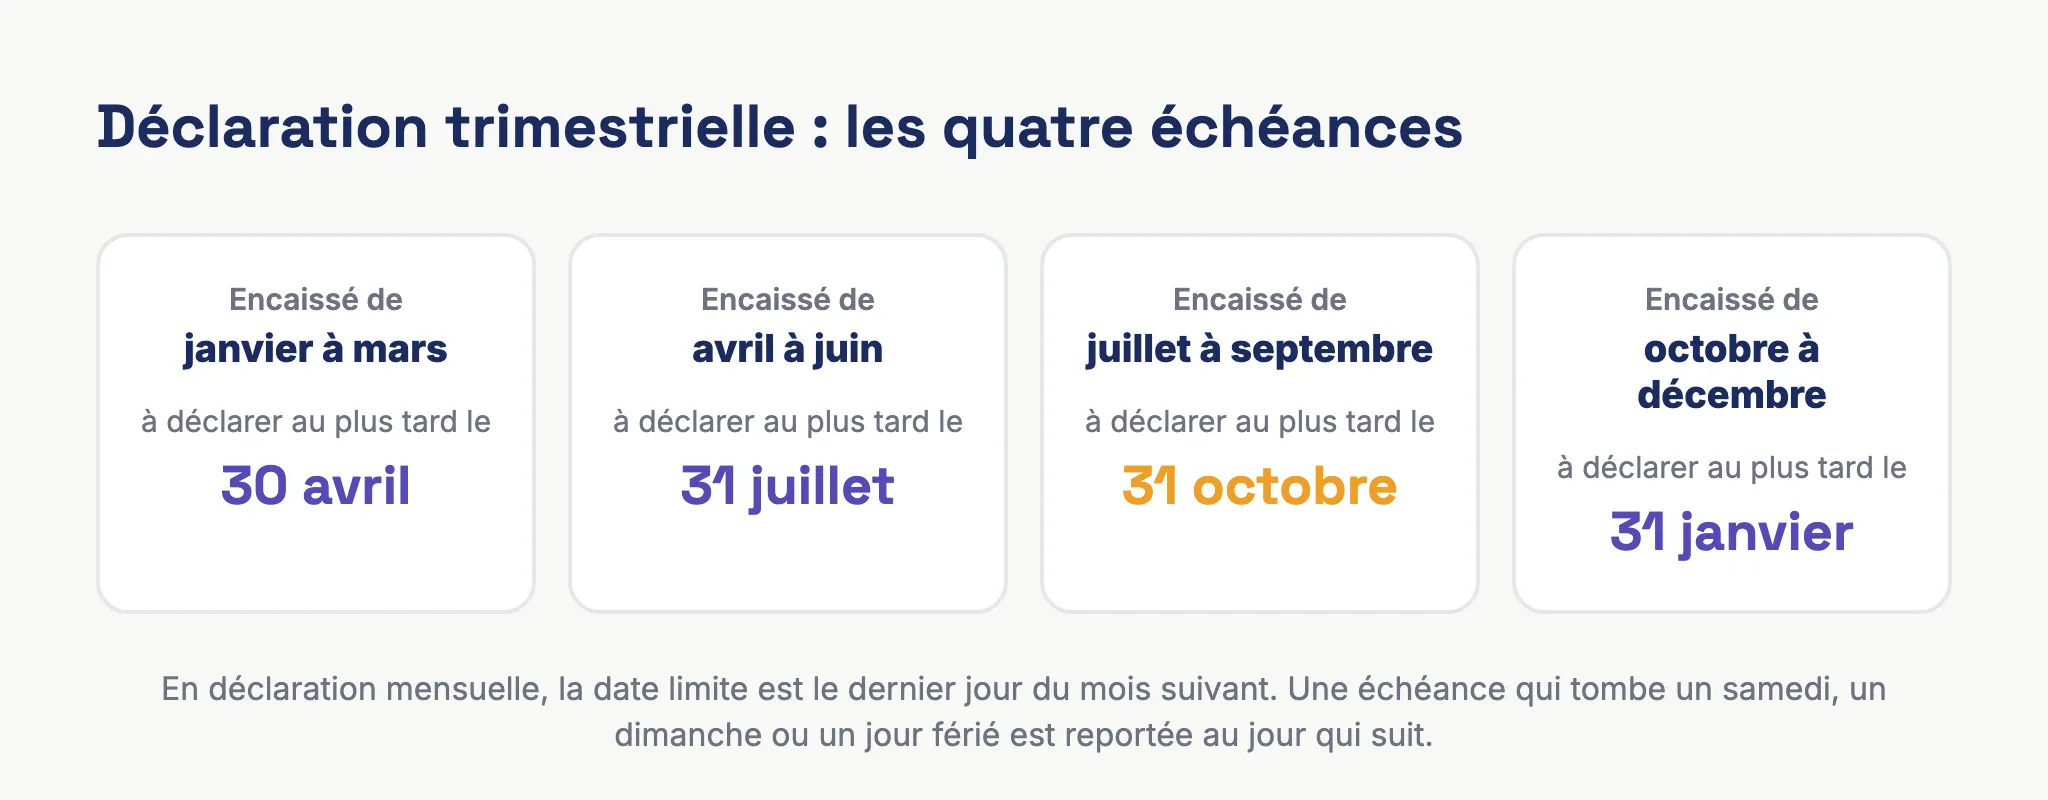
La déclaration est mensuelle par défaut. Vous pouvez demander à déclarer tous les trois mois, et ce choix se reconduit ensuite d’année en année. Dans les deux cas, la date limite tombe à la fin du mois qui suit la période.
| Période encaissée | Date limite de déclaration et de paiement |
|---|---|
| Un mois donné (périodicité mensuelle) | Dernier jour du mois suivant |
| Janvier à mars | 30 avril |
| Avril à juin | 31 juillet |
| Juillet à septembre | 31 octobre |
| Octobre à décembre | 31 janvier de l’année suivante |
Quand la date limite tombe un samedi, un dimanche ou un jour férié, elle est reportée au jour qui suit.
La première déclaration
Un délai d’au moins 90 jours sépare le début d’activité de la première échéance. En périodicité mensuelle, une activité démarrée le 6 mars 2026 donne une première déclaration à faire au plus tard le 31 juillet 2026. En périodicité trimestrielle, un démarrage le 12 avril 2026 conduit au 31 octobre 2026.
Changer de périodicité
L’option pour la déclaration trimestrielle se prend dans le mois qui suit le début d’activité. Pour revenir ensuite à une déclaration mensuelle, la demande doit parvenir à l’Urssaf avant le 31 octobre de l’année précédente : pour 2027, la date à retenir est le 31 octobre 2026.
Le rythme mensuel étale les paiements et demande douze déclarations par an. Le trimestriel n’en demande que quatre, avec un montant plus élevé à sortir d’un coup. Quand vos ventes varient beaucoup d’un mois à l’autre, le mensuel évite de dépenser en novembre l’argent des cotisations dues en janvier.
Déclarer en ligne, étape par étape
La déclaration se fait obligatoirement en ligne, sur autoentrepreneur.urssaf.fr ou dans l’application mobile AutoEntrepreneur Urssaf. Le parcours comporte quatre étapes.
- Connectez-vous à votre compte avec votre adresse e-mail ou votre numéro de Sécurité sociale et votre mot de passe.
- Ouvrez « Mon échéance en cours », dans l’onglet « Mon auto-entreprise au quotidien », puis « Déclarer et payer ».
- Saisissez votre chiffre d’affaires sur la ou les lignes qui correspondent à votre activité. Le site calcule les cotisations, la contribution à la formation et, si vous avez pris l’option, le versement libératoire de l’impôt.
- Payez par télépaiement (prélèvement SEPA), par virement ou par carte bancaire.
Avec le télépaiement, le prélèvement n’intervient qu’après la date limite, même si vous déclarez le 3 du mois. Vous pouvez modifier votre déclaration jusqu’à la date limite, 23 h 59.
Combien vous payez : un exemple chiffré
Vous vendez des marchandises et vous avez encaissé 9 000 € sur le trimestre. Les cotisations sociales s’élèvent à 9 000 × 12,3 % = 1 107 €, la contribution à la formation professionnelle des commerçants à 9 000 × 0,1 % = 9 €. Vous payez 1 116 €.
Si vous avez opté pour le versement libératoire de l’impôt sur le revenu, 1 % s’ajoute, soit 90 €, et le total passe à 1 206 €. Cette option est soumise à une condition de revenu du foyer. Sans elle, votre chiffre d’affaires s’ajoute aux revenus du foyer et l’impôt se calcule après un abattement forfaitaire de 71 % pour les ventes, 50 % pour les prestations BIC et 34 % pour les BNC.
Les cotisations ainsi payées sont définitives : l’Urssaf ne procède à aucune régularisation en fin d’année.
En début d’activité, les bénéficiaires de l’Acre paient un taux réduit jusqu’à la fin du troisième trimestre civil qui suit celui du démarrage. Pour la vente de marchandises, ce taux est de 6,2 % si l’activité a débuté au plus tard le 30 juin 2026 et de 9,3 % pour un début à compter du 1er juillet 2026. Pour comparer avec les autres statuts, voyez notre guide sur le calcul des cotisations sociales.
Aucun encaissement : la déclaration reste obligatoire
Un mois ou un trimestre sans recette doit quand même être déclaré, en indiquant un chiffre d’affaires nul. Vous ne payez alors ni cotisations ni impôt au titre de cette période. L’oubli d’une déclaration à zéro est traité comme n’importe quelle déclaration manquante, pénalité comprise.
Oubli, retard, erreur : ce que vous risquez et comment corriger
Déclaration manquante
Chaque déclaration non faite à l’échéance entraîne une pénalité de 60,1 €. Les cotisations des déclarations qui manquent sur l’année civile sont ensuite calculées sur une base forfaitaire, majorée de 5 % par déclaration mensuelle manquante ou de 15 % par déclaration trimestrielle manquante.
| Déclaration manquante | Base forfaitaire, vente de marchandises | Base forfaitaire, prestations de services |
|---|---|---|
| Mensuelle | 7 791,67 € | 3 125 € |
| Trimestrielle | 23 375 € | 10 313 € |
Pour une petite activité, ces bases peuvent dépasser largement le chiffre d’affaires réel. Vous êtes informé du montant réclamé par lettre recommandée avec accusé de réception, et vous pouvez encore déclarer votre vrai chiffre d’affaires à ce stade. La pénalité est alors portée à 3 % des cotisations dues.
En pratique, une déclaration oubliée reste accessible pendant un an dans votre espace en ligne. Passé ce délai, la régularisation se demande par la messagerie sécurisée du compte.
Erreur de montant
Tant que la date limite n’est pas passée, vous corrigez vous-même le chiffre dans votre espace. Ensuite, il faut demander une rectification par la messagerie du compte, avec le motif « Une question concernant la situation comptable de mon compte ». Indiquez la période concernée, la catégorie de chiffre d’affaires (ventes, prestations BIC, BNC) et le montant rectifié. C’est aussi la procédure à suivre pour un remboursement client intervenu après la déclaration.
Notre article sur la fausse déclaration Urssaf explique la différence entre une erreur et une fraude, et ce que l’Urssaf vérifie lors d’un contrôle.
Vente sur les plateformes : ce qui change en 2027
Deux dispositifs concernent les auto-entrepreneurs qui vendent par l’intermédiaire d’une plateforme en ligne.
Le premier existe déjà. Chaque année, les opérateurs de plateformes transmettent à l’administration fiscale les revenus perçus par leurs utilisateurs, et vous envoient un document récapitulant le nombre d’opérations, le montant net perçu et les frais prélevés. Ce document vous sert aussi de contrôle : le montant net perçu, augmenté des frais prélevés, doit se rapprocher de ce que vous avez déclaré pour ce canal.
Le second arrive le 1er janvier 2027. À cette date, les plateformes numériques devront prélever elles-mêmes les cotisations sociales des auto-entrepreneurs sur les transactions réalisées par leur intermédiaire, déclarer chaque mois à l’Urssaf le chiffre d’affaires correspondant et lui reverser les sommes retenues. Quelques plateformes volontaires appliquent déjà ce prélèvement depuis le 1er octobre 2026.
Ce prélèvement porte sur les transactions passées par la plateforme. Les ventes que vous encaissez en direct, sur votre propre boutique ou auprès de vos clients, restent à déclarer par vos soins. Vous aurez donc besoin de savoir, pour chaque période, quelle part de votre chiffre d’affaires vient de quel canal.
Préparer sa déclaration avant l’échéance
La déclaration prend peu de temps quand le chiffre est prêt avant d’ouvrir le site de l’Urssaf. L’auto-entrepreneur doit de toute façon tenir un registre des recettes, dans l’ordre chronologique, et conserver ses factures et justificatifs. Un registre à jour donne le montant encaissé sur la période, ventilé entre ventes et prestations. Nos explications sur les obligations comptables de la micro-entreprise détaillent son contenu.
Avec quelques factures par mois, un tableur suffit. Avec des dizaines de commandes réparties entre une boutique, une marketplace et un compte Stripe ou PayPal, le registre tenu à la main prend du retard et les montants bruts se perdent derrière les virements nets. Bizyness récupère les commandes de vos canaux de vente (Shopify, WooCommerce, Amazon, Stripe, PayPal, WiziShop), génère la facture de chaque commande et suit son paiement. Vous retrouvez ainsi le total des commandes payées sur le mois ou le trimestre. Pour le cas d’une boutique Shopify, notre guide sur la comptabilité Shopify montre le rapprochement entre commandes, frais et virements.
Questions fréquentes
Peut-on déduire les frais Stripe, PayPal ou les commissions de marketplace ?
Non. Le chiffre d’affaires déclaré à l’Urssaf est brut, et aucune charge n’en est déductible. Vous déclarez le montant payé par le client, frais de livraison facturés compris.
Une facture émise en septembre et payée en octobre se déclare quand ?
En octobre si vous déclarez chaque mois, au quatrième trimestre si vous déclarez tous les trois mois. La date d’encaissement fait foi.
Peut-on modifier une déclaration déjà validée ?
Oui, directement en ligne jusqu’à la date limite de l’échéance, 23 h 59. Après cette date, la correction passe par une demande de rectification dans la messagerie de votre compte Urssaf.
La déclaration Urssaf remplace-t-elle la déclaration de revenus ?
Non. Que vous ayez choisi ou non le versement libératoire, vous reportez votre chiffre d’affaires de l’année sur la déclaration complémentaire de revenus 2042 C PRO. La démarche est décrite dans notre article sur la déclaration d’impôts de l’auto-entrepreneur. Si vous êtes redevable de la TVA, elle fait l’objet d’une déclaration de TVA distincte.
Faut-il un compte bancaire dédié ?
Il devient obligatoire quand votre chiffre d’affaires dépasse 10 000 € deux années civiles de suite. Ce peut être un compte personnel, à condition qu’il soit réservé à l’activité.
Pour aller plus vite à la prochaine échéance
Si vos ventes passent par une boutique en ligne ou une marketplace, vous pouvez essayer Bizyness gratuitement pendant 14 jours, sans carte bancaire. Toutes les fonctionnalités sont incluses dans chaque plan, à partir de 14 € par mois pour 100 commandes.
Sources officielles
Règles vérifiées sur ces pages le .
- Urssaf, Déclarer et payer mes cotisations - Autoentrepreneur.urssaf.fr
- Urssaf, Déterminer mon chiffre d'affaires - Autoentrepreneur.urssaf.fr
- Service Public Entreprendre, Micro-entrepreneur : quand déclarer son chiffre d'affaires ?
- Urssaf, L'essentiel du statut - Autoentrepreneur.urssaf.fr
- Urssaf, Plateforme numérique - Urssaf.fr
- impots.gouv.fr, Revenus de plateformes collaboratives
- Service Public Entreprendre, Déclarer en ligne son chiffre d'affaires de micro-entrepreneur (auto-entrepreneur) et payer ses cotisations sociales
