
Le fichier FEC : ce que votre expert-comptable attend de vous
Qui produit le fichier FEC, ce qu'il doit contenir et ce que votre expert-comptable a besoin de recevoir de votre part pour le construire sans erreur, en particulier quand vous vendez en ligne.
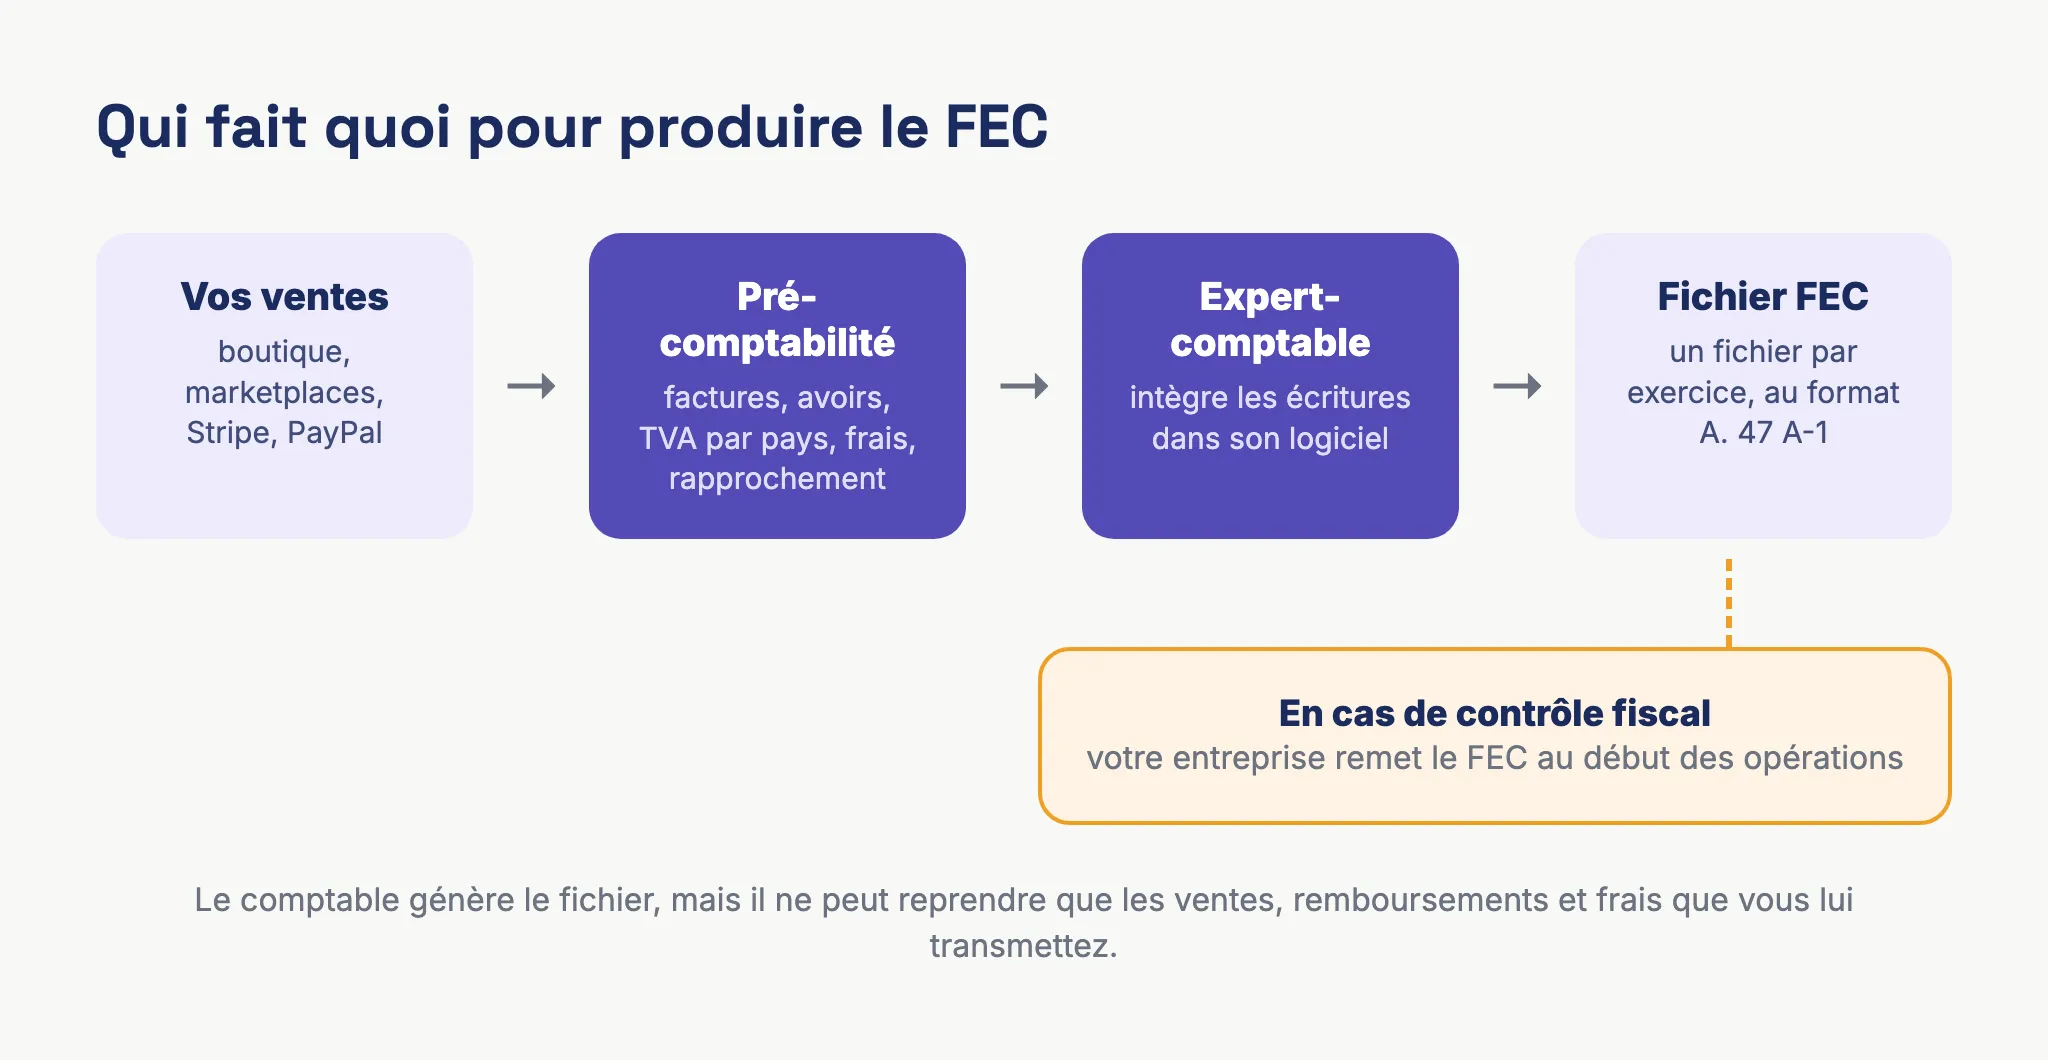
Votre expert-comptable vous demande « le FEC » ou vous prévient qu’il va le générer en fin d’exercice. Vous savez vaguement qu’il s’agit d’un fichier exigé par l’administration fiscale, sans trop savoir ce que vous avez à y faire. En pratique, c’est lui qui produit le fichier, à partir de ce que vous lui donnez. Si vos ventes, vos remboursements et vos versements de plateformes arrivent incomplets, le FEC le sera aussi.
Le détail de chaque champ figure dans notre guide du fichier des écritures comptables. Ici, on regarde ce que votre comptable attend de vous et comment le lui fournir quand vous vendez sur Shopify, sur Amazon ou par Stripe.
Le FEC en quelques mots
Le FEC (fichier des écritures comptables) est la copie de toute votre comptabilité de l’exercice dans un format fixé par l’administration (article A. 47 A-1 du livre des procédures fiscales). Il prend la forme d’un fichier à plat ou d’un fichier XML, une ligne par écriture, que le vérificateur peut trier, classer et recalculer avec ses propres outils.
Quand une entreprise tient sa comptabilité sur un logiciel, elle remet cette copie au début des opérations de contrôle fiscal (article L. 47 A du même livre). C’est obligatoire pour les contrôles dont l’avis de vérification a été envoyé depuis le 1er janvier 2014.
Le FEC ne s’envoie pas chaque année : il ne part chez l’administration qu’en cas de contrôle de comptabilité. Votre comptabilité doit permettre de le produire à tout moment, pour chaque exercice encore contrôlable.
Qui est concerné, et le cas des micro-entrepreneurs
L’obligation vise les entreprises soumises à l’impôt sur les sociétés et celles imposées à l’impôt sur le revenu au régime réel (BIC, BNC ou bénéfices agricoles), dès lors qu’elles tiennent leur comptabilité sur informatique. Une SARL, une SAS ou une entreprise individuelle au réel qui vend en ligne est donc concernée.
Un micro-entrepreneur n’est en principe pas concerné : il n’a pas de comptabilité complète à tenir et n’a pas de FEC à remettre. S’il vend des marchandises, il tient un livre des recettes et un registre des achats. Deux situations changent la donne :
- vous confiez la tenue de votre comptabilité à un tiers qui produit un FEC : le BOFiP tolère que vos recettes y soient saisies par récapitulation au moins mensuelle, à condition de pouvoir présenter leur détail et les pièces qui les justifient ;
- vous dépassez les seuils de la micro-entreprise et passez au réel : votre comptabilité tenue sur logiciel doit alors pouvoir produire un FEC.
Dans ce second cas, un historique de ventes propre et exportable évite de reconstituer des mois d’écritures au moment de la bascule.
Qui produit le FEC : vous ou votre expert-comptable ?
Dans la plupart des petites entreprises qui ont un expert-comptable, c’est lui qui tient la comptabilité dans son logiciel et qui génère le FEC. Vous n’avez pas à fabriquer le fichier vous-même. Vous en restez pourtant responsable : c’est votre entreprise qui le remet au vérificateur, et c’est elle qui paie l’amende s’il manque ou s’il n’est pas conforme.
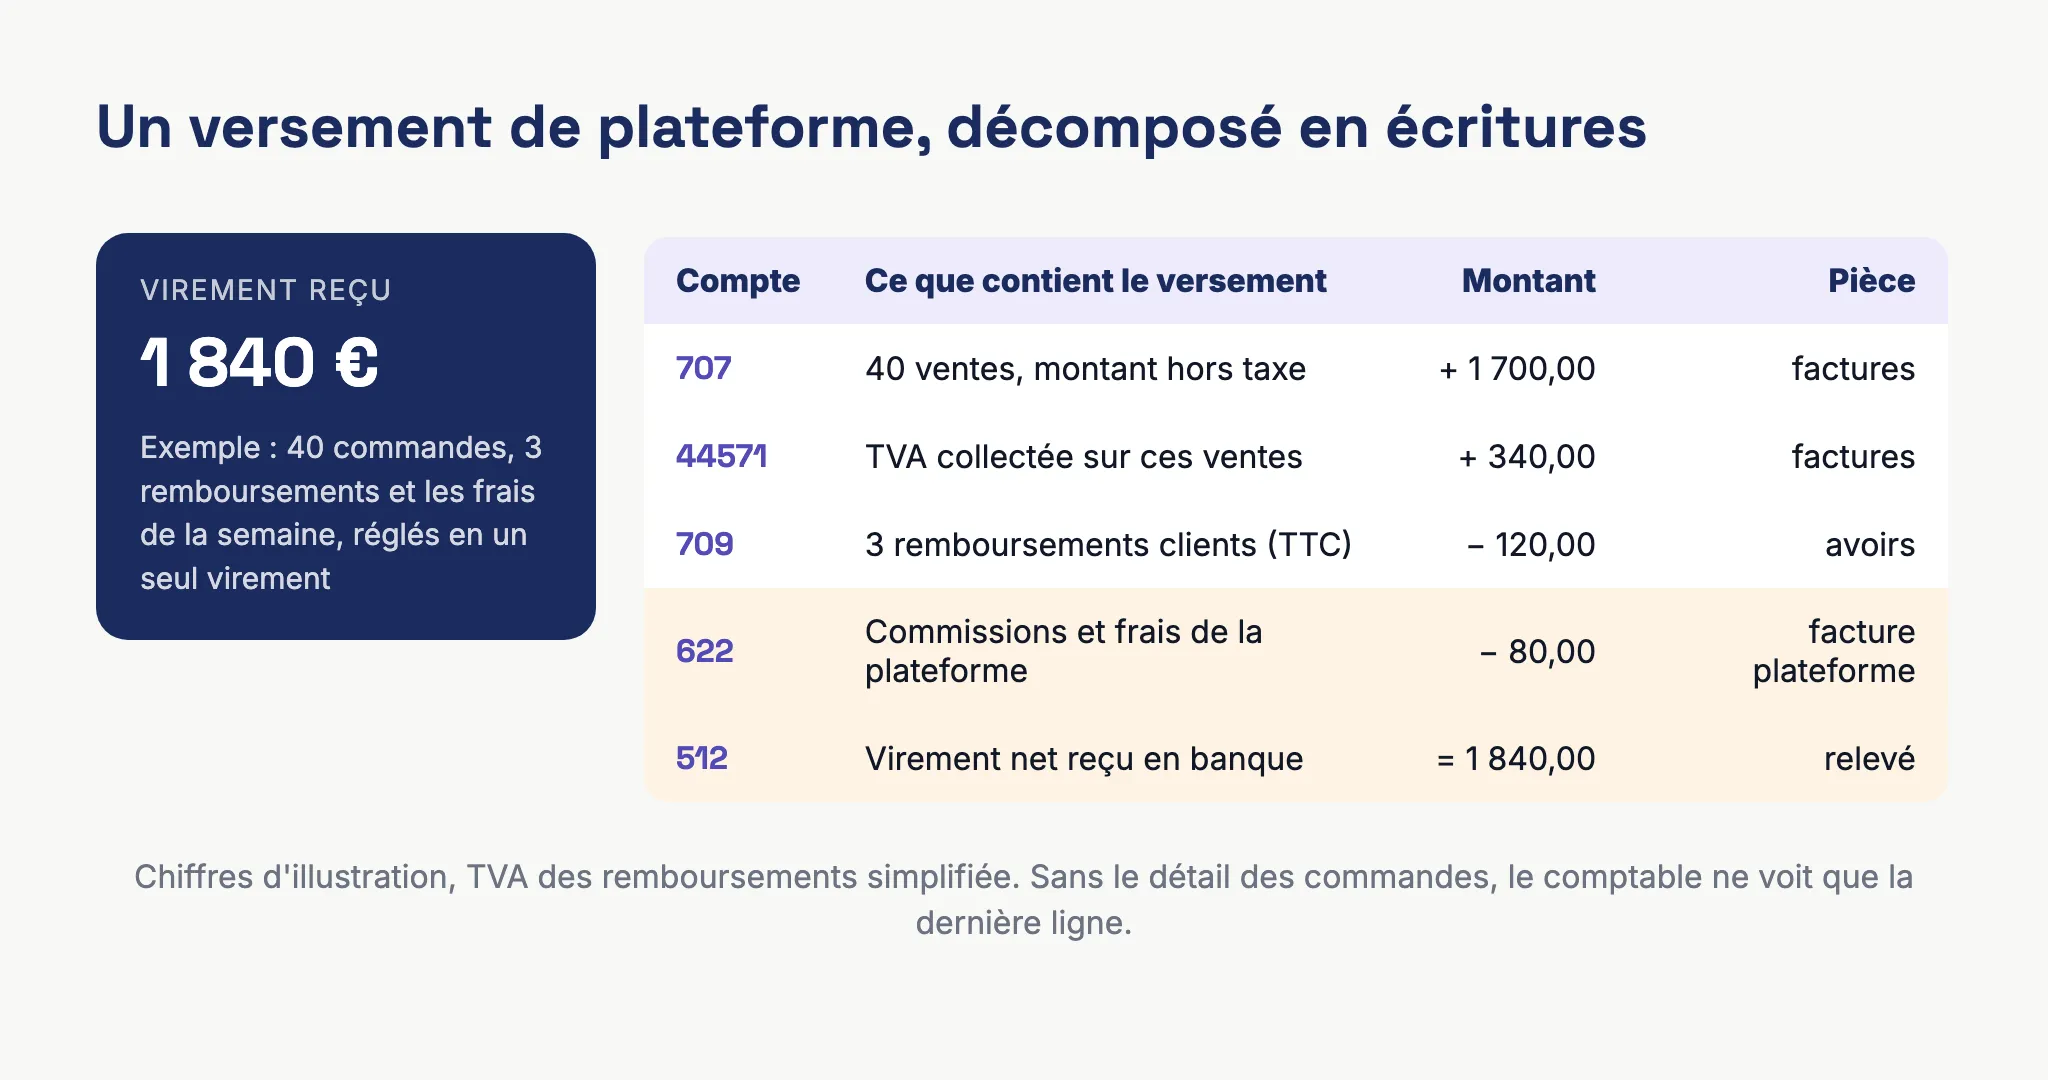
La difficulté vient de l’endroit où se trouvent les données. Le comptable voit votre relevé bancaire, vos factures d’achat et ce que vous lui envoyez. Le détail de vos ventes, lui, se trouve dans votre boutique, sur la marketplace ou dans le tableau de bord de votre prestataire de paiement. Sans ce détail, il ne voit qu’un virement global. Il le passe en une seule écriture, puis cherche avec vous à quoi correspond l’écart.
Ce que le FEC doit contenir, vu du côté de vos données
Le BOFiP détaille les règles de format. Trois d’entre elles dépendent directement de la qualité de ce que vous transmettez.
Toutes les écritures, sans centralisation
Le fichier reprend toutes les écritures de l’exercice, à l’exception des écritures de centralisation (les reports mensuels de totaux d’un journal vers la comptabilité générale). L’administration veut pouvoir remonter de chaque écriture à sa pièce justificative. Le détail ligne à ligne de chaque opération doit donc exister quelque part dans la comptabilité.
Un fichier par exercice, numéroté sans trou
Le vérificateur reçoit un fichier unique par exercice contrôlé. Les écritures y sont numérotées dans l’ordre chronologique, de façon croissante, sans rupture ni inversion. Une écriture supprimée puis ressaisie à la va-vite, ou un import de ventes glissé en fin d’exercice à une date passée, suffit à créer ce genre d’anomalie.
Des champs précis pour chaque ligne
Chaque ligne porte notamment le code et le libellé du journal, le numéro et la date de l’écriture, le numéro et le libellé du compte, la référence et la date de la pièce justificative, le libellé de l’écriture, le débit, le crédit, le lettrage et la date de validation. Les comptes suivent le plan comptable français : un plan IFRS ou US GAAP n’est pas admis.
Quand une information n’existe pas dans le logiciel, la colonne reste présente mais la case reste vide. Elle ne doit être remplie ni par un « 0 » ni par un espace.
Pour une vente en devise étrangère, le fichier indique le montant en devise et le code de la devise, en plus des montants en euros. Si vous vendez en dollars sur Amazon.com ou en livres sterling via Stripe, votre comptable a besoin du montant d’origine en plus du montant converti sur votre compte.
Enfin, le fichier porte un nom normalisé : le numéro SIREN, les lettres FEC, puis la date de clôture de l’exercice au format AAAAMMJJ (par exemple 123456789FEC20261231).
Ce que votre expert-comptable attend de vous
Concrètement, voici ce qu’un cabinet a besoin de recevoir pour produire un FEC qui tienne en cas de contrôle.
Le détail de chaque vente
Pour chaque vente : la date, le numéro de facture, le montant hors taxe, le taux et le montant de TVA, le pays du client et le moyen de paiement. Si vous facturez automatiquement depuis votre boutique, l’export de ces factures (ou un export comptable qui en reprend les montants) lui donne ce détail.
Le relevé bancaire seul ne suffit pas. Un virement Shopify Payments de 1 840 € peut regrouper quarante commandes, trois remboursements et les frais de traitement de la semaine.
Les remboursements et les avoirs
Chaque remboursement client devrait correspondre à un avoir qui renvoie à la facture d’origine. Sans avoir, votre comptable voit une sortie d’argent sans pièce, et votre chiffre d’affaires reste trop élevé dans les comptes.
Les frais et commissions des plateformes
Les commissions Amazon, les frais Stripe ou PayPal et les frais d’expédition facturés par une marketplace sont des charges, qui ont leurs propres factures. Votre comptable doit pouvoir passer la vente pour son montant brut et la commission en charge. Un montant net enregistré seul ne correspond à aucune pièce.
Le rapprochement entre ventes et versements
Le lettrage, l’un des champs du FEC, relie une facture à son règlement. Pour lettrer, votre comptable doit savoir quelles commandes composent chaque versement reçu. Les rapports de versement de vos plateformes, ou un outil qui fait ce rapprochement pour vous, lui évitent de le reconstituer à la main. Nous expliquons la méthode dans notre article sur le rapprochement bancaire.
Les ventes à l’étranger et la TVA par pays
Si vous vendez à des particuliers dans d’autres pays de l’Union européenne et déclarez via le guichet unique OSS, votre comptable a besoin des ventes ventilées par pays et par taux.
Des données qui ne bougent plus après la clôture
Une facture modifiée après coup, une vente supprimée dans la boutique ou un import refait en double cassent la séquence des écritures. Prévenez votre comptable de toute correction, passez-la par un avoir et laissez l’original en place.
La sanction si le fichier manque ou n’est pas conforme
Ne pas remettre le FEC, ou remettre un fichier qui ne respecte pas les normes de l’article A. 47 A-1, est sanctionné par l’article 1729 D du code général des impôts : une amende de 5 000 €, ou 10 % des droits rappelés si ce montant est plus élevé. En pratique, la majoration de 10 % s’applique quand les droits rappelés dépassent 50 000 €.
L’amende ne s’applique qu’une fois par contrôle, quel que soit le nombre d’exercices vérifiés. Elle reste due même si le contrôle ne débouche sur aucun redressement.
Un FEC incohérent pèse aussi sur la suite du contrôle : des numéros d’écriture manquants ou des ventes sans pièce appellent des questions sur le reste de la comptabilité.
Combien de temps garder les données qui servent au FEC
Pour l’administration fiscale, les livres, registres et pièces justificatives se conservent 6 ans, à compter de la dernière opération inscrite ou de la date d’établissement du document. Le code de commerce impose de conserver les livres comptables et les pièces justificatives 10 ans à partir de la clôture de l’exercice.
Gardez donc les exports de ventes, les factures et les rapports de versement de vos plateformes au moins aussi longtemps que vos livres. Certaines marketplaces ne laissent pas télécharger plusieurs années d’historique. Exportez-les régulièrement, sans attendre d’en avoir besoin. Le détail des durées par document figure dans notre article sur la conservation des documents comptables.
Le point à faire avec votre comptable avant la clôture
Avant la fin de l’exercice, une courte réunion avec votre cabinet évite la plupart des problèmes. Vous pouvez y vérifier :
- que toutes vos sources de ventes (boutique, marketplaces, Stripe, PayPal) sont bien transmises, y compris celles ouvertes en cours d’année ;
- que le total des ventes de vos exports correspond au chiffre d’affaires enregistré ;
- que chaque versement reçu sur le compte bancaire est rapproché de ses commandes et de ses frais ;
- que les remboursements ont tous un avoir ;
- que les ventes en devises apparaissent avec leur montant d’origine.
Si vous changez de cabinet ou de logiciel, demandez aussi le FEC des exercices précédents. Le nouveau logiciel doit pouvoir le reprendre, et c’est la trace de votre comptabilité passée en cas de contrôle. Les points à prévoir dans la relation avec votre cabinet sont détaillés dans notre article sur l’expert-comptable pour l’e-commerce.
Préparer des données propres avec Bizyness
Bizyness récupère vos ventes depuis Shopify, WooCommerce, Amazon, Stripe ou PayPal, génère les factures et les avoirs, calcule la TVA par pays et rapproche les versements de votre compte bancaire. L’export FEC produit un fichier au format FEC avec ces écritures, que votre expert-comptable intègre dans ses outils pour établir le FEC définitif de l’entreprise.
Vous pouvez tester Bizyness gratuitement pendant 14 jours, sans carte bancaire, sur bizyness.fr.
Questions fréquentes sur le fichier FEC
Est-ce que je dois envoyer le FEC chaque année aux impôts ?
Non. Le FEC est remis seulement en cas de contrôle fiscal, au début des opérations. Vous devez pouvoir le produire pour chaque exercice encore contrôlable.
Mon expert-comptable tient ma comptabilité : suis-je quand même responsable du FEC ?
Oui. Le fichier est remis au nom de votre entreprise, et l’amende pour un FEC absent ou non conforme lui est appliquée. D’où l’intérêt de transmettre à votre cabinet des données complètes tout au long de l’année.
Un tableur Excel peut-il servir de FEC ?
Vous pouvez tenir des éléments de gestion dans un tableur, mais le fichier remis à l’administration doit respecter le format défini par l’article A. 47 A-1 : fichier à plat ou fichier XML, avec les champs prévus et le nom normalisé. Un classeur Excel tel quel ne répond pas à ces normes.
Je suis micro-entrepreneur et je vends en ligne : dois-je avoir un FEC ?
En principe non, puisque l’obligation vise les entreprises au régime réel. Vous devez en revanche tenir votre livre des recettes et, si vous vendez des marchandises, votre registre des achats. Le FEC devient nécessaire si vous passez au régime réel.
Sources officielles
Règles vérifiées sur ces pages le .
- BOFiP, CF - Procédures de rectification et d'imposition d'office - Contrôle des comptabilités informatisées - Format du fichier des écritures comptables (BOI-CF-IOR-60-40-20)
- BOFiP, CF - Procédures de rectification et d'imposition d'office - Contrôle des comptabilités informatisées - Présentation de la comptabilité par la remise d'une copie des fichiers des écritures comptables (BOI-CF-IOR-60-40-10)
- Service Public Entreprendre, Quels sont les délais de conservation des documents pour les entreprises ?
- Service Public Entreprendre, Obligations comptables du micro-entrepreneur
