

 English
TVA micro-entreprise : le récapitulatif de fin d'année 2026
Seuils de franchise, statut TVA en 2027, fin du régime simplifié, mention sur facture, ventes en Europe et facture électronique : le point TVA de fin d'année pour les micro-entrepreneurs.
Les seuils de TVA des micro-entrepreneurs n’ont pas changé en 2026. C’est au 1er janvier 2027 que les choses bougent : le régime simplifié de TVA disparaît et les règles de TVA changent de code. Votre chiffre d’affaires de 2026 décide aussi de votre statut pour l’an prochain. Si vous vendez en ligne, s’ajoutent la question des clients dans d’autres pays de l’Union européenne et la facture électronique, que vous devez déjà savoir recevoir.
Ce récapitulatif reprend ce qu’il faut vérifier avant le 31 décembre, dans l’ordre où cela vous concerne. Les règles citées ont été vérifiées sur les sites officiels le 21 octobre 2026, et la liste de ces pages figure en bas de l’article.
Les seuils de franchise en 2026 : rien n’a bougé
La franchise en base de TVA vous dispense de facturer la TVA et de la déclarer. En contrepartie, vous ne récupérez pas la TVA payée sur vos achats professionnels. Elle s’applique tant que votre chiffre d’affaires reste sous des seuils qui dépendent de votre activité.
Pour 2026, Service Public indique que les seuils restent inchangés :
| Activité | Seuil de base (année précédente) | Seuil majoré (année en cours) |
|---|---|---|
| Vente de marchandises, ventes à consommer sur place, hébergement | 85 000 € | 93 500 € |
| Prestations de services | 37 500 € | 41 250 € |
Le seuil unique de 25 000 € prévu par la loi de finances pour 2025 a été abandonné : ce sont bien les seuils ci-dessus qui s’appliquent.
Pour une boutique en ligne qui vend des produits physiques, c’est donc la colonne « vente de marchandises » qui compte. Si vous vendez aussi des prestations (installation, formation, accompagnement), notre guide sur les seuils de TVA auto-entrepreneur détaille le cas des activités mixtes et la façon de compter votre chiffre d’affaires.
L’année de création : le chiffre d’affaires se calcule au prorata
Les seuils s’apprécient sur une année complète. Si vous avez créé votre micro-entreprise en cours d’année, votre chiffre d’affaires doit être ramené à une année pleine : chiffre d’affaires réalisé × 365, divisé par le nombre de jours entre la date de création et le 31 décembre.
Service Public donne l’exemple d’une activité de services lancée le 14 mai, qui réalise 27 000 € en 232 jours. Ramené à l’année, cela fait 42 478 €, au-dessus du seuil majoré de 41 250 € : la franchise ne s’applique pas l’année suivante. Un lancement réussi en fin d’année peut donc faire sortir de la franchise avec un chiffre d’affaires réel qui paraît modeste. Faites le calcul avant de fixer vos prix de janvier.
Seuils de TVA et seuils du régime micro : deux limites différentes
Les plafonds du régime micro-fiscal sont plus élevés : en 2026, 203 100 € pour la vente de marchandises et 83 600 € pour les prestations de services, appréciés sur le chiffre d’affaires de 2025 ou de 2024. Vous pouvez donc rester micro-entrepreneur tout en devenant redevable de la TVA. Les deux sujets se traitent séparément : le régime micro règle l’impôt sur le revenu et les cotisations, la franchise règle la TVA.
Votre chiffre d’affaires 2026 décide de votre statut TVA en 2027
Selon le chiffre d’affaires que vous aurez réalisé au 31 décembre 2026, trois situations se présentent.
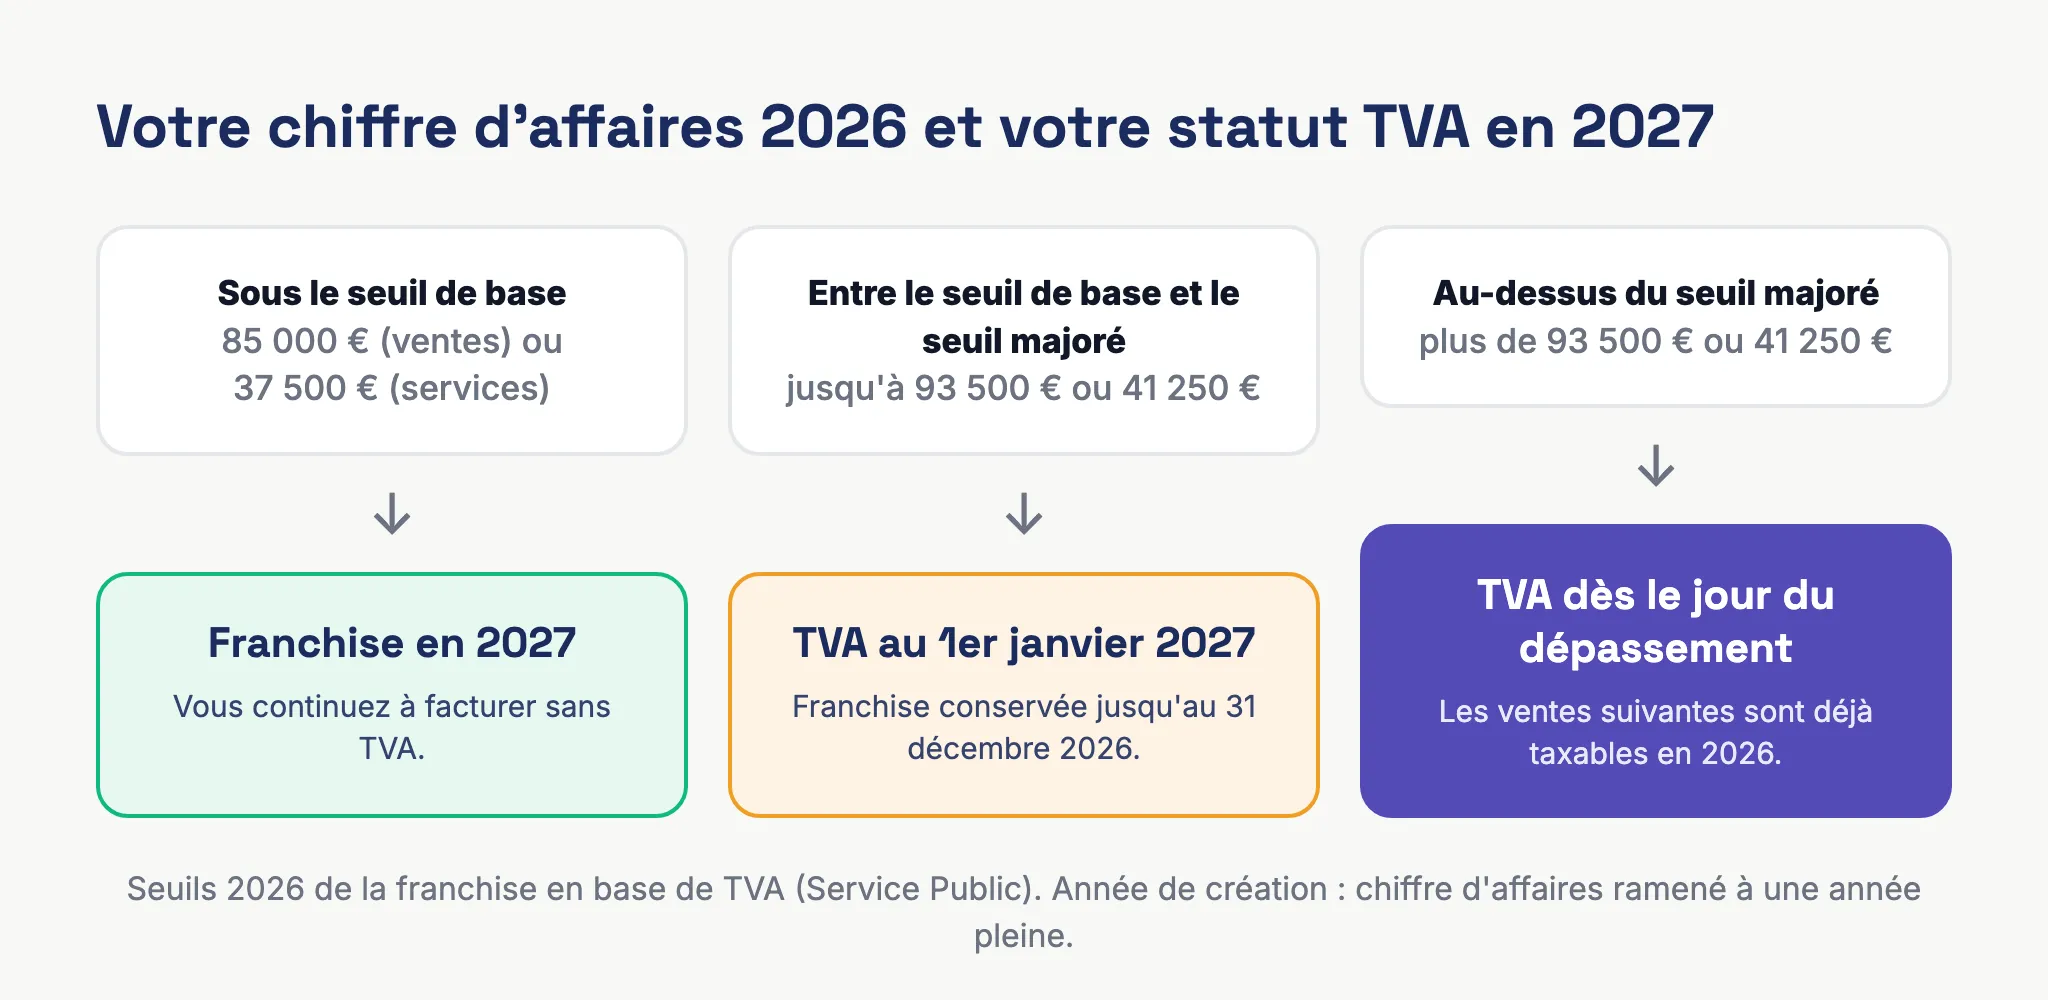
Si vous restez sous le seuil de base (85 000 € ou 37 500 €), rien ne change : vous restez en franchise en 2027 et continuez à facturer sans TVA.
Si vous dépassez le seuil de base sans dépasser le seuil majoré, vous gardez la franchise jusqu’au 31 décembre 2026. Vous devenez redevable de la TVA au 1er janvier 2027. Toutes les factures émises à partir de cette date doivent faire apparaître la TVA.
Si vous dépassez le seuil majoré en cours d’année, la franchise a cessé le jour même du dépassement, et non au début du mois. Les ventes réalisées à partir de ce jour sont soumises à la TVA. Si cela vous est arrivé en 2026 sans que vos factures aient changé, il faut régulariser rapidement : notre article sur la déclaration de TVA de l’auto-entrepreneur explique comment déposer vos premières déclarations.
Pour un vendeur en ligne, le mois de décembre est souvent le plus chargé de l’année. Un seuil de base franchi pendant les ventes de fin d’année ne change rien en 2026, mais il vous fait passer à la TVA dès janvier. Mieux vaut le savoir avant de fixer vos prix pour 2027 : si vous vendez surtout à des particuliers, la TVA vient réduire votre marge ou augmenter votre prix de vente.
Opter pour la TVA sans y être obligé
Vous pouvez aussi choisir de devenir redevable de la TVA alors que vous êtes sous les seuils. C’est parfois intéressant si vous achetez beaucoup de stock ou de matériel, ou si vos clients sont surtout des professionnels qui récupèrent la TVA.
L’option se demande par écrit au service des impôts des entreprises, par exemple depuis votre espace professionnel. Elle prend effet le premier jour du mois où vous la déclarez et vaut pour deux années civiles, reconduites tacitement. Pour y renoncer, il faut la dénoncer à la fin d’une période de deux ans. Si vous avez obtenu un remboursement de crédit de TVA, l’option est obligatoirement reconduite pour deux ans.
Franchise ou TVA en 2027 : faites le calcul sur vos prix
Le passage à la TVA se joue surtout sur vos prix de vente. Prenons un produit vendu 30 € à des particuliers, et supposons qu’il relève d’un taux de TVA de 20 %.
En franchise, vous encaissez 30 € et vous les gardez. Une fois redevable, deux choix s’offrent à vous. Si vous gardez le prix affiché de 30 €, il devient un prix TTC : 25 € vous reviennent et 5 € partent en TVA. Si vous voulez garder vos 30 €, le prix public passe à 36 €. Vos clients particuliers ne récupèrent pas la TVA, ils voient seulement la hausse.
En face, vous déduisez la TVA payée sur vos achats professionnels : stock, emballages, outils, prestations. Plus vos achats taxés pèsent dans votre chiffre d’affaires, plus la perte de marge se réduit. Pour une activité qui vend surtout à des professionnels, l’effet est souvent neutre, puisque le client récupère la TVA facturée.
Faites ce calcul avec vos chiffres réels de 2026 : ventes, achats taxés, part de clients professionnels. Il vous dira combien le passage à la TVA en 2027, subi ou choisi, pèse sur votre marge ou sur vos prix.
Déjà redevable : les dernières échéances du régime simplifié
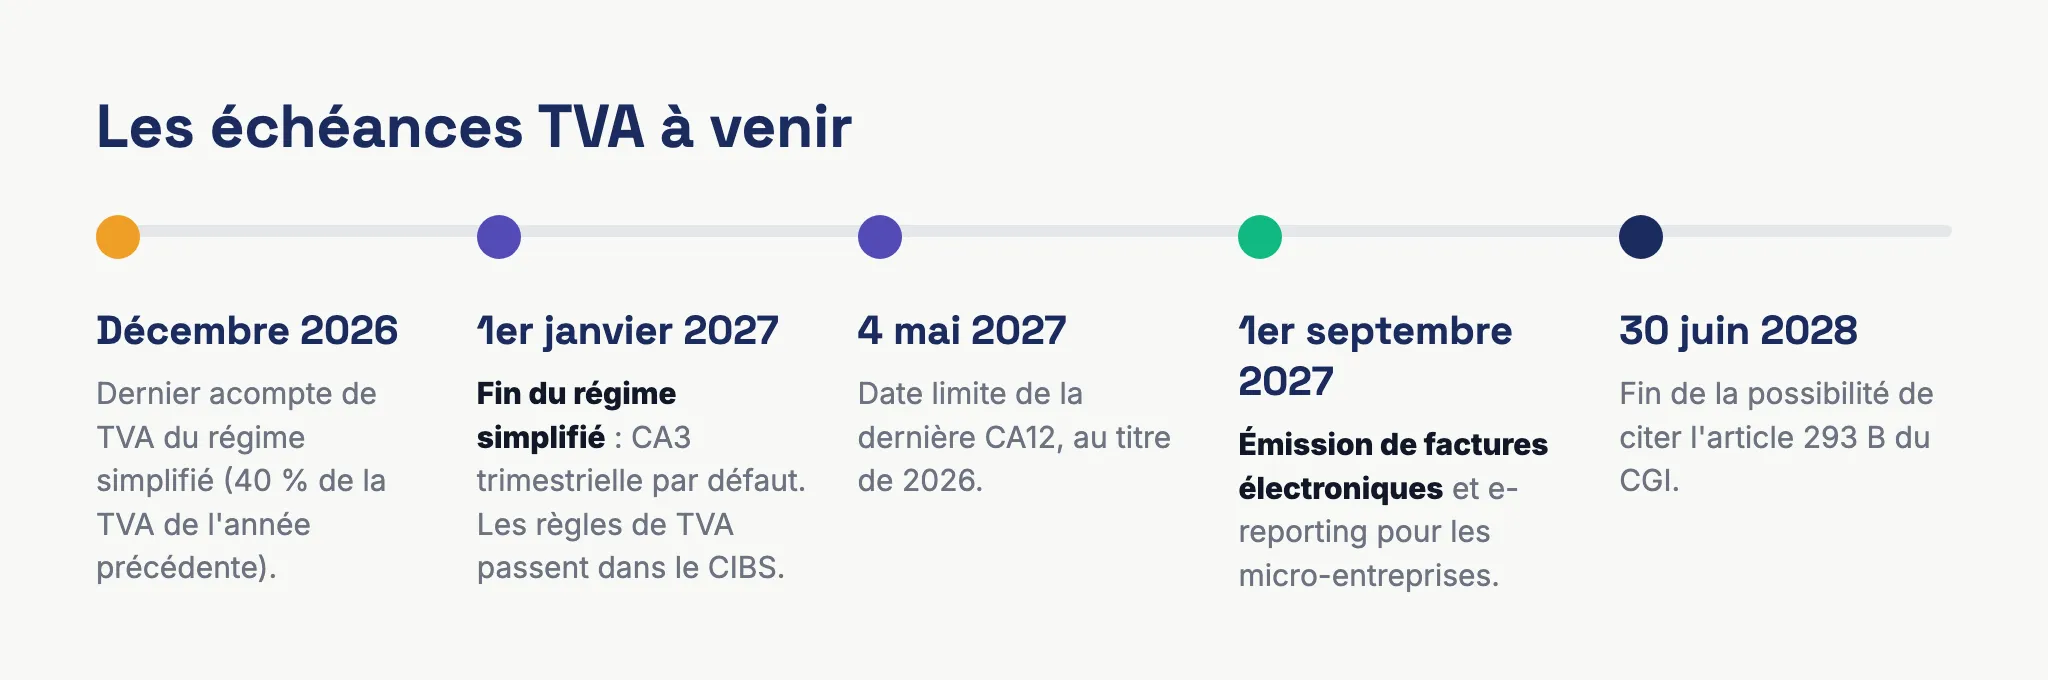
Si vous êtes devenu redevable de la TVA, vous relevez en 2026, en règle générale, du régime réel simplifié. Ce régime fonctionne avec une déclaration annuelle, la CA12, et deux acomptes. Pour un exercice clos au 31 décembre, le premier acompte de juillet représente 55 % de la TVA due l’année précédente et le second, en décembre, 40 %. Le solde se paie lors du dépôt de la CA12, en mai.
L’acompte de décembre 2026 est le dernier de ce régime : prévoyez-le dans votre trésorerie. Si vous êtes soumis à la cotisation foncière des entreprises, notre article sur la CFE de l’auto-entrepreneur détaille son calendrier de paiement et ses exonérations.
1er janvier 2027 : fin de la CA12, place à la CA3
La loi de finances pour 2025 supprime le régime simplifié d’imposition à la TVA à compter du 1er janvier 2027. Il est remplacé par le régime réel normal, avec des déclarations n° 3310-CA3.
Voici ce que prévoit impots.gouv.fr pour une entreprise dont l’exercice coïncide avec l’année civile :
- La CA3 sera trimestrielle tant que votre chiffre d’affaires, majoré des acquisitions taxables, ne dépasse pas 1 000 000 € l’année précédente et 1 100 000 € l’année en cours. Vous pouvez demander à passer en mensuel par la messagerie sécurisée de votre espace professionnel.
- La bascule est automatique : vous n’avez aucune démarche à faire. L’administration se fonde sur le chiffre d’affaires de votre dernière déclaration annuelle. Sans déclaration déposée, c’est le régime trimestriel qui s’applique d’office.
- Votre première CA3 portera sur janvier 2027 ou sur le premier trimestre 2027, selon votre périodicité.
- Vous déposerez une dernière CA12, au titre de 2026, au plus tard le 4 mai 2027.
- Aucun acompte n’est dû en juillet ni en décembre 2027.
Déclarer chaque trimestre suppose d’avoir vos ventes et vos achats à jour tous les trois mois, au lieu d’un récapitulatif annuel. Pour une boutique qui reçoit des centaines de commandes, avec des remboursements et des ventes dans plusieurs pays, c’est là qu’un outil qui centralise les ventes fait gagner du temps. Notre guide de la TVA auto-entrepreneur revient sur le calcul de la TVA collectée et déductible.
La mention sur vos factures : rien à changer dans l’urgence
Les règles de la TVA quittent le code général des impôts pour entrer dans le code des impositions sur les biens et services (CIBS). Ce transfert était prévu au 1er septembre 2026. L’ordonnance du 27 juillet 2026 l’a reporté au 1er janvier 2027.
Pour vos factures en franchise, la mention « TVA non applicable, art. 293 B du CGI » reste donc la référence en 2026. Le BOFiP précise que les anciennes références au code général des impôts peuvent continuer à être utilisées jusqu’au 30 juin 2028. Vous avez le temps de mettre à jour vos modèles. Service Public indique la nouvelle formulation à utiliser : « TVA non applicable, art. L. 223 et s. du CIBS ».
Le plus simple est de faire le changement une fois, au moment d’une mise à jour de vos modèles de factures en 2027, et de vérifier que votre logiciel de facturation l’applique à toutes vos boutiques. Pour le détail des autres mentions liées à la TVA, voyez notre article sur les mentions TVA des factures d’auto-entrepreneur.
Vous vendez dans d’autres pays de l’Union européenne
La franchise française ne règle pas toutes vos ventes. Quand vous expédiez des produits à des particuliers dans un autre pays de l’Union, on parle de vente à distance intracommunautaire, et un autre seuil entre en jeu : 10 000 € hors taxe par année civile, toutes ventes à distance confondues.
En franchise, tant que ce total reste sous 10 000 €, vous ne déclarez pas de TVA sur ces ventes. Service Public rappelle toutefois que toute vente d’un bien expédié vers un autre pays de l’Union entraîne des formalités douanières, comme l’état récapitulatif de TVA. Au-delà, la vente est soumise à la TVA du pays du client. Le guichet unique de TVA (OSS) vous évite alors de vous immatriculer dans chaque pays : vous déclarez et payez la TVA de tous ces pays depuis votre espace professionnel français. Notre article sur le guichet unique OSS explique l’inscription et les déclarations trimestrielles.
Il existe aussi une franchise européenne : une entreprise établie en France peut, sous conditions, rester en franchise dans un autre pays de l’Union. Il faut notamment un chiffre d’affaires inférieur à 100 000 € dans toute l’Union sur l’année en cours et l’année précédente, et inférieur au seuil de franchise du pays concerné. Ce régime se demande auprès de l’administration et impose de lui communiquer chaque trimestre le montant de vos échanges.
Le seuil de 10 000 € se compte sur l’année civile. Faites le total de vos ventes à l’étranger en décembre pour savoir dans quelle situation vous démarrez 2027. Le simulateur de TVA OSS vous aide à estimer la TVA due par pays.
Facture électronique : ce qui vous concerne déjà, et ce qui arrive en 2027
La réforme de la facturation électronique concerne toutes les entreprises, quelle que soit leur taille. impots.gouv.fr cite expressément les auto-entrepreneurs, en franchise de TVA ou non.
Depuis le 1er septembre 2026, toutes les entreprises doivent être capables de recevoir des factures électroniques, par exemple celles de leur fournisseur d’énergie ou de téléphone. Les petites et micro-entreprises ont jusqu’au 1er septembre 2027 pour émettre leurs factures au format électronique, et la transmission de données à l’administration (le e-reporting, pour les ventes aux particuliers et à l’étranger) suit le même calendrier.
La fin du régime simplifié compte aussi ici, car la fréquence du e-reporting dépend de votre régime de TVA. Au réel normal trimestriel, les données de transaction et de paiement se transmettent une fois par mois. impots.gouv.fr demande aux entreprises qui sortent du régime simplifié d’indiquer leur nouveau régime à leur plateforme agréée (ex-PDP), pour que les données partent au bon rythme.
Si vous n’avez pas encore choisi de plateforme agréée, l’année 2027 vous en laisse le temps, mais la réception est déjà obligatoire. Notre guide de la facturation électronique pour l’auto-entrepreneur reprend le calendrier complet, et l’article sur la franchise de TVA et la facture électronique répond aux questions propres aux micro-entrepreneurs non redevables.
Et le budget 2027 ?
La loi de finances pour 2027 n’est pas encore votée au moment où nous écrivons. Les seuils présentés plus haut sont ceux en vigueur en 2026. Si le texte définitif modifie la franchise ou les obligations des micro-entrepreneurs, nous mettrons cet article à jour après sa publication au Journal officiel. Avant de prendre une décision qui dépend d’un seuil en 2027 (passer à la TVA, changer vos prix), vérifiez la date de mise à jour indiquée en bas de cette page.
Votre liste de vérifications avant le 31 décembre 2026
- Calculez votre chiffre d’affaires 2026 hors taxe, en distinguant ventes et services si vous faites les deux. Ramenez-le à l’année pleine si vous avez démarré en 2026.
- Comparez-le aux seuils de base et majorés pour savoir si vous serez en franchise ou redevable au 1er janvier 2027.
- Si vous devenez redevable au 1er janvier, préparez vos nouveaux prix, vos modèles de factures avec TVA et votre numéro de TVA intracommunautaire.
- Si vous êtes déjà redevable, prévoyez l’acompte de TVA de décembre et notez la date de la dernière CA12 : le 4 mai 2027.
- Organisez-vous pour déclarer chaque trimestre à partir de 2027 : ventes, remboursements et achats à jour tous les trois mois.
- Faites le total de vos ventes à distance vers l’Union européenne pour savoir si vous dépassez 10 000 €.
- Vérifiez que vous savez recevoir des factures électroniques, et prévoyez le choix de votre plateforme agréée avant le 1er septembre 2027.
Questions fréquentes
Les seuils de TVA changent-ils en 2027 ?
À la date de cet article, aucun texte voté ne modifie les seuils de franchise pour 2027. Le budget 2027 est encore en discussion. Les seuils de 2026 (85 000 € et 37 500 €, majorés à 93 500 € et 41 250 €) servent en tout cas à décider de votre statut au 1er janvier 2027, puisque c’est le chiffre d’affaires de l’année précédente qui compte.
Je suis en franchise : la fin du régime simplifié me concerne-t-elle ?
Non, tant que vous restez en franchise. Vous ne déposez pas de déclaration de TVA, ni CA12 ni CA3. La suppression du régime simplifié vous concernera si vous devenez redevable de la TVA en 2027 : vous déclarerez alors directement par CA3, trimestrielle par défaut.
Dois-je changer la mention 293 B sur mes factures au 1er janvier 2027 ?
Ce n’est pas obligatoire tout de suite. Les références au code général des impôts restent possibles sur les factures jusqu’au 30 juin 2028. Vous pouvez passer à la référence au CIBS au moment qui vous arrange avant cette date.
Je dépasse le seuil de base en décembre : que se passe-t-il ?
Vous restez en franchise jusqu’au 31 décembre 2026, tant que vous ne dépassez pas le seuil majoré. Vous facturez la TVA à partir du 1er janvier 2027. Si vous franchissez aussi le seuil majoré en décembre, la TVA s’applique dès le jour du dépassement.
J’ai créé ma micro-entreprise en 2026 : comment savoir si je reste en franchise ?
Ramenez votre chiffre d’affaires 2026 à une année complète : chiffre d’affaires réalisé × 365, divisé par le nombre de jours entre votre date de création et le 31 décembre. Comparez ensuite ce chiffre aux seuils de votre activité. Une création récente avec de bonnes ventes de fin d’année peut dépasser le seuil sur une base annuelle, même avec un montant réel modeste.
Puis-je déclarer ma TVA chaque mois plutôt que chaque trimestre en 2027 ?
Oui. La périodicité trimestrielle s’applique par défaut, mais vous pouvez demander le mensuel par la messagerie sécurisée de votre espace professionnel. L’option prend effet le premier jour du trimestre civil qui suit votre demande, ou d’un trimestre ultérieur que vous précisez.
Préparer 2027 sans y passer vos soirées
Pour faire ces vérifications en décembre, il vous faut un chiffre d’affaires par activité et des ventes par pays à jour. Bizyness récupère vos ventes Shopify, WooCommerce ou Amazon, génère les factures et les avoirs, et calcule la TVA de chaque vente selon le pays du client, OSS compris. Vous pouvez l’essayer gratuitement sur vos commandes réelles avant le passage à 2027.
Sources officielles
Règles vérifiées sur ces pages le .
- Service Public Entreprendre, Franchise en base de TVA
- impots.gouv.fr, Le régime simplifié d’imposition à la TVA est supprimé à compter du 1er janvier 2027
- BOFiP, TVA - Évolutions liées à l’entrée en vigueur de l’ordonnance n° 2026-671 du 27 juillet 2026 portant divers ajustements du code des impositions sur les biens et services (ACTU-2026-00126)
- Service Public Entreprendre, Déclarer et payer la TVA
- Service Public Entreprendre, TVA applicable aux échanges de biens dans l'Union européenne
- impots.gouv.fr, Je découvre la facturation électronique
- Service Public Entreprendre, Documents commerciaux d'une entreprise individuelle
- Service Public Entreprendre, Régime fiscal de la micro-entreprise
