

 English
La facture proforma : à quoi elle sert vraiment
Définition de la facture proforma, valeur juridique, différences avec le devis et la facture d'acompte, usages en douane et en e-commerce, contenu à prévoir.
Un client professionnel vous écrit : « Pouvez-vous m’envoyer une proforma pour que notre comptabilité lance le virement ? » Vous n’avez encore rien livré, donc rien à facturer, et vous hésitez sur le document à produire. La facture proforma (on écrit aussi « pro forma », en deux mots) répond à cette demande. Elle ressemble trait pour trait à une facture et elle en porte le nom, mais elle ne s’enregistre pas en comptabilité et ne déclenche aucune TVA.
Qu’est-ce qu’une facture proforma ?
« Pro forma » vient du latin et signifie « pour la forme ». Le document montre à l’avance ce que sera la facture finale : mêmes produits, mêmes prix, même TVA, mêmes conditions de paiement. Il informe le client, ou un tiers comme sa banque ou la douane, avant que la vente ait lieu.
Son statut est celui d’un document commercial né de l’usage. Les fiches de Service Public consacrées à la facturation, vérifiées en août 2026, ne mentionnent nulle part la facture pro forma et n’en font donc pas une obligation. La facture qu’elles décrivent est émise au moment de la livraison du bien ou de la réalisation de la prestation, et elle porte un numéro unique tiré d’une séquence chronologique continue. Un pro forma est établi avant la vente et reste en dehors de cette numérotation.
Quelle est la valeur d’une facture proforma ?
Un pro forma n’entraîne aucune écriture dans votre comptabilité. Aucune vente n’a eu lieu, vous n’avez donc pas de chiffre d’affaires à enregistrer, et la TVA qui y figure n’est due à personne tant que vous n’avez ni livré ni encaissé.
Votre client ne peut pas non plus s’en servir pour récupérer la TVA. La doctrine fiscale (BOFiP) qualifie la facture de « document fondamental » pour l’exercice du droit à déduction, et précise que seules les factures régulièrement délivrées par le fournisseur peuvent le justifier.
Sur le plan commercial, en revanche, un pro forma détaillé se lit comme une offre de prix. Service Public rappelle à propos du devis qu’une offre de contrat engage le professionnel dès que le client l’a acceptée. Traitez donc les prix et les délais d’un pro forma avec le même sérieux que ceux d’un devis, et indiquez-y une durée de validité.
Proforma, devis, facture d’acompte : les différences
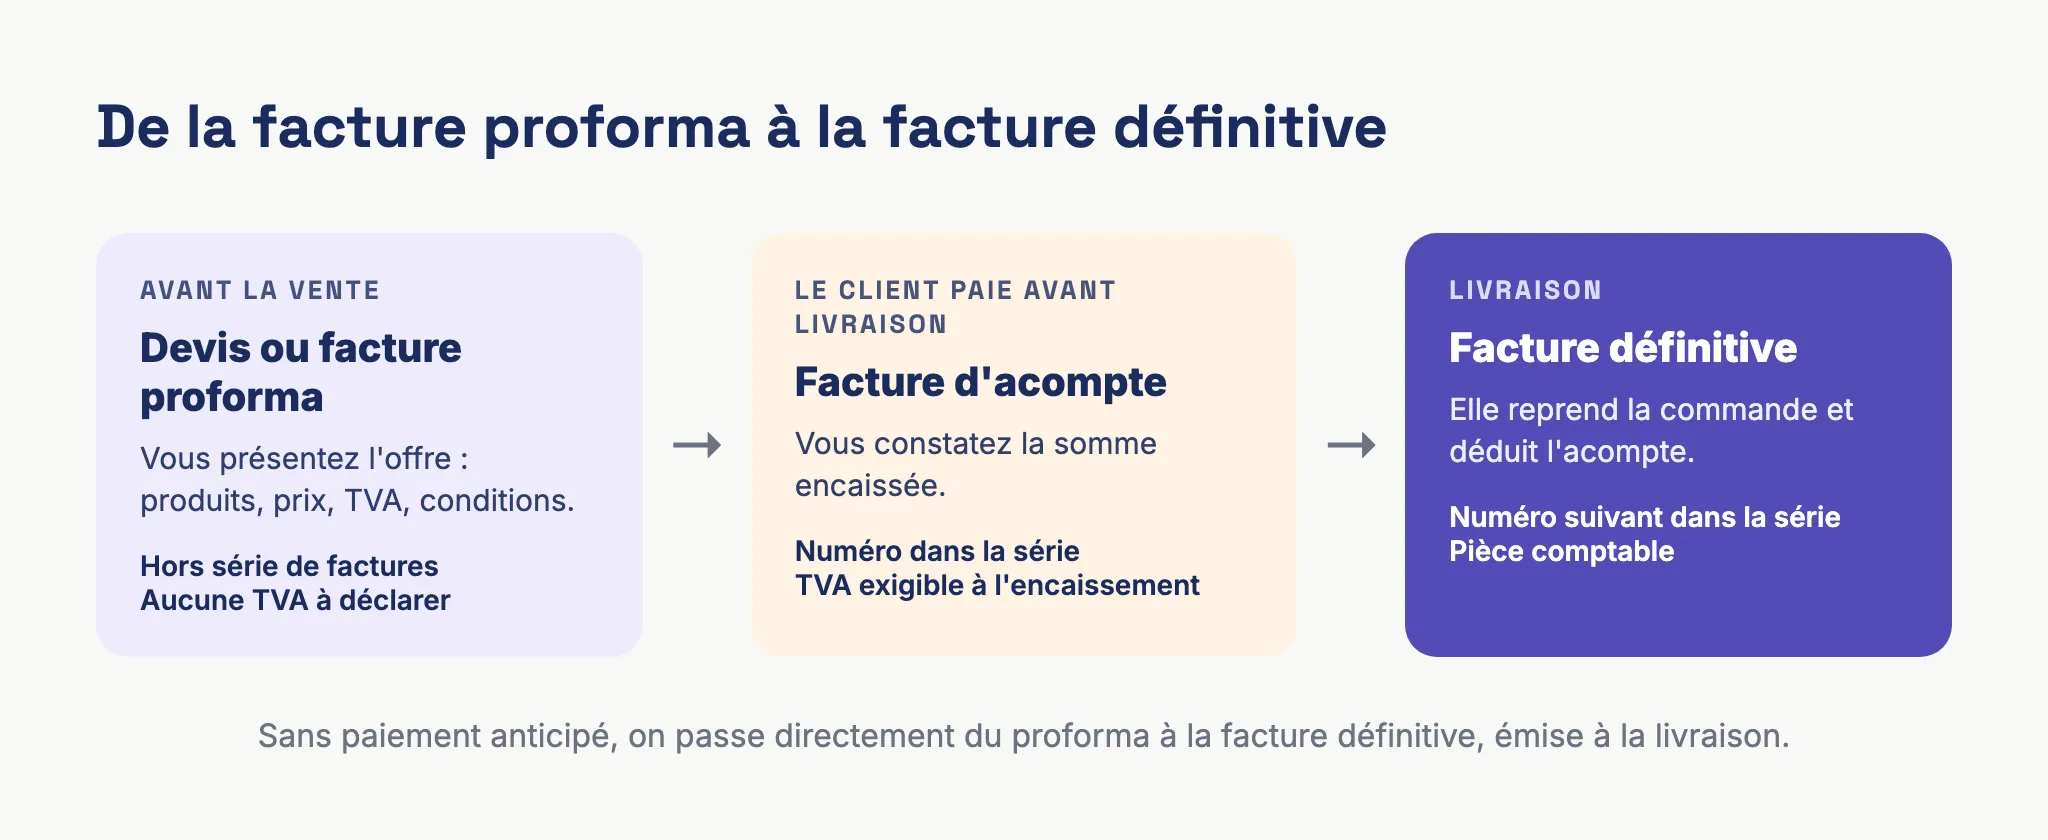
Ces quatre documents se confondent facilement. Ils se suivent pourtant dans la vie d’une commande, dans cet ordre :
| Document | À quel moment | Numéro dans la série de factures | TVA à déclarer | À quoi il sert |
|---|---|---|---|---|
| Devis | Avant la vente | Non | Non | Proposer une offre et la faire accepter |
| Facture proforma | Avant la vente | Non | Non | Montrer la future facture au client, à sa banque ou à la douane |
| Facture d’acompte | À l’encaissement d’un paiement avant livraison | Oui | Oui, sur la somme encaissée | Constater l’acompte reçu |
| Facture définitive | À la livraison ou à la fin de la prestation | Oui | Oui, selon votre régime de TVA | Constater la vente |
Le devis et le pro forma contiennent presque les mêmes informations. On choisit le devis quand le client doit donner son accord par une signature, et dans les activités où il est obligatoire (Service Public en tient la liste, des travaux du bâtiment au déménagement). On choisit le pro forma quand un tiers réclame « une facture » avant tout paiement : un service comptable, une banque, un transporteur. Notre article sur la différence entre devis et facture détaille la frontière entre les deux.
La facture d’acompte est une vraie facture, émise une fois que de l’argent a été versé. Nous expliquons comment l’établir dans un guide séparé.
Quand utiliser une facture proforma ?
Un client professionnel doit payer avant la livraison
C’est le cas le plus courant pour une boutique en ligne qui vend aussi à des entreprises. Une société ou une collectivité veut commander chez vous, mais son service comptable ne paie pas par carte sur un site : il lui faut un document avec le détail de la commande, le montant et votre RIB pour préparer un virement. Vous envoyez un pro forma, le client paie, puis vous émettez la facture qui correspond à ce que vous avez encaissé ou livré.
Le client monte un dossier de financement
Une banque, un organisme de crédit-bail ou un financeur public demande souvent un chiffrage au nom du vendeur avant d’accorder un prêt ou une aide. Le pro forma remplit ce rôle : il indique précisément ce qui sera acheté et à quel prix, sans que la vente soit conclue.
Un colis part hors de l’Union européenne
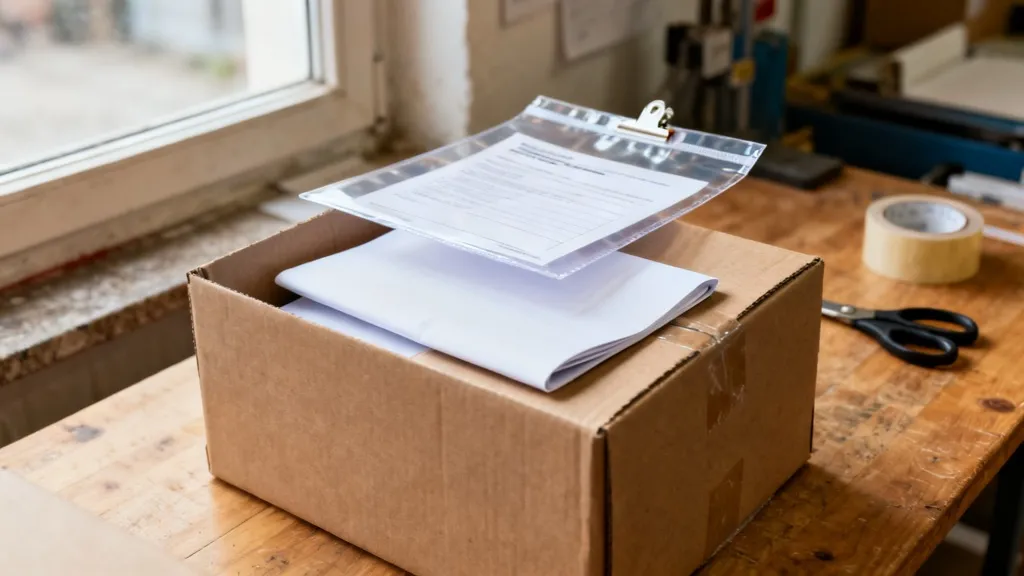
Pour un envoi de marchandises vers un pays hors UE, La Poste rappelle qu’une déclaration en douane est obligatoire, y compris quand le contenu est envoyé gratuitement (elle cite le cadeau et l’échantillon). Au-delà de 380 € de valeur, elle demande en plus une facture commerciale en deux exemplaires ou, pour les envois non commerciaux, une facture pro forma en un exemplaire, glissée dans une pochette collée sur le colis (page d’aide aux professionnels consultée le 8 octobre 2026).
Si vous expédiez des échantillons à un revendeur suisse ou britannique, c’est donc un pro forma qui indique leur valeur à la douane. Pour une commande payée par un client, le document attendu est la facture commerciale. La douane française le dit aussi côté importation : un pro forma ne peut pas être considéré comme une facture commerciale et doit être remplacé ensuite par la facture définitive.
Les cas où elle n’apporte rien
Un particulier qui paie sa commande en ligne n’a pas besoin de pro forma, la confirmation de commande lui suffit. Si le client doit s’engager par écrit, envoyez un devis à signer. Si l’argent est déjà sur votre compte, émettez directement une facture d’acompte.
Que faut-il écrire sur une facture proforma ?
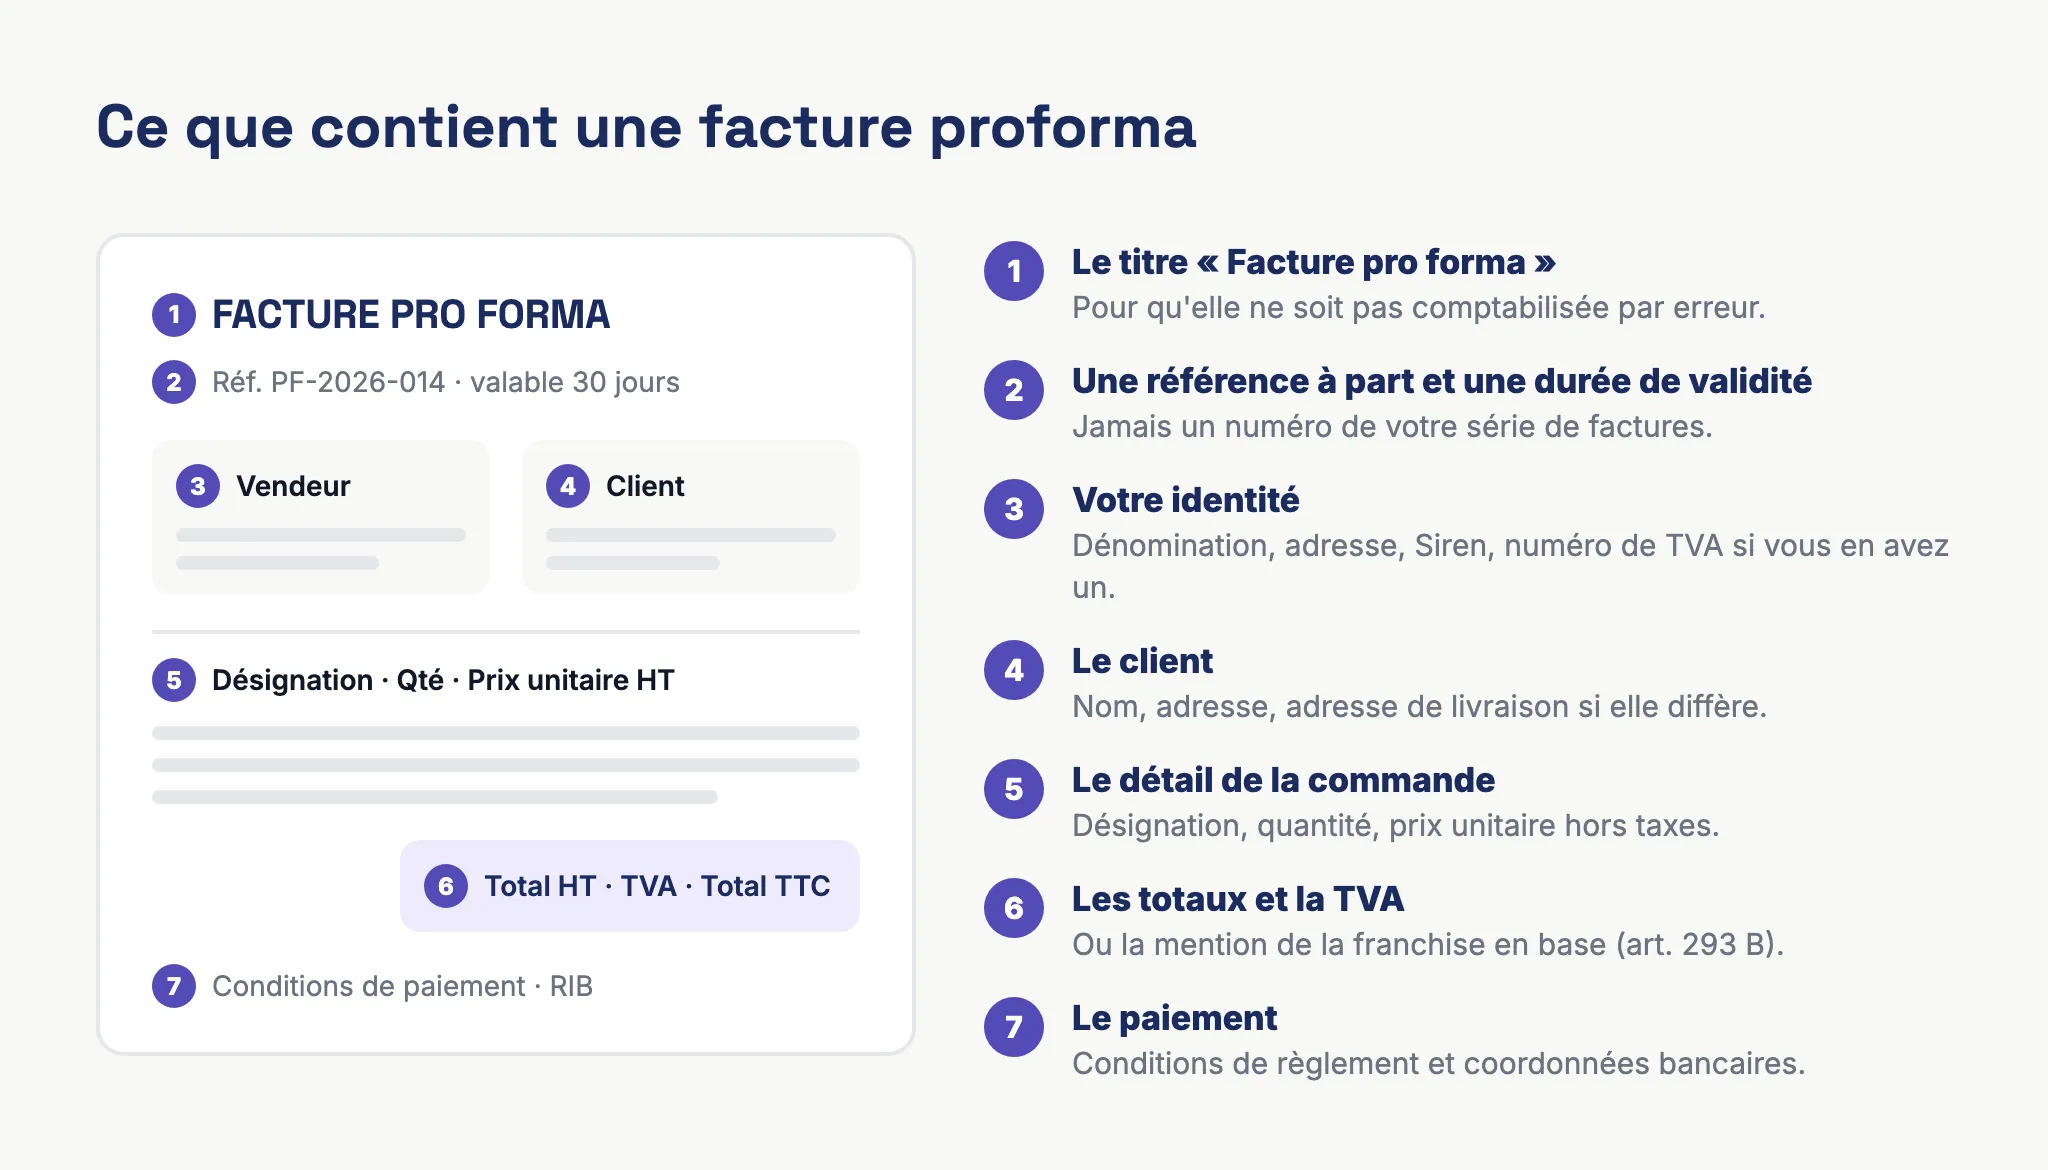
La liste des mentions obligatoires publiée par Service Public vise les factures. Pour un pro forma, l’usage est de la reprendre presque en entier, puisque la facture définitive devra de toute façon les porter. Voici ce que nous vous conseillons d’y faire figurer :
- le titre « Facture pro forma » bien visible, pour que personne ne la prenne pour une facture à comptabiliser ;
- la date d’émission et une durée de validité ;
- une référence propre (par exemple PF-2026-014), distincte de votre série de factures ;
- votre dénomination, votre adresse, votre numéro Siren et votre numéro de TVA si vous en avez un ;
- le nom et l’adresse du client, et l’adresse de livraison si elle est différente ;
- pour chaque produit ou service, la désignation, la quantité et le prix unitaire hors taxes ;
- le taux de TVA, le total hors taxes, le montant de TVA et le total TTC, ou la mention « TVA non applicable, art. 293 B du code général des impôts » si vous êtes en franchise en base ;
- les conditions de paiement et vos coordonnées bancaires.
Pour un envoi hors UE, ajoutez la nature et la valeur de chaque article, que la déclaration en douane reprend, et demandez à votre transporteur les informations qu’il attend en plus.
Si vous doutez d’une mention, notre guide des mentions obligatoires d’une facture les passe en revue une par une. Pour partir d’un document déjà mis en page, nous avons aussi publié des exemples de factures proforma.
Proforma et TVA : ce qui change quand le client paie
Vous affichez la TVA sur le pro forma comme elle apparaîtra sur la facture, et vous n’avez rien à déclarer au moment où vous l’envoyez.
La situation change dès que le client paie avant la livraison, parce que la somme reçue est un acompte. Service Public l’indique dans sa fiche sur l’exigibilité de la TVA, vérifiée le 25 septembre 2026 : la TVA due sur un acompte devient exigible dès son encaissement, pour une vente de biens comme pour une prestation de services. Le BOFiP rappelle de son côté que l’article 289 du code général des impôts impose de délivrer une facture pour les acomptes perçus d’un client professionnel.
Prenons un pro forma de 1 200 € TTC, dont 200 € de TVA. Votre client vire les 1 200 € avant l’expédition. Vous émettez une facture d’acompte de ce montant, numérotée dans votre série, et les 200 € de TVA entrent dans votre déclaration de la période d’encaissement. À la livraison, la facture définitive reprend la commande, déduit l’acompte et affiche un solde à zéro. En franchise en base de TVA, le déroulé est identique, sans la ligne de TVA.
De la facture proforma à la facture définitive
Pour passer du pro forma à la facture, vous créez un nouveau document. Il reçoit le numéro qui suit dans votre série et porte la date de son émission. Vous pouvez y rappeler la référence du pro forma pour que le client fasse le lien. Notre article sur le numéro de facture explique comment tenir cette série sans trou.
Si la commande évolue avant le paiement, émettez un nouveau pro forma avec une nouvelle référence. Si elle est abandonnée, vous n’avez rien à annuler : l’avoir sert à corriger une facture, et aucune facture n’a été émise.
Gardez tout de même le pro forma dans le dossier de la commande, avec les échanges qui l’accompagnent. En cas de désaccord sur un prix ou un délai, il montre ce qui avait été proposé.
Facture proforma et facturation électronique
La réforme de la facturation électronique porte sur les factures échangées entre entreprises établies en France et assujetties à la TVA, qui doivent transiter par une plateforme agréée (l’ex-PDP). D’après la DGFiP, toutes les entreprises doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026, date à laquelle les grandes entreprises et les entreprises de taille intermédiaire ont commencé à émettre dans ce format. Les petites et micro-entreprises, auto-entrepreneurs compris, ont jusqu’au 1er septembre 2027 pour émettre les leurs.
La page de la DGFiP ne prévoit rien pour le pro forma, qui s’envoie aujourd’hui en PDF par e-mail. La facture d’acompte et la facture définitive qui le suivent sont des factures à part entière : adressées à une entreprise française, elles devront passer par votre plateforme agréée à l’échéance qui vous concerne. Notre guide de la facturation électronique pour auto-entrepreneur reprend le calendrier et les démarches, et nous avons décrit le circuit complet pour une boutique Shopify ou WooCommerce.
Questions fréquentes
Peut-on payer une facture proforma ?
Oui. Le client peut régler sur la base du pro forma, c’est même souvent pour cela qu’il le demande. Le paiement vous oblige ensuite à émettre une vraie facture : facture d’acompte si la livraison n’a pas eu lieu, facture définitive sinon.
Faut-il numéroter une facture proforma ?
Donnez-lui une référence pour la retrouver, mais prise dans une série à part. Service Public indique que chaque facture doit comporter un numéro unique fondé sur une séquence chronologique continue. Un pro forma qui consommerait un numéro de cette série y laisserait un trou le jour où la commande est abandonnée.
Un auto-entrepreneur peut-il émettre une facture proforma ?
Oui, dans les mêmes conditions que toute entreprise. En franchise en base de TVA, le pro forma affiche des prix sans TVA et la mention « TVA non applicable, art. 293 B du code général des impôts », comme vos factures.
Quelle différence avec une facture commerciale ?
La facture commerciale constate une vente réelle et sert de justificatif comptable et douanier. Le pro forma décrit une vente à venir ou un envoi sans vente, comme des échantillons.
Pour vos commandes en ligne
Quand un client professionnel vous demande un pro forma, le plus rapide est de produire un devis ou un pro forma depuis l’outil qui émettra ensuite la facture, pour ne pas ressaisir les lignes. Bizyness crée des devis que le client signe en ligne et qui se convertissent en factures, et génère les factures et les avoirs de vos commandes Shopify ou WooCommerce avec la TVA calculée. L’essai est gratuit pendant 14 jours, sans carte bancaire : découvrir Bizyness.
Sources officielles
Règles vérifiées sur ces pages le .
- Service Public Entreprendre, Tout savoir sur la facturation
- Service Public Entreprendre, Mentions obligatoires sur une facture
- Service Public Entreprendre, Quelles sont les dates d'exigibilité en matière de TVA ?
- Service Public Entreprendre, Devis obligatoire : activités concernées
- BOFiP, TVA, conditions formelles d'exercice du droit à déduction, mentions sur les factures d'achat (BOI-TVA-DED-40-10-10)
- Douane, La vente à retenir pour la détermination de la valeur transactionnelle
- impots.gouv.fr, Je découvre la facturation électronique
