

 English
IOSS : la TVA sur les petits colis importés, expliquée
Seuil de 150 €, numéro IOSS, déclaration mensuelle, droit de douane de 3 € depuis juillet 2026, dropshipping et marketplaces : comment fonctionne le guichet unique à l'importation pour un vendeur en ligne.
Votre boutique vend une coque de téléphone à 18 €. Elle part de l’entrepôt de votre fournisseur à Shenzhen et arrive dix jours plus tard chez une cliente à Lyon. Depuis le 1er juillet 2021, ce colis est soumis à la TVA dès le premier euro, comme tous ceux qui entrent dans l’Union européenne. Reste à savoir qui la paie et à quel moment : vous, à la commande, ou votre cliente, devant le livreur. L’IOSS est le dispositif qui permet de choisir la première réponse.
Ce guide s’adresse aux vendeurs en ligne établis en France qui font expédier des produits depuis un pays hors de l’Union vers des particuliers européens, en dropshipping ou depuis un stock à l’étranger. Il explique quels colis sont concernés, comment obtenir et utiliser un numéro IOSS, comment se passe la déclaration, et ce que le droit de douane de 3 € instauré en juillet 2026 change pour vos prix.
Ce que recouvre l’IOSS
IOSS signifie Import One-Stop Shop, en français guichet unique à l’importation. C’est l’un des trois régimes du guichet unique de TVA, à côté de l’OSS qui couvre les ventes entre pays de l’Union. En France, il est géré par l’administration fiscale et accessible depuis votre espace professionnel sur impots.gouv.fr.
Il porte sur une opération précise, que les textes appellent vente à distance de biens importés : un bien expédié depuis un pays ou un territoire tiers, par vous ou pour votre compte, à un acheteur de l’Union qui n’est pas assujetti à la TVA. Votre client est donc un particulier, et le colis traverse une frontière douanière avant de lui parvenir.
Avec l’IOSS, vous facturez la TVA du pays de livraison au moment de la commande, puis vous la déclarez et la payez en une fois à l’administration française pour toute l’Union. En contrepartie, l’importation du colis est exonérée de TVA et votre client n’a rien à régler à la livraison.
L’inscription n’est pas obligatoire : le régime est une option, et vous pouvez vendre des produits importés sans numéro IOSS. Dans ce cas, la TVA est perçue à l’arrivée du colis, le plus souvent auprès de votre client.
Quels colis peuvent passer par l’IOSS
Trois conditions se cumulent.
Le bien doit partir d’un pays tiers. Un produit que vous avez déjà importé, stocké en France puis expédié à un client belge relève de l’OSS, puisque la TVA et la douane ont été réglées à l’entrée du stock dans l’Union.
La valeur intrinsèque de l’envoi ne doit pas dépasser 150 €. Il s’agit du prix facturé hors TVA, diminué des frais de transport et d’assurance quand ils apparaissent séparément sur la facture. La doctrine fiscale donne un exemple : un envoi de 140 € de marchandises avec 25 € de frais de livraison reste éligible si les frais de port figurent sur une ligne distincte. S’ils sont fondus dans le prix, l’envoi vaut 165 € et sort du régime. Le seuil s’apprécie sur l’envoi entier.
L’envoi ne doit contenir aucun produit soumis à accise : alcools et boissons alcooliques, tabacs, produits énergétiques. L’exclusion vaut pour tout le colis dès qu’un seul de ces produits s’y trouve, quelle que soit sa valeur.
| Situation | IOSS possible ? |
|---|---|
| Colis de 60 € expédié de Chine à un particulier en France | Oui |
| Colis de 140 € de produits avec 25 € de port facturés à part | Oui |
| Colis de 140 € de produits, port de 25 € inclus dans le prix | Non, la valeur retenue est de 165 € |
| Colis de 220 € expédié des États-Unis | Non, au-delà de 150 € |
| Bouteille de vin à 40 € expédiée du Royaume-Uni | Non, produit soumis à accise |
| Produit stocké en France et livré en Espagne | Non, c’est une vente relevant de l’OSS |
Avec ou sans IOSS : ce que vit votre client
Sans numéro IOSS, la TVA reste due, mais elle est perçue à l’importation. Le transporteur accomplit les formalités douanières, avance les taxes et les réclame au destinataire avant de lui remettre le colis. La douane rappelle qu’il peut y ajouter des frais de dossier, dont il fixe librement le montant. Votre cliente qui pensait avoir payé 18 € découvre une somme supplémentaire à régler, et la douane elle-même relève que cette taxation à la livraison provoque des retours de marchandises.
Avec un numéro IOSS, le prix affiché sur votre boutique comprend déjà la TVA. Votre numéro est reporté sur la déclaration en douane, le colis est dédouané sans TVA à percevoir et il est livré comme une commande ordinaire.
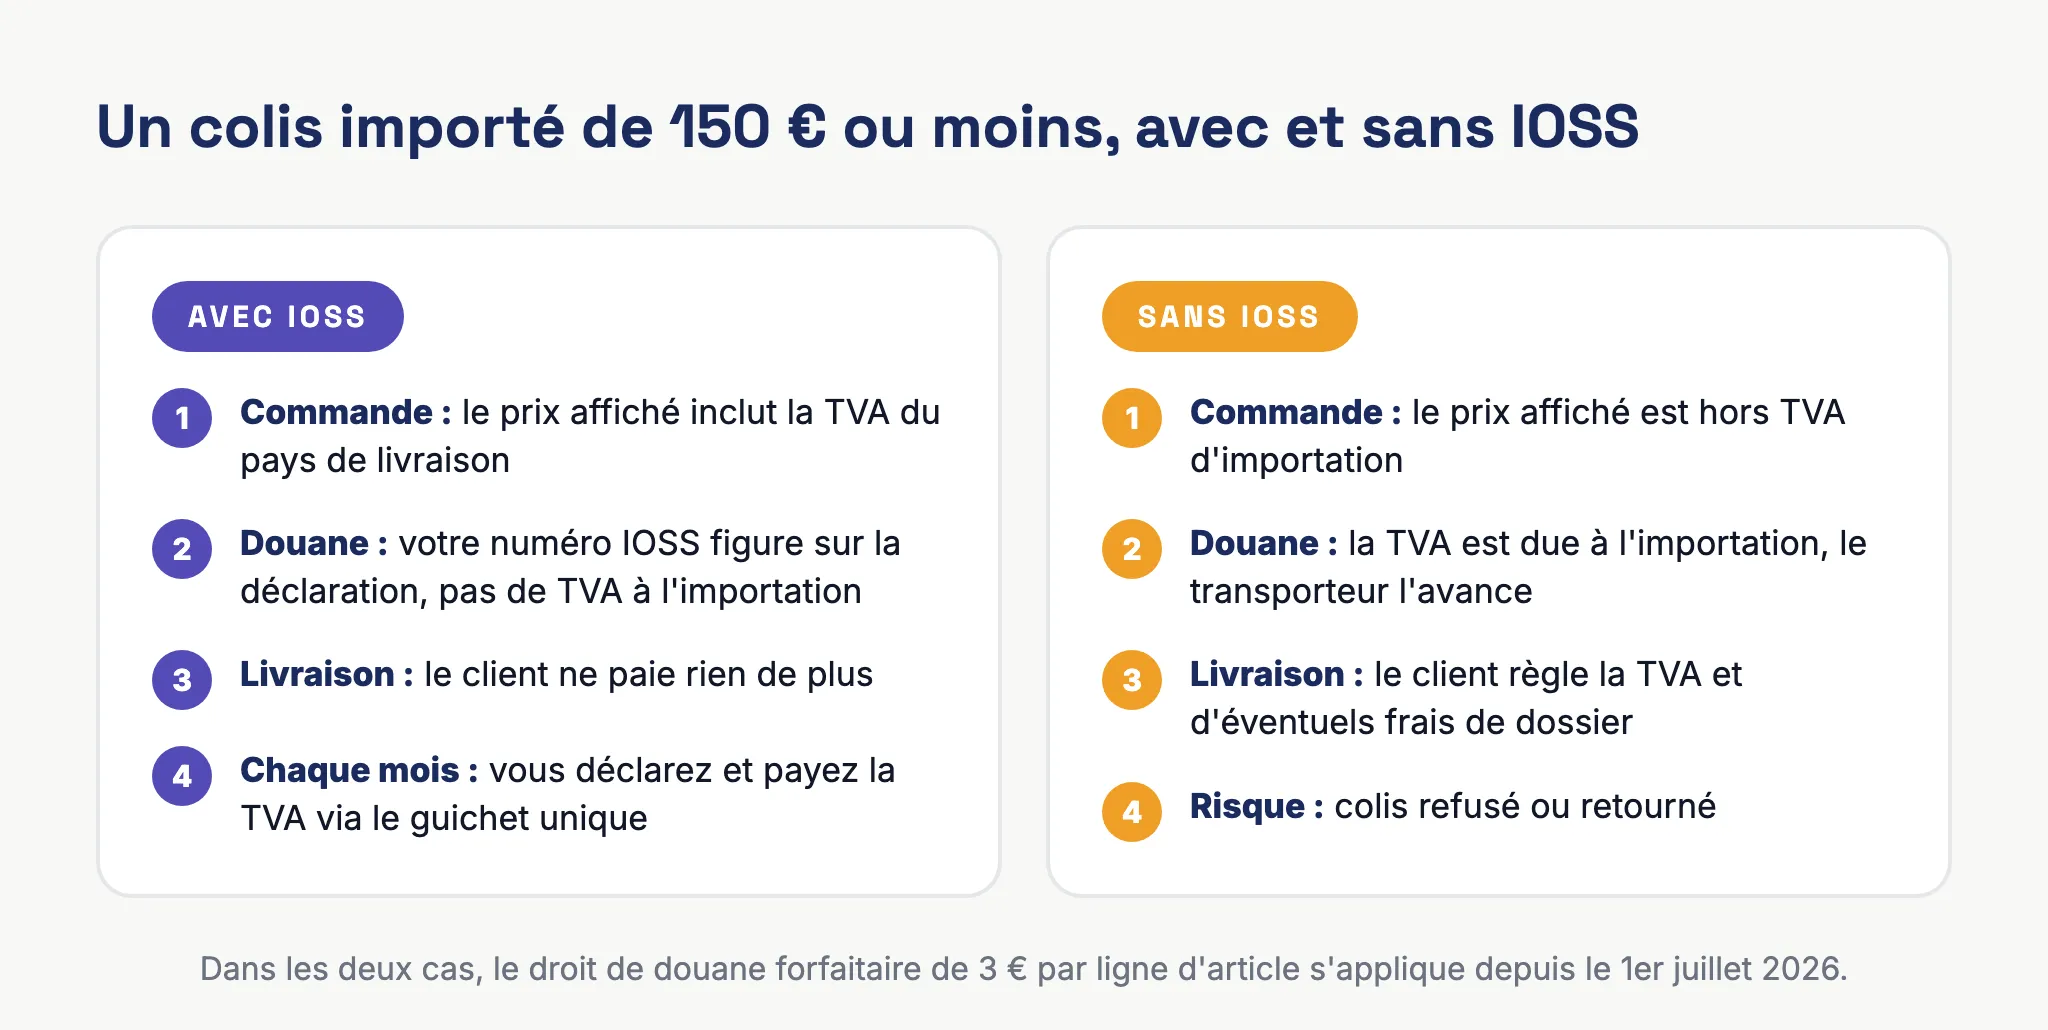
Hors IOSS, un colis de 150 € ou moins doit être dédouané dans le pays où il est consommé, alors qu’un colis sous IOSS peut être dédouané en France quel que soit le pays du client. La douane souligne aussi que l’IOSS permet d’appliquer un taux de TVA réduit aux marchandises qui y ont droit, ce qui revient moins cher au client qu’un taux standard.
La TVA à facturer : celle du pays de livraison
Sous IOSS, la vente est taxée dans le pays où le colis arrive, au taux de ce pays. Il n’y a pas de seuil de 10 000 € comme pour les ventes entre pays de l’Union : la règle s’applique dès votre première vente.
Reprenons la coque à 18 € hors taxes. Livrée en France, elle supporte 20 % de TVA, soit 3,60 € et un prix de 21,60 €. Livrée en Allemagne, le taux normal est de 19 % et la TVA de 3,42 €. En Espagne, 21 %, soit 3,78 €. En Italie, 22 %, soit 3,96 €. Votre boutique doit donc connaître le pays de livraison avant d’afficher le prix final.
L’administration vous demande d’afficher le montant de TVA à payer par l’acheteur au plus tard à la fin du processus de commande, et de percevoir cette TVA sur tous les envois éligibles. La TVA devient exigible dès que le paiement est accepté.
Obtenir et utiliser son numéro IOSS
L’inscription se fait en ligne, depuis votre espace professionnel sur impots.gouv.fr, dans le guichet de TVA UE. L’administration vous attribue un numéro d’identification propre au régime, qui commence par les lettres IM suivies de dix chiffres. Ce numéro est unique et valable dans toute l’Union. Selon la Commission européenne, le régime d’importation s’applique à compter du jour où ce numéro vous est attribué.
Une entreprise établie en France s’inscrit directement. Désigner un intermédiaire est possible mais facultatif. À l’inverse, un vendeur qui n’est pas établi dans l’Union doit passer par un intermédiaire établi dans l’Union pour accéder au régime, la Norvège étant le seul pays tiers dispensé de cette obligation. L’intermédiaire dépose les déclarations et paie la TVA pour le compte du vendeur, qui reste redevable avec lui en cas de défaut de paiement.
Pour que l’importation soit exonérée de TVA, le numéro IOSS doit figurer sur la déclaration en douane. Vous devez donc le communiquer au représentant en douane chargé d’établir la déclaration d’importation, en pratique le transporteur ou son prestataire. En dropshipping, cela veut dire le transmettre à votre fournisseur ou à votre agent, qui le renseigne dans les données d’expédition de chaque colis. Vérifiez ce point avec lui avant vos premières commandes.
La déclaration mensuelle
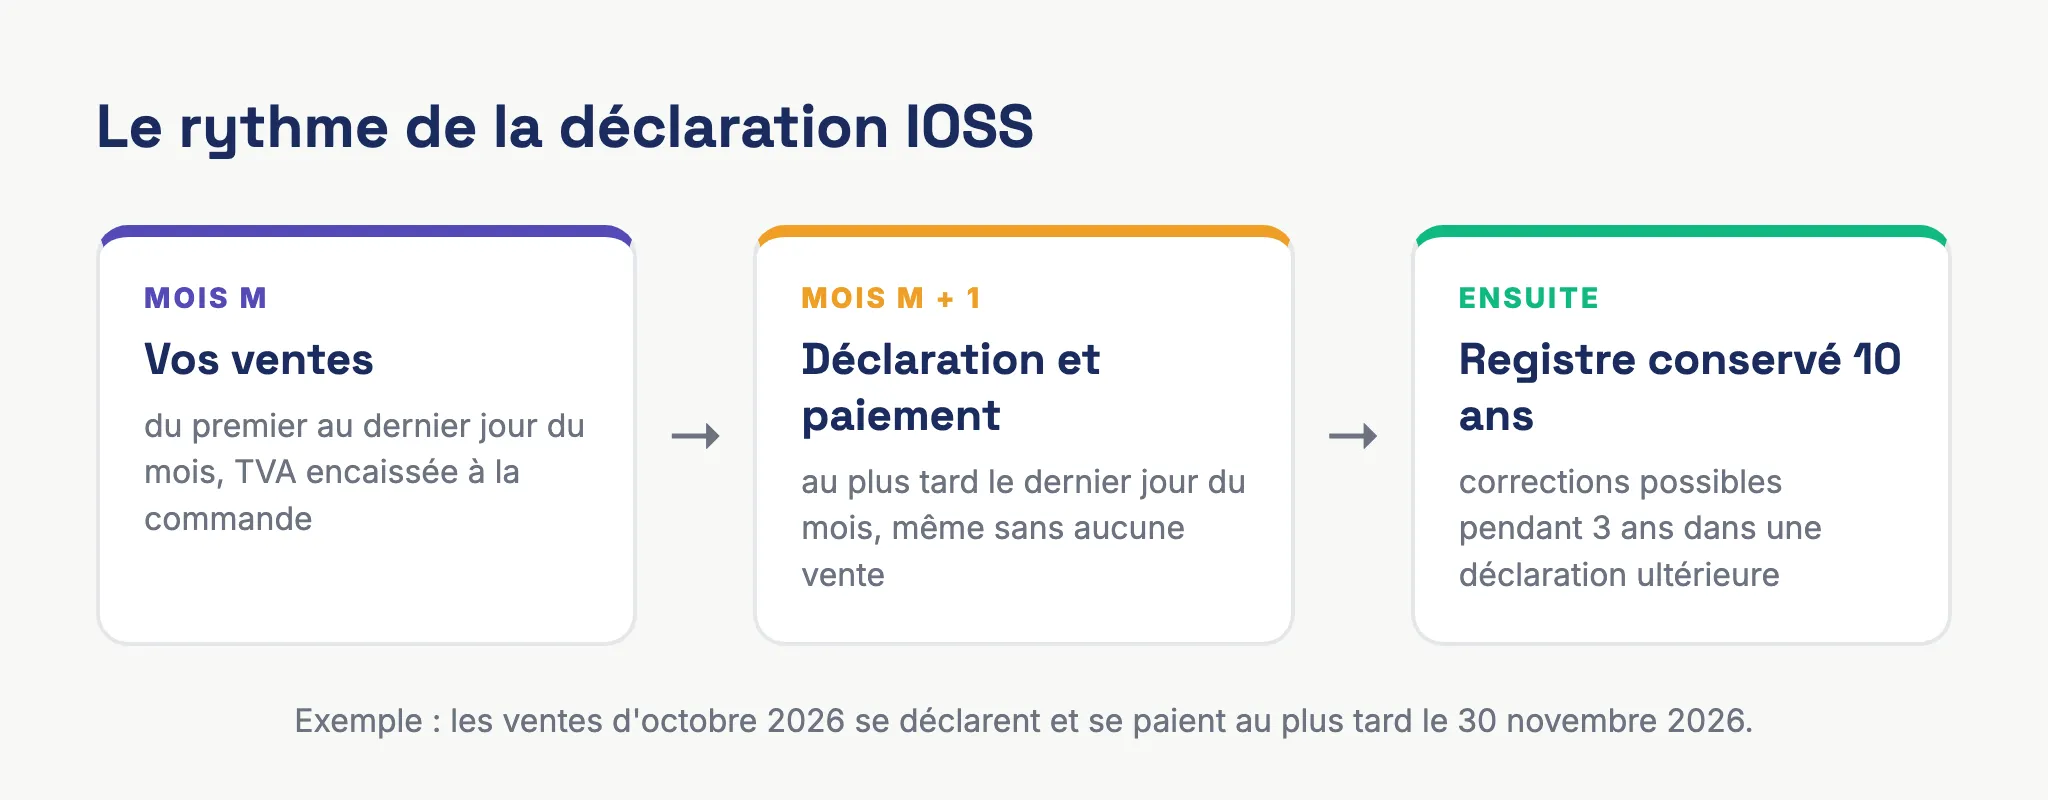
La déclaration IOSS est mensuelle, alors que celle de l’OSS est trimestrielle. Vous déclarez les ventes réalisées entre le premier et le dernier jour du mois, au plus tard le dernier jour du mois suivant. Si vous n’avez rien vendu sous IOSS pendant un mois, vous déposez quand même une déclaration « néant ».
| Ventes du mois de | Déclaration et paiement au plus tard le |
|---|---|
| Octobre 2026 | 30 novembre 2026 |
| Novembre 2026 | 31 décembre 2026 |
| Décembre 2026 | 31 janvier 2027 |
| Janvier 2027 | 28 février 2027 |
La déclaration se remplit pays par pays. Pour chaque État de livraison, vous sélectionnez le taux applicable et vous indiquez le montant en euros des biens livrés, ventilé par taux si nécessaire. Le paiement se fait dans le même délai. Pour un virement, libellé en euros, vous indiquez dans le motif la référence de la déclaration qui figure sur le certificat de dépôt. La date limite n’est pas reportée quand elle tombe un week-end ou un jour férié.
Une erreur sur une déclaration déjà validée se corrige dans une déclaration ultérieure, dans un délai de trois ans. Vous devez aussi tenir un registre de toutes vos livraisons et le conserver dix ans, car les administrations fiscales des pays de livraison peuvent le demander.
Depuis le 1er juillet 2026 : 3 € de droit de douane par ligne d’article
Jusqu’à l’été 2026, les colis de 150 € ou moins entraient dans l’Union sans droits de douane. Cette franchise a été supprimée par un règlement européen de février 2026 et remplacée, depuis le 1er juillet 2026, par un droit de douane forfaitaire de 3 €. La mesure s’applique jusqu’au 1er juillet 2028, date à partir de laquelle ces envois seront soumis au tarif douanier commun.
Le forfait se compte par ligne d’article de la déclaration en douane, les unités qui partagent la même nomenclature douanière formant une seule ligne. Un colis qui contient deux coques de téléphone et un câble de recharge compte ainsi deux lignes, soit 6 € de droit de douane.
Ce droit s’applique quel que soit le régime de TVA, avec ou sans IOSS. Quand un numéro IOSS figure sur la déclaration, c’est son titulaire ou son représentant qui en est redevable : le droit de 3 € entre donc dans vos coûts, et c’est à vous de décider si vous le répercutez dans vos prix. Il n’est pas remboursable, sauf dans les cas limités prévus par le code des douanes de l’Union. Sur un article vendu 18 €, il pèse presque autant que la TVA.
Un identifiant produit, fourni par le vendeur ou la plateforme au déclarant, devient obligatoire sur la déclaration des envois de faible valeur le 1er novembre 2026. La douane a aussi annoncé des frais de traitement européens pour la même date. Demandez à votre transporteur ou à votre représentant en douane ce qu’il attend de vous avant de fixer vos prix de fin d’année.
Dropshipping, marketplaces, colis à plus de 150 € : les cas courants
Vous vendez en dropshipping sur votre propre boutique
C’est le cas pour lequel l’IOSS a le plus d’intérêt. Vous êtes le vendeur aux yeux de votre client, le fournisseur expédie pour votre compte, et c’est à vous que revient la TVA de la vente. Avec un numéro IOSS, vous affichez des prix toutes taxes comprises sur Shopify ou WooCommerce et vos clients ne reçoivent aucune demande de paiement à la livraison. Notre article sur la comptabilité du dropshipping détaille le traitement des factures fournisseurs et des déclarations de ce modèle.
Vous vendez sur une marketplace
Quand une place de marché facilite la vente d’un bien importé dans un envoi de 150 € ou moins, elle est réputée être le vendeur pour la TVA et c’est elle qui la collecte et la reverse. Ces ventes n’ont pas à figurer dans votre propre déclaration IOSS. Si vous gérez le transport, assurez-vous que le représentant en douane dispose bien du numéro IOSS de la plateforme.
Votre colis dépasse 150 €
L’IOSS ne s’applique plus. La TVA est due à l’importation, et le forfait de 3 € ne joue pas non plus, puisque le droit de douane se calcule alors selon le tarif habituel. Si votre panier moyen tourne autour de ce montant, regardez de près la façon dont vos frais de port sont facturés : sur une ligne séparée, ils ne comptent pas dans la valeur intrinsèque.
Vous avez aussi du stock en France ou dans l’Union
Les ventes expédiées depuis ce stock vers d’autres pays de l’Union relèvent de l’OSS, avec son seuil de 10 000 € et sa déclaration trimestrielle. Les deux régimes peuvent coexister dans la même entreprise, chacun avec sa propre inscription et ses propres déclarations. Le fonctionnement de l’OSS est décrit dans notre guide sur la TVA e-commerce et le guichet unique OSS.
| IOSS | OSS | |
|---|---|---|
| Départ du colis | Pays hors de l’Union | Pays de l’Union |
| Plafond | 150 € par envoi | Aucun |
| Seuil de 10 000 € | Non | Oui |
| Déclaration | Mensuelle | Trimestrielle |
| TVA à l’importation | Exonérée | Sans objet |
Questions fréquentes
L’IOSS est-il obligatoire ?
Non, le régime est optionnel. Sans IOSS, la TVA de vos colis importés est perçue au moment de l’importation, le plus souvent auprès de votre client par le transporteur.
À quoi ressemble un numéro IOSS ?
Il commence par IM et comporte dix chiffres. Il est distinct de votre numéro de TVA intracommunautaire et ne sert qu’aux ventes déclarées dans le régime d’importation.
Faut-il un intermédiaire quand on est une entreprise française ?
Non. L’intermédiaire n’est obligatoire que pour les vendeurs qui ne sont pas établis dans l’Union. Une entreprise établie en France peut s’inscrire seule et en désigner un si elle le souhaite.
Le droit de douane de 3 € remplace-t-il la TVA ?
Non, les deux s’additionnent. La TVA est facturée à la commande et déclarée chaque mois via l’IOSS, le droit de douane forfaitaire est dû pour chaque ligne d’article sur la déclaration en douane.
Que se passe-t-il si je ne dépose pas une déclaration ?
L’administration envoie un rappel le dixième jour qui suit la date limite. Les pénalités éventuelles relèvent de chaque pays de livraison, et des rappels restés sans suite sur trois périodes consécutives entraînent l’exclusion du régime.
Suivre la TVA de vos ventes importées avec Bizyness
Bizyness récupère les commandes et les remboursements de Shopify, WooCommerce, Amazon, Stripe et PayPal, identifie le pays du client et applique le taux de TVA correspondant. Les rapports OSS et IOSS sont préparés à partir de ces ventes, prêts à reporter dans vos déclarations. Toutes les fonctionnalités sont incluses dans chaque plan, et l’essai gratuit dure 14 jours, sans carte bancaire. Le détail est sur notre page OSS et IOSS.
Sources officielles
Règles vérifiées sur ces pages le .
- impots.gouv.fr, Suis-je concerné ?
- impots.gouv.fr, Je déclare et je paie
- BOFiP, TVA, régimes particuliers pour la déclaration et le paiement de la TVA dans le cadre du commerce électronique, critères d'éligibilité aux régimes particuliers et conséquences (BOI-TVA-DECLA-20-20-60-10)
- Douane, Droit de douane forfaitaire de 3 euros sur les ventes à distance de biens importés
- Douane, Les envois de faible valeur - DELTA H7
- Douane, Nos conseils avant d'acheter sur internet
- Commission européenne, Register to OSS
- Commission européenne, Règles et taux en matière de TVA: taux normaux, spéciaux et réduits
