

 English
Comptabilité du dropshipping : TVA, factures fournisseurs et déclarations
Tenir la comptabilité d'une boutique en dropshipping : chiffre d'affaires à déclarer, micro-entreprise ou société, TVA selon le pays du fournisseur, IOSS, factures d'achat, remboursements et calendrier des déclarations.
En dropshipping, vous vendez un produit que vous n’avez jamais eu entre les mains. Votre client paie sur votre boutique, vous passez commande chez un fournisseur, et celui-ci expédie directement le colis. Comme il n’y a ni stock ni entrepôt, beaucoup de vendeurs en déduisent que la comptabilité se résume à leur marge. Or vous achetez le produit puis vous le revendez, et l’administration attend une trace de chacune de ces deux opérations.
Ce guide s’adresse aux vendeurs établis en France. Il couvre le chiffre d’affaires à déclarer, le choix entre micro-entreprise et société, la TVA selon le pays de votre fournisseur, les factures d’achat à obtenir, les remboursements et le calendrier des déclarations. Il se termine par une routine mensuelle.
Ce que le dropshipping change dans votre comptabilité
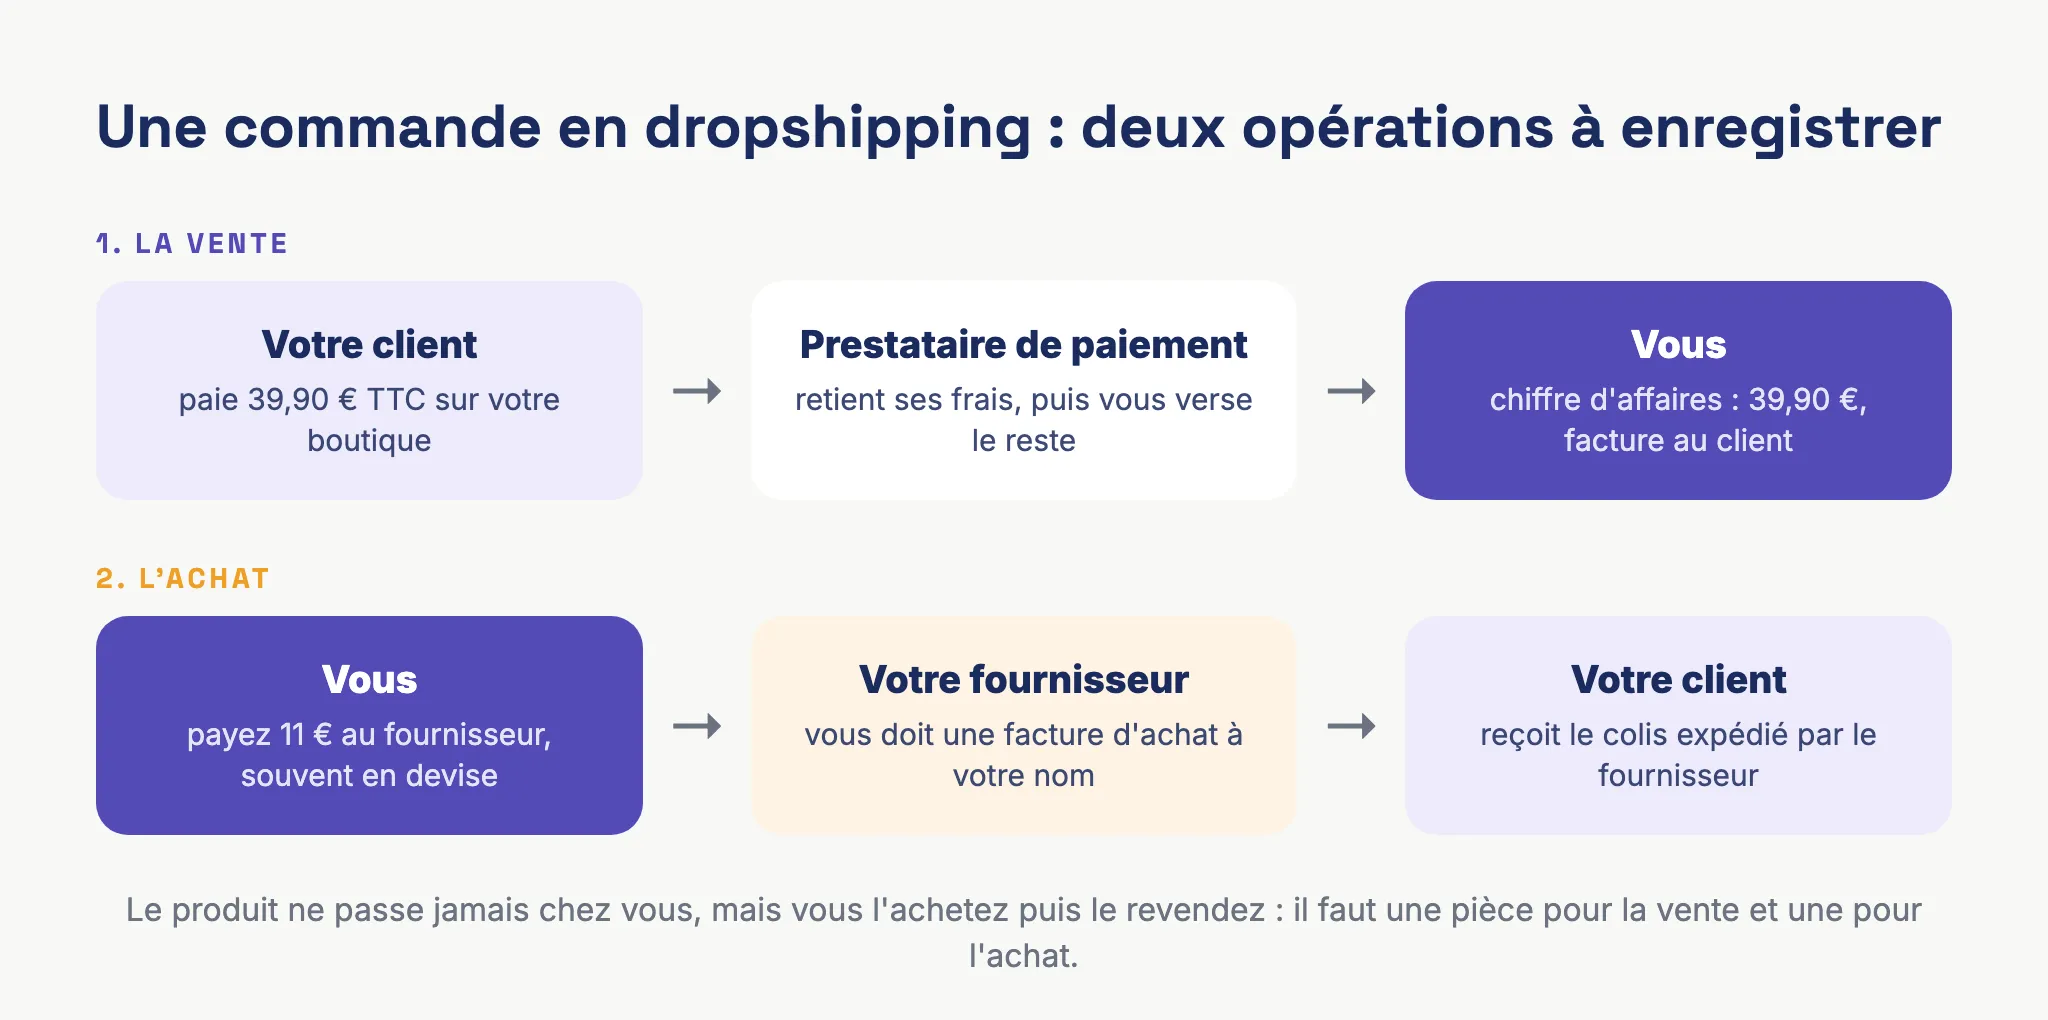
Une commande en dropshipping produit deux opérations distinctes. La première est une vente : votre client vous paie 39,90 €, votre prestataire de paiement retient ses frais et vous verse le reste. La seconde est un achat : vous réglez 11 € à votre fournisseur, souvent par carte et parfois en dollars.
Votre chiffre d’affaires est le prix payé par le client, frais de port compris, soit 39,90 € dans cet exemple. La différence entre le prix de vente et le prix d’achat est votre marge brute. Quel que soit votre statut, vos déclarations partent du chiffre d’affaires.
Par rapport à une boutique classique, plusieurs particularités compliquent la tenue des comptes :
- vos achats sont très nombreux et de petit montant, puisqu’il y en a un par commande client ;
- vos fournisseurs sont souvent à l’étranger, ce qui change les règles de TVA et la forme des factures ;
- la publicité pèse lourd dans vos charges, parfois autant que les achats de marchandises.
Micro-entreprise ou société : le statut pèse sur vos comptes
En micro-entreprise
Le dropshipping relève de l’achat-revente de marchandises. En micro-entreprise, vous déclarez à l’Urssaf la totalité des sommes encaissées, et vos cotisations sociales (environ 12,3 % pour la vente de marchandises) se calculent sur ce montant. Vos achats fournisseurs, votre publicité et vos frais de paiement ne se déduisent pas. Pour l’impôt sur le revenu, l’administration applique un abattement forfaitaire de 71 % censé couvrir toutes vos charges.
Prenons une boutique qui encaisse 6 000 € sur un mois. Elle a payé 2 100 € à ses fournisseurs, 1 800 € de publicité et 300 € de frais de paiement et d’applications. Il lui reste 1 800 €. Les cotisations s’élèvent à 738 € (12,3 % de 6 000 €), ce qui laisse 1 062 €. L’impôt sera pourtant calculé sur 1 740 € (29 % de 6 000 €), un montant supérieur à ce que la boutique a réellement gagné.
L’abattement de 71 % convient donc tant que vos charges restent en dessous de cette proportion. Avec une publicité soutenue, beaucoup de boutiques en dropshipping la dépassent.
Côté obligations, la micro-entreprise vous demande un livre des recettes et, parce que vous vendez des marchandises, un registre des achats. Ces deux documents sont détaillés dans notre article sur les obligations comptables de la micro-entreprise. Le chiffre d’affaires annuel est plafonné à 188 700 € pour la vente de marchandises.
En société ou en entreprise individuelle au réel
En EURL, en SASU ou en entreprise individuelle au régime réel, vous êtes imposé sur votre bénéfice, c’est-à-dire sur vos ventes diminuées de toutes vos charges réelles. Les achats, la publicité, les abonnements et les frais de paiement sont déduits. En contrepartie, vous tenez une comptabilité complète (journaux, grand livre, bilan et compte de résultat chaque année) et vous devez pouvoir produire un fichier des écritures comptables en cas de contrôle. La plupart des vendeurs confient cette partie à un expert-comptable.
Le choix dépend surtout de votre taux de marge et de vos dépenses publicitaires. Notre article sur le statut juridique de l’e-commerçant compare les options. Si vos charges dépassent déjà les deux tiers de vos ventes, parlez-en à un expert-comptable avant de continuer en micro-entreprise.
La TVA en dropshipping selon le pays de votre fournisseur
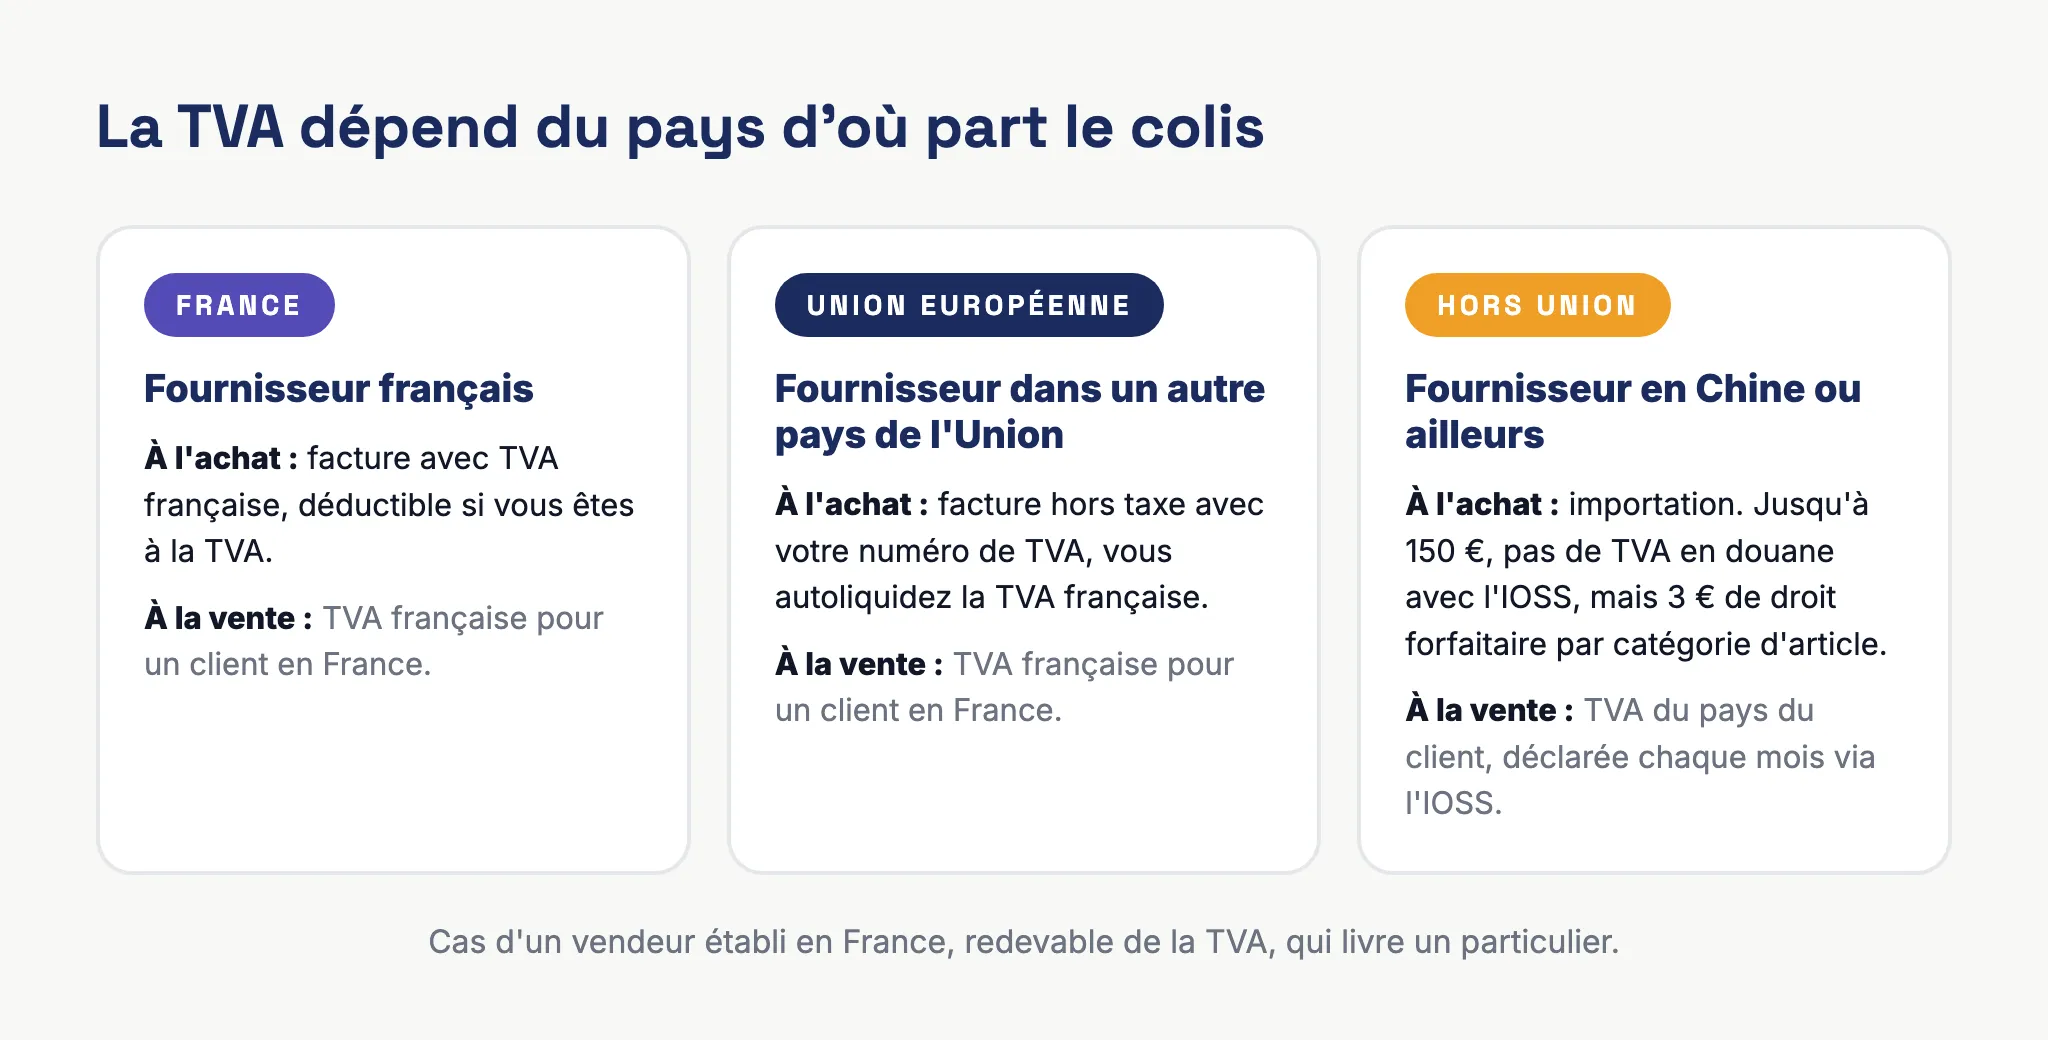
La TVA d’une commande dépend de trois éléments : votre propre régime de TVA, le pays d’où part le colis et le pays où il arrive. Les règles ci-dessous concernent un vendeur français qui livre des particuliers.
Votre fournisseur est en France
C’est le cas le plus simple. Le fournisseur vous facture avec la TVA française. Si vous êtes redevable de la TVA, vous la déduisez et vous facturez la TVA française à votre client. Si vous bénéficiez de la franchise en base, vous payez cette TVA sans pouvoir la récupérer et vous vendez sans TVA, tant que vous restez sous les seuils décrits dans notre article sur le seuil de TVA auto-entrepreneur.
Votre fournisseur est dans un autre pays de l’Union
Quand un grossiste espagnol ou polonais expédie le colis à votre client français, vous réalisez une acquisition intracommunautaire. Vous communiquez votre numéro de TVA intracommunautaire au fournisseur, il vous facture hors taxe, et vous autoliquidez la TVA française : vous la déclarez et la déduisez sur la même déclaration, sans rien décaisser. Le mécanisme est expliqué dans notre article sur l’autoliquidation de la TVA. Vous facturez ensuite la TVA française à votre client.
En franchise en base, le fournisseur vous facture la TVA de son pays tant que vos achats dans les autres pays de l’Union ne dépassent pas 10 000 € par an. Au-delà, vous devez demander un numéro de TVA intracommunautaire et payer la TVA française sur ces achats, sans pouvoir la déduire.
Si votre client se trouve lui aussi dans un autre pays de l’Union, la vente peut relever de la TVA de son pays et du guichet unique OSS. Ces situations sont traitées dans notre guide de la TVA e-commerce et du guichet unique OSS.
Votre fournisseur est hors de l’Union (Chine, États-Unis, Royaume-Uni)
Le colis qui part de Chine vers votre client français est une importation. Depuis le 1er juillet 2021, la TVA est due sur tous les colis importés, dès le premier euro.
Pour les colis d’une valeur de 150 € maximum, vous pouvez vous inscrire au guichet unique à l’importation, l’IOSS. Vous facturez alors la TVA du pays de votre client au moment de la commande et vous la reversez par une déclaration mensuelle. Le colis passe la douane sans TVA à payer, à condition que votre numéro IOSS ait été transmis au fournisseur ou au transporteur. Sans IOSS, la TVA est réclamée à la livraison, le plus souvent à votre client, avec des frais de dossier du transporteur. Les refus de colis et les litiges qui suivent finissent dans vos remboursements.
Au-delà de 150 €, la TVA à l’importation et les droits de douane se règlent au dédouanement.
Depuis le 1er juillet 2026, un droit de douane forfaitaire de 3 € par catégorie d’article s’applique aussi aux colis de 150 € maximum, qui en étaient exonérés jusque-là. Les droits de douane ne se récupèrent pas : ils s’ajoutent à votre coût d’achat et réduisent votre marge sur les petits articles.
La franchise en base ne dispense pas de la TVA à l’importation, donc un micro-entrepreneur qui importe la supporte sans pouvoir la déduire.
Quand vous commandez sur une place de marché comme AliExpress, la plateforme facture généralement elle-même la TVA sur les colis de 150 € maximum, comme elle le ferait pour un particulier. Sans facture établie au nom de votre entreprise, cette TVA est difficile à récupérer alors que vous devez toujours celle de votre propre vente. Vérifiez avec votre fournisseur ou votre agent quelle facture il peut vous fournir, et faites valider le montage par un expert-comptable.
Les factures fournisseurs : la pièce qui manque le plus souvent
Chaque achat doit être justifié par une facture. En dropshipping, c’est la pièce la plus difficile à réunir, parce que les plateformes d’approvisionnement délivrent souvent une simple confirmation de commande.
Une facture d’achat exploitable mentionne le nom et l’adresse du fournisseur, le nom de votre entreprise, la date, un numéro, la désignation et la quantité des produits, le prix et la devise. Pour un fournisseur européen, elle porte aussi son numéro de TVA et le vôtre. Une capture d’écran de commande ou un relevé de carte bancaire ne remplacent pas ce document.
Quelques habitudes facilitent la collecte :
- demandez les factures au moment où vous choisissez le fournisseur, avant la première commande ;
- privilégiez les agents et les plateformes qui émettent une facture mensuelle récapitulative à votre nom ;
- téléchargez les factures chaque mois, car certaines plateformes ne les conservent que quelques mois ;
- notez sur chaque facture d’achat le numéro de la commande client correspondante.
Les achats réglés en dollars ou en yuans s’enregistrent en euros, au cours du jour de l’opération. Le montant débité sur votre compte peut différer légèrement à cause du taux appliqué par la banque et de ses frais. L’écart s’enregistre à part, en gain ou en perte de change, et les frais bancaires en charge.
En micro-entreprise, chaque achat se reporte dans le registre des achats avec sa date, le fournisseur, le montant et le mode de règlement. Au réel, la facture justifie la charge et, le cas échéant, la TVA déduite. Dans les deux cas, vous conservez les pièces pendant dix ans.
Factures clients, remboursements et litiges
Vous êtes le vendeur aux yeux de votre client, donc la facture de vente est à votre nom, avec votre numérotation continue et vos mentions obligatoires. La facture est obligatoire pour un client professionnel et dès qu’un particulier la demande. Émettre une facture pour chaque commande reste la solution la plus simple, car elle alimente directement votre livre des recettes ou votre journal des ventes. Demandez à votre fournisseur de ne glisser aucune facture ni aucun prix d’achat dans le colis. Notre article sur la facturation en dropshipping avec Shopify détaille ces mentions.
Les retours et les litiges sont fréquents sur ce modèle, à cause des délais de livraison et des colis bloqués en douane. Chaque remboursement donne lieu à un avoir, au même taux de TVA que la facture d’origine. Le remboursement de votre client et celui de votre fournisseur sont deux opérations indépendantes. Quand le fournisseur ne vous rembourse pas, l’avoir client annule la vente et l’achat reste à votre charge.
Les contestations de paiement par carte (chargebacks) s’enregistrent de la même façon, avec en plus les frais de litige facturés par le prestataire de paiement.
Suivre la marge d’une commande
Dans la plupart des boutiques, une commande rapporte moins que la différence entre le prix de vente et le prix d’achat. Prenons une commande à 39,90 € TTC vendue par une société redevable de la TVA.
| Poste | Montant |
|---|---|
| Prix payé par le client | 39,90 € |
| TVA à reverser (20 %) | 6,65 € |
| Chiffre d’affaires hors taxe | 33,25 € |
| Achat chez le fournisseur | 11,00 € |
| Publicité rapportée à la commande | 12,00 € |
| Frais de paiement | 0,85 € |
| Reste avant abonnements, cotisations et impôt | 9,40 € |
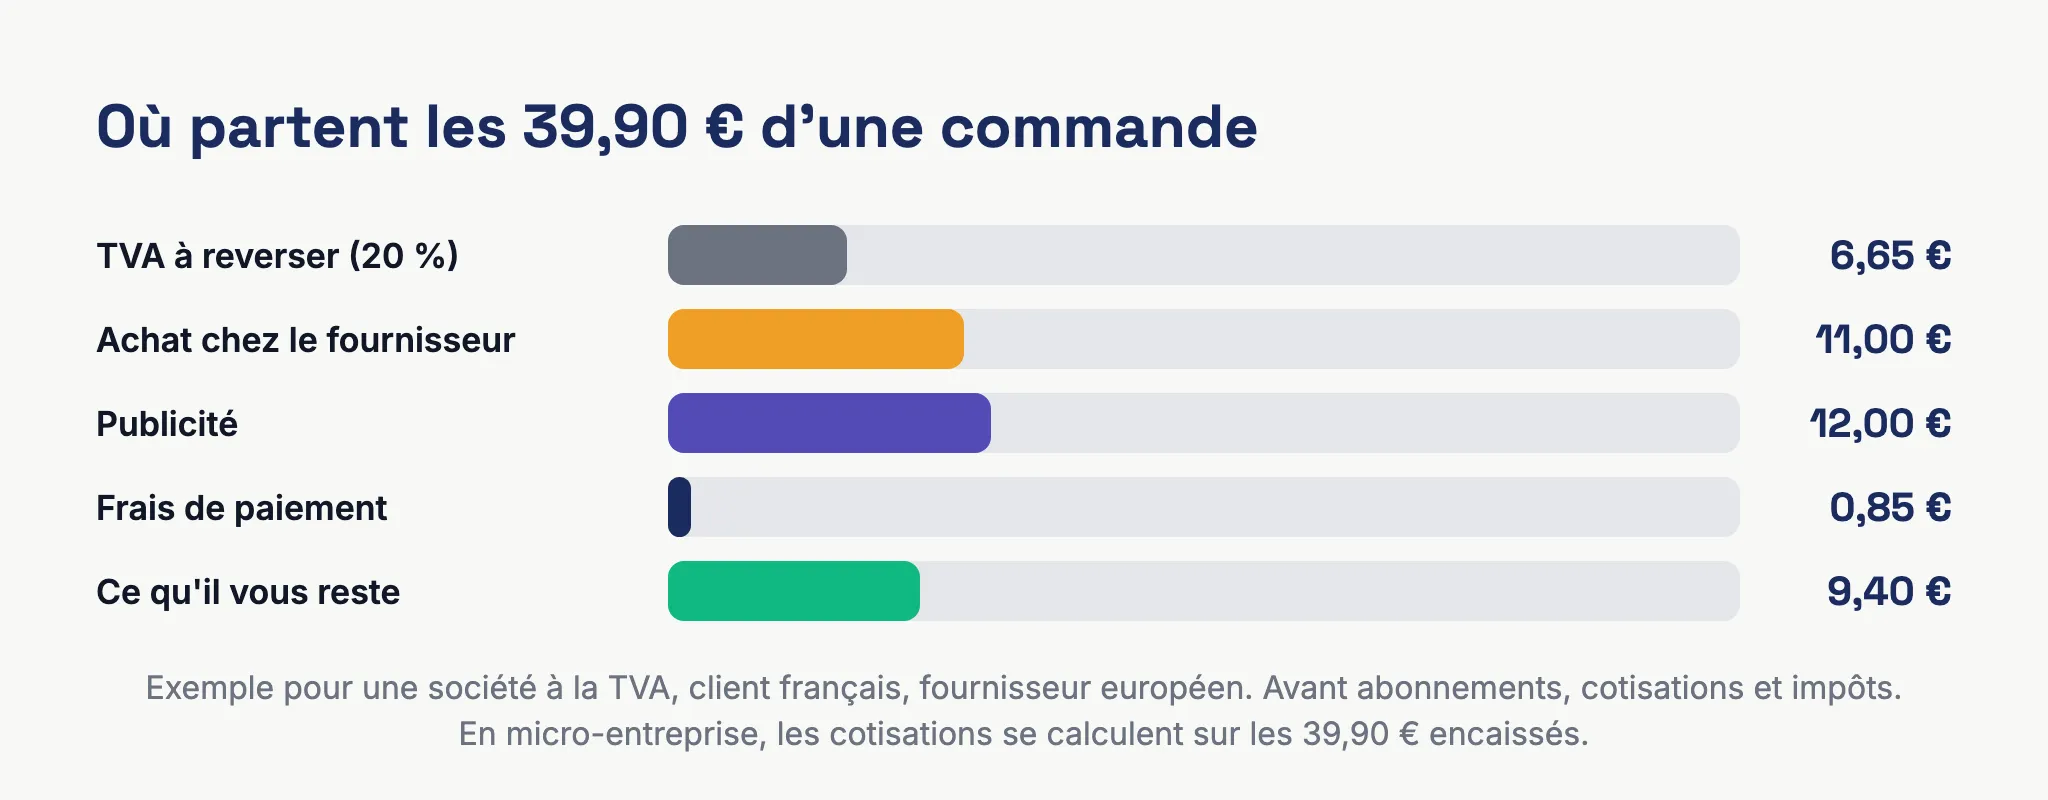
Ce suivi suppose que chaque dépense soit classée dans la bonne catégorie. Les factures de Meta ou de Google sont émises depuis l’Irlande, hors taxe : une société redevable autoliquide la TVA sur ces prestations. Les abonnements à Shopify et aux applications se traitent de la même manière. Les frais de paiement figurent sur les relevés de Stripe, PayPal ou Shopify Payments et se rapprochent des versements reçus en banque, comme expliqué dans notre guide de la comptabilité Shopify.
Le calendrier des déclarations
Les échéances dépendent de votre statut et de vos régimes de TVA.
| Déclaration | Qui est concerné | Fréquence |
|---|---|---|
| Chiffre d’affaires à l’Urssaf | micro-entrepreneurs | mensuelle ou trimestrielle |
| TVA française (CA3 ou CA12) | vendeurs redevables de la TVA | mensuelle, trimestrielle ou annuelle |
| OSS | ventes à des particuliers d’autres pays de l’Union au-delà de 10 000 € par an | trimestrielle |
| IOSS | colis importés de 150 € maximum, si vous êtes inscrit | mensuelle |
| Résultat et liasse fiscale | sociétés et entreprises au réel | annuelle |
| Déclaration de revenus | tous les entrepreneurs individuels | annuelle |
Les micro-entrepreneurs redevables de la TVA trouveront le détail des formulaires dans notre guide de la déclaration de TVA. Une déclaration OSS ou IOSS se dépose même quand vous n’avez rien vendu sur la période.
Ce que la facturation électronique change pour un dropshipper
Depuis le 1er septembre 2026, toutes les entreprises françaises doivent pouvoir recevoir des factures électroniques par l’intermédiaire d’une plateforme agréée (ex-PDP). Vos fournisseurs français soumis à l’obligation d’émission vous envoient désormais leurs factures par ce canal. Vos fournisseurs étrangers ne sont pas concernés et continuent de vous adresser des PDF.
Au 1er septembre 2027, les PME, les TPE et les micro-entreprises devront à leur tour émettre des factures électroniques pour leurs clients professionnels français et transmettre à l’administration les données de leurs autres opérations (l’e-reporting). Pour une boutique en dropshipping, l’e-reporting concernera les ventes aux particuliers et les achats auprès de fournisseurs d’autres pays de l’Union. Il faudra donc des données de ventes complètes, avec le pays du client et la TVA de chaque commande.
Le calendrier et le rôle de la plateforme agréée sont expliqués dans notre guide de la facturation électronique pour les auto-entrepreneurs.
Une routine mensuelle pour tenir vos comptes
Une heure ou deux en début de mois suffisent pour une boutique de taille moyenne, si vous suivez toujours le même ordre :
- Exportez les commandes et les remboursements du mois, et vérifiez qu’une facture ou un avoir existe pour chacun.
- Téléchargez les factures de vos fournisseurs et rattachez-les aux commandes clients.
- Récupérez les factures de publicité, d’abonnements et d’applications.
- Rapprochez les versements de vos prestataires de paiement avec votre relevé bancaire.
- Calculez la TVA du mois par pays et par régime : France, OSS, IOSS.
- Déposez les déclarations arrivées à échéance.
- Archivez l’ensemble dans un dossier daté.
Les étapes 1, 4 et 5 prennent le plus de temps à la main, et les erreurs s’y accumulent dès que le volume de commandes augmente.
Questions fréquentes
Peut-on faire du dropshipping en micro-entreprise ?
Oui. L’activité relève de la vente de marchandises, avec un plafond de chiffre d’affaires de 188 700 € par an. Les cotisations et l’impôt se calculent sur les sommes encaissées, sans déduction des achats ni de la publicité, ce qui rend le régime coûteux quand la marge est faible.
Quel chiffre d’affaires déclarer en dropshipping ?
Le total payé par vos clients, frais de port inclus. Ni votre marge ni les versements nets de votre prestataire de paiement ne correspondent au chiffre d’affaires.
Faut-il un numéro de TVA intracommunautaire ?
Il est nécessaire dès que vous êtes redevable de la TVA, que vous achetez à des fournisseurs européens au-delà de 10 000 € par an ou que vous vous inscrivez à l’OSS ou à l’IOSS. Notre article sur le numéro de TVA de l’auto-entrepreneur explique comment l’obtenir.
Les confirmations de commande AliExpress suffisent-elles comme justificatifs ?
Elles prouvent la dépense mais ne constituent pas une facture, et elles ne permettent pas de déduire la TVA. Demandez une facture au nom de votre entreprise ou passez par un fournisseur qui en émet.
Qui paie la TVA sur un colis venu de Chine ?
Avec l’IOSS, vous la facturez à votre client lors de la commande et vous la reversez chaque mois. Sans IOSS, elle est réclamée à la livraison avec des frais de dossier.
Automatiser la comptabilité de votre boutique en dropshipping
Bizyness récupère automatiquement les commandes et les remboursements de Shopify, WooCommerce, Amazon, Stripe et PayPal, génère les factures et les avoirs, et calcule la TVA de chaque vente selon le pays du client et le type de produit. Vous y enregistrez aussi vos dépenses fournisseurs, vous rapprochez vos encaissements avec votre banque et vous exportez vos écritures pour votre expert-comptable. Toutes les fonctionnalités sont incluses dans chaque plan. La prise en charge des guichets européens est détaillée sur notre page OSS et IOSS.
