
Conservation des factures : combien de temps et sous quelle forme
Durée légale, factures papier numérisées, factures électroniques, lieu de stockage et sanctions : les règles de conservation des factures, avec le cas des vendeurs en ligne.
Une facture justifie votre chiffre d’affaires, la TVA que vous collectez et celle que vous déduisez, et l’administration la demandera en cas de contrôle, parfois plusieurs années après son émission. La loi fixe donc une durée de conservation et des conditions de forme, précisées pour les factures électroniques.
Ce guide reprend les règles officielles : combien de temps garder vos factures, sous quel format, où les stocker, ce que vous risquez si elles manquent. Il détaille aussi les points propres aux vendeurs en ligne, dont une bonne partie des factures n’existe que dans le back-office d’une plateforme.
Combien de temps conserver une facture ?
Le Code de commerce (article L123-22) impose de conserver les pièces justificatives de la comptabilité pendant 10 ans à partir de la clôture de l’exercice. Les factures clients et fournisseurs en font partie, au même titre que les bons de commande et de livraison.
Le Livre des procédures fiscales (article L102 B) fixe de son côté un délai de 6 ans pour les documents sur lesquels l’administration exerce son droit de contrôle. Ce délai court à compter de la dernière opération inscrite dans les livres ou registres, ou de la date à laquelle le document a été établi. Il couvre aussi les pièces justificatives des opérations qui ouvrent droit à une déduction de TVA.
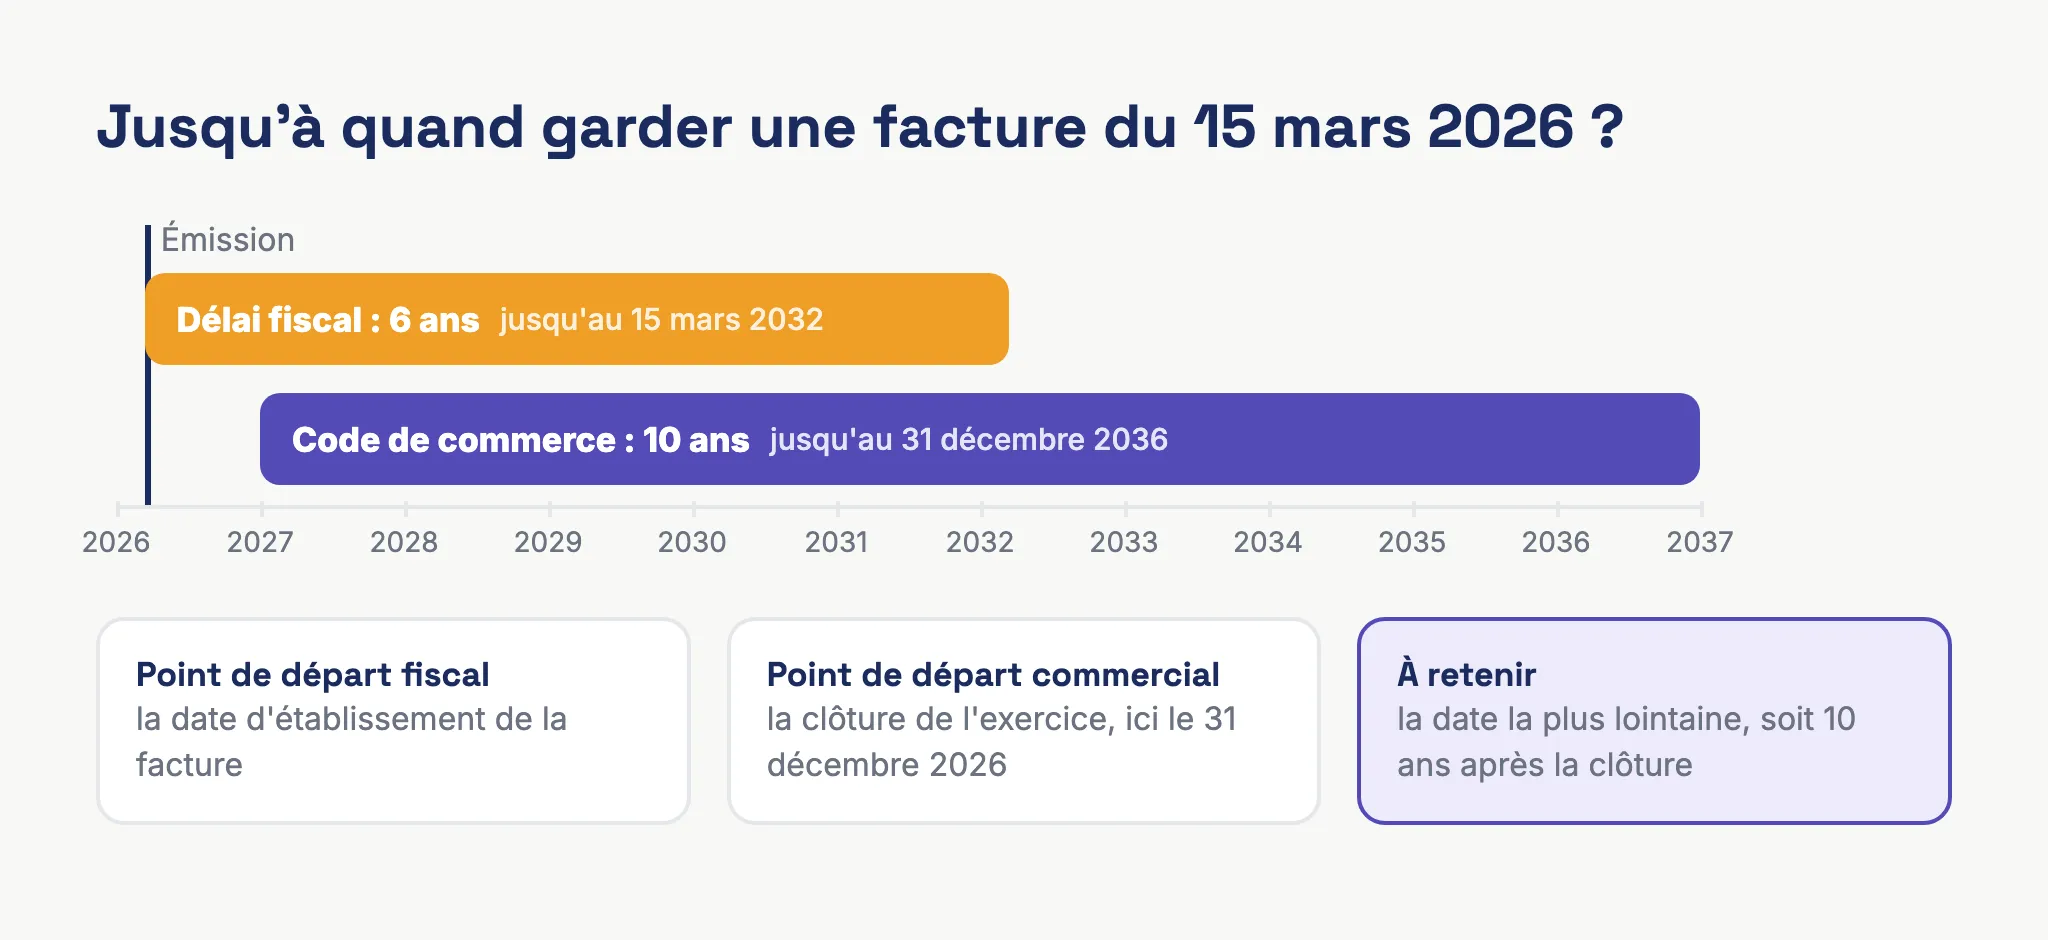
En pratique, la durée la plus longue l’emporte : gardez vos factures 10 ans après la clôture de l’exercice auquel elles se rattachent. Vous respectez ainsi les deux textes sans avoir à suivre deux calendriers.
Prenons une facture émise le 15 mars 2026 par une entreprise dont l’exercice se clôt le 31 décembre. Le délai fiscal court jusqu’au 15 mars 2032 et le délai commercial jusqu’au 31 décembre 2036 : c’est jusqu’à cette seconde date qu’il faut garder la facture.
Factures émises et factures reçues : la même règle
La durée vaut pour les deux sens. Vos factures de vente prouvent votre chiffre d’affaires et la TVA collectée. Vos factures d’achat justifient vos charges et la TVA que vous récupérez : la doctrine fiscale rappelle que la facture d’origine, dans le format où elle a été émise et transmise, reste la pièce justificative de la déduction de TVA. Si vous ne la retrouvez pas, la TVA déduite n’a plus de justificatif.
Les autres documents liés à vos ventes
Une facture s’accompagne souvent d’autres pièces, qui n’ont pas toutes la même durée de conservation. Voici les délais indiqués par l’administration pour les documents qu’un vendeur en ligne manipule le plus souvent.
| Document | Durée de conservation |
|---|---|
| Factures clients et fournisseurs, bons de commande et de livraison | 10 ans à partir de la clôture de l’exercice |
| Livres et registres comptables (journal, grand livre) | 10 ans à partir de la clôture de l’exercice |
| Contrat conclu en ligne avec un consommateur, à partir de 120 € | 10 ans à partir de la livraison ou de la prestation |
| Documents bancaires (relevés, talons de chèque) | 5 ans |
| Déclarations en douane | 3 ans |
| Garantie des biens ou services fournis au consommateur | 2 ans |
Pour le reste des documents de votre entreprise (statuts, paie, contrats), notre guide des documents comptables à conserver dresse la liste complète.
Sous quelle forme conserver vos factures ?
Une facture se conserve dans la forme sous laquelle elle a été émise ou reçue. Une facture papier peut toutefois être numérisée, sous conditions.
Les factures papier : la numérisation est possible
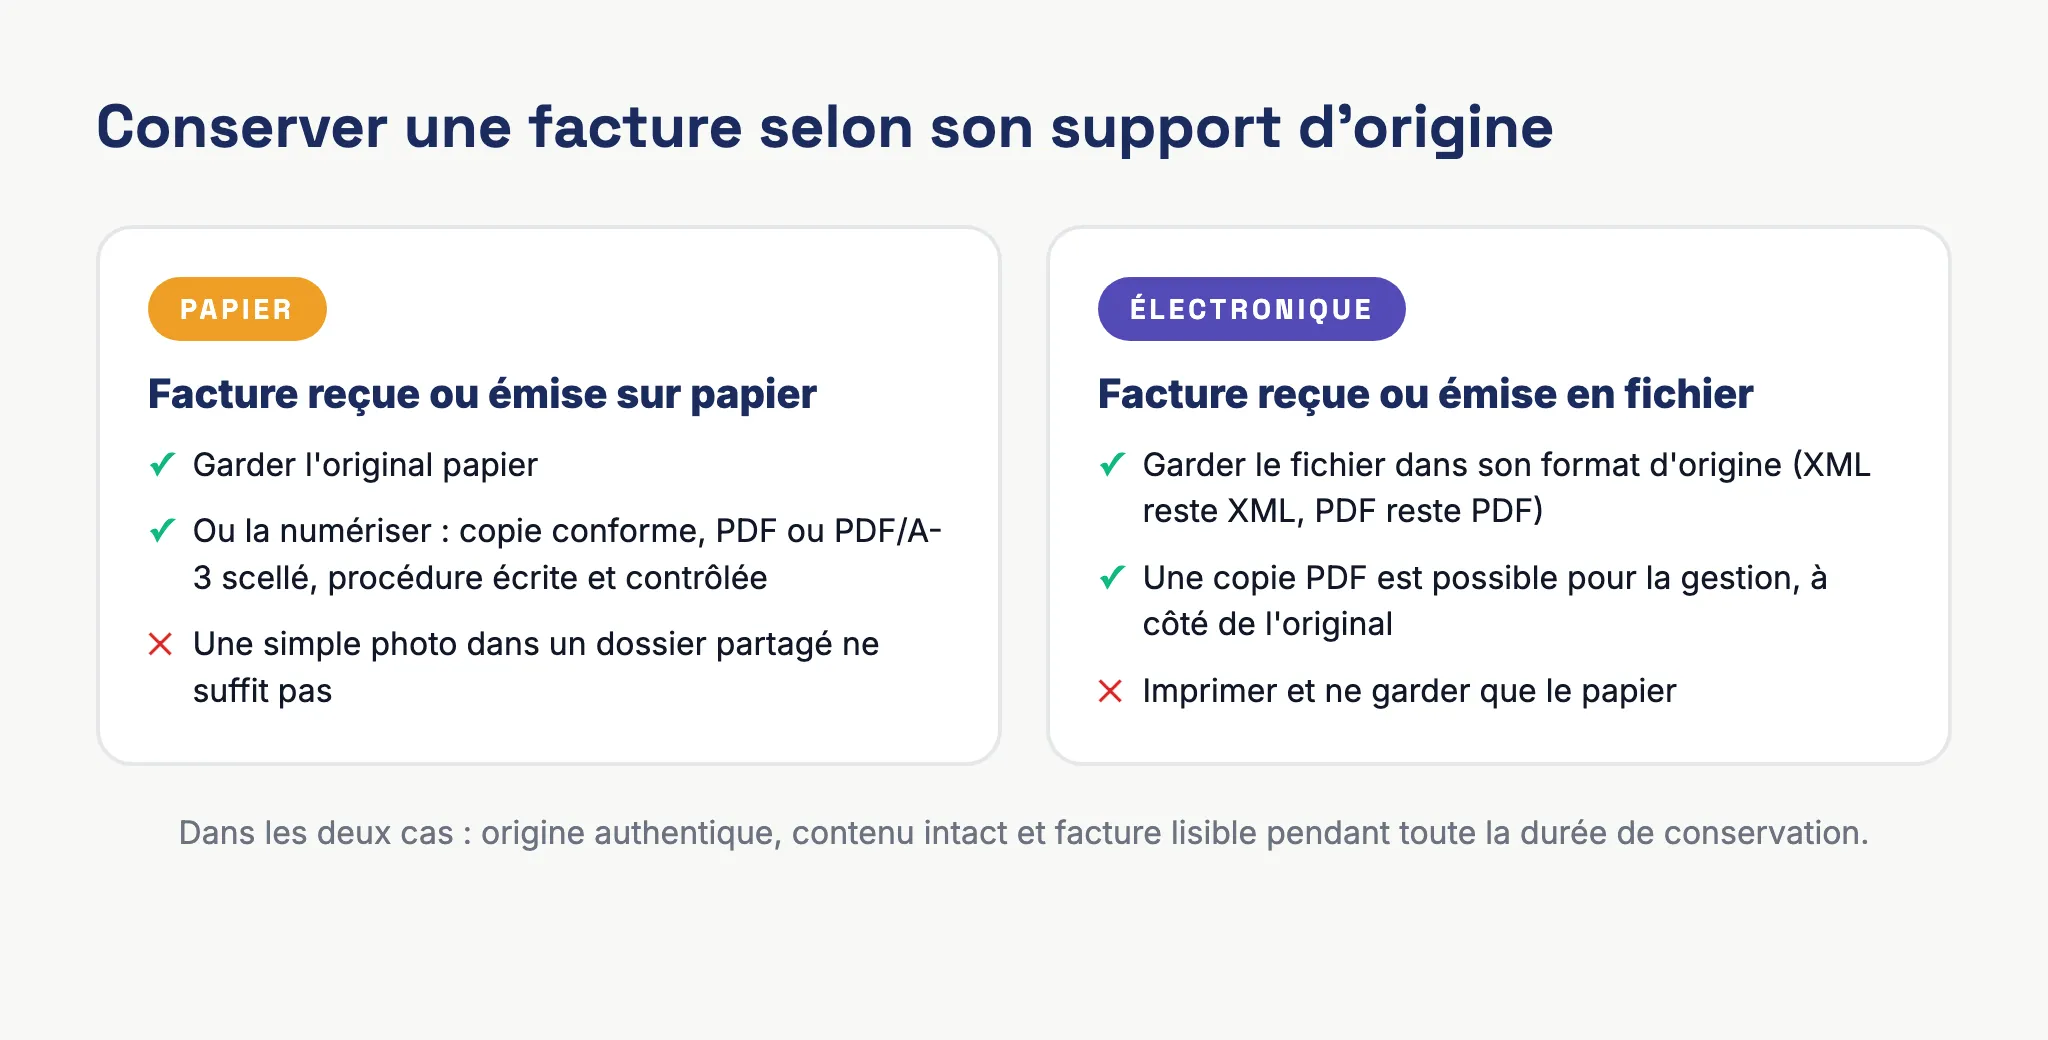
Les factures papier, reçues ou émises, peuvent être numérisées à tout moment puis conservées sous forme électronique pendant le délai fiscal de 6 ans. L’administration pose plusieurs conditions :
- la copie doit être conforme à l’original en image et en contenu ;
- les couleurs doivent être reproduites quand elles ont un sens (un montant en rouge, un tampon, une annotation manuscrite), alors qu’un logo peut passer en noir et blanc ;
- chaque fichier est enregistré au format PDF ou PDF/A-3 et sécurisé par un cachet serveur, une empreinte numérique, une signature électronique ou un dispositif équivalent reconnu ;
- la numérisation suit une organisation écrite, avec des contrôles internes réguliers qui garantissent que les fichiers restent lisibles et intacts.
Vous pouvez confier ce travail à un prestataire. Vous restez cependant responsable : un retard ou une erreur de sa part ne vous dispense pas de présenter vos factures. Et si une facture numérisée ne remplit pas ces conditions, l’administration vous demandera l’original papier.
Une simple photo prise avec votre téléphone et rangée dans un dossier partagé ne remplit donc pas ces critères, faute de fichier sécurisé et de procédure écrite.
Les factures électroniques : garder le format d’origine
Une facture reçue ou émise sous forme électronique se conserve sous forme électronique, dans son format d’origine, pendant 6 ans. Dans l’exemple donné par l’administration, une entreprise qui reçoit ses factures en XML doit les garder en XML. Vous pouvez en tirer une version PDF pour votre gestion courante, à condition de conserver l’original en parallèle.
Pendant toute la durée de conservation, vous devez pouvoir garantir l’authenticité de l’origine de la facture, l’intégrité de son contenu et sa lisibilité. Pour une facture transmise sous forme de message structuré, l’intégralité du message est conservée, mentions facultatives comprises, sans en modifier le contenu ni le format.
Où stocker vos factures ?
Vos archives doivent rester immédiatement accessibles si l’administration les demande, et elle doit pouvoir consulter, télécharger et utiliser les données en ligne, que vous les stockiez vous-même ou qu’un prestataire le fasse pour vous.
Le lieu de stockage des factures électroniques est encadré. Trois situations sont admises :
- en France ;
- dans un autre État de l’Union européenne, l’accès devant alors être garanti depuis votre siège en cas de contrôle ;
- hors de l’Union européenne, seulement dans un pays lié à la France par une convention d’assistance mutuelle ou de droit d’accès en ligne aux données.
Si vos factures sont stockées hors de France, vous devez déclarer ce lieu de stockage à l’administration, sur papier libre. Ces règles s’appliquent aussi aux factures papier que vous avez numérisées.
Avant de choisir un outil de facturation ou un espace de stockage en ligne, vérifiez donc où se trouvent ses serveurs. Un hébergement dans l’Union européenne vous dispense de vérifier l’existence d’une convention, mais un stockage hors de France reste à déclarer.
Le cas des vendeurs en ligne
Quand vous vendez sur Shopify, Amazon ou WooCommerce, une partie de vos factures ne passe jamais par votre boîte mail. Les factures de vente sont générées par la plateforme ou par une application. Les factures d’achat les plus fréquentes (abonnement à la plateforme, commissions de la marketplace, frais du prestataire de paiement) se téléchargent depuis un tableau de bord.
Ces documents sont soumis aux mêmes durées que n’importe quelle facture. Or l’accès à un back-office dépend de votre abonnement : si vous fermez votre boutique, changez de solution ou si l’historique affiché est limité, vous risquez de perdre des factures que vous deviez garder 10 ans. Pour limiter ce risque :
- récupérer chaque mois les factures de frais émises par vos plateformes et prestataires de paiement ;
- conserver vos factures de vente en dehors de la plateforme qui les a produites ;
- garder pour chaque vente les éléments qui permettent de la retrouver (numéro de commande, date, client), en particulier pour les commandes de plus de 120 € passées par des particuliers, dont le contrat se conserve 10 ans après la livraison.
Si vous êtes micro-entrepreneur, votre livre des recettes suit la même règle : il se conserve 10 ans à partir de la clôture de l’exercice, avec les factures et pièces justificatives qui l’appuient, et il peut être tenu sous format électronique. Notre article sur le livre des recettes de l’auto-entrepreneur détaille sa tenue quand les ventes passent par une plateforme.
Ce que change la facturation électronique
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent être en mesure de recevoir des factures électroniques. L’obligation d’en émettre concerne déjà les grandes entreprises et les ETI, et s’étendra aux PME et aux micro-entreprises le 1er septembre 2027.
Une facture électronique est émise, transmise, reçue et conservée par l’intermédiaire d’une plateforme agréée (anciennement appelée PDP), ou d’une solution compatible raccordée à une plateforme agréée. Le fichier transmis par ce circuit est l’original à garder dans son format, et le PDF que vous en tirez pour votre comptable reste une copie de gestion. Les durées restent celles du Code de commerce (10 ans) et du droit fiscal (6 ans).
Pour comprendre le calendrier et vos obligations selon votre statut, consultez notre guide de la facturation électronique pour les auto-entrepreneurs. Le format le plus courant pour les petites entreprises est présenté dans notre article sur Factur-X.
Les sanctions en cas de factures manquantes
L’article 1734 du Code général des impôts prévoit une amende de 10 000 € en cas de refus de communiquer les documents demandés par l’administration. La même amende s’applique en cas d’absence de tenue des documents ou de leur destruction avant la fin du délai fiscal de 6 ans. Elle s’applique dès que tout ou partie des documents demandés manque. Sans la facture d’origine, la TVA que vous avez déduite perd en outre sa pièce justificative.
Questions fréquentes
Peut-on jeter une facture papier après l’avoir numérisée ?
L’administration fiscale admet la conservation sous forme numérique pendant 6 ans d’une facture papier numérisée selon ses conditions (copie conforme, fichier PDF sécurisé, procédure documentée). Si la numérisation ne respecte pas ces conditions, elle peut exiger l’original papier, d’où l’intérêt de le garder tant que votre procédure n’est pas conforme.
Comment conserver une facture reçue en PDF par e-mail ?
Elle se conserve dans le format sous lequel elle a été transmise, donc en PDF. L’imprimer et ne garder que le papier ne respecte pas la règle du format d’origine.
À partir de quand compte le délai de 10 ans ?
Le délai du Code de commerce part de la clôture de l’exercice auquel la facture se rattache. Pour un exercice calé sur l’année civile, une facture de 2026 se conserve jusqu’au 31 décembre 2036.
Conserver vos factures avec Bizyness
Bizyness génère les factures et avoirs de vos ventes Shopify, WooCommerce, Amazon, Stripe ou PayPal et les archive automatiquement dès leur création, horodatés, pendant 10 ans. Vous retrouvez une facture en quelques secondes par date, numéro ou montant, et vous la transmettez à votre expert-comptable ou à l’administration depuis votre espace. Le détail est sur la page archivage fiscal.
Vous pouvez tester Bizyness gratuitement pendant 14 jours, sans carte bancaire.
Sources officielles
Règles vérifiées sur ces pages le .
- BOFiP, CF - Droit de communication et procédures de recherche et de lutte contre la fraude - Droit de communication - Dispositions communes - Conservation des documents (BOI-CF-COM-10-10-30)
- Service Public Entreprendre, Quels sont les délais de conservation des documents pour les entreprises ?
- Service Public Entreprendre, Tout savoir sur la facturation
- BOFiP, CF - Infractions et sanctions - Infractions et pénalités fiscales communes à tous les impôts - Obstacle au contrôle de l'impôt (BOI-CF-INF-10-40-20)
- Service Public Entreprendre, Obligations comptables du micro-entrepreneur
