

 English
Factur-X : le format de facture hybride expliqué simplement
Un PDF lisible et un fichier XML dans le même document : ce qu'est Factur-X, ses profils, sa place parmi les formats de la réforme, comment en produire et ce qu'il change pour une boutique en ligne.
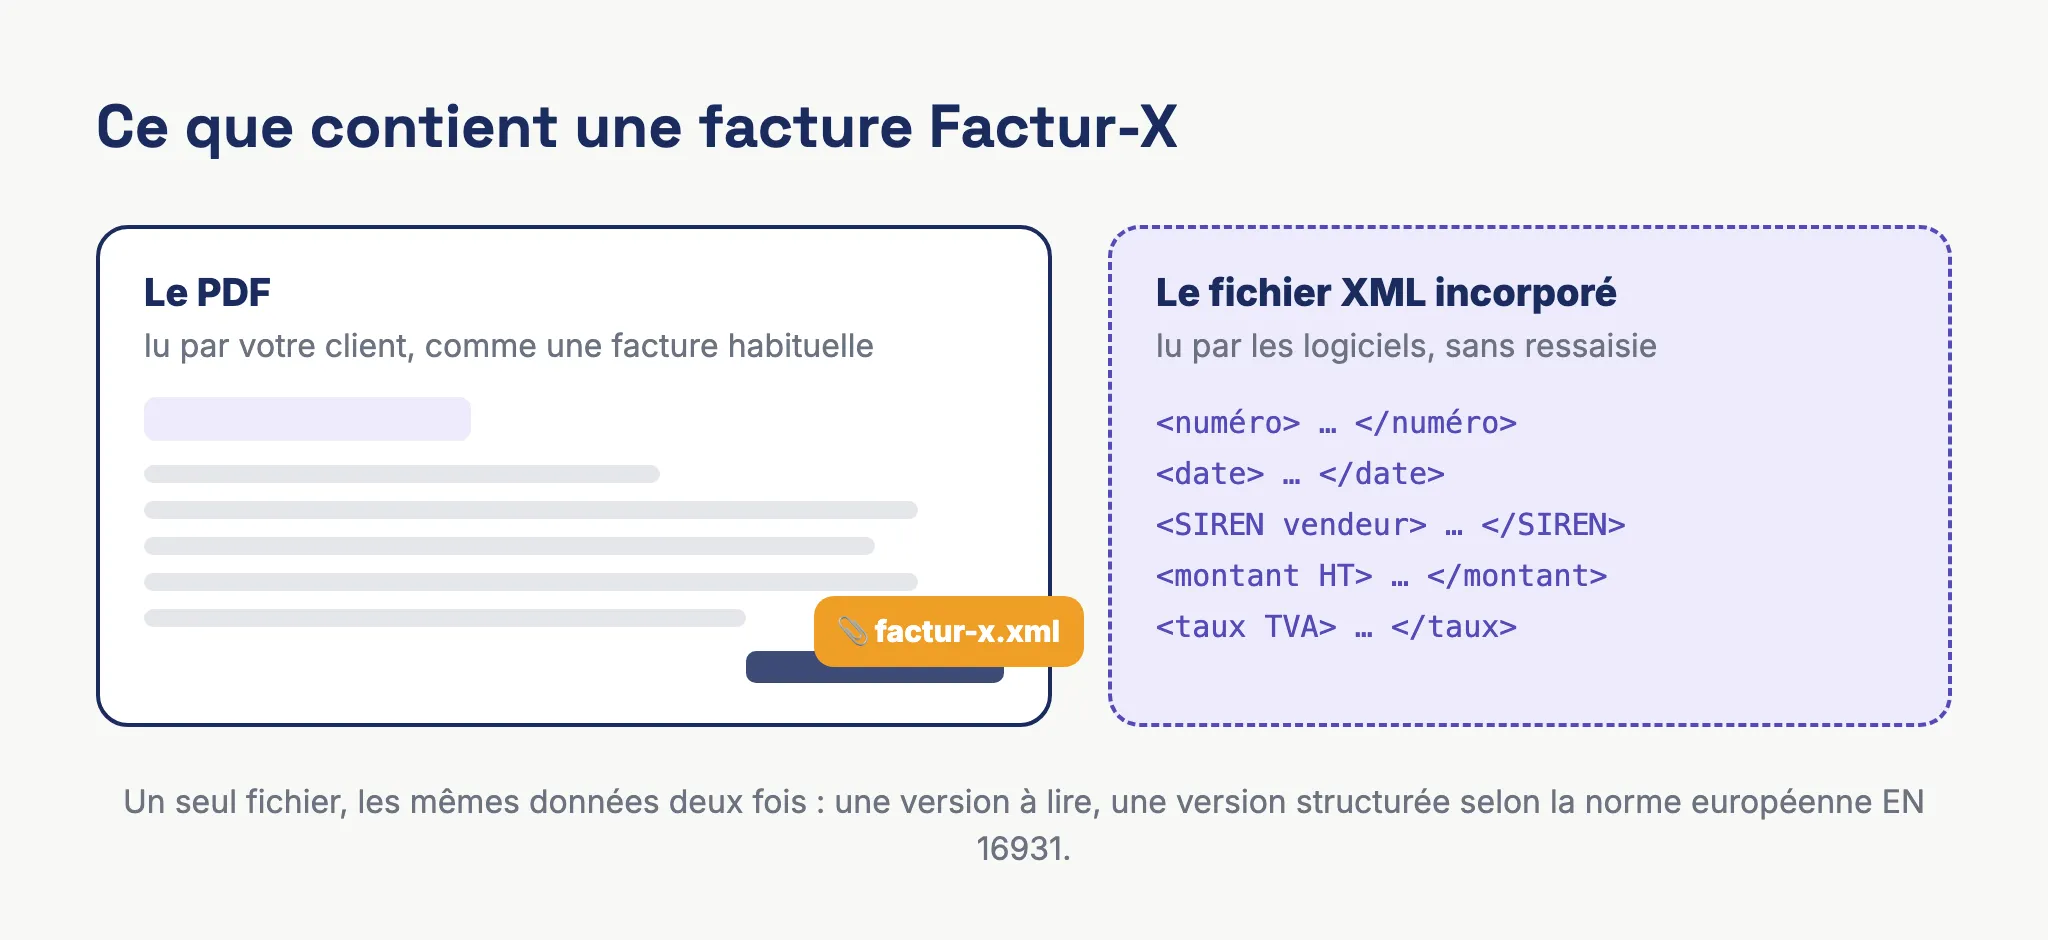
Une facture Factur-X ressemble à n’importe quelle facture PDF. Vous l’ouvrez, vous la lisez, vous pouvez l’imprimer. La différence se trouve à l’intérieur du fichier : un second document, au format XML, reprend les mêmes informations sous une forme qu’un logiciel lit sans intervention humaine.
Ce double contenu explique pourquoi Factur-X revient dans tous les guides sur la facturation électronique obligatoire. C’est l’un des trois formats retenus par la réforme, et celui qui bouscule le moins les habitudes des petites entreprises. Cet article explique son fonctionnement et sa place parmi les autres formats, puis ce qu’il implique pour vous, en particulier si vous vendez en ligne.
Factur-X en une phrase
Factur-X est un fichier PDF dans lequel est incorporé un fichier XML contenant les données de la facture.
Le PDF est destiné à la personne qui reçoit la facture : elle y retrouve la mise en page habituelle, le logo, les lignes de produits, le total. Le XML est destiné aux logiciels : le numéro de facture, la date, le SIREN du vendeur, chaque montant hors taxes, le taux de TVA y sont rangés dans des balises normalisées. Le logiciel comptable du client peut alors intégrer la facture sans ressaisie.
On parle de format hybride parce qu’un seul fichier s’adresse à la fois aux personnes et aux logiciels. Pour vérifier qu’un PDF est bien une Factur-X, ouvrez-le dans un lecteur qui affiche les pièces jointes, comme Adobe Acrobat Reader : le panneau des pièces jointes montre alors un fichier nommé factur-x.xml.
D’où vient ce format
Factur-X a été conçu par le Forum national de la facture électronique et des marchés publics électroniques (FNFE-MPE), une association française, avec son homologue allemand. La version allemande porte le nom de ZUGFeRD et les deux formats sont techniquement alignés : une facture produite par un logiciel allemand est lisible par un logiciel français qui gère Factur-X.
Le contenu du XML suit la norme européenne EN 16931, qui définit le modèle sémantique d’une facture électronique : la liste des informations qu’elle contient et leur signification. C’est cette norme commune qui permet à Factur-X, UBL et CII de transporter les mêmes données, chacun avec sa propre syntaxe.
Factur-X, UBL et CII : les trois formats de la réforme
La réforme française ne retient que trois formats pour les factures électroniques échangées entre entreprises, ce que l’on appelle le socle. Si votre client a besoin d’un autre format que celui que vous émettez, c’est sa plateforme agréée qui se charge de la mise au format.
| Format | Ce qu’il contient | Lisible sans logiciel | Pour qui en pratique |
|---|---|---|---|
| Factur-X | Un PDF avec un XML incorporé | Oui, c’est un PDF | Petites entreprises, échanges avec des clients qui lisent encore leurs factures |
| UBL | Un fichier XML seul | Non | Grandes entreprises, échanges automatisés, réseau européen Peppol |
| CII | Un fichier XML seul | Non | Grandes entreprises, industrie, flux EDI |
UBL et CII sont des fichiers XML purs. Ouverts sans outil adapté, ils affichent une suite de balises illisible pour un humain. Ils conviennent aux entreprises dont les factures sont traitées de bout en bout par des logiciels. Une Factur-X, elle, reste une facture que l’on peut lire ou transmettre à son comptable sans rien installer.
Le choix ne vous engage pas vis-à-vis de vos clients. Vous émettez dans le format que produit votre logiciel, et c’est votre plateforme agréée qui achemine la facture vers celle de votre client.
Les profils Factur-X : la quantité de données dans le XML
Une Factur-X ne contient pas toujours la même quantité d’informations dans sa partie XML. La spécification définit cinq profils, du plus léger au plus complet.
| Profil | Contenu du XML |
|---|---|
| MINIMUM | Les données d’en-tête : vendeur, acheteur, numéro, date, totaux |
| BASIC WL | L’en-tête et les totaux par taux de TVA, sans le détail des lignes |
| BASIC | L’en-tête et le détail de chaque ligne de la facture |
| EN 16931 | L’ensemble des informations prévues par la norme européenne |
| EXTENDED | La norme européenne enrichie de données utiles à certains secteurs |
Les deux premiers profils ne reprennent pas toutes les informations d’une facture, puisque le détail des lignes en est absent. Pour la facturation électronique entre entreprises, la France a fixé ses propres règles d’application de la norme EN 16931, qui rendent obligatoires certaines données facultatives dans la norme.
Vous n’avez pas à choisir le profil vous-même. C’est un réglage de votre logiciel de facturation. Demandez simplement à l’éditeur si les factures qu’il produit sont conformes à la norme EN 16931 et acceptées par sa plateforme agréée.
Ce que la réforme change pour votre PDF
Tant que l’obligation d’émission ne s’applique pas à votre entreprise, une facture PDF envoyée par email reste valable entre professionnels, à condition de comporter les mentions obligatoires. Une fois l’obligation applicable, ce n’est plus suffisant pour les ventes entre entreprises établies en France et assujetties à la TVA : la facture doit être émise dans l’un des trois formats du socle et transmise par une plateforme agréée (ex-PDP), le seul intermédiaire reconnu par l’administration fiscale.
Un PDF classique envoyé par email, même parfaitement présenté, ne remplira donc plus l’obligation. Une Factur-X envoyée par email ne la remplit pas davantage, puisqu’elle n’est pas passée par une plateforme agréée.
Le calendrier dépend de la taille de l’entreprise :
| Date | Recevoir des factures électroniques | Émettre des factures électroniques |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises | Grandes entreprises et ETI |
| 1er septembre 2027 | PME et micro-entreprises |
Depuis le 1er septembre 2026, toutes les entreprises doivent donc être en mesure de recevoir des factures électroniques, y compris une micro-entreprise. Si vous êtes une PME ou une micro-entreprise, l’émission devient obligatoire au 1er septembre 2027. Le régime de TVA ne change rien à l’affaire : une micro-entreprise en franchise de TVA est aussi concernée. Notre guide de la facturation électronique pour auto-entrepreneur détaille ce calendrier et les étapes de préparation.
Les mentions à vérifier avant de passer à Factur-X
Une Factur-X reprend les données saisies dans votre logiciel. Si une mention manque sur la facture, elle manque aussi dans le XML.
Aux mentions habituelles (identité du vendeur et du client, numéro, date, désignation, prix, TVA) s’ajoutent quatre nouvelles mentions obligatoires, applicables aux PME et micro-entreprises à partir du 1er septembre 2027 :
- le numéro SIREN du client, lorsqu’il s’agit d’une entreprise ;
- l’adresse de livraison des biens, si elle est différente de l’adresse du client ;
- la nature des opérations facturées : livraisons de biens, prestations de services, ou les deux ;
- la mention « Option pour le paiement de la taxe d’après les débits », si le prestataire a choisi cette option.
Le SIREN du client est la mention qui demande le plus de préparation, parce qu’il sert aussi à acheminer la facture vers la bonne plateforme grâce à l’annuaire de la facturation électronique. Si votre fichier clients professionnels ne le contient pas encore, vous pouvez commencer à le collecter dès maintenant. La liste complète des mentions figure dans notre article sur les mentions obligatoires d’une facture.
Vendeur en ligne : quand Factur-X vous concerne vraiment
Les guides sur Factur-X raisonnent presque toujours comme si chaque facture partait vers une entreprise française. Une boutique en ligne a une clientèle plus variée, et la réforme traite chaque type de vente différemment.
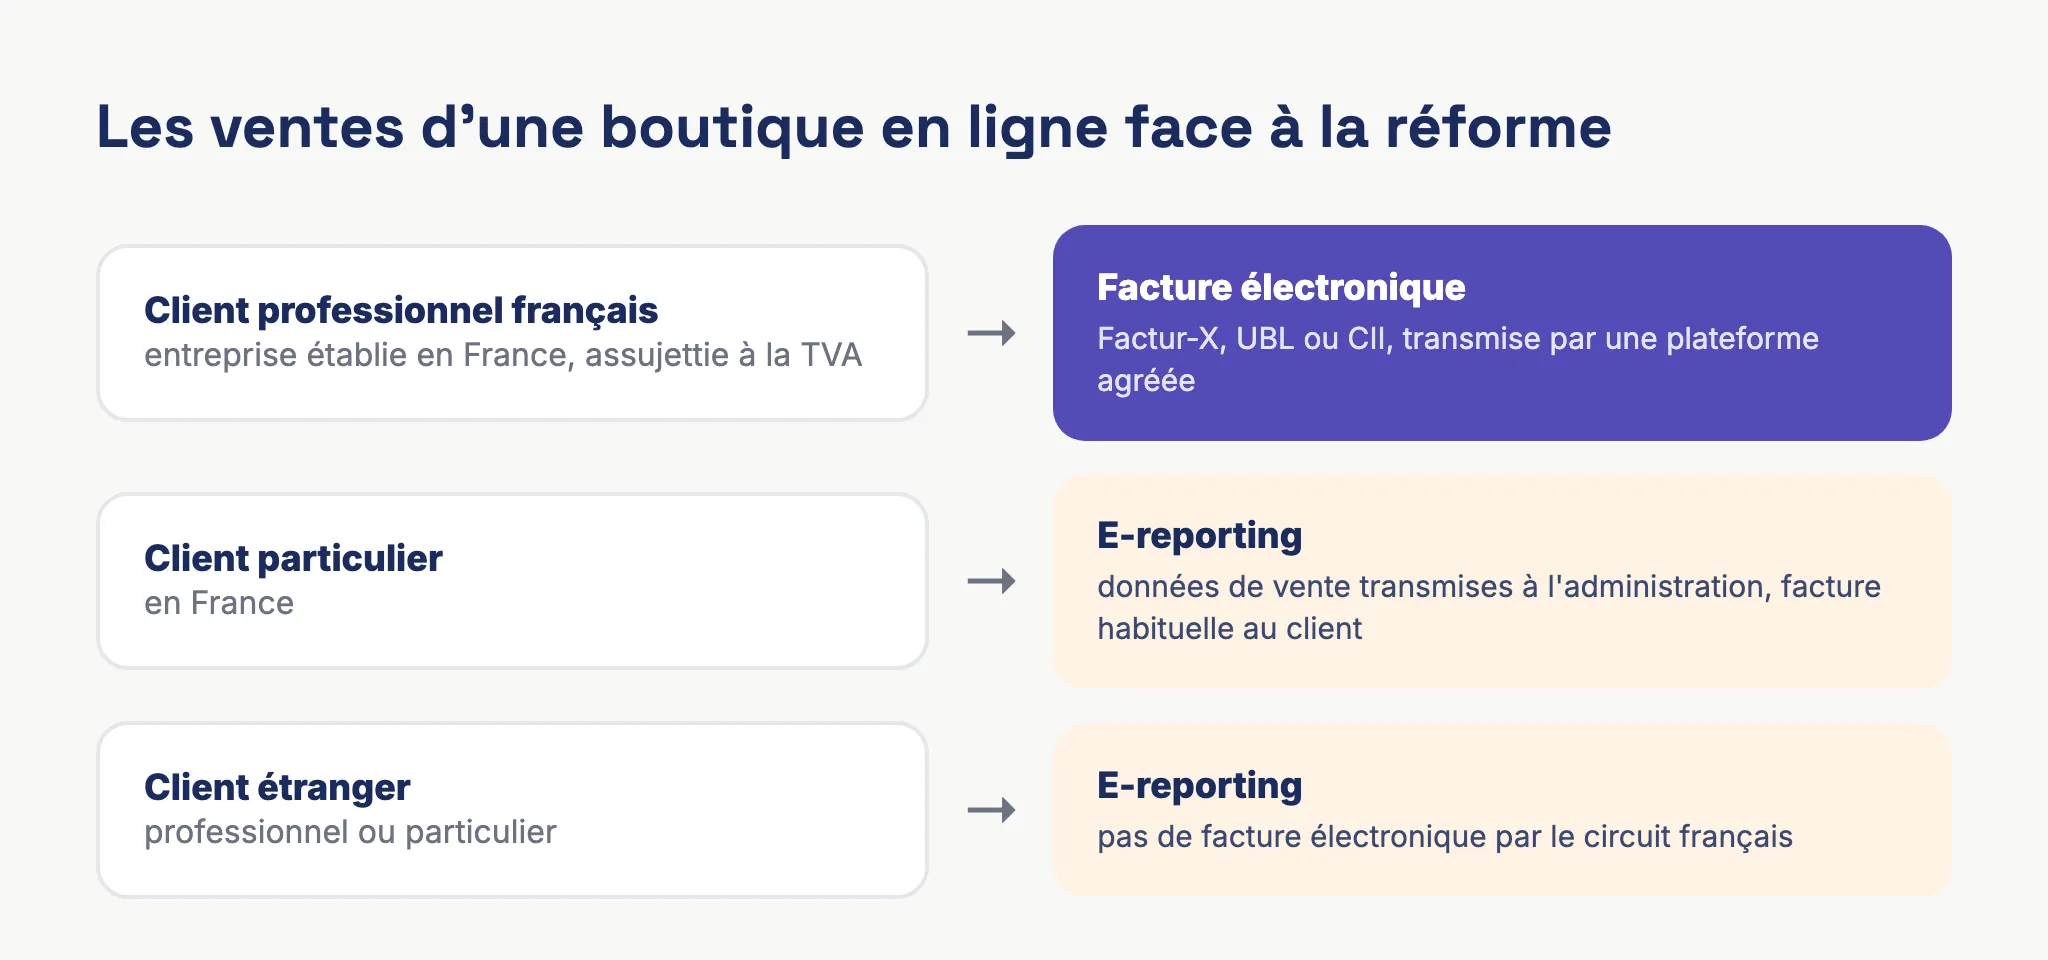
Vos ventes à des particuliers ne passent pas en facture électronique. Elles relèvent de l’e-reporting : votre plateforme agréée transmet à l’administration les données de ces ventes, sans facture électronique à émettre pour chacune. La facture ou le ticket que vous remettez à l’acheteur particulier ne change pas de forme.
Vos ventes à des clients étrangers, professionnels ou particuliers, suivent la même logique de l’e-reporting. Un client professionnel belge ou allemand ne reçoit pas de facture par le circuit français des plateformes agréées.
Vos ventes à des entreprises établies en France et assujetties à la TVA, enfin, sont les seules à exiger une facture électronique, en Factur-X, UBL ou CII. Pour une boutique qui vend surtout à des particuliers, c’est souvent une petite part du chiffre d’affaires, par exemple une vente en gros à un revendeur ou la commande d’une entreprise cliente sur le site. Ces commandes sont les plus délicates, parce que rien ne les distingue des autres dans votre back-office. Une commande Shopify passée par un revendeur ressemble à une commande de particulier tant que le client n’a pas renseigné son SIREN.
Une entreprise qui vend à la fois à des professionnels et à des particuliers est soumise aux deux obligations : facture électronique pour les uns, e-reporting pour les autres. Votre outil doit donc savoir trier chaque commande au moment où il génère la facture. Pour le détail propre aux boutiques Shopify et WooCommerce, consultez notre article sur la facture électronique pour Shopify et WooCommerce.
Comment créer une facture Factur-X
Un traitement de texte ou un tableur ne produit pas de Factur-X. Exporter un document Word ou Canva en PDF donne un PDF ordinaire, sans XML incorporé. Il faut un logiciel qui génère les deux parties ensemble, à partir des mêmes données.
Si vous facturez à la main avec un logiciel de facturation, vérifiez auprès de l’éditeur que ses factures sortent en Factur-X conforme à la norme EN 16931 et qu’il est raccordé à une plateforme agréée, ou qu’il en est une. Un logiciel qui produit des Factur-X sans les transmettre vous laissera chercher une plateforme par vous-même.
Certains services en ligne transforment un PDF existant en Factur-X en y ajoutant le XML. Ils peuvent dépanner pour quelques factures, mais ils ajoutent une étape et une source d’erreur, puisque les données du XML doivent correspondre exactement à celles du PDF.
Si vos factures sont générées automatiquement depuis votre boutique, chaque commande produit sa facture, déjà structurée, avec les bonnes données de TVA, ce qui est le plus confortable pour un vendeur en ligne. Il reste à vérifier que la facture sort au bon format et qu’elle part par le bon canal.
Dans tous les cas, quelques points de contrôle valent pour n’importe quel outil :
- la pièce jointe factur-x.xml apparaît bien dans le PDF ;
- les montants du XML sont identiques à ceux du PDF, au centime près ;
- le SIREN du client professionnel est renseigné ;
- la facture part vers la plateforme agréée et non par simple email.
Recevoir des Factur-X de vos fournisseurs
L’obligation de réception s’applique depuis le 1er septembre 2026 à toutes les entreprises. Vos fournisseurs soumis à l’émission, comme les grandes entreprises et les ETI, vous envoient déjà leurs factures par leur plateforme agréée, et celles-ci arrivent sur la vôtre.
Une facture reçue en Factur-X se lit comme un PDF habituel. Une facture en UBL ou en CII, faite uniquement de XML, a besoin d’un logiciel pour être affichée. Quel que soit le format reçu, les données structurées alimentent directement votre suivi des achats, sans ressaisie des montants ni de la TVA déductible.
Questions fréquentes sur Factur-X
Factur-X est-il obligatoire ?
Non. Factur-X est l’un des trois formats acceptés pour les factures électroniques entre entreprises, avec UBL et CII. Ce qui est obligatoire, selon le calendrier de la réforme, c’est d’émettre et de recevoir des factures électroniques dans l’un de ces formats, par l’intermédiaire d’une plateforme agréée.
Une Factur-X envoyée par email est-elle une facture électronique conforme ?
Pas au sens de la réforme. Pour les ventes entre entreprises établies en France, la facture doit transiter par une plateforme agréée. Une Factur-X envoyée par email reste lisible et pratique pour votre client, mais elle ne remplit pas l’obligation une fois celle-ci applicable à votre entreprise.
Mon client particulier doit-il recevoir une Factur-X ?
Non. Les ventes aux particuliers relèvent de l’e-reporting. Vous continuez à leur remettre une facture sous la forme habituelle, et les données de vente sont transmises à l’administration par votre plateforme agréée.
Quelle différence entre Factur-X et ZUGFeRD ?
Il s’agit du même format sous deux noms : Factur-X côté français, ZUGFeRD côté allemand. Les deux reposent sur la norme européenne EN 16931 et sont interchangeables.
Je suis en franchise de TVA, suis-je concerné ?
Oui. La réforme s’applique aux entreprises assujetties à la TVA, et une micro-entreprise en franchise l’est, même si elle ne facture pas de TVA. Si vous vendez à des entreprises françaises, vous devrez émettre des factures électroniques à partir du 1er septembre 2027, avec la mention de franchise habituelle. Notre article sur la facturation électronique en franchise de TVA traite ce cas en détail.
Produire vos Factur-X sans y penser
Pour un vendeur en ligne, le plus simple est que la facture soit générée au bon format dès la commande, sans export ni conversion. C’est ce que fait Bizyness : chaque vente synchronisée depuis Shopify, WooCommerce, Amazon, Stripe ou PayPal produit une facture au format Factur-X, et la transmission comme la réception des factures électroniques passent par son partenaire plateforme agréée, sans que vous ayez à en choisir une vous-même. Vous pouvez essayer Bizyness gratuitement pendant 14 jours, sans carte bancaire.
Sources officielles
Règles vérifiées sur ces pages le .
- Service Public Entreprendre, Comment se mettre en conformité avec l’obligation de facturation électronique ?
- Service Public Entreprendre, Tout savoir sur la facturation
- Service Public Entreprendre, Facturation électronique : les modalités sont précisées
- Service Public Entreprendre, Mentions obligatoires sur une facture
- Commission européenne, eInvoicing in France
- Commission européenne, Obtaining a copy of the European standard on eInvoicing
