

 English
Relevé d'identité bancaire (RIB) : à quoi il sert et comment le lire
Le relevé d'identité bancaire expliqué ligne par ligne : schéma d'un RIB annoté, lecture de l'IBAN et du BIC, risques, et usages quand vous vendez en ligne.
Le relevé d’identité bancaire, ou RIB, est le document qui identifie votre compte bancaire. Il indique le nom du titulaire, la banque et les numéros qui permettent de vous envoyer un virement ou de mettre en place un prélèvement : l’IBAN et le BIC. Votre banque vous en remet généralement un à l’ouverture du compte, et vous pouvez le télécharger depuis votre espace client.
Qu’est-ce qu’un relevé d’identité bancaire ?
La Banque de France le décrit comme la carte d’identité de votre compte bancaire. À la différence du relevé de compte, il n’affiche ni solde ni opérations. Il désigne un compte sans ambiguïté, pour que l’argent parte du bon endroit ou arrive au bon endroit.
Vous le communiquez dans deux cas. Quelqu’un doit vous payer par virement (un client, une plateforme de paiement, un employeur, une administration), ou vous autorisez un créancier à prélever votre compte pour une facture récurrente. Dans l’autre sens, vous demandez le RIB d’un fournisseur quand vous voulez le régler par virement.
Ce que contient un RIB, ligne par ligne
Tous les RIB français affichent les mêmes informations, quelle que soit la banque, dans une mise en page qui varie d’un établissement à l’autre.
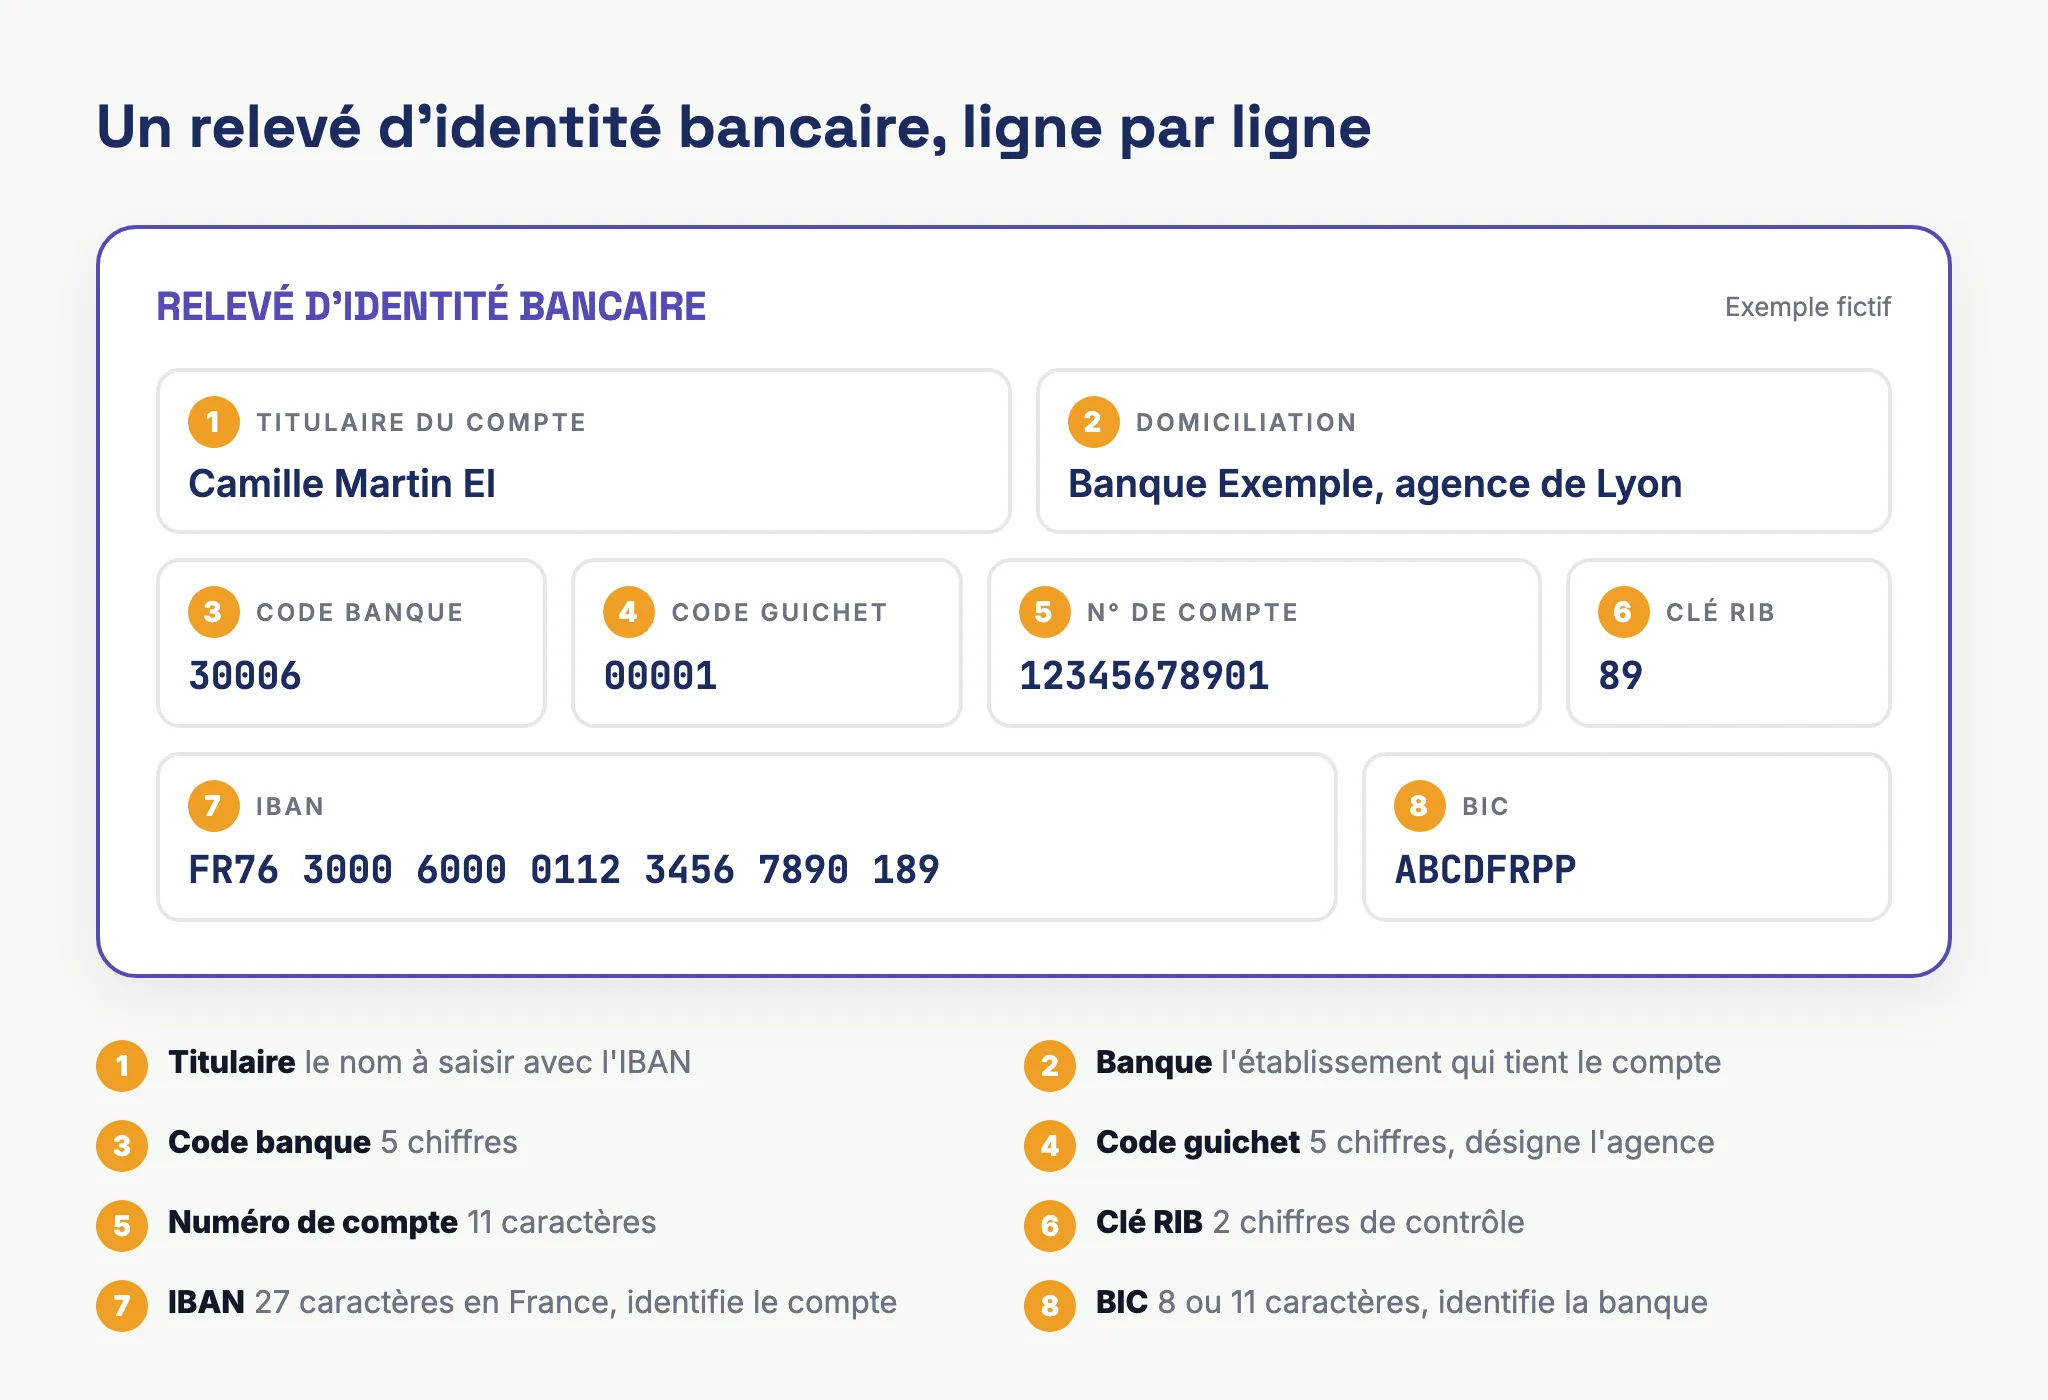
| Élément du RIB | Format | À quoi il sert |
|---|---|---|
| Titulaire du compte | Nom et prénom, ou dénomination de l’entreprise | Identifie la personne à qui appartient le compte |
| Nom de la banque | Souvent accompagné de l’adresse de l’agence | Identifie l’établissement qui tient le compte |
| Code banque | 5 chiffres | Désigne l’établissement bancaire |
| Code guichet | 5 chiffres | Désigne l’agence |
| Numéro de compte | 11 caractères | Désigne votre compte dans cette banque |
| Clé RIB | 2 chiffres | Clé de contrôle de l’identifiant national |
| IBAN | 27 caractères pour un compte tenu en France | Identifiant international du compte |
| BIC | 8 ou 11 caractères | Identifiant international de la banque |
Le code banque, le code guichet, le numéro de compte et la clé RIB forment l’ancien identifiant national du compte. Vous ne les saisissez presque plus séparément, parce que l’IBAN les reprend tous les quatre.
Comment lire un IBAN français
IBAN signifie International Bank Account Number. Il compte 34 caractères au maximum selon les pays. Pour un compte tenu en France, il en a toujours 27 et commence par FR.
Prenons un IBAN fictif : FR76 3000 6000 0112 3456 7890 189.
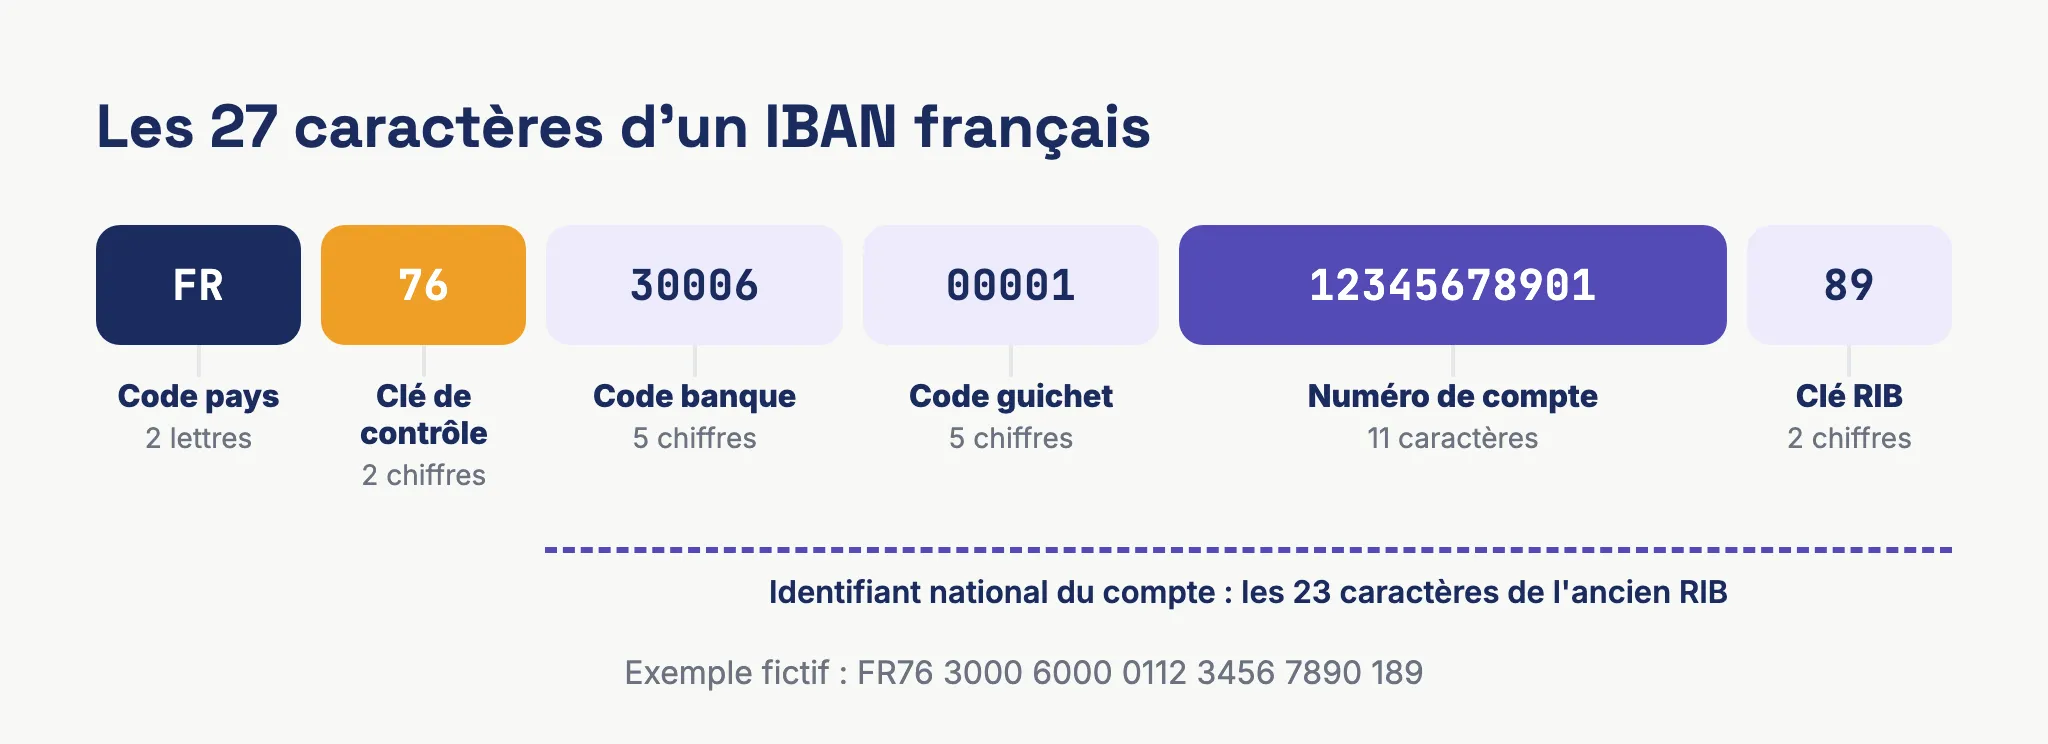
Les deux lettres FR indiquent le pays où le compte est tenu. Les deux chiffres suivants, ici 76, sont une clé de contrôle. Viennent ensuite les 23 caractères de l’identifiant national, dans l’ordre du RIB : code banque 30006, code guichet 00001, numéro de compte 12345678901 et clé RIB 89.
L’écriture par blocs de quatre caractères facilite simplement la lecture.
Le BIC, l’identifiant de la banque
Le BIC (Bank Identifier Code), aussi appelé code SWIFT, identifie l’établissement qui tient votre compte. Il se lit en trois ou quatre parties. Dans un BIC fictif comme ABCDFRPP, les quatre premiers caractères désignent la banque, FR le pays et PP la localisation. Un BIC de 11 caractères ajoute trois caractères qui désignent une succursale.
Le BIC est nécessaire pour les opérations avec un compte situé hors de la zone SEPA, l’espace unique de paiement en euros. Il peut aussi vous être demandé sur un mandat de prélèvement.
RIB, IBAN, BIC : quelle différence ?
Les trois termes sont souvent employés l’un pour l’autre, alors qu’ils ne désignent pas la même chose.
| RIB | IBAN | BIC | |
|---|---|---|---|
| Nature | Un document | Un numéro | Un code |
| Ce qu’il identifie | Le compte, son titulaire et sa banque | Le compte | La banque |
| Longueur | Une page ou un encart | 27 caractères en France | 8 ou 11 caractères |
| Où le trouver | Espace client, agence, chéquier | Sur le RIB | Sur le RIB |
Quand un client ou un service en ligne vous demande « votre RIB », il a surtout besoin de l’IBAN. Le document complet reste utile parce qu’il affiche aussi le nom exact du titulaire, que votre interlocuteur devra saisir avec l’IBAN.
Où trouver son relevé d’identité bancaire
La Banque de France recense cinq façons de l’obtenir :
- à l’ouverture du compte, la banque en remet généralement un ou plusieurs exemplaires ;
- dans l’espace client en ligne ou l’application mobile, où il se consulte et se télécharge ;
- au guichet de votre agence, sur simple demande ;
- sur certains distributeurs ou automates de votre banque, en insérant votre carte ;
- dans votre chéquier, qui en contient souvent un ou plusieurs.
Pour une activité en ligne, le PDF téléchargé depuis l’espace client est le plus pratique. Rangez-le avec vos documents d’entreprise : vous le fournirez à chaque ouverture de compte sur une plateforme de vente ou de paiement.
À quoi sert un RIB : virements et prélèvements
Pour recevoir un virement, vous transmettez votre RIB au payeur. Il saisit votre nom et votre IBAN dans son espace bancaire, puis valide l’opération.
Pour un prélèvement, la démarche passe par un mandat de prélèvement SEPA que le débiteur remplit et signe. Ce mandat mentionne l’IBAN et le BIC du compte à débiter, et le débiteur y joint son RIB. Le créancier attribue à chaque mandat une référence unique de mandat (RUM). Si vous encaissez des abonnements par prélèvement, un mandat resté 36 mois sans aucun ordre de prélèvement ne peut plus être utilisé : il faut en faire signer un nouveau.
Donner son RIB est-il risqué ?
La Banque de France répond que communiquer son RIB n’est pas risqué en soi. Un créancier ne peut prélever votre compte que si vous avez signé un mandat. Si un prélèvement passe sans votre accord, vous avez 13 mois après la date du débit pour le contester auprès de votre banque. Pour un prélèvement que vous aviez autorisé, le délai de contestation est de 8 semaines, et la banque rembourse dans les 10 jours ouvrables qui suivent votre demande.
Le RIB reste un document qui porte votre nom et vos coordonnées bancaires. La Banque de France recommande de bien identifier la personne à qui vous l’envoyez, car un escroc pourrait s’en servir pour usurper votre identité.
L’arnaque au faux RIB
Une entreprise s’expose aussi par les RIB qu’elle reçoit. Dans l’arnaque au faux RIB, un escroc intercepte l’email d’un de vos fournisseurs et remplace le RIB joint à la facture par le sien. Le message insiste souvent sur l’urgence du paiement. Vous payez, et le fournisseur vous relance quelques jours plus tard parce qu’il n’a rien reçu.
Avant de payer une facture dont le RIB a changé ou vous arrive pour la première fois, la Banque de France conseille de rappeler votre interlocuteur au numéro que vous utilisiez déjà avant de recevoir l’email. Elle recommande aussi de regarder le document de près : une typographie qui varie d’une ligne à l’autre ou un BIC qui ne correspond pas à la banque dont le logo est affiché doivent vous alerter.
Si le virement est déjà parti, prévenez votre banque sans attendre et demandez un rappel du virement au motif « fraude », puis déposez plainte. Une banque n’est pas tenue de rembourser un virement exécuté vers l’IBAN que vous lui avez fourni, même si elle doit s’efforcer de récupérer les fonds. Notre article sur les risques du virement instantané détaille les précautions à prendre quand les fonds sont disponibles immédiatement chez le bénéficiaire.
La vérification du bénéficiaire
Depuis le 9 octobre 2025, les banques de la zone euro vérifient que le nom saisi par le payeur correspond à l’IBAN du compte destinataire, pour les virements classiques comme pour les virements instantanés. Ce contrôle gratuit, appelé vérification du bénéficiaire ou VoP, découle du règlement européen 2024/886.
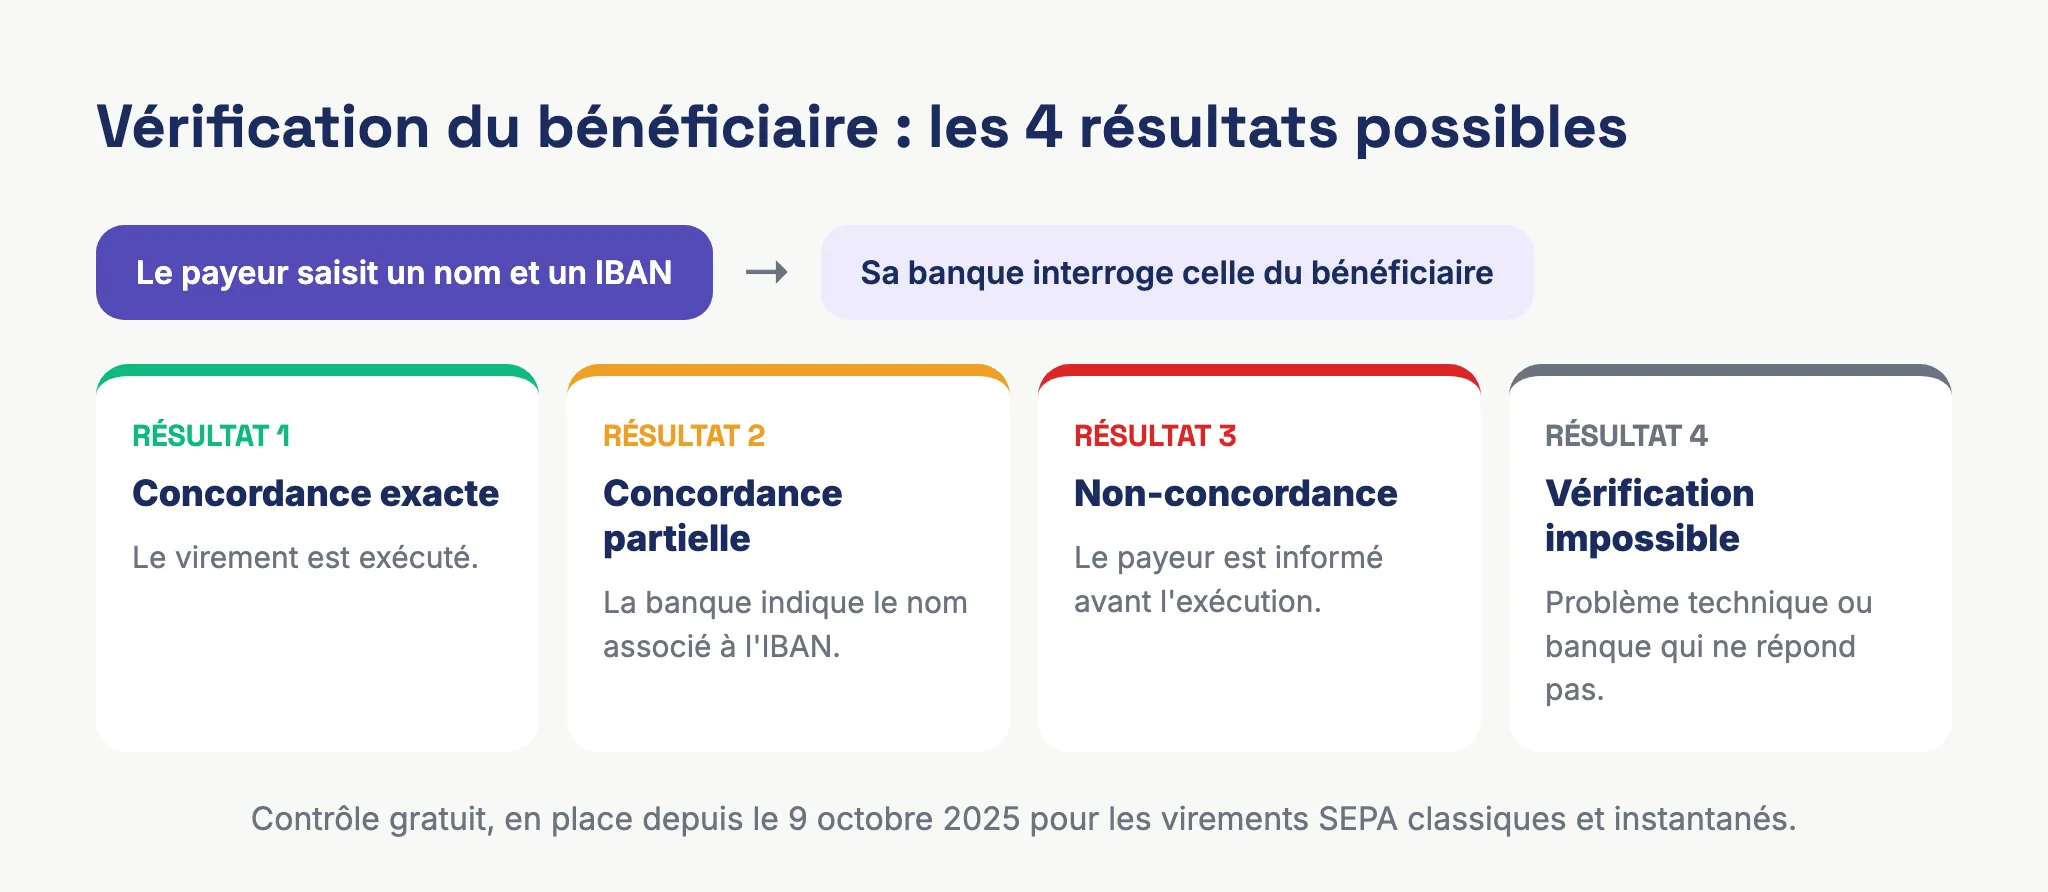
La banque du payeur lui affiche l’un des quatre résultats suivants avant d’exécuter le virement :
- concordance exacte entre le nom et l’IBAN, et le virement est exécuté ;
- concordance partielle, auquel cas la banque indique le nom associé à l’IBAN ;
- non-concordance, signalée avant l’exécution ;
- vérification impossible, par exemple pour un problème technique.
Dans les trois derniers cas, le payeur reste libre de confirmer ou d’annuler.
Le RIB quand vous vendez en ligne
Pour une boutique en ligne, le RIB intervient à trois endroits.
Les versements de vos plateformes
Une marketplace ou un prestataire de paiement encaisse vos ventes puis vous les reverse sur votre compte bancaire. À l’inscription, vous renseignez donc un IBAN et le nom du titulaire. Saisissez ce nom tel qu’il figure sur votre RIB, sans abréviation personnelle. Service-Public donne le même conseil pour tout virement en ligne depuis la vérification du bénéficiaire : utiliser des noms complets et exacts. La dénomination qui apparaît sur le RIB correspond à l’intitulé du compte, auquel nous avons consacré un article.
Si votre compte professionnel est tenu dans un autre pays de la zone SEPA ou par un établissement de paiement, vos partenaires français ne peuvent pas le refuser pour cette raison. Le règlement européen n° 260/2012 (article 9) interdit à celui qui paie par virement, ou qui encaisse par virement ou prélèvement, d’imposer le pays où le compte doit être situé. La Banque de France précise que cette discrimination à l’IBAN est passible de sanctions et qu’elle se signale à la DGCCRF sur signal.conso.gouv.fr.
Le compte dédié du micro-entrepreneur
Le RIB que vous transmettez à vos clients et à vos plateformes doit être celui du bon compte. Un micro-entrepreneur n’est pas obligé d’ouvrir un compte bancaire professionnel. Il doit en revanche disposer d’un compte dédié à son activité, séparé de ses comptes personnels, dès que son chiffre d’affaires annuel dépasse 10 000 € pendant deux années consécutives. Entreprendre.Service-Public indique aussi que ce compte dédié est obligatoire pour une activité commerciale, que le seuil soit dépassé ou non. Service-Public range la vente de marchandises parmi les activités commerciales, ce qui concerne la plupart des boutiques en ligne.
Ce compte dédié peut être un compte professionnel ou un simple compte courant distinct. Il doit porter la mention « entrepreneur individuel » ou « EI », ce qui complique parfois l’ouverture d’un compte courant ordinaire. Notre guide du compte pro en ligne pour auto-entrepreneur compare les options.
L’IBAN sur vos factures
Si vos clients professionnels vous paient par virement, indiquez votre IBAN et votre BIC sur la facture, à côté des conditions de règlement. La fiche d’Entreprendre.Service-Public sur les mentions obligatoires d’une facture ne cite pas les coordonnées bancaires, mais sans elles votre client devra vous les demander avant de payer. Vous trouverez la liste complète dans notre article sur les mentions obligatoires d’une facture.
Chaque virement reçu sur le compte doit ensuite être rattaché à une vente ou à un versement de plateforme. C’est le travail du rapprochement bancaire, bien plus simple à tenir quand toutes vos recettes arrivent sur un seul compte dédié.
Questions fréquentes sur le relevé d’identité bancaire
Quelle est la différence entre un RIB et un IBAN ?
Le RIB est le document remis par votre banque. L’IBAN est l’un des numéros imprimés dessus, celui qui identifie votre compte pour les virements et les prélèvements. Fournir son RIB revient donc à fournir son IBAN, accompagné du nom du titulaire et du BIC.
Peut-on me prélever avec mon seul RIB ?
Un prélèvement suppose un mandat de prélèvement SEPA signé par le titulaire du compte. Si un prélèvement apparaît sans mandat de votre part, vous pouvez le contester auprès de votre banque pendant 13 mois après la date du débit.
Un client peut-il refuser mon IBAN étranger ?
Non, dès lors que votre compte est situé dans la zone SEPA. Un professionnel qui accepte les virements ou utilise le prélèvement ne peut pas exiger un IBAN français. La règle vaut aussi pour les IBAN émis par les établissements de paiement ou de monnaie électronique. Un refus se signale sur signal.conso.gouv.fr.
Que faire si j’ai donné un IBAN erroné ?
Prévenez votre banque dès que vous constatez l’erreur. Quand un virement est mal exécuté à cause d’un IBAN inexact que vous avez fourni, la banque n’est pas tenue de vous rembourser. Elle doit néanmoins s’efforcer de récupérer les fonds et, à défaut, peut vous transmettre à votre demande les informations utiles à un recours en justice.
Le BIC est-il toujours nécessaire pour un virement ?
L’IBAN est nécessaire pour toutes les opérations SEPA, et c’est lui que la banque rapproche du nom du bénéficiaire avant un virement. Le BIC sert aux opérations avec un compte situé hors de la zone SEPA, et un mandat de prélèvement peut encore le demander.
Un auto-entrepreneur doit-il avoir un RIB professionnel ?
Il lui faut le RIB d’un compte dédié à son activité s’il exerce une activité commerciale ou si son chiffre d’affaires dépasse 10 000 € deux années de suite. Un compte courant séparé de ses comptes personnels suffit, à condition de porter la mention « EI ».
Suivre ce qui arrive sur votre compte
Une fois votre IBAN renseigné sur vos plateformes, les versements s’enchaînent et il faut pouvoir dire à quelles ventes ils correspondent. Bizyness récupère vos commandes depuis Shopify, WooCommerce, Amazon, Stripe ou PayPal, génère les factures et importe automatiquement les transactions de votre banque grâce à la synchronisation bancaire. L’essai est gratuit pendant 14 jours, sans carte bancaire, sur bizyness.fr.
Sources : Banque de France, « RIB, IBAN et BIC : les petits noms de vos coordonnées bancaires » ; Service-Public, fiches « Prélèvement bancaire » et « Virement bancaire », actualité sur la vérification du bénéficiaire ; Entreprendre.Service-Public, fiches « Compte bancaire du micro-entrepreneur » et « Mentions obligatoires d’une facture » ; règlement (UE) n° 260/2012. Pages consultées le 6 octobre 2026.
