

 English
BIC ou BNC : comprendre son régime en micro-entreprise
BIC ou BNC : comment savoir dans quelle catégorie tombe votre activité, ce que cela change en micro-entreprise (seuils 2026, abattements, versement libératoire, cotisations) et comment traiter une activité mixte de vendeur en ligne.
Au moment de créer votre micro-entreprise, le formulaire vous demande la nature de votre activité, et votre réponse range vos revenus dans une catégorie fiscale : BIC ou BNC. Cette catégorie fixe le plafond de chiffre d’affaires, l’abattement appliqué pour calculer votre impôt, le taux du versement libératoire et celui de vos cotisations sociales. Sur 40 000 € de chiffre d’affaires, l’écart de bénéfice imposable entre une activité de vente et une activité libérale dépasse 14 000 €. Voici comment savoir où vous vous situez, avec les chiffres de 2026 et les cas fréquents chez les vendeurs en ligne.
BIC et BNC, deux catégories de l’impôt sur le revenu
L’impôt sur le revenu classe les bénéfices des entrepreneurs individuels en plusieurs catégories. Deux concernent la plupart des micro-entrepreneurs.
Les bénéfices industriels et commerciaux (BIC) sont définis à l’article 34 du code général des impôts : ce sont les bénéfices tirés d’une profession commerciale, industrielle ou artisanale. Le BOFiP cite parmi les actes de commerce tout achat de biens meubles pour les revendre, soit en l’état, soit après les avoir travaillés. Une boutique en ligne qui achète du stock pour le revendre relève donc des BIC, comme l’artisan qui fabrique et vend ses produits.
Les bénéfices non commerciaux (BNC) relèvent de l’article 92 du même code. Ils couvrent les professions libérales, les charges et offices dont les titulaires ne sont pas commerçants, et plus largement les profits qui n’entrent dans aucune autre catégorie de revenus. L’administration définit la profession libérale comme une activité où le travail intellectuel joue le principal rôle et qui consiste en la pratique personnelle d’une science ou d’un art. Le BOFiP cite par exemple l’architecte, l’ingénieur-conseil, le professeur libre, l’expert-comptable ou l’artiste peintre, sculpteur ou compositeur.
Pour un même métier, la catégorie peut dépendre de la façon dont vous l’exercez. Le BOFiP prend l’exemple des photographes : en principe, un photographe indépendant exerce une activité commerciale (BIC). Ses revenus passent en BNC lorsque son activité consiste principalement dans la pratique personnelle d’un art, et les droits d’auteur perçus sur ses œuvres sont par nature des BNC.
Comment classer votre activité
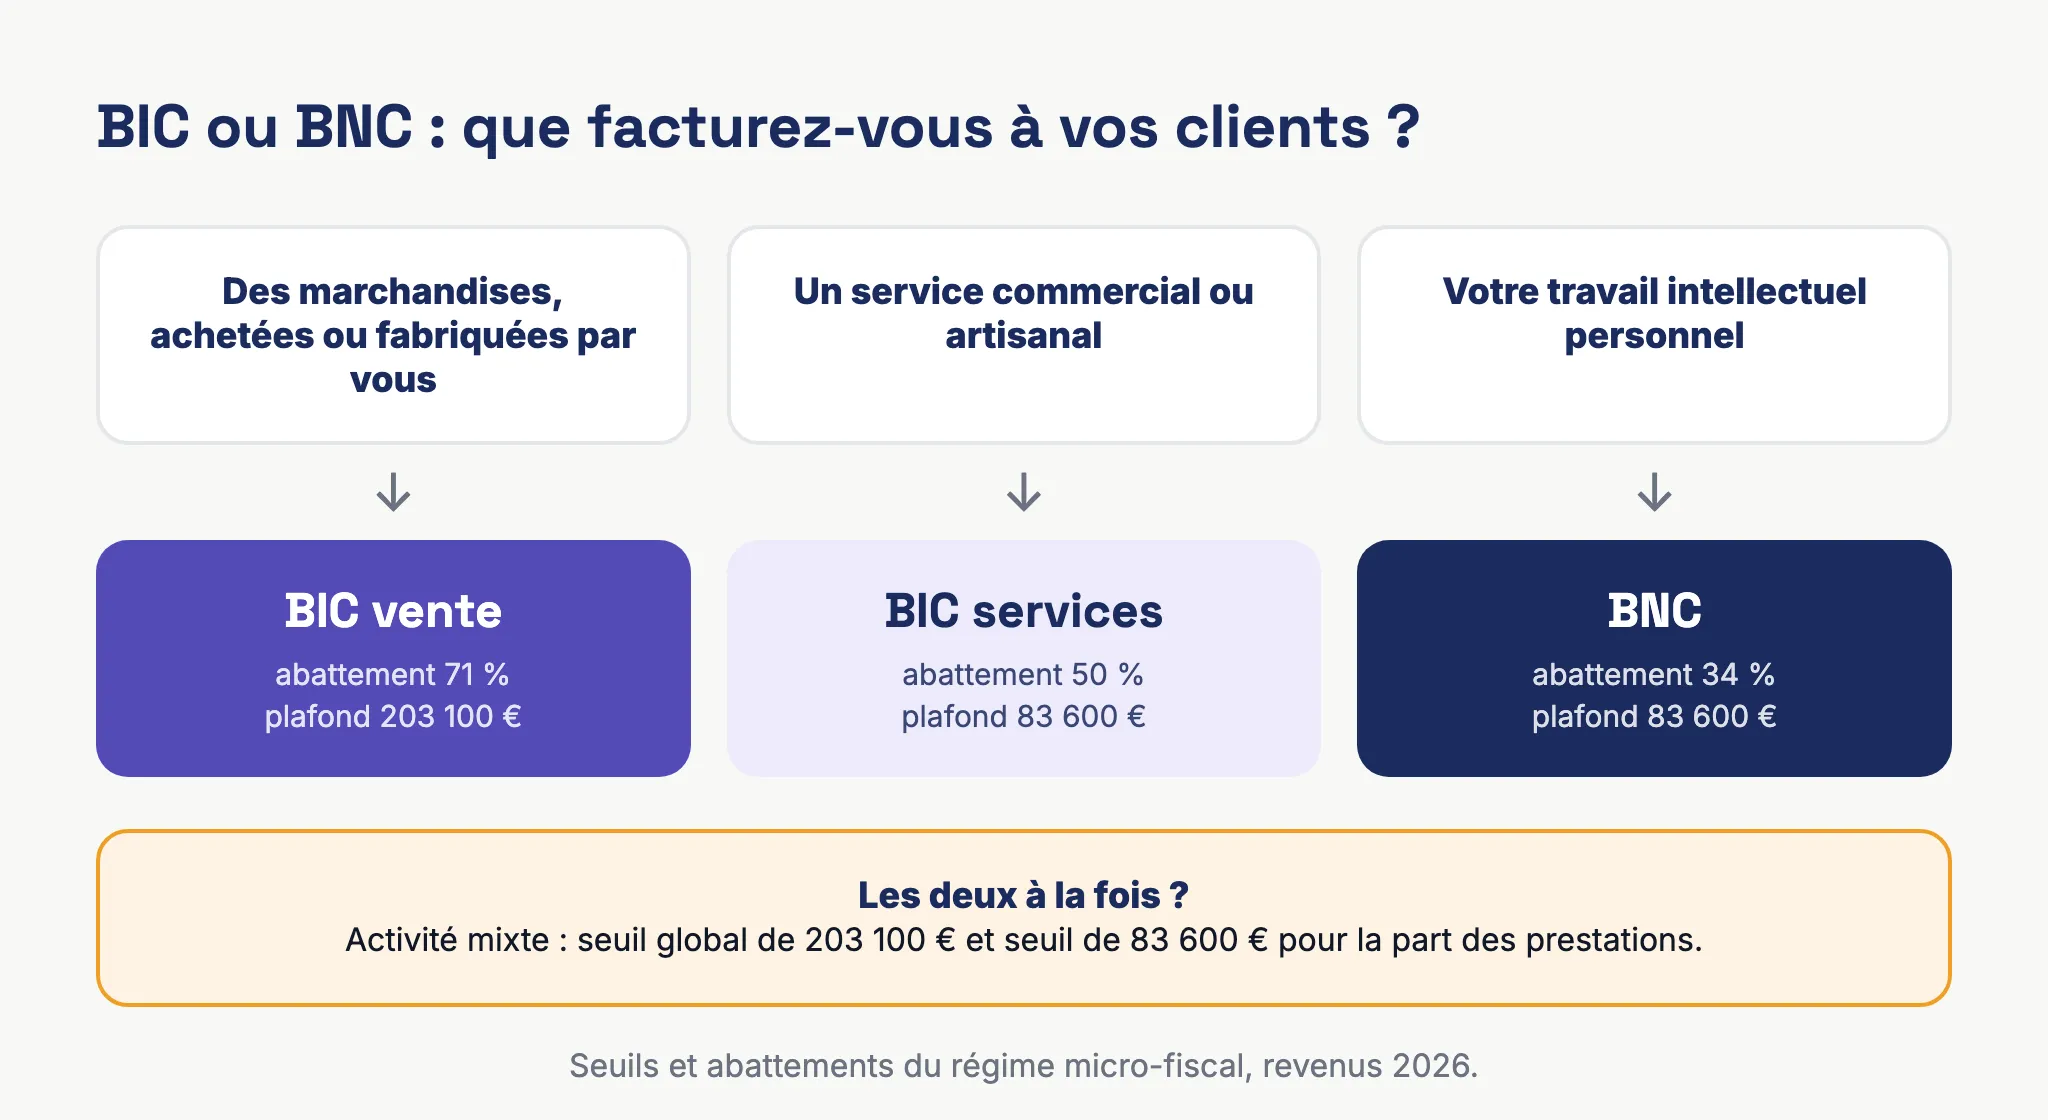
Dans la plupart des cas, la réponse tient à ce que vous facturez à vos clients.
- Si vous vendez des marchandises, achetées pour être revendues ou fabriquées par vous, vos revenus sont des BIC, dans la sous-catégorie vente.
- Si vous vendez un service commercial ou artisanal, comme une réparation, des travaux ou la personnalisation d’objets, vos revenus sont des BIC, dans la sous-catégorie prestations de services.
- Si vous vendez surtout votre travail intellectuel personnel, vos revenus sont en principe des BNC.
Décrivez votre activité avec précision lors de l’immatriculation : les taux appliqués ensuite par l’Urssaf et par l’administration fiscale en découlent.
Ce que la catégorie change en micro-entreprise
En micro-entreprise, vous ne déduisez pas vos charges réelles. L’administration applique un abattement forfaitaire sur votre chiffre d’affaires, et son taux dépend de la catégorie. Le plafond de chiffre d’affaires, le taux du versement libératoire et celui des cotisations sociales en dépendent aussi.
| Revenus 2026 | BIC vente de marchandises | BIC prestations de services | BNC (activité libérale) |
|---|---|---|---|
| Plafond de chiffre d’affaires HT (N-1 ou N-2) | 203 100 € | 83 600 € | 83 600 € |
| Abattement forfaitaire | 71 % | 50 % | 34 % |
| Versement libératoire (si option) | 1 % | 1,7 % | 2,2 % |
| Cotisations sociales | 12,3 % | 21,2 % | 25,6 % (libéral non réglementé) ou 23,2 % (Cipav) |
L’abattement ne peut pas être inférieur à 305 €. Le régime micro-fiscal ne cesse de s’appliquer que si le seuil est dépassé deux années de suite, en N-1 et en N-2. L’année de création, le seuil est calculé au prorata du nombre de jours d’activité. Pour le détail des plafonds et des conséquences d’un dépassement, consultez notre guide du seuil micro-BIC.
La franchise en base de TVA a ses propres seuils, plus bas que ceux du régime micro-fiscal (85 000 € pour la vente et 37 500 € pour les services en 2026) : vous pouvez rester micro-entrepreneur tout en devenant redevable de la TVA. Notre article sur le seuil de TVA de l’auto-entrepreneur les détaille.
Exemple chiffré sur 40 000 € de chiffre d’affaires
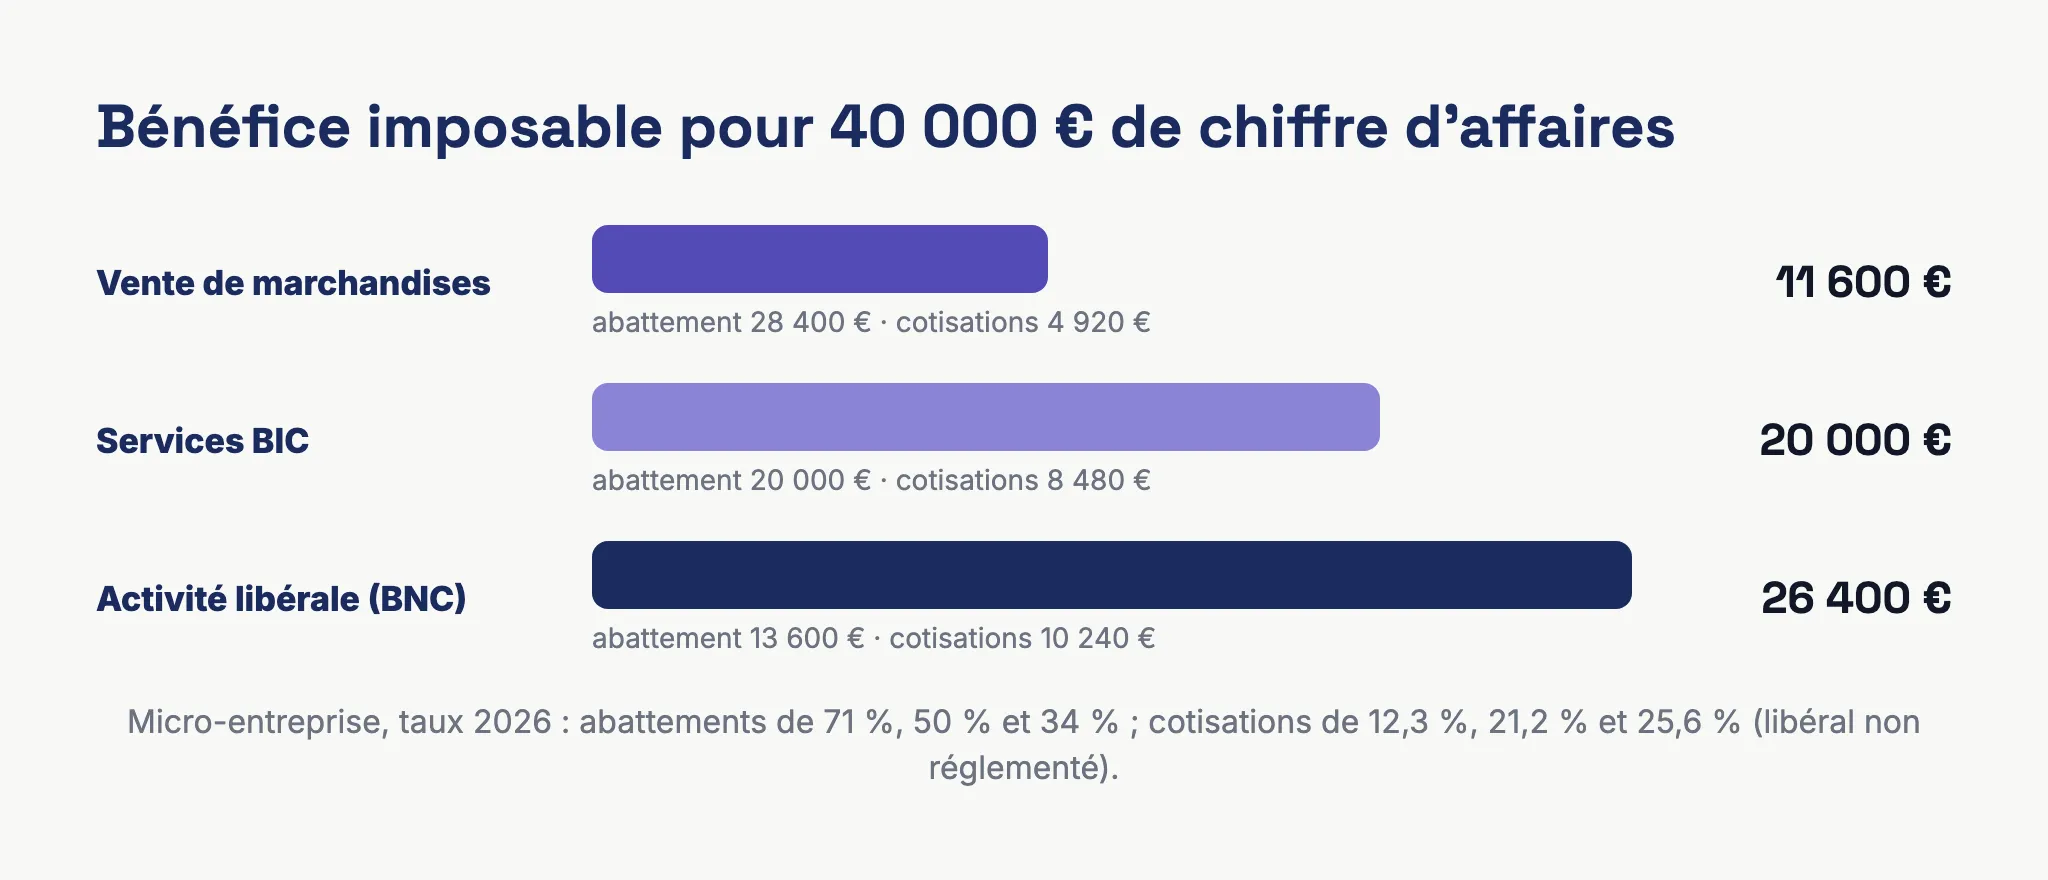
Prenons trois micro-entrepreneurs qui encaissent chacun 40 000 € HT en 2026.
| Vente de marchandises | Services BIC | Activité libérale (BNC) | |
|---|---|---|---|
| Abattement | 28 400 € (71 %) | 20 000 € (50 %) | 13 600 € (34 %) |
| Bénéfice imposable | 11 600 € | 20 000 € | 26 400 € |
| Cotisations sociales | 4 920 € (12,3 %) | 8 480 € (21,2 %) | 10 240 € (25,6 %) |
Le bénéfice imposable s’ajoute aux autres revenus du foyer et suit le barème progressif, sauf option pour le versement libératoire. L’abattement forfaitaire tient compte des charges à votre place, sans regarder vos achats réels. Si vos marges sont faibles, comparez-le à vos charges réelles avant de rester au régime micro : notre article sur la comptabilité e-commerce montre comment les suivre.
Le vendeur en ligne et l’activité mixte
Beaucoup de vendeurs en ligne cumulent deux activités sans y penser. Une créatrice vend ses bijoux sur sa boutique et facture aussi des ateliers, ou un vendeur de vélos reconditionnés propose la réparation en plus de la vente. L’administration parle alors d’activité mixte.
En micro-entreprise, une activité mixte reste au régime micro-fiscal si deux seuils sont respectés en N-1 et N-2 :
- un seuil global de 203 100 € pour l’ensemble du chiffre d’affaires ;
- un seuil de 83 600 € pour la part des prestations de services, qu’elles relèvent des BIC ou des BNC.
Chaque abattement s’applique à la part du chiffre d’affaires qui lui correspond, et l’abattement minimum passe alors à 610 €. Vous devez donc savoir, pour chaque encaissement, quelle part relève de la vente et quelle part relève de la prestation. Le plus simple est de facturer le produit et la prestation sur deux lignes distinctes, pour pouvoir justifier la répartition.
Quand une activité accessoire suit la principale
Le code général des impôts prévoit une règle pour les activités commerciales et non commerciales exercées ensemble (article 155). Une activité non commerciale exercée accessoirement à une profession commerciale est imposée en BIC. Les opérations commerciales accessoires à une activité non commerciale prépondérante sont imposées en BNC : le BOFiP cite les chirurgiens-dentistes ou les masseurs-kinésithérapeutes qui vendent des appareils de prothèse.
Cette règle vise une activité accessoire qui prolonge la principale. Lorsque les deux activités sont réellement distinctes, chacune garde sa propre catégorie. Le BOFiP cite les huissiers et les architectes qui réalisent accessoirement des opérations de gestion. Un consultant qui ouvre en parallèle une boutique sans lien avec son conseil se trouve en principe dans ce cas.
En cas de doute : le rescrit
Certaines activités sont difficiles à classer, comme la photographie de mode, que le BOFiP range en BIC ou en BNC selon les circonstances. Vous pouvez interroger l’administration fiscale avec un rescrit « qualification de la nature des revenus », prévu au 8° de l’article L80 B du livre des procédures fiscales. La demande est adressée au directeur départemental des finances publiques. Sans réponse au bout de 3 mois, le silence de l’administration vaut accord.
La démarche vaut surtout la peine quand la catégorie change fortement vos cotisations. Décrivez précisément ce que vous vendez, à qui et comment.
BIC ou BNC au régime réel
Si vous dépassez les plafonds deux années de suite, ou si vous optez volontairement pour un régime réel, la catégorie fixe aussi la déclaration de résultat. En BIC, le régime réel peut être simplifié ou normal. En BNC, il n’existe que le régime de la déclaration contrôlée. Une option volontaire peut par exemple résulter du dépôt de la déclaration 2031-SD en BIC ou 2035-SD en BNC. Au réel, vous déduisez vos charges réelles au lieu de l’abattement forfaitaire, avec des obligations comptables plus lourdes.
Déclarer vos revenus selon la catégorie
Que vous soyez en BIC ou en BNC, vous déclarez votre chiffre d’affaires chaque mois ou chaque trimestre à l’Urssaf, puis une fois par an sur la déclaration complémentaire 2042 C PRO. Si vous avez opté pour le versement libératoire, le chiffre d’affaires est reporté dans le cadre prévu pour les micro-entrepreneurs ayant choisi ce prélèvement, sans seconde imposition. Notre guide de la déclaration 2042 C PRO indique les cases à remplir, et l’article sur le versement libératoire vous aide à décider si l’option vaut le coup.
L’option pour le versement libératoire suppose que le revenu fiscal de référence de votre foyer en N-2 reste sous un plafond fixé selon votre situation familiale, par exemple 29 579 € pour une personne seule.
Questions fréquentes
Un e-commerçant est-il en BIC ou en BNC ?
Un e-commerçant qui vend des marchandises relève des BIC, dans la sous-catégorie vente, avec un abattement de 71 % et des cotisations de 12,3 % en micro-entreprise. S’il facture aussi des prestations, celles-ci suivent les règles de l’activité mixte.
Peut-on choisir librement entre BIC et BNC ?
Non, la catégorie découle de la nature de l’activité exercée. Le rescrit permet d’obtenir la position de l’administration avant de déclarer.
Un artisan est-il en BIC ?
Oui. L’article 34 du code général des impôts vise les professions commerciales, industrielles et artisanales. L’artisan qui vend ce qu’il fabrique est en BIC vente pour ses produits, et en BIC services pour ses prestations.
Gardez vos ventes et vos prestations séparées
Une activité mixte se déclare d’autant plus simplement que chaque vente est rangée dans la bonne catégorie dès l’émission de la facture. Bizyness récupère automatiquement les commandes de votre boutique, génère les factures et prépare les rapports de chiffre d’affaires dont vous avez besoin pour vos déclarations. Vous pouvez l’essayer gratuitement pendant 14 jours.
Sources officielles
Règles vérifiées sur ces pages le .
- Service Public Entreprendre, Régime fiscal de la micro-entreprise
- BOFiP, BIC - Champ d'application et territorialité - Revenus imposables par nature - Professions commerciales, industrielles et artisanales (BOI-BIC-CHAMP-10-10-20130429)
- BOFiP, BNC - Champ d'application - Activités et revenus imposables - Généralités (BOI-BNC-CHAMP-10-10-20200311)
- BOFiP, BNC - Champ d'application - Professions libérales et revenus des charges et offices (BOI-BNC-CHAMP-10-10-10-20120912)
- BOFiP, BIC - Champ d'application et territorialité - Limites avec les autres catégories de revenus (BOI-BIC-CHAMP-50-20180704)
- BOFiP, BNC - Champ d'application - Exploitations lucratives et sources de profits - Professions ou activités dont la classification fiscale des revenus a donné lieu à des solutions législatives, jurisprudentielles ou administratives (BOI-BNC-CHAMP-10-10-20-40-20230628)
- Service Public Entreprendre, Cotisations sociales d'un micro-entrepreneur : ce qu'il faut savoir
- Service Public, Rescrit Qualification de la nature des revenus
