

 English
2042-C-PRO : remplir la déclaration pas à pas
Quelle case de la 2042-C-PRO remplir, quel montant y inscrire, à quelle date et comment corriger une erreur : le mode d'emploi pour les micro-entrepreneurs, vendeurs en ligne compris.
La 2042-C-PRO est la partie de la déclaration de revenus où un indépendant inscrit ce que son activité lui a rapporté dans l’année. Pour un micro-entrepreneur, elle se résume souvent à un seul montant dans une seule case. Les erreurs viennent du choix de cette case et du chiffre qu’on y met, surtout quand les ventes passent par une boutique en ligne ou une marketplace qui retient ses frais avant de vous payer.
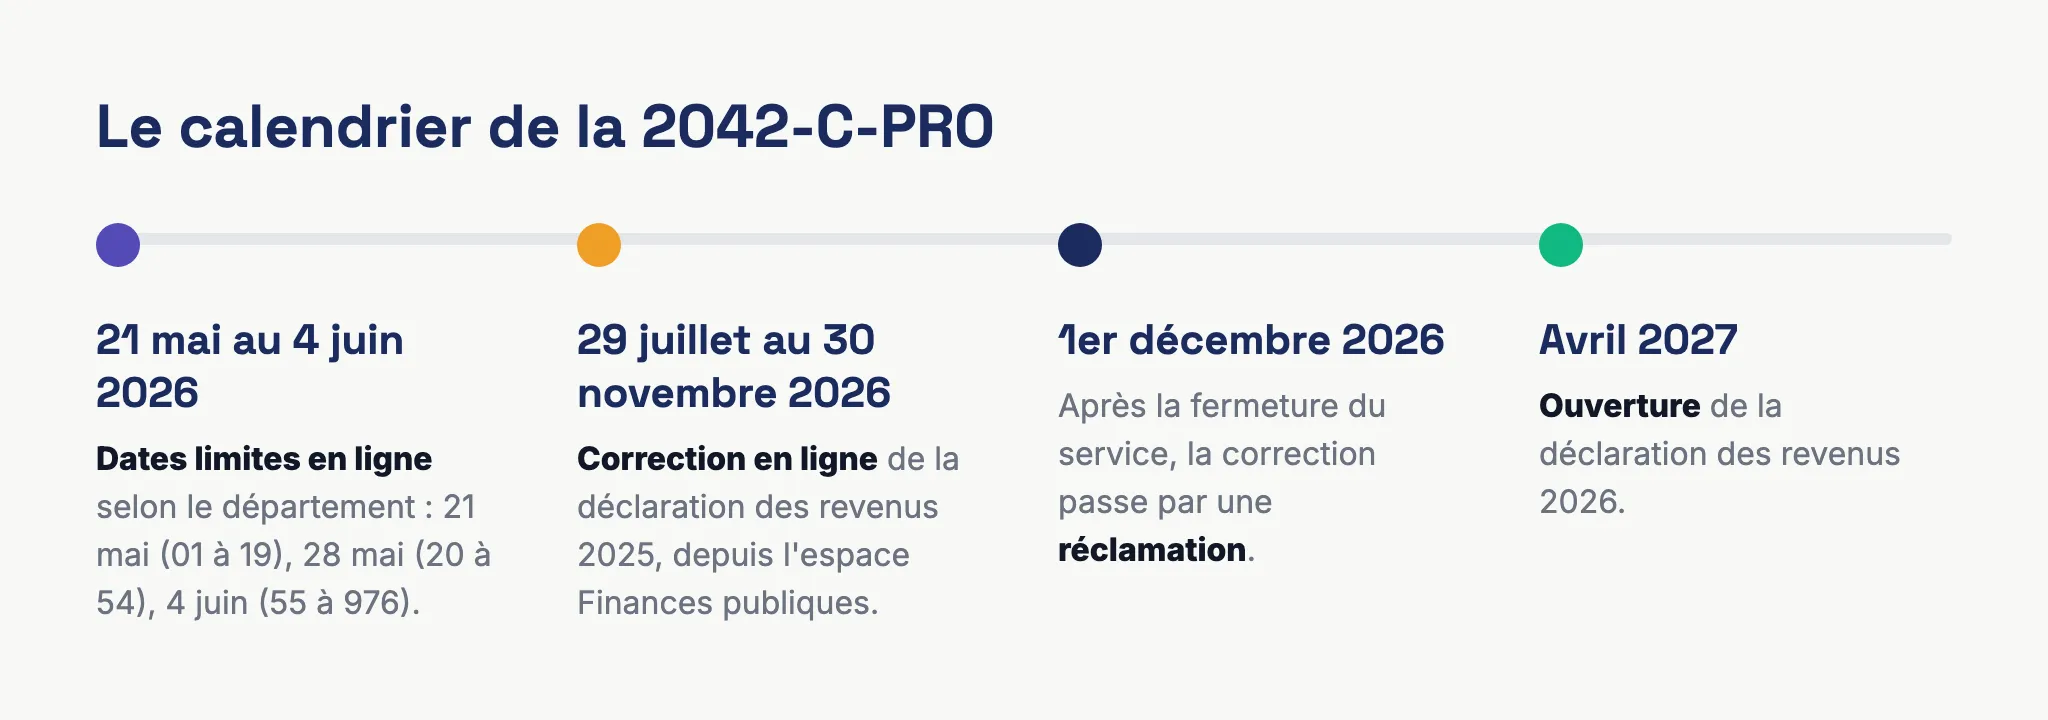
Ce guide suit le formulaire officiel de la campagne 2026 (revenus 2025), le dernier publié. Il vous sert aussi maintenant si vous avez un doute sur ce que vous avez déclaré au printemps : la correction en ligne reste ouverte jusqu’au 30 novembre 2026.
À quoi sert la déclaration 2042-C-PRO
Son nom complet est « déclaration de revenus complémentaire des professions non salariées », Cerfa n° 11222. Elle complète la déclaration de revenus principale, la 2042, et regroupe les revenus d’activité indépendante de tout le foyer fiscal : bénéfices industriels et commerciaux (BIC), bénéfices non commerciaux (BNC) et bénéfices agricoles (BA). La plupart des rubriques comportent une colonne pour le déclarant 1, une pour le déclarant 2 et une pour les personnes à charge.
En micro-entreprise, vous êtes dispensé de déclaration de résultat. Vous portez directement votre chiffre d’affaires dans la 2042-C-PRO et l’administration calcule elle-même votre revenu imposable. Ce revenu s’ajoute ensuite aux autres revenus du foyer (salaires, pensions, revenus fonciers) pour être soumis au barème progressif de l’impôt.
Elle ne remplace pas la déclaration de chiffre d’affaires que vous faites chaque mois ou chaque trimestre à l’Urssaf. Les deux coexistent : l’Urssaf calcule vos cotisations sociales au fil de l’année, les impôts établissent votre impôt sur le revenu une fois par an. Si vous voulez revoir la première, notre guide de la déclaration Urssaf de l’auto-entrepreneur la détaille.
Qui doit la remplir
Toute personne qui a exercé une activité non salariée en entreprise individuelle pendant l’année, quel que soit son régime :
- les micro-entrepreneurs au régime micro-BIC ou micro-BNC, qui y inscrivent leur chiffre d’affaires ;
- les micro-entrepreneurs qui ont opté pour le versement libératoire de l’impôt, dans un cadre qui leur est réservé en première page ;
- les entrepreneurs au régime réel, qui y reportent le résultat de leur déclaration professionnelle.
Avec le versement libératoire, vous avez déjà payé votre impôt en même temps que vos cotisations, mais vous devez quand même déclarer votre chiffre d’affaires dans la 2042-C-PRO. Selon Service Public, cette seconde déclaration n’entraîne pas de seconde imposition : elle sert à connaître l’ensemble des revenus du foyer et à calculer le revenu fiscal de référence.
Avec un chiffre d’affaires égal à zéro, la déclaration de revenus reste obligatoire. Vous n’avez ni impôt ni cotisations à payer sur l’activité, et vous inscrivez « néant » dans la case du chiffre d’affaires.
Quand la déposer
La 2042-C-PRO suit le calendrier de la déclaration de revenus. Pour la campagne 2026, les dates limites en ligne dépendaient du département de résidence au 1er janvier 2026 :
- départements 01 à 19 et résidents à l’étranger : 21 mai 2026 ;
- départements 20 à 54 : 28 mai 2026 ;
- départements 55 à 976 : 4 juin 2026.
La déclaration papier devait être déposée au plus tard le 19 mai 2026. La prochaine campagne, celle des revenus 2026, débutera en avril 2027 d’après Service Public. Ses dates limites ne sont pas encore publiées.
Quelle case remplir selon votre situation
Deux questions suffisent pour trouver la bonne case : avez-vous opté pour le versement libératoire, et que vendez-vous ?
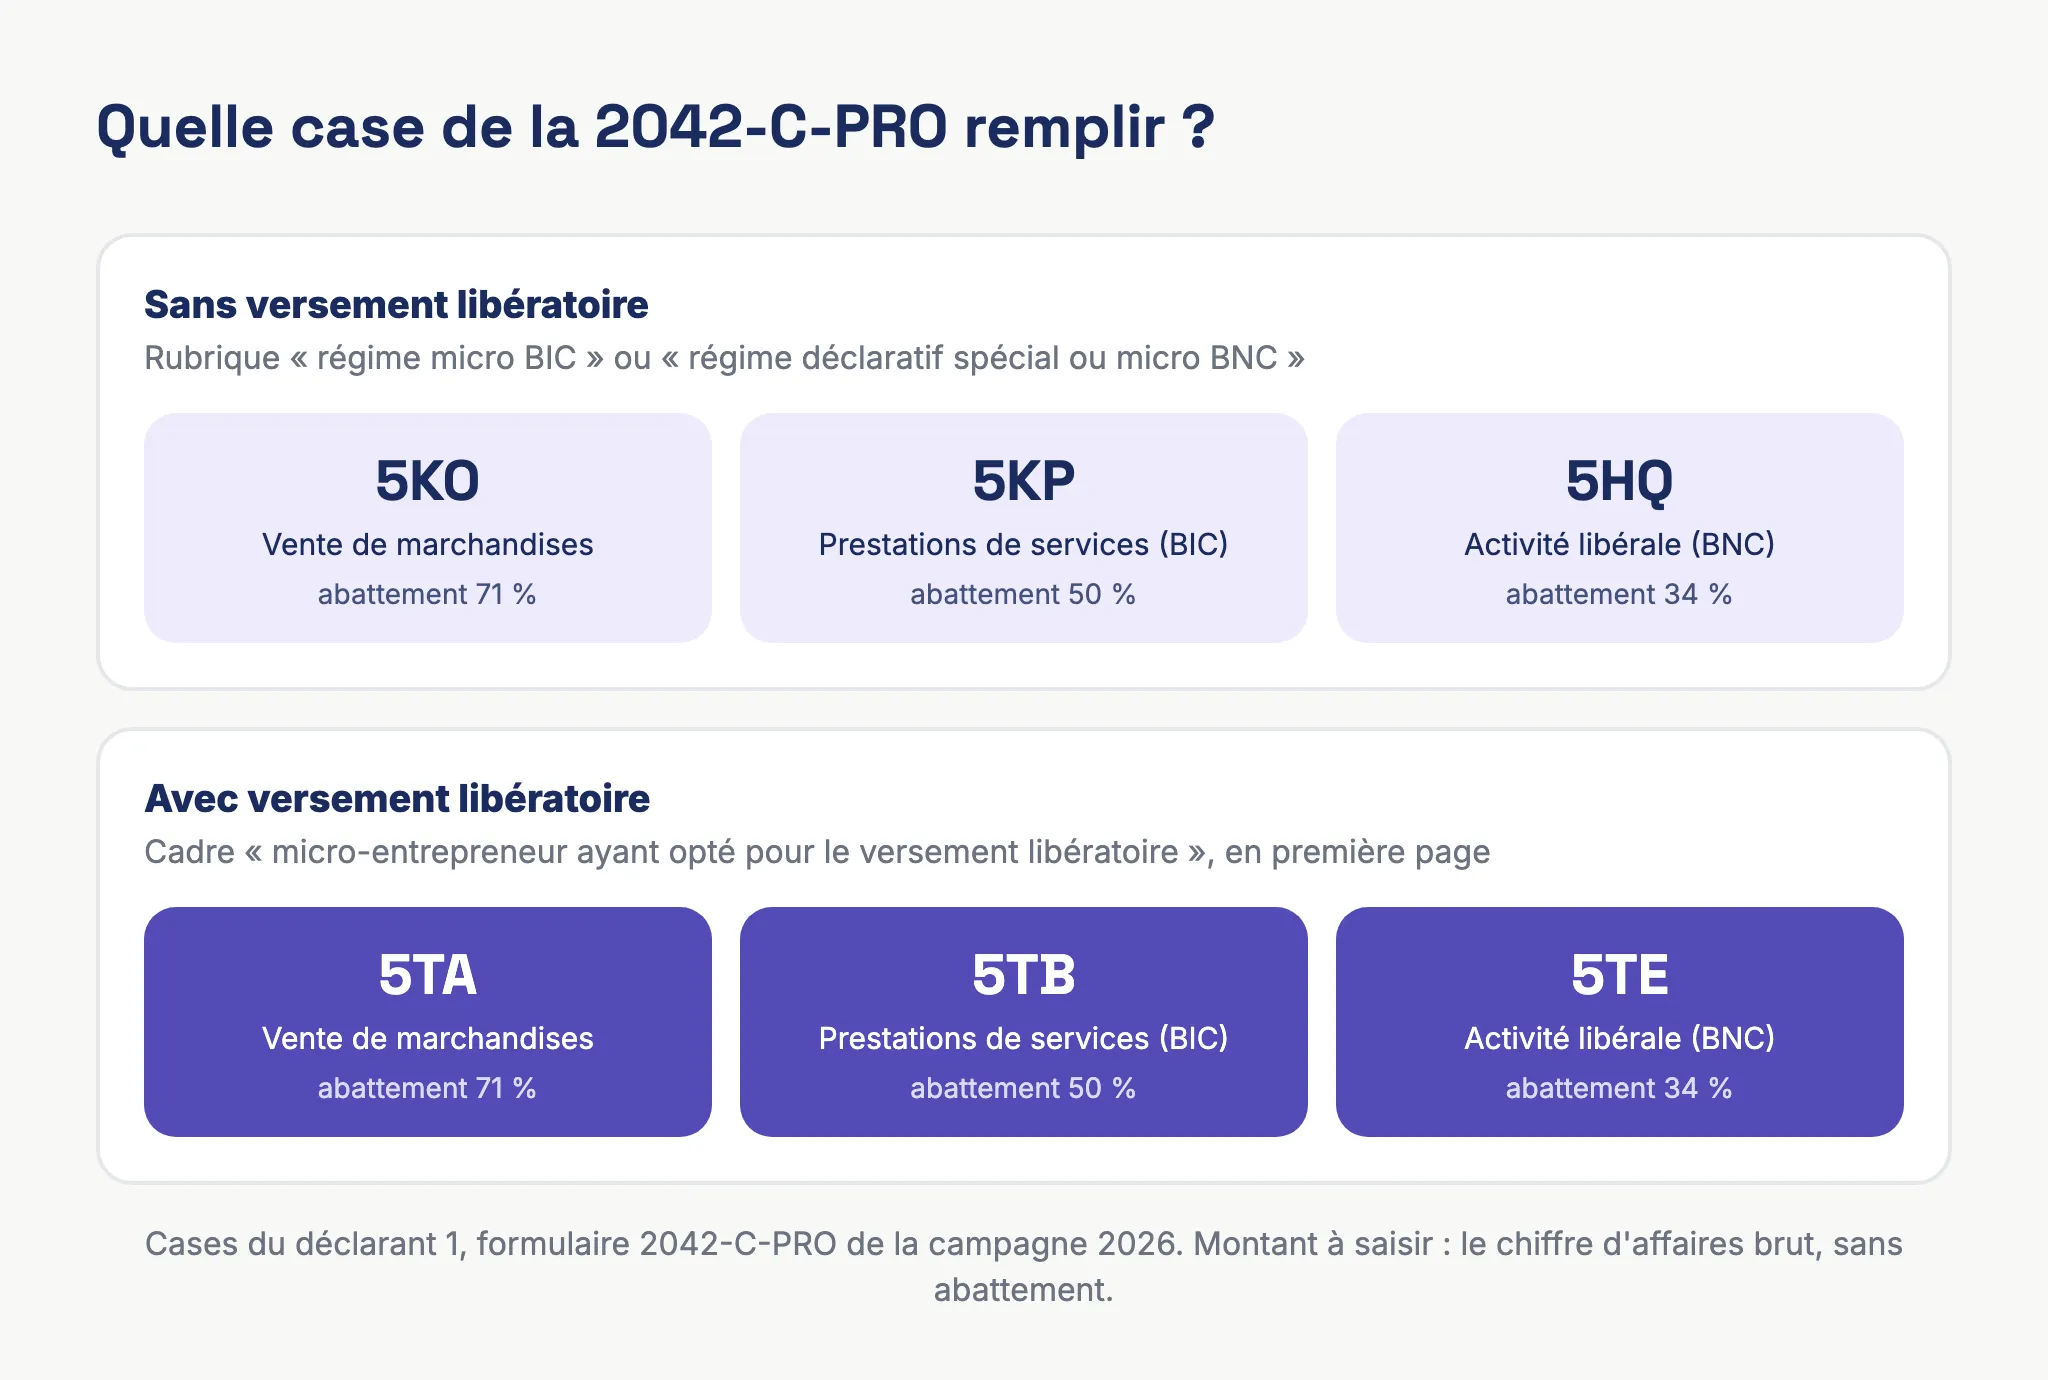
| Votre activité | Sans versement libératoire | Avec versement libératoire | Abattement appliqué |
|---|---|---|---|
| Vente de marchandises (BIC) | 5KO | 5TA | 71 % |
| Prestations de services commerciales ou artisanales (BIC) | 5KP | 5TB | 50 % |
| Activité libérale (BNC) | 5HQ | 5TE | 34 % |
Ces codes sont ceux de la colonne « déclarant 1 ». Si l’activité est celle de votre conjoint, utilisez la colonne « déclarant 2 » : 5LO, 5LP et 5IQ sans versement libératoire, 5UA, 5UB et 5UE avec.
Sans versement libératoire
Vous relevez du régime micro classique. Dans la déclaration en ligne, impots.gouv.fr indique de cocher à l’étape 3 la rubrique « revenus industriels et commerciaux professionnels » pour accéder aux cases 5KO et 5KP, ou « revenus non commerciaux professionnels » pour la case 5HQ. Le formulaire précise sous ces cases : « chiffre d’affaires brut sans déduire aucun abattement ». L’administration applique l’abattement elle-même.
Avec versement libératoire
Vos cases se trouvent dans le cadre « Micro-entrepreneur (auto-entrepreneur) ayant opté pour le versement libératoire de l’impôt sur le revenu », en première page du formulaire. Vous y reportez le total du chiffre d’affaires de l’année : 5TA pour les ventes, 5TB pour les prestations de services, 5TE pour les recettes non commerciales.
L’impôt correspondant a déjà été payé à l’Urssaf, au taux de 1 % pour la vente de marchandises, 1,7 % pour les prestations de services commerciales et 2,2 % pour les activités libérales. Le chiffre d’affaires déclaré, après abattement, est tout de même retenu pour calculer votre revenu fiscal de référence et le taux appliqué aux autres revenus du foyer.
Le versement libératoire est soumis à un plafond de revenus. Pour les revenus 2025, la notice indique que le revenu fiscal de référence de 2023 ne devait pas dépasser 28 797 € par part de quotient familial. Pour une option en 2026, impots.gouv.fr retient 29 315 € pour une personne seule, sur la base du revenu fiscal de référence de 2024. Si vous hésitez encore entre les deux modes d’imposition, nous avons comparé les avantages et les inconvénients du versement libératoire.
Activité non professionnelle
Le formulaire distingue les revenus professionnels des revenus non professionnels. Selon la notice, une activité commerciale est non professionnelle quand aucun membre du foyer n’y participe de façon personnelle, continue et directe. Ses recettes se déclarent alors en 5NO (ventes) ou 5NP (prestations). Un vendeur en ligne qui gère lui-même sa boutique exerce à titre professionnel et utilise les cases 5KO ou 5KP.
Quel montant déclarer
Le montant attendu est votre chiffre d’affaires de l’année civile, brut et hors taxes. L’Urssaf en donne la définition la plus détaillée pour les déclarations périodiques, et le formulaire fiscal demande lui aussi un chiffre d’affaires brut.
L’Urssaf retient le chiffre d’affaires encaissé : une vente réalisée mais pas encore payée ne se déclare pas.
Il s’entend hors TVA. Si vous êtes redevable de la TVA, la taxe payée par vos clients n’entre pas dans le montant. En franchise en base, vous ne facturez pas de TVA et la question ne se pose pas.
Aucune charge ne se déduit. L’abattement forfaitaire de 71 %, 50 % ou 34 % est censé couvrir tous vos frais. L’Urssaf cite parmi les dépenses non déductibles les commissions facturées par les plateformes ainsi que les frais d’emballage, d’expédition et de livraison.
Les pièges quand on vend en ligne
Une marketplace ou un prestataire de paiement vous verse le produit de vos ventes après avoir retenu ses frais. Le montant à déclarer est celui que vos clients ont payé. Si vous reprenez les virements reçus sur votre compte bancaire, vous sous-déclarez votre chiffre d’affaires.
Les frais de port facturés au client font partie du chiffre d’affaires. L’Urssaf inclut dans le montant à déclarer les frais engagés lorsqu’ils sont facturés avec la vente.
Un remboursement client, lui, diminue le chiffre d’affaires. L’Urssaf prévoit de tenir compte du remboursement dans la déclaration de la période, ou de rectifier la période d’origine s’il intervient après.
Le total annuel de la 2042-C-PRO doit correspondre à la somme de vos déclarations Urssaf de l’année, catégorie par catégorie. Un écart entre les deux est le premier point à vérifier avant de valider. Pour reconstituer ce total à partir de vos ventes, voyez comment calculer un chiffre d’affaires.
Exemple chiffré : une boutique en ligne en micro-BIC
Prenons une micro-entrepreneuse qui vend des bijoux fantaisie sur sa boutique en ligne et sur une marketplace. En 2025, ses clients lui ont payé 48 000 €, frais de port facturés compris. Les plateformes ont retenu 6 200 € de commissions et lui ont versé 41 800 €.
Elle déclare 48 000 € en case 5KO, car les 6 200 € de commissions ne se déduisent pas. L’administration applique l’abattement de 71 %, soit 34 080 €. Le revenu imposable issu de l’activité est de 13 920 €, ajouté aux autres revenus de son foyer.
Si elle avait opté pour le versement libératoire, elle inscrirait les mêmes 48 000 € en case 5TA. Elle aurait déjà versé 480 € d’impôt à l’Urssaf au fil de l’année (1 % de 48 000 €) et n’aurait rien d’autre à payer sur ce chiffre d’affaires.
Ventes et prestations dans la même entreprise
Une boutique qui vend des produits et facture aussi des prestations (personnalisation, ateliers) a une activité mixte. Chaque partie du chiffre d’affaires va dans sa propre case : les ventes en 5KO, les prestations en 5KP. Chacune reçoit son abattement, 71 % d’un côté et 50 % de l’autre.
L’abattement ne peut pas être inférieur à 305 € pour une activité unique. Ce minimum passe à 610 € en cas d’activité mixte.
La répartition compte aussi pour les plafonds du régime micro. Pour les revenus perçus en 2026, le chiffre d’affaires global ne doit pas avoir dépassé 203 100 € et la part des prestations 83 600 € ; pour les revenus 2025, ces limites étaient de 188 700 € et 77 700 €. Le régime ne cesse de s’appliquer que si un seuil est dépassé deux années de suite. Notre article sur le seuil du micro-BIC explique ce qui se passe en cas de dépassement.
Les autres rubriques à connaître
La case 5HY, dans le cadre « BA, BIC, BNC à imposer aux prélèvements sociaux », est réservée aux revenus qui ne sont pas soumis aux cotisations sociales par un organisme comme l’Urssaf. Un micro-entrepreneur qui déclare son chiffre d’affaires à l’Urssaf y paie déjà ses cotisations : ce chiffre d’affaires n’a pas à être reporté en 5HY. L’y inscrire reviendrait à le soumettre une seconde fois aux prélèvements sociaux.
Si vous avez revendu un bien affecté à votre activité (du matériel, par exemple), la plus-value ou la moins-value se déclare à part. Le formulaire prévoit pour le micro-BIC les cases 5KX (plus-value nette à court terme) et 5KQ (plus-value nette à long terme).
Les cases 5KN et 5HP accueillent les revenus exonérés au titre des régimes zonés. Enfin, la case 8UY permet à un micro-entrepreneur de demander le remboursement de versements d’impôt sur le revenu.
Remplir la 2042-C-PRO en ligne, étape par étape
- Additionnez vos encaissements de l’année civile, en séparant ventes, prestations de services et recettes libérales, puis comparez ce total à vos déclarations Urssaf.
- Connectez-vous à votre espace Finances publiques sur impots.gouv.fr et ouvrez la déclaration de revenus.
- À l’étape 3, cochez la rubrique de revenus qui correspond à votre activité, par exemple « revenus industriels et commerciaux professionnels ».
- Saisissez le chiffre d’affaires brut dans la case de votre situation, sans appliquer d’abattement.
- Lisez l’estimation de l’impôt affichée en fin de parcours, puis signez. Vous recevez un accusé de réception.
Après la signature, vous pouvez encore modifier la déclaration autant de fois que nécessaire jusqu’à la date limite de votre département.
Corriger une erreur après coup
Une fois la date limite passée et l’avis d’impôt reçu, un service de correction en ligne prend le relais dans votre espace Finances publiques. Pour la déclaration 2026 des revenus 2025, il est ouvert du 29 juillet au 30 novembre 2026. Vous pouvez y rectifier les montants saisis, cocher ou décocher des cases. Vous recevez ensuite un nouvel avis d’impôt et votre taux de prélèvement à la source est mis à jour. L’administration peut demander des précisions, voire refuser la correction. C’est la voie à suivre si vous avez déclaré vos virements nets au lieu de votre chiffre d’affaires brut, ou confondu les cases 5KO et 5KP.
À partir du 1er décembre 2026, la correction passe par une réclamation, à déposer depuis l’espace Finances publiques avec les motifs et les justificatifs. Pour la déclaration des revenus de 2024, une réclamation reste possible jusqu’au 31 décembre 2026.
Retard ou oubli : les pénalités
Une déclaration déposée en retard entraîne une majoration de 10 % de l’impôt dû. Elle passe à 20 % si la déclaration est déposée dans les 30 jours suivant une mise en demeure, et à 40 % si elle ne l’est toujours pas à l’issue de ce délai. La découverte d’une activité occulte est sanctionnée par une majoration de 80 %.
S’y ajoutent des intérêts de retard de 0,20 % de l’impôt dû par mois. Les majorations sont calculées sur le montant total de l’impôt, sans tenir compte des acomptes et prélèvements déjà versés.
Questions fréquentes
Où trouver la 2042-C-PRO ?
En ligne, elle s’intègre au parcours de la déclaration de revenus : ses rubriques apparaissent une fois les revenus correspondants cochés. En version papier, le formulaire se télécharge sur la page du formulaire n° 2042 d’impots.gouv.fr, avec la notice.
Faut-il déduire soi-même l’abattement ?
Non. Vous inscrivez le chiffre d’affaires brut et l’abattement de 71 %, 50 % ou 34 % est calculé automatiquement.
Je suis en franchise de TVA, dois-je déclarer un montant TTC ?
En franchise en base, vous ne facturez pas de TVA : le montant encaissé est votre chiffre d’affaires. Si vous approchez des limites de la franchise, notre article sur le seuil de TVA de l’auto-entrepreneur fait le point.
La 2042-C-PRO remplace-t-elle la déclaration à l’Urssaf ?
Non. La déclaration périodique à l’Urssaf sert au calcul des cotisations sociales, la 2042-C-PRO à celui de l’impôt sur le revenu. Vous devez faire les deux.
Quelle différence avec la déclaration d’impôts de l’auto-entrepreneur dans son ensemble ?
La 2042-C-PRO n’en est qu’une partie. Pour le reste (barème, quotient familial, prélèvement à la source), reportez-vous à notre guide de la déclaration d’impôts de l’auto-entrepreneur.
Préparer son chiffre d’affaires avec Bizyness
Pour remplir la 2042-C-PRO, il vous faut un chiffre d’affaires annuel brut, ventilé entre ventes et prestations, alors que les plateformes vous versent des montants nets. Bizyness récupère vos commandes depuis Shopify, WooCommerce ou Amazon et génère les factures correspondantes, ce qui vous donne le total de vos ventes à partir des commandes elles-mêmes. L’essai est gratuit pendant 14 jours, sans carte bancaire.
Sources officielles
Règles vérifiées sur ces pages le .
- impots.gouv.fr, Formulaire 2042-C-PRO : déclaration de revenus complémentaire des professions non salariées (Cerfa n° 11222*28, revenus 2025)
- impots.gouv.fr, Notice 2041-NOT : notice de la déclaration de revenus 2025
- impots.gouv.fr, Comment déclarer les revenus provenant de mon activité de micro-entrepreneur ?
- Service Public Entreprendre, Régime fiscal de la micro-entreprise
- Urssaf, Déterminer mon chiffre d'affaires - Autoentrepreneur.urssaf.fr
- Service Public, Impôt sur le revenu - Comment corriger votre déclaration ?
- Service Public, Impôt sur le revenu - Quelles sanctions en cas de déclaration en retard ?
- Service Public, Quelle est la date limite pour faire sa déclaration de revenus pour les impôts ?
