

 English
Bon de livraison : mentions, modèle à recopier et valeur de preuve
À quoi sert un bon de livraison, quelles mentions y porter, comment gérer la signature et les réserves, et comment le relier à la facture. Avec un exemple rempli.
Le bon de livraison, souvent abrégé en BL, accompagne une marchandise et liste ce qui a été remis au client. Signé par la personne qui réceptionne, il prouve que la marchandise est arrivée, à quelle date et en quelle quantité.
Vous trouverez plus bas un exemple rempli à recopier, puis les règles qui s’appuient sur ce document : réserves, date de facture, TVA, conservation. Une partie est consacrée aux boutiques en ligne, où le document glissé dans le colis n’est signé par personne.
Qu’est-ce qu’un bon de livraison ?
C’est le vendeur qui établit le bon de livraison, au moment où la marchandise quitte son stock. Il l’édite en deux exemplaires : l’un reste chez le client, l’autre revient signé chez le vendeur. Il décrit des articles et des quantités. Les prix n’y figurent pas forcément, puisque ce document ne réclame aucun paiement.
Service Public le range parmi les documents commerciaux d’une entreprise, aux côtés des factures, des devis et des bons de commande. La fiche détaille ensuite les mentions obligatoires de la facture, du devis, des conditions générales de vente et des documents publicitaires. Elle n’en fixe aucune pour le bon de livraison, dont le contenu relève donc de l’usage et de ce que vous aurez besoin de prouver plus tard.
Le tableau le situe par rapport au bon de commande et à la facture.
| Document | Qui l’établit | À quel moment | Ce qu’il établit |
|---|---|---|---|
| Bon de commande | Le client, ou le vendeur qui le fait signer | Avant la vente | Ce que le client a commandé et à quel prix |
| Bon de livraison | Le vendeur | À l’expédition ou à la remise | Ce qui a été réellement remis, et quand |
| Facture | Le vendeur | À la livraison | Ce que le client doit payer |
Les mentions à faire figurer sur un bon de livraison
Faute de liste officielle, un bon de livraison est complet quand quelqu’un qui n’a pas suivi la commande peut retrouver qui a livré quoi, à qui et quand. En pratique, prévoyez :
- un numéro unique et la date d’expédition ou de remise ;
- votre identité : nom ou dénomination, adresse, numéro SIREN ;
- le nom du client et l’adresse de livraison, avec l’adresse de facturation si elle est différente ;
- la référence de la commande d’origine ;
- pour chaque article, la désignation, la référence, la quantité commandée, la quantité livrée et le reste à livrer ;
- le transporteur, le nombre de colis et le numéro de suivi ;
- une zone libre pour les réserves ;
- le nom du signataire, la date de réception et la signature.
La colonne « reste à livrer » sert quand une commande part en deux fois : chaque envoi a son propre bon, et le client voit sur le premier ce qu’il doit encore attendre.
Indiquer les prix est un choix. Entre professionnels, beaucoup de vendeurs les laissent de côté parce que la personne qui réceptionne au quai n’est pas celle qui a négocié. En vente aux particuliers, un bon sans prix permet aussi d’expédier un cadeau directement chez son destinataire.
Exemple de bon de livraison à recopier
L’exemple ci-dessous reprend une situation courante : un atelier de bougies livre une boutique de décoration, et deux articles manquent au moment de l’expédition.
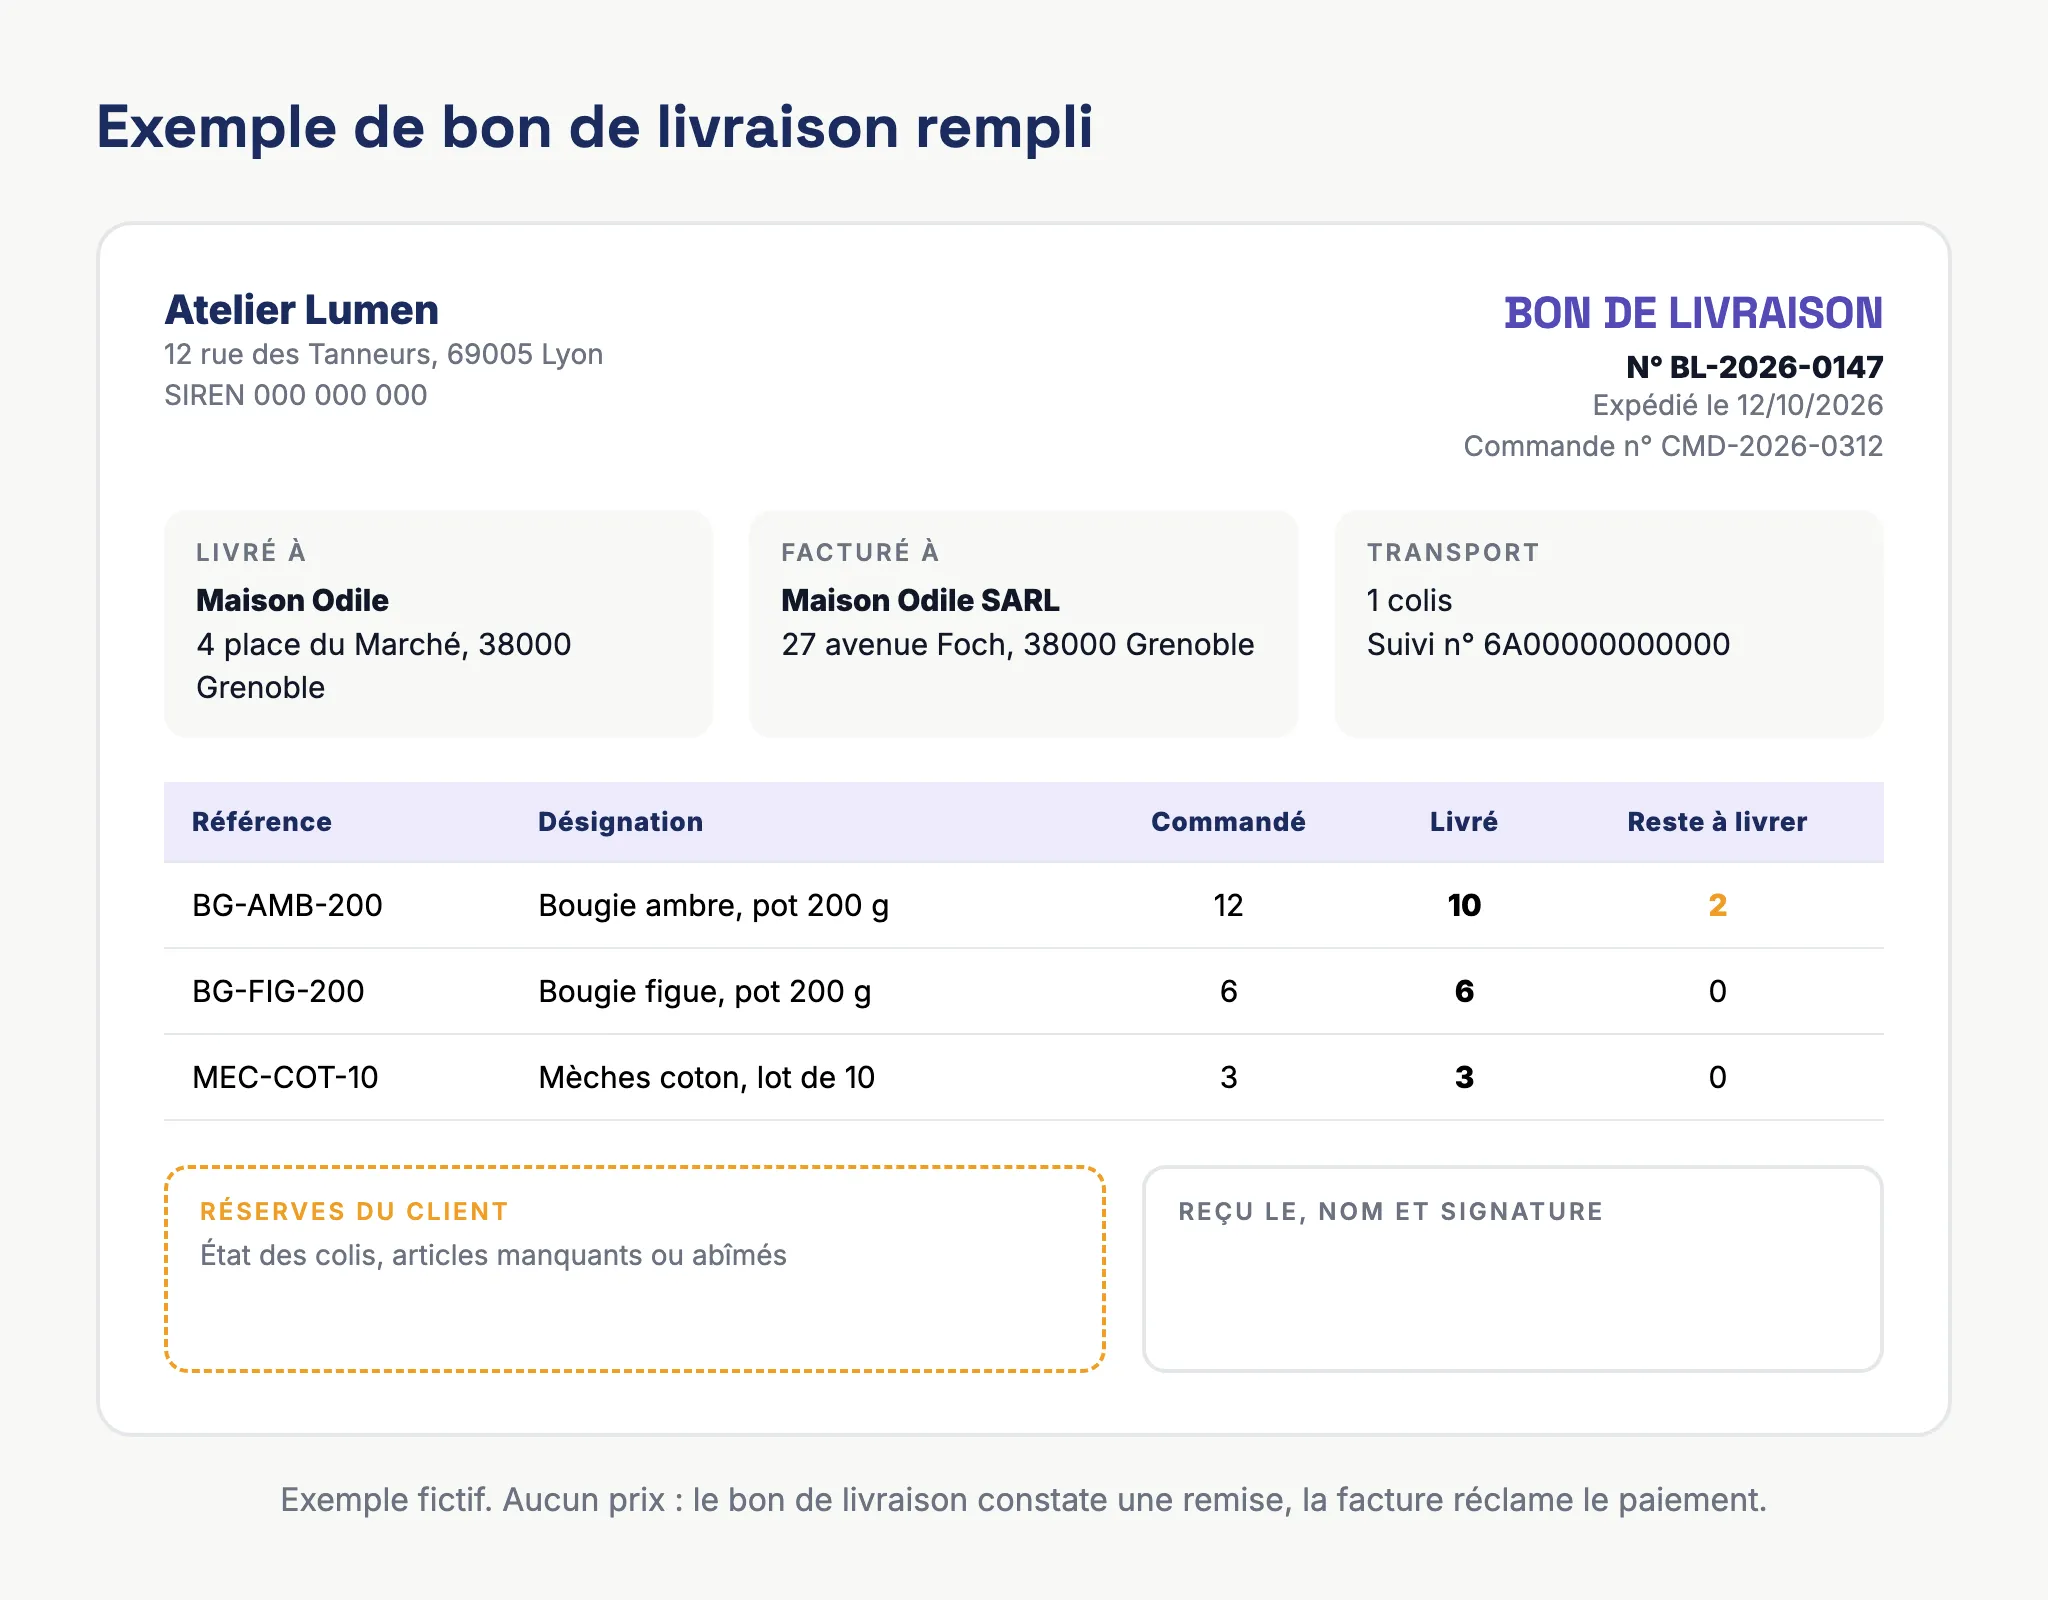
Vous pouvez reproduire cette trame dans un tableur ou un traitement de texte. Gardez la même numérotation d’une année sur l’autre (BL-2026-0147, BL-2026-0148, etc.) et reportez le numéro du bon sur la facture correspondante : c’est ce qui permet de remonter d’une ligne facturée à la preuve de sa remise.
La trame fonctionne tant que vous expédiez quelques commandes par semaine. Au-delà, chaque adresse ou quantité ressaisie à la main est une occasion de se tromper, et un outil qui génère le bon à partir de la commande supprime cette ressaisie. Pour la facture qui suit, notre générateur de facture gratuit et notre modèle de facture vierge reprennent les mentions obligatoires.
Signature et réserves : ce qui fait la preuve
La signature du client transforme le bon en preuve de réception. Faites écrire le nom du signataire en toutes lettres à côté de la signature : un paraphe illisible ne dit pas qui a réceptionné.
Si la marchandise arrive abîmée ou incomplète, le client peut refuser la livraison ou l’accepter en notant des réserves sur le bon. Service Public recommande des réserves précises, parce qu’elles attestent du problème et facilitent les recours. Une mention comme « carton écrasé sur un angle, 2 bougies cassées sur 10 » décrit le dommage, ce que ne fait pas « sous réserve de déballage ».
Avec un client particulier, vous ne pouvez pas tirer argument de l’absence de réserves. Service Public rappelle qu’une clause imposant au consommateur de vérifier immédiatement la marchandise est considérée comme abusive, donc sans effet. Il peut aussi noter ses remarques sur la facture plutôt que sur le bon, puis contacter rapidement votre service client. Évitez donc les formules du type « toute livraison signée sans réserve vaut acceptation définitive » sur les documents destinés aux particuliers.
De votre côté, gardez l’exemplaire signé ou une photo lisible, classée sous le numéro du bon.
Bon de livraison et facture : quatre effets de la date de livraison
La date portée sur le bon de livraison se retrouve dans quatre règles qui touchent la facture.
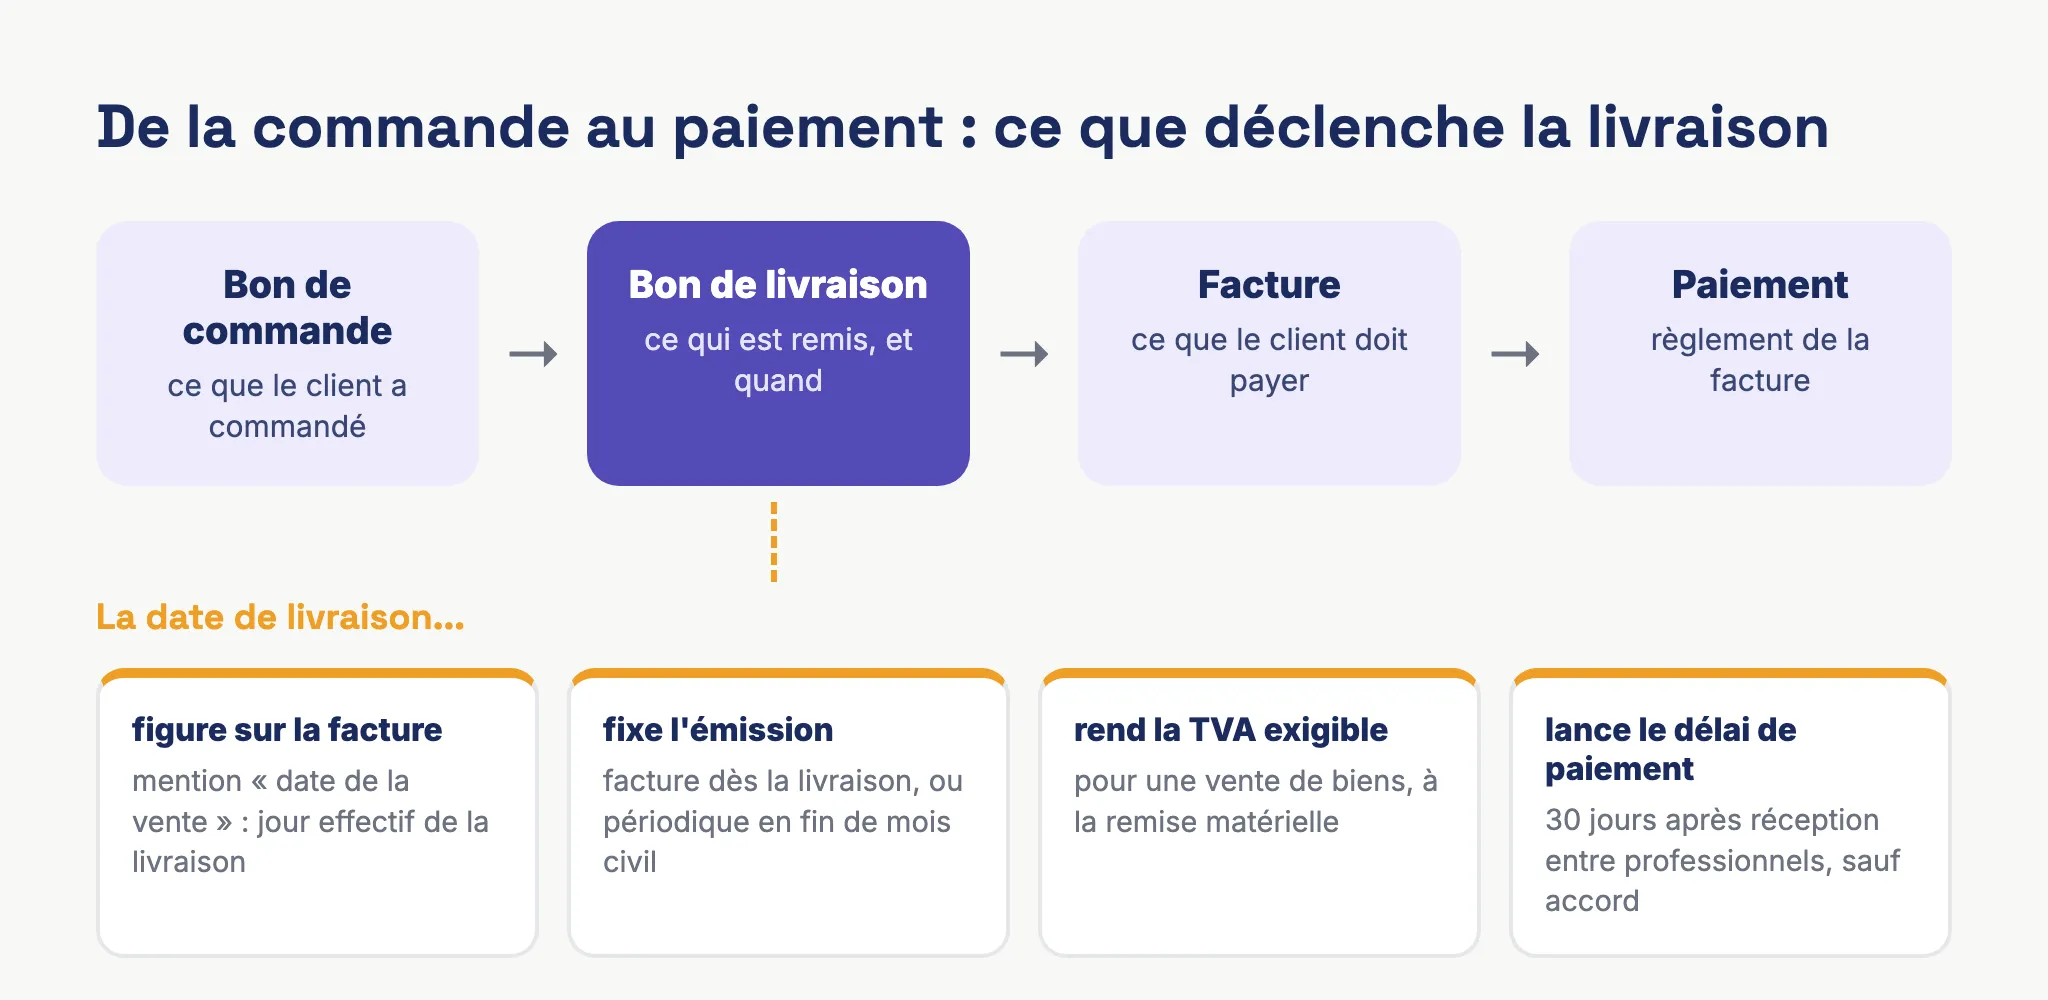
Elle figure d’abord sur la facture elle-même. Parmi les mentions obligatoires, la « date de la vente » correspond au jour effectif de la livraison. Les autres mentions sont détaillées dans notre article sur les mentions obligatoires d’une facture.
Le moment où la facture doit partir en dépend aussi. D’après la doctrine fiscale (BOFiP), une facture est en principe émise dès la réalisation de la livraison. Si vous livrez plusieurs fois le même client au cours d’un même mois civil, vous pouvez regrouper ces livraisons sur une facture périodique, émise au plus tard à la fin du mois civil. Chaque livraison y est reprise ligne par ligne avec sa date, et vos bons de livraison du mois fournissent exactement ce détail.
Pour une vente de biens, elle déclenche la TVA si vous en collectez : la taxe devient exigible à la livraison, c’est-à-dire à la remise matérielle du bien. Un acompte encaissé avant la livraison rend toutefois exigible la TVA correspondante dès son encaissement.
Entre professionnels, enfin, elle fait courir le délai de paiement, qui est en principe de 30 jours à partir de la réception de la marchandise lorsque rien d’autre n’a été convenu.
La facturation électronique ajoute un point de contact entre les deux documents. L’adresse de livraison des biens, quand elle diffère de l’adresse du client, fait partie des quatre nouvelles mentions à porter sur les factures : depuis le 1er septembre 2026 pour les grandes entreprises et les ETI, à compter du 1er septembre 2027 pour les PME et les micro-entreprises. Si vos bons portent déjà les deux adresses, l’information est prête. Le calendrier complet et le rôle des plateformes agréées (ex-PDP) sont expliqués dans notre guide de la facturation électronique pour les auto-entrepreneurs.
Vente en ligne : le bordereau dans le colis ne prouve pas la remise
Dans une boutique en ligne, le document glissé dans le colis s’appelle plutôt bordereau de colis ou bordereau d’expédition. Il a le même contenu qu’un bon de livraison et sert au client à contrôler ce qu’il déballe. Personne ne le signe, et vous n’en récupérez aucun exemplaire.
C’est pourtant à vous de prouver la remise. Pour une vente à distance livrée par le transporteur que vous proposez, Service Public indique que le vendeur est seul responsable de la bonne exécution de la commande. Si le client conteste avoir reçu le produit et que vous n’avez pas la preuve qu’il l’a en main, la perte est à votre charge. Le transfert des risques n’a lieu qu’au moment où le consommateur, ou la personne qu’il a désignée, prend physiquement possession du bien.
Pour un vendeur en ligne, la preuve vient donc du transporteur : le suivi du colis et, pour les envois de valeur, la remise contre signature. Conservez ces justificatifs avec la commande, au même titre qu’un bon signé.
À défaut de date ou de délai annoncé, la livraison doit intervenir au plus tard 30 jours après la commande. Si le client choisit lui-même un transporteur que vous ne proposez pas, les risques lui sont transférés dès la remise du colis à ce transporteur.
Un bordereau généré à partir de la commande évite aussi les écarts entre ce que la boutique affiche et ce qui part réellement. Bizyness récupère les commandes de votre boutique (Shopify ou WooCommerce, par exemple) et génère les factures et les bons de livraison correspondants. Pour l’organisation comptable d’une boutique, voyez notre guide de la comptabilité Shopify.
Combien de temps conserver un bon de livraison ?
Le bon de livraison est une pièce justificative comptable, comme le bon de commande, le bon de réception et les factures. Il se conserve 10 ans à partir de la clôture de l’exercice.
Classez-le avec la commande et la facture auxquelles il se rapporte : en cas de contrôle ou de litige, c’est l’ensemble qui est demandé. Notre article sur le délai de conservation des documents récapitule les durées applicables aux autres pièces de l’entreprise.
Questions fréquentes
Le bon de livraison est-il obligatoire ?
Service Public le cite parmi les documents commerciaux d’une entreprise, sans lui imposer de forme ni de mentions. En pratique, vous en avez besoin dès qu’un client peut contester une quantité, une date ou la réception elle-même, donc pour toute livraison de marchandises entre professionnels.
Un bon de livraison peut-il remplacer une facture ?
Non. Il ne comporte ni les mentions obligatoires d’une facture ni, le plus souvent, les prix. Il sert de justificatif à la facture sans s’y substituer.
Quelle différence avec un bon de réception ?
Le bon de livraison est établi par le vendeur. Le bon de réception est établi par l’acheteur lorsqu’il contrôle ce qui entre dans son stock. Les deux se conservent 10 ans en tant que pièces justificatives.
Que faire si le client refuse de signer ?
Notez le refus, sa date et le nom de la personne présente sur votre exemplaire, et gardez la preuve de remise du transporteur s’il y en a une. Prévenez ensuite le client par écrit pour comprendre le motif du refus.
Faut-il un bon de livraison pour chaque colis d’une même commande ?
Un bon par envoi suffit, quel que soit le nombre de colis, à condition d’indiquer ce nombre. Si la commande part en plusieurs fois, établissez un bon à chaque expédition avec le reste à livrer.
Si vous vendez en ligne et que ces documents vous prennent trop de temps, Bizyness les génère à partir de vos commandes et les archive avec les factures. L’essai est gratuit pendant 14 jours, sans carte bancaire.
Sources officielles
Règles vérifiées sur ces pages le .
- Service Public Entreprendre, Mentions obligatoires sur une facture
- Service Public, Achat à distance : livraison du bien ou exécution de la prestation
- BOFiP, TVA - Délivrance de factures - Date d'émission de la facture (BOI-TVA-DECLA-30-20-10-40)
- Service Public Entreprendre, Quelles sont les dates d'exigibilité en matière de TVA ?
- Service Public Entreprendre, Quels sont les délais de conservation des documents pour les entreprises ?
- Service Public Entreprendre, Documents commerciaux d'une entreprise individuelle
- Service Public Entreprendre, Délais de paiement entre professionnels et pénalités de retard
- Service Public, Livraison d'un bien acheté en magasin par un particulier auprès d'un professionnel
