

 English
Les taux de TVA en France : 20 %, 10 %, 5,5 %, 2,1 %, qui va où
Les quatre taux de TVA en vigueur en 2026, ce qu'ils couvrent, et comment les appliquer dans une boutique en ligne : coffrets, frais de port, produits numériques, ventes dans l'UE.
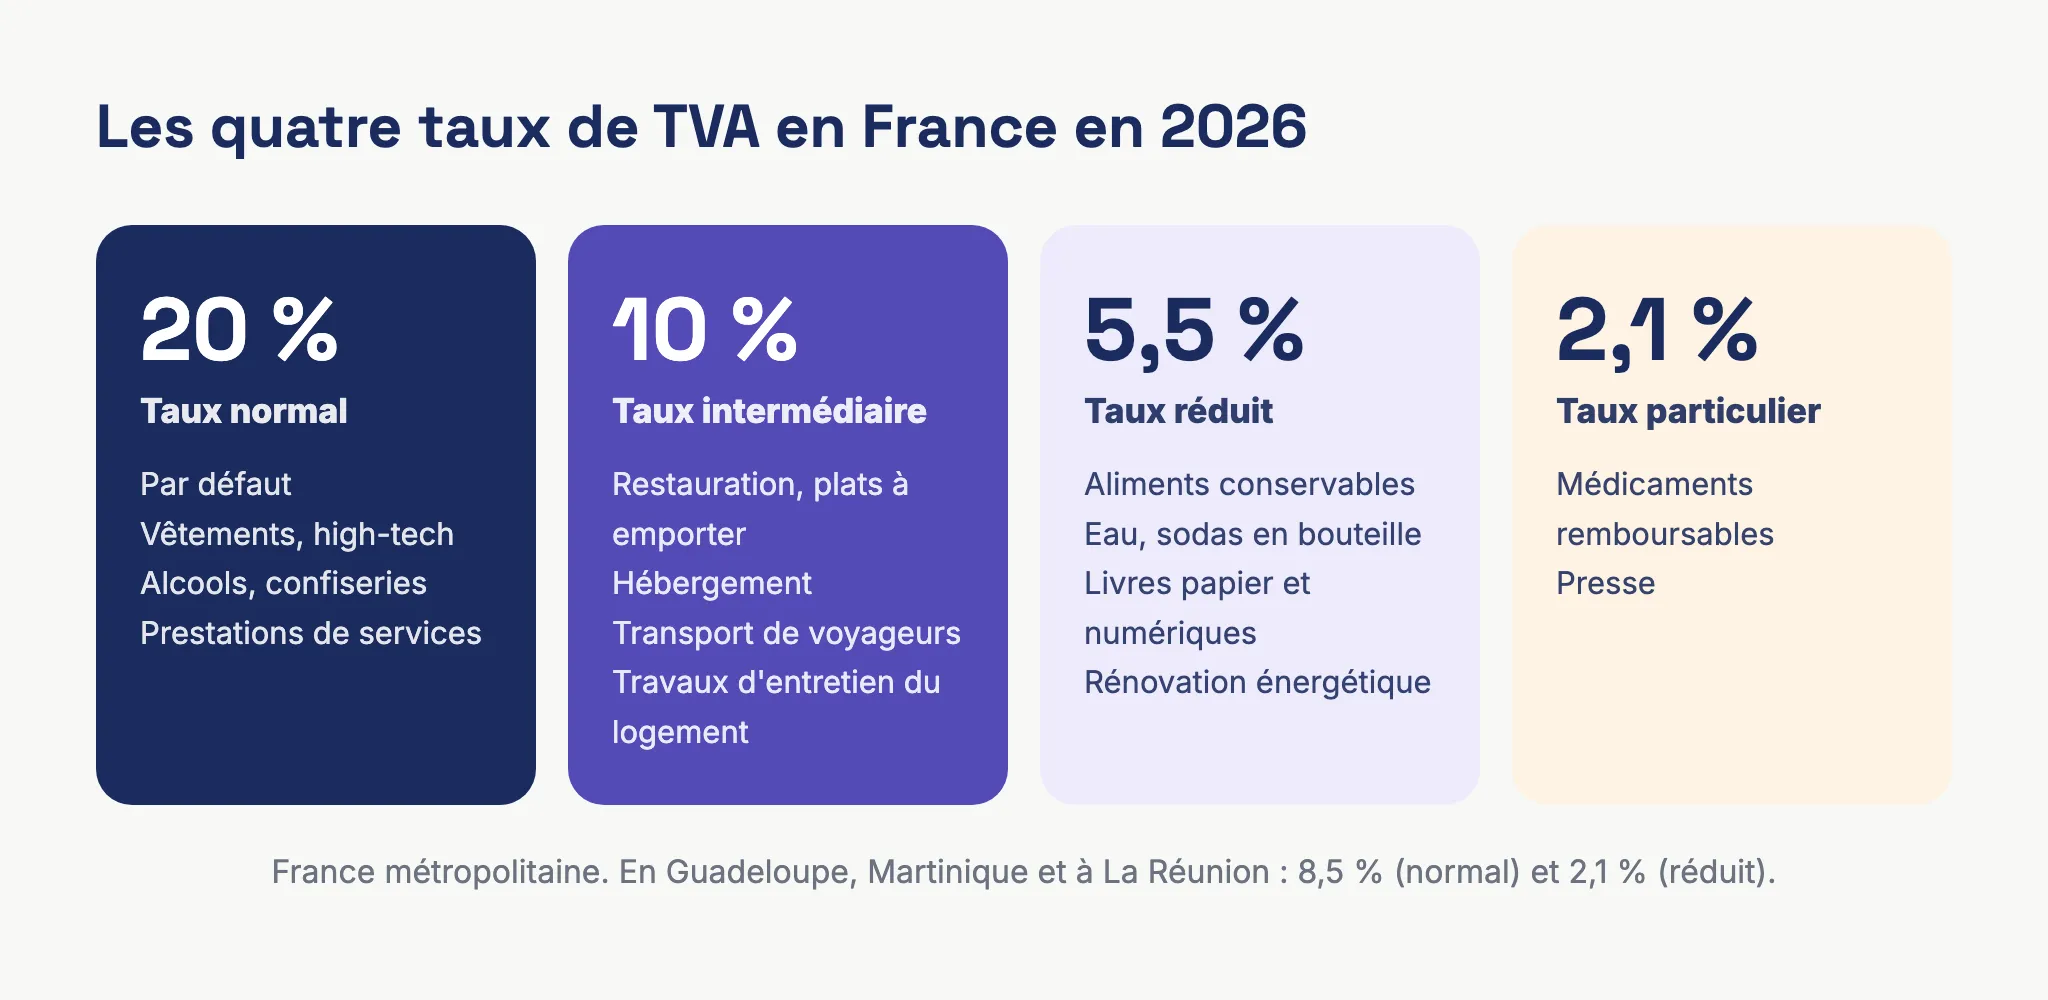
La France applique quatre taux de TVA : 20 %, 10 %, 5,5 % et 2,1 %. Le taux de 20 % est la règle, les trois autres sont des exceptions prévues par la loi pour des produits et des services précis. Une boutique en ligne qui vend des produits variés peut donc avoir plusieurs taux sur une seule commande.
Ce guide reprend chaque taux avec des exemples concrets, détaille le cas de l’alimentaire (le plus piégeux), puis répond aux questions que se posent les vendeurs en ligne : le taux d’un coffret qui mélange plusieurs produits, celui des frais de port, des produits numériques et des ventes à des clients installés ailleurs dans l’Union européenne.
Les quatre taux de TVA en vigueur en 2026
Le Bulletin officiel des finances publiques (BOFiP) distingue le taux normal, deux taux réduits et un taux particulier. Il existe aussi un « taux zéro », qui est en réalité une exonération réservée à quelques opérations comme le transport international de voyageurs.
| Taux | Nom | Exemples |
|---|---|---|
| 20 % | Taux normal | Vêtements, high-tech, mobilier, boissons alcoolisées, chocolat au lait, la plupart des prestations de services |
| 10 % | Taux intermédiaire | Restauration sur place et plats à emporter, hébergement, transport de voyageurs, travaux d’entretien d’un logement de plus de 2 ans, médicaments non remboursables |
| 5,5 % | Taux réduit | Produits alimentaires conservables, eau et boissons sans alcool en bouteille ou canette, livres papier et numériques, travaux de rénovation énergétique |
| 2,1 % | Taux particulier | Médicaments remboursables par la Sécurité sociale, publications de presse |
Ces taux valent pour la France métropolitaine. La Guadeloupe, la Martinique et La Réunion ont leurs propres taux, présentés plus bas.
Le taux normal de 20 % : le taux par défaut
Le taux normal s’applique à toutes les opérations pour lesquelles aucun autre taux n’est prévu par un texte. Pour appliquer un taux réduit, il faut donc pouvoir s’appuyer sur une disposition qui vise votre produit.
Côté marchandises, il couvre l’essentiel d’un catalogue e-commerce non alimentaire : vêtements et accessoires, cosmétiques, électronique, décoration, jouets, articles de sport. Il s’applique aussi à toutes les boissons alcoolisées, quel que soit le mode de vente, et à certains produits alimentaires que la loi exclut du taux réduit : confiseries, chocolat au lait ou blanc, margarines, caviar.
Côté services, les prestations relèvent du taux normal sauf texte contraire. Le BOFiP cite notamment les professions libérales : architectes, bureaux d’études, conseils et experts en toute matière, experts-comptables compris. Un graphiste, un consultant ou un développeur freelance qui facture la TVA applique donc 20 %.
Le taux intermédiaire de 10 %
Le taux de 10 % concerne surtout des services du quotidien. La doctrine fiscale range sous ce taux certaines opérations d’hébergement, les prestations de restauration et les transports de voyageurs.
Il s’applique aussi aux travaux d’amélioration, de transformation, d’aménagement ou d’entretien d’un logement achevé depuis plus de 2 ans. Les travaux qui améliorent la performance énergétique de ce même logement (isolation, pompe à chaleur répondant à certains critères, ventilation double flux) descendent à 5,5 %. Depuis le 1er mars 2025, la fourniture et l’installation d’une chaudière fonctionnant au fioul ou au gaz sont taxées à 20 % en métropole. Notre article sur la TVA des artisans reprend les cas pratiques du bâtiment.
Enfin, les médicaments qui ne sont pas remboursables par la Sécurité sociale relèvent de 10 %, alors que les médicaments remboursables bénéficient du taux de 2,1 %.
Le taux réduit de 5,5 %
Le taux de 5,5 % vise les biens jugés de première nécessité. Le cas le plus courant est l’alimentation : la plupart des denrées vendues en magasin ou en ligne, ainsi que l’eau et les boissons sans alcool vendues dans un contenant fermé (bouteille, canette, brique).
Les livres en relèvent aussi, quel que soit leur support. Le BOFiP inclut explicitement les livres audio et les livres numériques mis à disposition en ligne, par téléchargement ou en streaming. Un ebook vendu sur votre site se facture donc à 5,5 %, comme sa version papier, à condition de répondre à la définition fiscale du livre.
Le taux particulier de 2,1 %
C’est le seul taux particulier en vigueur en France continentale. Il s’applique principalement aux médicaments remboursables par la Sécurité sociale et aux publications de presse qui remplissent les conditions du régime fiscal de la presse. Les éditions numériques de ces journaux et périodiques en bénéficient aussi. Pour une boutique en ligne classique, ce taux reste rare.
Alimentation : consommation immédiate ou différée
Dans l’alimentaire, trois taux coexistent. Pour choisir, regardez le produit au moment où vous le vendez : peut-il être conservé, ou est-il destiné à être consommé tout de suite ?
| Produit | Taux |
|---|---|
| Pain, viennoiseries, épicerie, conserves, surgelés vendus en magasin | 5,5 % |
| Eau ou soda en bouteille ou canette, même ouvert aussitôt | 5,5 % |
| Boisson sans alcool servie dans un gobelet ou un verre | 10 % |
| Sandwich, pizza, salade ou plat cuisiné vendu à emporter pour être mangé tout de suite | 10 % |
| Plats livrés pour une consommation immédiate (pizzas, sushis, plats cuisinés) | 10 % |
| Tablette de chocolat noir | 5,5 % |
| Chocolat au lait ou blanc, bonbons, caramels vendus en magasin | 20 % |
| Toute boisson alcoolisée, au verre ou en bouteille | 20 % |
Un plat cuisiné vendu par un traiteur qui n’a pas d’espace de restauration sur place relève de 5,5 %, alors que le même plat passe à 10 % chez un traiteur qui en a un. Et les confiseries ou le chocolat au lait, taxés à 20 % en magasin, descendent à 10 % lorsqu’ils sont servis dans le cadre d’un repas au restaurant.
Le critère retenu par l’administration est la « destination normale » du produit. Il s’entend de sa destination habituelle, telle qu’elle se déduit de ses caractéristiques concrètes et des circonstances de la vente. Ce que fait réellement l’acheteur ne compte pas : une petite bouteille d’eau reste à 5,5 % même si le client l’ouvre dès son achat.
Une commande passée sur une épicerie fine en ligne peut ainsi contenir des produits à 5,5 % (thé, biscuits, chocolat noir) et à 20 % (bonbons, vin), chacun facturé à son propre taux.
Les taux de TVA dans une boutique en ligne
Une fois les taux connus, il reste à les appliquer au moment de paramétrer le catalogue et de facturer les commandes.
Un taux par fiche produit
Le taux se fixe pour chaque produit. Une boutique de bien-être peut vendre des tisanes à 5,5 %, des livres de recettes à 5,5 %, des bougies à 20 % et des bonbons à 20 %. Sur Shopify, WooCommerce ou Amazon, cela suppose de rattacher chaque fiche au bon taux, puis de vérifier que vos factures reprennent bien ce taux ligne par ligne. Si vous importez un catalogue en masse avec un taux unique de 20 %, vous collectez trop de TVA sur les produits éligibles au taux réduit, et cet excédent sort de votre marge.
Coffrets et paniers garnis
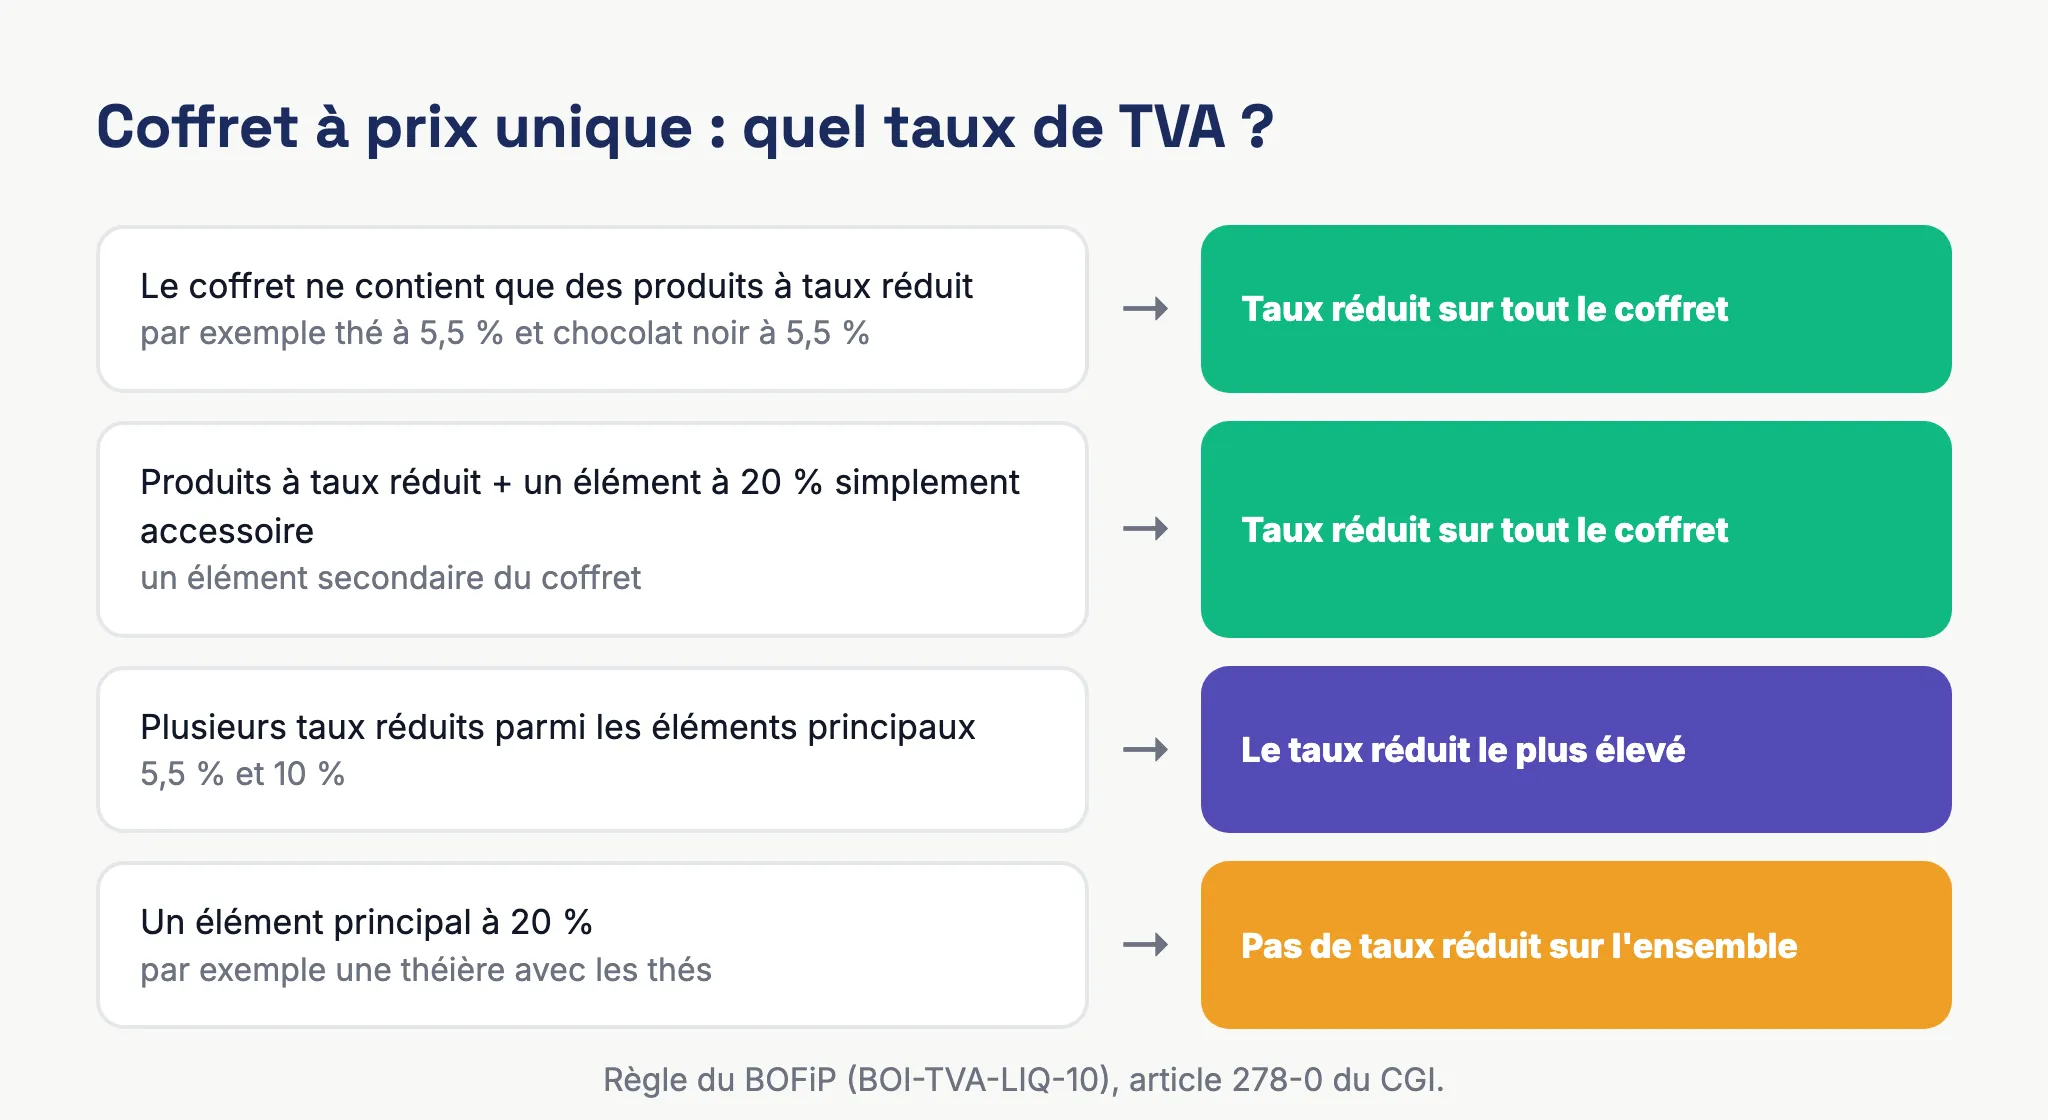
Pour un coffret vendu à prix unique qui réunit des produits soumis à des taux différents, le BOFiP fixe la règle. Si l’opération ne comprend que des éléments éligibles à un taux réduit, elle relève en totalité de ce taux, même si elle contient aussi des éléments accessoires taxés au taux normal. Si plusieurs taux réduits sont en jeu, c’est le plus élevé qui s’applique parmi les éléments qui ne sont pas accessoires.
À l’inverse, dès qu’un élément taxé à 20 % n’est pas un simple accessoire, le taux réduit ne s’applique plus à l’ensemble, même si les produits à taux réduit sont majoritaires. Un coffret de thés accompagné d’une théière en fonte, par exemple, ne peut pas être facturé en entier à 5,5 %. Avant de fixer le taux d’un coffret, listez ses composants et demandez-vous lesquels sont de simples accessoires.
Les frais de port
Les frais de transport que vous facturez à votre client font partie du prix de vente. Ils sont donc taxés au taux du produit livré : des frais de port sur une commande de livres suivent le taux de 5,5 %, ceux d’une commande de vêtements le taux de 20 %. La seule exception concerne une vente conclue « départ », où le transport est à la charge et aux risques de l’acheteur et rémunéré à part. Le cas des commandes qui mélangent plusieurs taux est traité dans notre article sur la TVA sur les frais de port.
Les produits numériques
Un livre numérique relève de 5,5 %, comme on l’a vu. Les autres fichiers vendus en téléchargement (modèles, presets photo, logiciels, polices de caractères) ne bénéficient d’aucun taux réduit et relèvent donc du taux normal de 20 %.
Vos clients dans un autre pays de l’UE
Lorsque le montant annuel hors taxe de vos ventes à distance vers des particuliers d’autres États membres dépasse 10 000 €, la vente est soumise à la TVA du pays dans lequel se trouve le client. Vous appliquez alors le taux allemand pour un client à Berlin et le taux italien pour un client à Milan, avec leurs propres taux réduits. Le guichet unique (OSS) permet de déclarer et payer cette TVA depuis votre espace professionnel français, sans vous immatriculer dans chaque pays. Notre guide du guichet unique OSS détaille la démarche.
Les taux en Guadeloupe, Martinique et à La Réunion
Dans ces trois territoires, le taux normal est de 8,5 % et le taux réduit de 2,1 %, avec un champ d’application identique à celui de la métropole. Il existe aussi des taux particuliers : les publications de presse y sont par exemple taxées à 1,05 %. Si vous livrez des clients ultramarins, vérifiez les règles propres aux échanges entre la métropole et ces territoires avant de facturer.
Franchise en base : quand vous ne facturez aucun taux
Une partie des micro-entrepreneurs ne facture pas du tout la TVA, grâce à la franchise en base. Pour 2026, les seuils restent inchangés : la proposition d’un seuil unique de 25 000 € issue de la loi de finances pour 2025 a été abandonnée.
| Activité | Seuil de base (CA de l’année précédente) | Seuil majoré (CA de l’année en cours) |
|---|---|---|
| Vente de marchandises | 85 000 € | 93 500 € |
| Prestations de services | 37 500 € | 41 250 € |
Si vous dépassez le seuil de base sans atteindre le seuil majoré, vous devenez redevable de la TVA au 1er janvier de l’année suivante. Si vous dépassez le seuil majoré, la TVA s’applique dès le jour du dépassement. Tant que vous restez en franchise, chaque facture doit porter la mention « TVA non applicable, art. 293 B du CGI ». Notre article sur la TVA en micro-entreprise détaille ces règles et le passage à la TVA.
Adhérer au guichet unique OSS, utile si vous vendez à des particuliers ailleurs dans l’UE, revient à renoncer à la franchise en base.
Ce que la facture doit montrer
Pour chaque produit ou service, la facture indique la quantité, la dénomination précise, le prix unitaire hors taxe et le taux de TVA applicable, ou la mention d’exonération le cas échéant. Elle donne aussi la somme totale à payer hors taxe et toutes taxes comprises, et précise les éventuelles majorations de prix comme les frais de transport ou d’emballage. Quand une même facture réunit plusieurs taux, chaque ligne affiche le sien.
Pour retrouver un montant hors taxe à partir d’un prix TTC, l’administration publie des coefficients de conversion : 0,833 pour 20 %, 0,909 pour 10 %, 0,947 pour 5,5 % et 0,979 pour 2,1 %. Un produit vendu 60 € TTC à 20 % représente ainsi 50 € HT. Notre article sur le calcul de la TVA donne les formules complètes et la gestion des arrondis.
Questions fréquentes sur les taux de TVA
Quel taux de TVA appliquer par défaut ?
Le taux normal de 20 %. Il s’applique à toute opération pour laquelle aucun autre taux n’est prévu par la loi. Si vous ne trouvez pas de texte qui place votre produit sous un taux réduit, c’est 20 %.
Quel est le taux de TVA d’un ebook ?
5,5 %, comme un livre papier, dès lors que l’ouvrage répond à la définition fiscale du livre. Les livres audio sont concernés aussi.
Quel est le taux de TVA sur les vêtements ?
20 %, en boutique comme en ligne : aucun taux réduit ne vise l’habillement. Notre article sur la TVA sur les vêtements aborde le cas des vêtements d’occasion.
Un plat cuisiné livré à domicile, c’est 5,5 % ou 10 % ?
10 % lorsqu’il est livré pour une consommation immédiate, comme une pizza ou des sushis. Un plat préparé vendu par un traiteur qui n’a pas d’espace de restauration relève en revanche de 5,5 %.
Les frais de livraison ont-ils leur propre taux ?
Non. Facturés au client, ils font partie du prix de vente et suivent le taux du produit livré.
Un auto-entrepreneur doit-il appliquer ces taux ?
Pas tant qu’il bénéficie de la franchise en base de TVA (85 000 € pour la vente de marchandises, 37 500 € pour les services, en chiffre d’affaires de l’année précédente). Il indique alors « TVA non applicable, art. 293 B du CGI » sur ses factures. Au-delà des seuils, il applique les mêmes taux que n’importe quelle entreprise.
Quel taux pour un client particulier en Belgique ou en Espagne ?
Tant que vos ventes à distance vers des particuliers de l’UE restent sous 10 000 € HT par an, vous facturez en principe la TVA française. Au-delà, vous appliquez le taux du pays du client.
Automatiser le bon taux sur chaque commande
Avec un catalogue de quelques produits, une vérification manuelle suffit. Dès que vous vendez sur plusieurs canaux, avec des produits à taux différents et des clients dans plusieurs pays, le risque d’erreur augmente à chaque commande. Bizyness récupère vos ventes Shopify, WooCommerce ou Amazon, calcule la TVA selon le produit, le client et le pays, et génère des factures où chaque ligne porte son taux. Découvrez Bizyness et essayez-le sur vos propres commandes.
Sources officielles
Règles vérifiées sur ces pages le .
- BOFiP, TVA - Liquidation - Taux - Généralités (BOI-TVA-LIQ-10-20250514)
- Service Public Entreprendre, Taux de TVA sur les produits alimentaires et les boissons
- BOFiP, TVA - Liquidation - Taux - Le taux normal (BOI-TVA-LIQ-20-20140919)
- Service Public Entreprendre, TVA applicable aux échanges de biens dans l'Union européenne
- Service Public Entreprendre, Franchise en base de TVA
- Service Public Entreprendre, Taux de TVA pour les travaux de rénovation d'un logement
- BOFiP, TVA - Base d'imposition - Règles applicables à des opérations déterminées - Livraisons de biens (BOI-TVA-BASE-10-20-10-20220629)
- BOFiP, TVA - Liquidation - Taux réduits - Livres (BOI-TVA-LIQ-30-10-40-20260729)
