

 English
La CFE du micro-entrepreneur : montant, exonérations, déclaration
CFE auto-entrepreneur : qui la paie, exonération de la première année, seuil de 5 000 €, barème 2026 de la base minimum, déclaration 1447-C-SD, paiement au 15 décembre et cas des vendeurs en ligne sans local.
La cotisation foncière des entreprises se paie au plus tard le 15 décembre, au moment où les commandes de Noël occupent vos journées. Le montant dépend de votre commune, de votre chiffre d’affaires d’il y a deux ans et de l’ancienneté de votre activité, ce qui le rend difficile à anticiper. Voici les règles qui s’appliquent à la micro-entreprise en 2026, du calcul aux exonérations, avec une partie consacrée aux vendeurs en ligne qui travaillent depuis chez eux, sans local commercial.
Pour une présentation générale de la CFE, valable pour toutes les formes d’entreprise, vous pouvez lire notre article tout comprendre de la CFE.
La CFE, un impôt local que le micro-entrepreneur paie aussi
La cotisation foncière des entreprises est un impôt local dont le taux est voté par la commune où votre entreprise est installée. Le micro-entrepreneur y est soumis dans les mêmes conditions que toute autre entreprise. Quatre conditions doivent être réunies :
- l’activité est exercée en France ;
- elle est habituelle, c’est-à-dire répétée ;
- elle est exercée à titre professionnel ;
- elle est non salariée.
Les régimes micro-social et micro-fiscal simplifient vos cotisations sociales et votre impôt sur le revenu. La CFE reste un impôt distinct, dont l’avis est émis par la DGFiP. Un vendeur sur Shopify comme un formateur en ligne y sont soumis dès que leur activité est régulière.
Attention à l’homonymie : le sigle CFE désigne aussi les centres de formalités des entreprises. Ici, il s’agit uniquement de l’impôt.
La première année : rien à payer, mais une déclaration à déposer
Le micro-entrepreneur est exonéré de CFE l’année de création de son activité, quelle que soit la date de démarrage.
Pour en bénéficier, vous devez déposer la déclaration initiale n° 1447-C-SD (cerfa n° 14187*16) au plus tard le 31 décembre de l’année de création. Elle s’envoie par courrier au service des impôts des entreprises (SIE) dont vous dépendez. Les éléments que vous y déclarez servent ensuite à calculer la CFE des années suivantes.
L’année qui suit la création, c’est-à-dire votre première année d’imposition, votre base d’imposition est réduite de 50 %. La CFE complète ne s’applique qu’à partir de la deuxième année d’imposition.
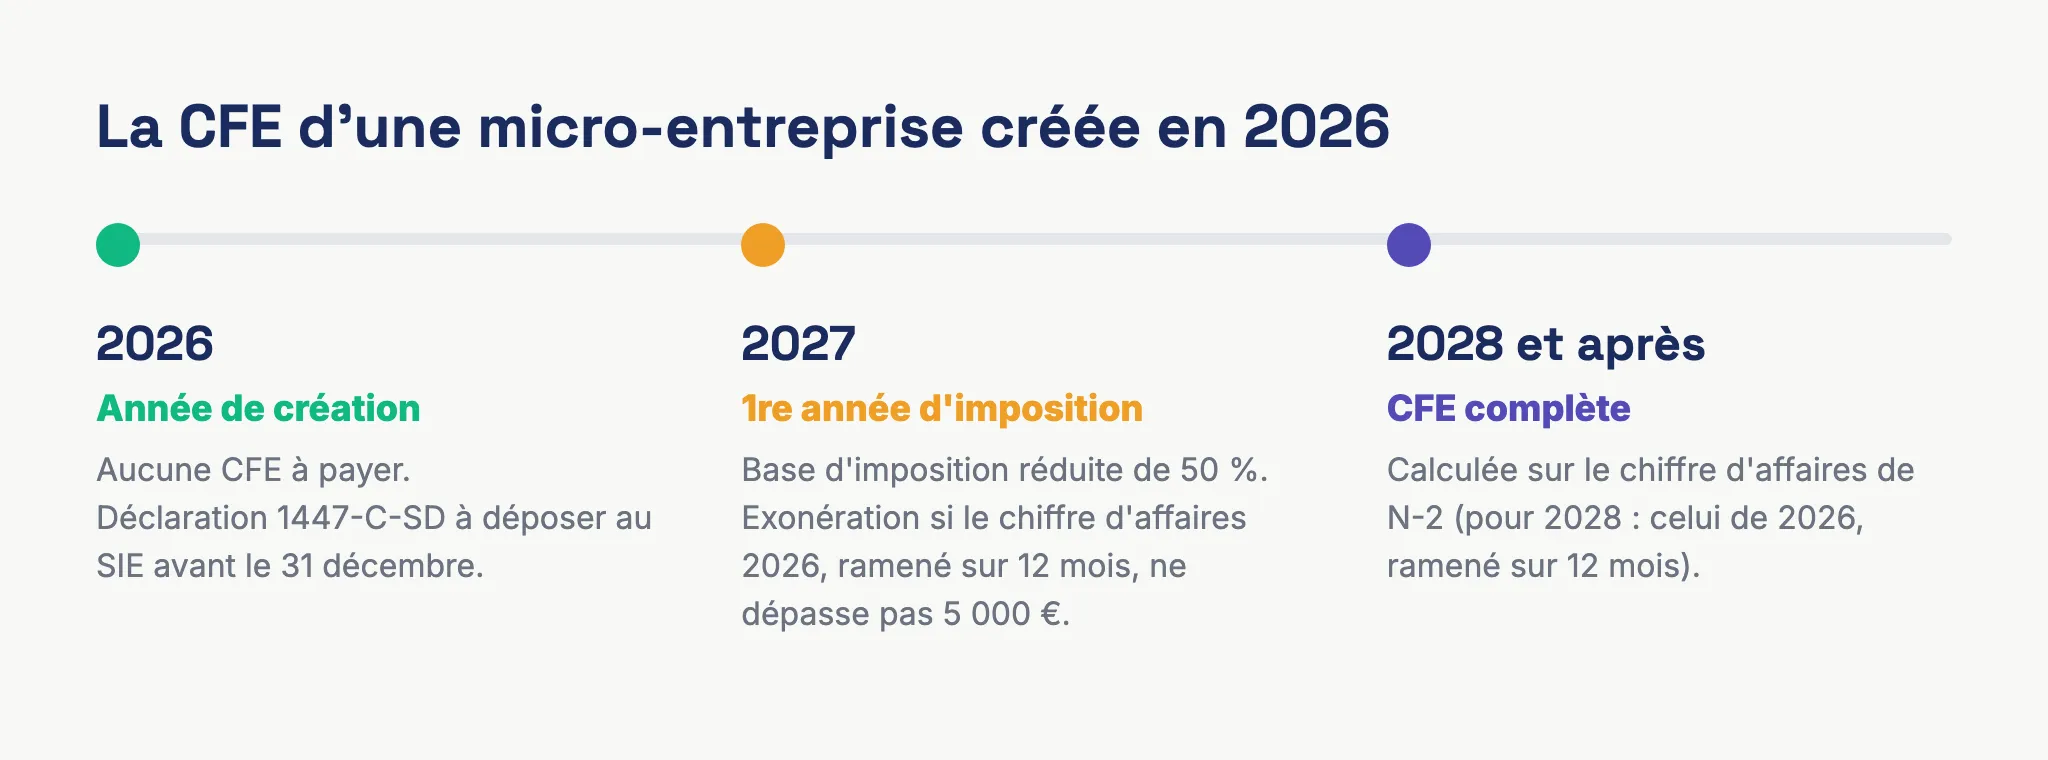
Prenons un exemple. Vous créez votre micro-entreprise en mars 2026 :
| Année | Ce qui se passe |
|---|---|
| 2026 | Aucune CFE. Vous déposez la 1447-C-SD avant le 31 décembre 2026. |
| 2027 | Première année d’imposition : base réduite de 50 %. Exonération totale si le chiffre d’affaires 2026, ramené sur 12 mois, ne dépasse pas 5 000 €. |
| 2028 | CFE calculée normalement, sur le chiffre d’affaires 2026 ramené sur 12 mois. |
L’exonération pour petit chiffre d’affaires (5 000 €)
Une entreprise dont le chiffre d’affaires hors taxes n’a pas dépassé 5 000 € sur la période de référence est exonérée de la cotisation minimum de CFE.
La période de référence est l’avant-dernière année avant celle de l’imposition (N-2). Pour la CFE de 2026, l’administration regarde donc le chiffre d’affaires de 2024. Si l’entreprise a été créée l’année précédente (N-1), c’est le chiffre d’affaires de cette première année qui compte.
Quand la période de référence ne couvre pas douze mois, le chiffre d’affaires est ramené à une année pleine. Si vous avez démarré le 1er juillet et réalisé 3 000 € sur six mois, l’administration retient 6 000 € en année pleine, et vous dépassez le seuil.
Comment se calcule la CFE d’un micro-entrepreneur
Le calcul dépend d’une question simple : disposez-vous d’un local ou d’un terrain pour votre activité ?
Avec un local professionnel
Si vous louez ou possédez un local (boutique, atelier, entrepôt), la CFE est calculée sur la valeur locative des biens immobiliers soumis à la taxe foncière que vous avez utilisés pour votre activité en N-2. La commune applique ensuite son taux à cette valeur locative.
Pour la CFE de 2026, c’est donc le local occupé en 2024 qui sert de base. Si cette valeur locative est trop faible, la base minimum décrite ci-dessous la remplace.
Sans local : la base minimum
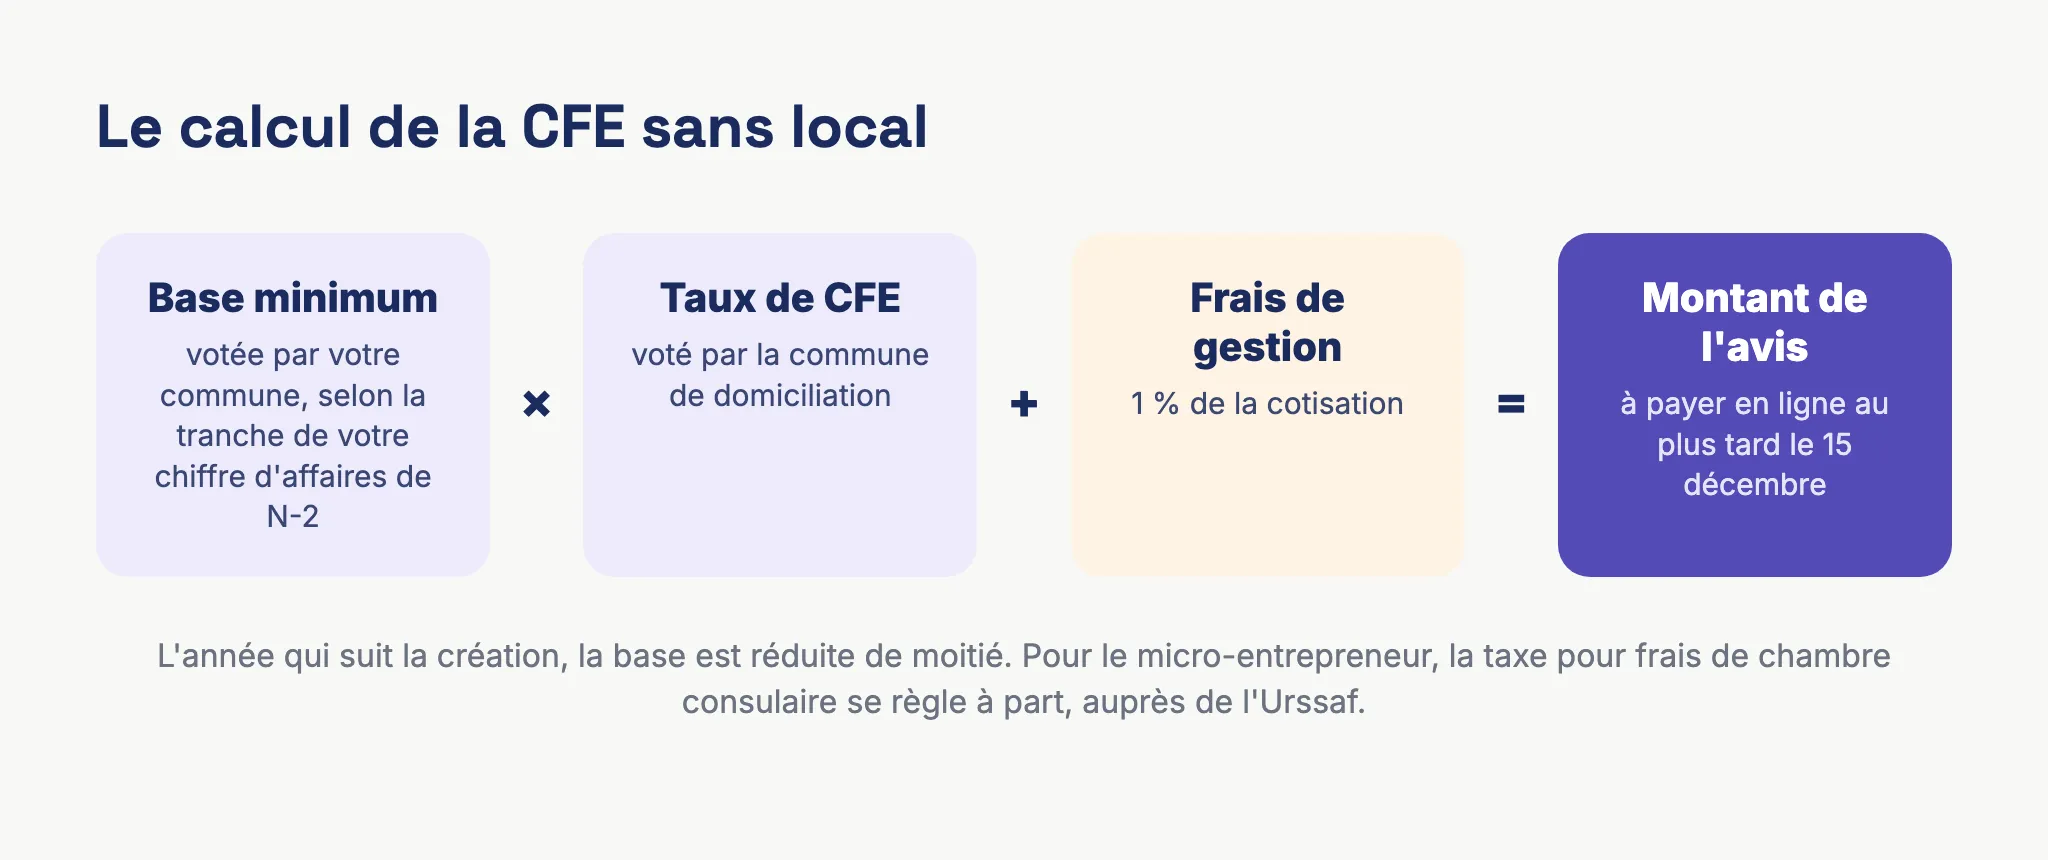
Si vous travaillez chez vous ou chez vos clients, vous restez redevable de la CFE. Elle est alors calculée sur une base minimum, fixée par la commune de domiciliation de l’entreprise dans une fourchette légale qui dépend de votre chiffre d’affaires de N-2. La commune applique ensuite son taux à cette base.
Voici le barème de la base minimum pour la CFE due en 2026 :
| Chiffre d’affaires HT réalisé en N-2 | Base minimum de CFE due en 2026 (selon la commune) |
|---|---|
| 10 000 € ou moins | entre 250 € et 597 € |
| de 10 001 € à 32 600 € | entre 250 € et 1 194 € |
| de 32 601 € à 100 000 € | entre 250 € et 2 509 € |
| de 100 001 € à 250 000 € | entre 250 € et 4 183 € |
| de 250 001 € à 500 000 € | entre 250 € et 5 974 € |
| à partir de 500 001 € | entre 250 € et 7 769 € |
Pour une micro-entreprise de vente de marchandises, le chiffre d’affaires est plafonné à 203 100 € en 2026 pour rester au régime micro-fiscal. Les deux dernières tranches du barème ne vous concernent donc pas.
Ces montants sont des bases d’imposition. La somme à payer s’obtient en multipliant la base votée par votre commune par son taux d’imposition. Deux micro-entrepreneurs qui réalisent le même chiffre d’affaires dans deux communes différentes ne paient pas la même CFE. L’administration publie en ligne les taux d’imposition locaux par commune. Sur votre avis, la mention « OUI » à la ligne 9 indique qu’une base minimum a été appliquée.
Les frais qui s’ajoutent
Des frais de gestion de la fiscalité locale, égaux à 1 % de la cotisation, s’ajoutent au montant de la CFE. Le micro-entrepreneur règle la taxe destinée aux chambres consulaires (CCI ou chambre de métiers) auprès de l’Urssaf, sur son compte autoentrepreneur, et non avec la CFE.
Un exemple chiffré
Les chiffres ci-dessous sont fictifs, pour illustrer la mécanique. Imaginons une commune qui a voté une base minimum de 1 000 € pour la tranche de 10 001 € à 32 600 € et un taux de CFE de 26 %.
- Vous avez réalisé 18 000 € de chiffre d’affaires en N-2, sans local : la base retenue est 1 000 €.
- CFE : 1 000 € × 26 % = 260 €.
- Frais de gestion de 1 % : 2,60 €.
- Montant de l’avis : 262,60 €.
S’il s’agit de votre première année d’imposition, la base est réduite de moitié : 500 € × 26 % = 130 €, plus 1,30 € de frais, soit 131,30 €.
Pour estimer votre propre montant, il vous faut la base minimum votée par votre commune et son taux.
Les autres exonérations possibles
Au-delà de l’année de création et du seuil de 5 000 €, certaines activités sont exonérées de plein droit, de façon permanente. Celles qui concernent le plus souvent des micro-entrepreneurs sont :
- les artisans qui travaillent seuls, ou avec le seul concours d’apprentis sous contrat (le conjoint, le partenaire de Pacs et les enfants peuvent aider) ;
- les peintres, sculpteurs, graveurs et dessinateurs qui ne vendent que le produit de leur art, y compris les graphistes limités à la création d’œuvres graphiques ;
- les photographes auteurs pour la réalisation de prises de vues et la cession de leurs œuvres ;
- les auteurs, compositeurs et traducteurs percevant des droits d’auteur ;
- les professeurs qui enseignent personnellement, chez eux ou chez leurs élèves, sans local aménagé ;
- les vendeurs à domicile indépendants (VDI) dont la rémunération brute totale reste inférieure à 7 930 € ;
- certains chauffeurs de taxi ou d’ambulance, et les sportifs pour la seule pratique de leur sport.
En principe, une exonération de plein droit ne demande aucune déclaration.
D’autres exonérations dépendent du lieu d’implantation et d’une décision de la collectivité : zones France ruralités revitalisation (ZFRR), quartiers prioritaires de la politique de la ville (QPV), zones d’aide à finalité régionale, bassins d’emploi à redynamiser, Corse, entre autres. Une commune peut aussi exonérer pendant trois ans les créations d’établissement. Ces exonérations facultatives se demandent avec la déclaration modificative n° 1447-M-SD, parfois complétée du formulaire n° 1465-SD.
Le cas des vendeurs en ligne
Vendre sans boutique n’exonère pas de CFE
Vendre uniquement en ligne ne dispense pas de CFE. Sans local, vous relevez de la base minimum de la commune où votre entreprise est domiciliée. Cette domiciliation peut être votre logement ou une adresse prise par contrat de domiciliation commerciale : dans ce second cas, ce sont la base minimum et le taux de la commune de domiciliation qui s’appliquent.
Si vous prenez ensuite un local pour stocker et préparer vos colis, déclarez-le à votre SIE. La création d’un nouvel établissement se déclare sur la 1447-C-SD au plus tard le 31 décembre de l’année de création. Une variation de surface de vos locaux passe par la déclaration modificative 1447-M-SD, à déposer avant le deuxième jour ouvré qui suit le 1er mai (jusqu’au 5 mai 2026 pour la CFE de 2027). La valeur locative du local deviendra la base de calcul si elle dépasse la base minimum.
Le chiffre d’affaires qui compte : celui de l’entreprise
La tranche du barème se lit sur le chiffre d’affaires hors taxes de l’entreprise. Si vous vendez sur votre site, sur Amazon et via Stripe, ce sont toutes ces ventes additionnées qui déterminent votre tranche. Avec plusieurs canaux, un chiffre d’affaires annuel consolidé vous permet de vérifier que la tranche appliquée sur l’avis correspond bien à votre activité de N-2. Notre guide sur la comptabilité Shopify détaille comment rassembler ces ventes.
Créateur ou revendeur : l’exonération des artisans
L’exonération des artisans vise ceux qui travaillent avec des matières leur appartenant ou fournies par leurs clients, seuls ou avec des apprentis. Un créateur qui fabrique lui-même ce qu’il vend peut entrer dans ce cas. L’achat-revente de marchandises et le dropshipping ne figurent pas dans la liste des exonérations de plein droit. En cas de doute sur votre situation, votre SIE peut vous répondre.
Une échéance en pleine saison haute
La CFE se paie au plus tard le 15 décembre, en pleine période de Black Friday et de Noël, quand la trésorerie sert aussi à financer le stock. Si vous préférez lisser cette dépense, le prélèvement mensuel répartit la CFE en dix prélèvements, le 15 de chaque mois de janvier à octobre. Pensez-y avant le 30 juin si votre CFE de l’année précédente ne dépassait pas 3 000 €.
Avis, paiement et calendrier
L’avis de CFE n’est pas envoyé par courrier. Il est déposé dans votre espace professionnel sur impots.gouv.fr, qu’il faut donc avoir créé. Le paiement se fait obligatoirement par un moyen dématérialisé.
Si votre CFE de l’année précédente ne dépassait pas 3 000 €, ce qui est le cas de la plupart des micro-entrepreneurs, vous avez trois possibilités :
| Mode de paiement | Fonctionnement | Date limite pour opter |
|---|---|---|
| Paiement en ligne | Vous payez vous-même via votre compte fiscal en ligne ou Portailpro, au plus tard le 15 décembre | aucune option à prendre |
| Prélèvement à l’échéance | Prélèvement automatique à la date limite | 30 novembre |
| Prélèvement mensuel | Dix prélèvements, le 15 de chaque mois de janvier à octobre | 30 juin |
Si la date limite tombe un samedi, un dimanche ou un jour férié, elle est reportée au premier jour ouvrable suivant.
Au-delà de 3 000 € de CFE l’année précédente, un acompte de 50 % est à verser, en général entre le 26 mai et le 16 juin, et le solde au plus tard le 15 décembre.
La CFE s’ajoute à vos autres échéances de micro-entrepreneur : déclarations de chiffre d’affaires à l’Urssaf chaque mois ou chaque trimestre, et déclaration 2042-C-PRO au printemps. Notre article sur le calcul des charges d’un auto-entrepreneur vous aide à intégrer cette dépense à votre budget.
Cessation d’activité et changement de situation
Si vous cessez votre activité en cours d’année, vous n’êtes pas redevable de la CFE pour les mois restant à courir. La cessation se déclare avec le formulaire 1447-M-SD.
En cas de cession de l’activité à un repreneur en cours d’année, l’ancien exploitant reste redevable de la CFE pour l’année entière, et le nouvel exploitant dépose à son tour une déclaration initiale 1447-C-SD avant le 31 décembre de l’année du changement.
La déclaration modificative sert aussi à signaler un changement de surface de vos locaux ou une demande d’exonération facultative. En dehors de ces situations, vous n’avez rien à déclarer chaque année.
Questions fréquentes
Un auto-entrepreneur sans local paie-t-il la CFE ?
Oui. Sans local, la CFE est calculée sur la base minimum de la commune de domiciliation, selon votre chiffre d’affaires de N-2. Vous n’en êtes dispensé que l’année de création, si votre chiffre d’affaires de la période de référence ne dépasse pas 5 000 €, ou si votre activité fait partie des exonérations.
Dois-je payer la CFE si mon chiffre d’affaires est nul ?
Non pour la cotisation minimum : un chiffre d’affaires de la période de référence inférieur ou égal à 5 000 € exonère de cette cotisation. Si vous disposez d’un local, la règle de la valeur locative peut toutefois s’appliquer.
Pourquoi ma CFE a-t-elle augmenté ?
Plusieurs causes sont possibles : la fin de la réduction de 50 % de la première année d’imposition, le passage à une tranche supérieure du barème parce que votre chiffre d’affaires de N-2 a progressé, ou une hausse de la base minimum ou du taux votés par votre commune.
Je n’ai pas déposé la 1447-C-SD, que faire ?
Rapprochez-vous de votre SIE dès que possible pour régulariser. Cette déclaration conditionne l’exonération de l’année de création et sert de base au calcul des années suivantes.
La CFE est-elle déductible pour un micro-entrepreneur ?
Au régime micro, vous ne déduisez aucune charge réelle : l’impôt sur le revenu est calculé après un abattement forfaitaire sur votre chiffre d’affaires. La CFE n’a donc aucun effet sur votre revenu imposable.
Gardez un chiffre d’affaires fiable pour vérifier votre avis
La CFE se calcule sur le chiffre d’affaires de N-2. Avec un suivi régulier de vos ventes, vous contrôlez la tranche appliquée et vous anticipez le montant des années suivantes. Si vous vendez sur Shopify, WooCommerce, Amazon ou Stripe, Bizyness récupère vos ventes, génère les factures et calcule votre chiffre d’affaires automatiquement. L’essai est gratuit pendant 14 jours, sans carte bancaire.
Sources officielles
Règles vérifiées sur ces pages le .
- Service Public Entreprendre, Cotisation foncière des entreprises (CFE)
- Service Public Entreprendre, Un micro-entrepreneur doit-il payer la cotisation foncière des entreprises (CFE) ?
- impots.gouv.fr, Je suis micro-entrepreneur, dois-je payer une cotisation foncière des entreprises (CFE) et créer un espace professionnel sécurisé ?
- Service Public Entreprendre, Régime fiscal de la micro-entreprise
