

 English
PDP, PPF, Factur-X : le lexique de la réforme sans jargon
Plateforme agréée, e-reporting, Factur-X, annuaire, cycle de vie : les mots de l'obligation de facture électronique 2026 expliqués simplement, avec ce qu'ils changent pour une micro-entreprise ou une boutique en ligne.
Plateforme agréée, PDP, PPF, e-reporting, Factur-X, cycle de vie, annuaire : les guides sur l’obligation de facture électronique 2026 emploient ce vocabulaire dès la première page, rarement en le définissant. Une fois les mots posés, la réforme se lit sans difficulté.
Ce lexique reprend chaque terme dans l’ordre où vous le rencontrerez, avec une définition courte et ce qu’il implique concrètement pour une micro-entreprise ou une boutique en ligne. Si vous cherchez ensuite le déroulé complet (calendrier détaillé, préparation pas à pas), notre guide de la facturation électronique pour auto-entrepreneur prend le relais.
Qui est concerné, et depuis quand
La réforme s’applique à toutes les entreprises établies en France et assujetties à la TVA, quelle que soit leur taille ou leur régime. Une micro-entreprise en franchise de TVA est concernée au même titre qu’une société soumise à l’impôt sur les sociétés.
| Date | Ce qui devient obligatoire | Pour qui |
|---|---|---|
| 1er septembre 2026 | Recevoir les factures électroniques de vos fournisseurs | Toutes les entreprises, micro comprises |
| 1er septembre 2026 | Émettre ses factures au format électronique | Grandes entreprises et entreprises de taille intermédiaire |
| 1er septembre 2027 | Émettre au format électronique et transmettre ses données de ventes (e-reporting) | PME, TPE et micro-entreprises |
Le volet réception est donc déjà en vigueur pour vous. Le volet émission arrive dans un an.
Les mots de la réforme, un par un
Facture électronique
Une facture électronique, au sens de la réforme, est une facture créée, transmise et reçue sous une forme structurée que les logiciels savent lire automatiquement. Elle contient les mêmes informations qu’aujourd’hui (émetteur, client, lignes, TVA), mais rangées dans des champs normalisés plutôt que posées sur une page.
Un PDF envoyé par email n’est pas une facture électronique, et l’administration l’a écrit dans sa foire aux questions. Le PDF reste une image de facture, lisible par un humain mais pas exploitable par une machine sans ressaisie. À partir de septembre 2027, ce circuit ne sera plus valable entre entreprises françaises.
E-invoicing
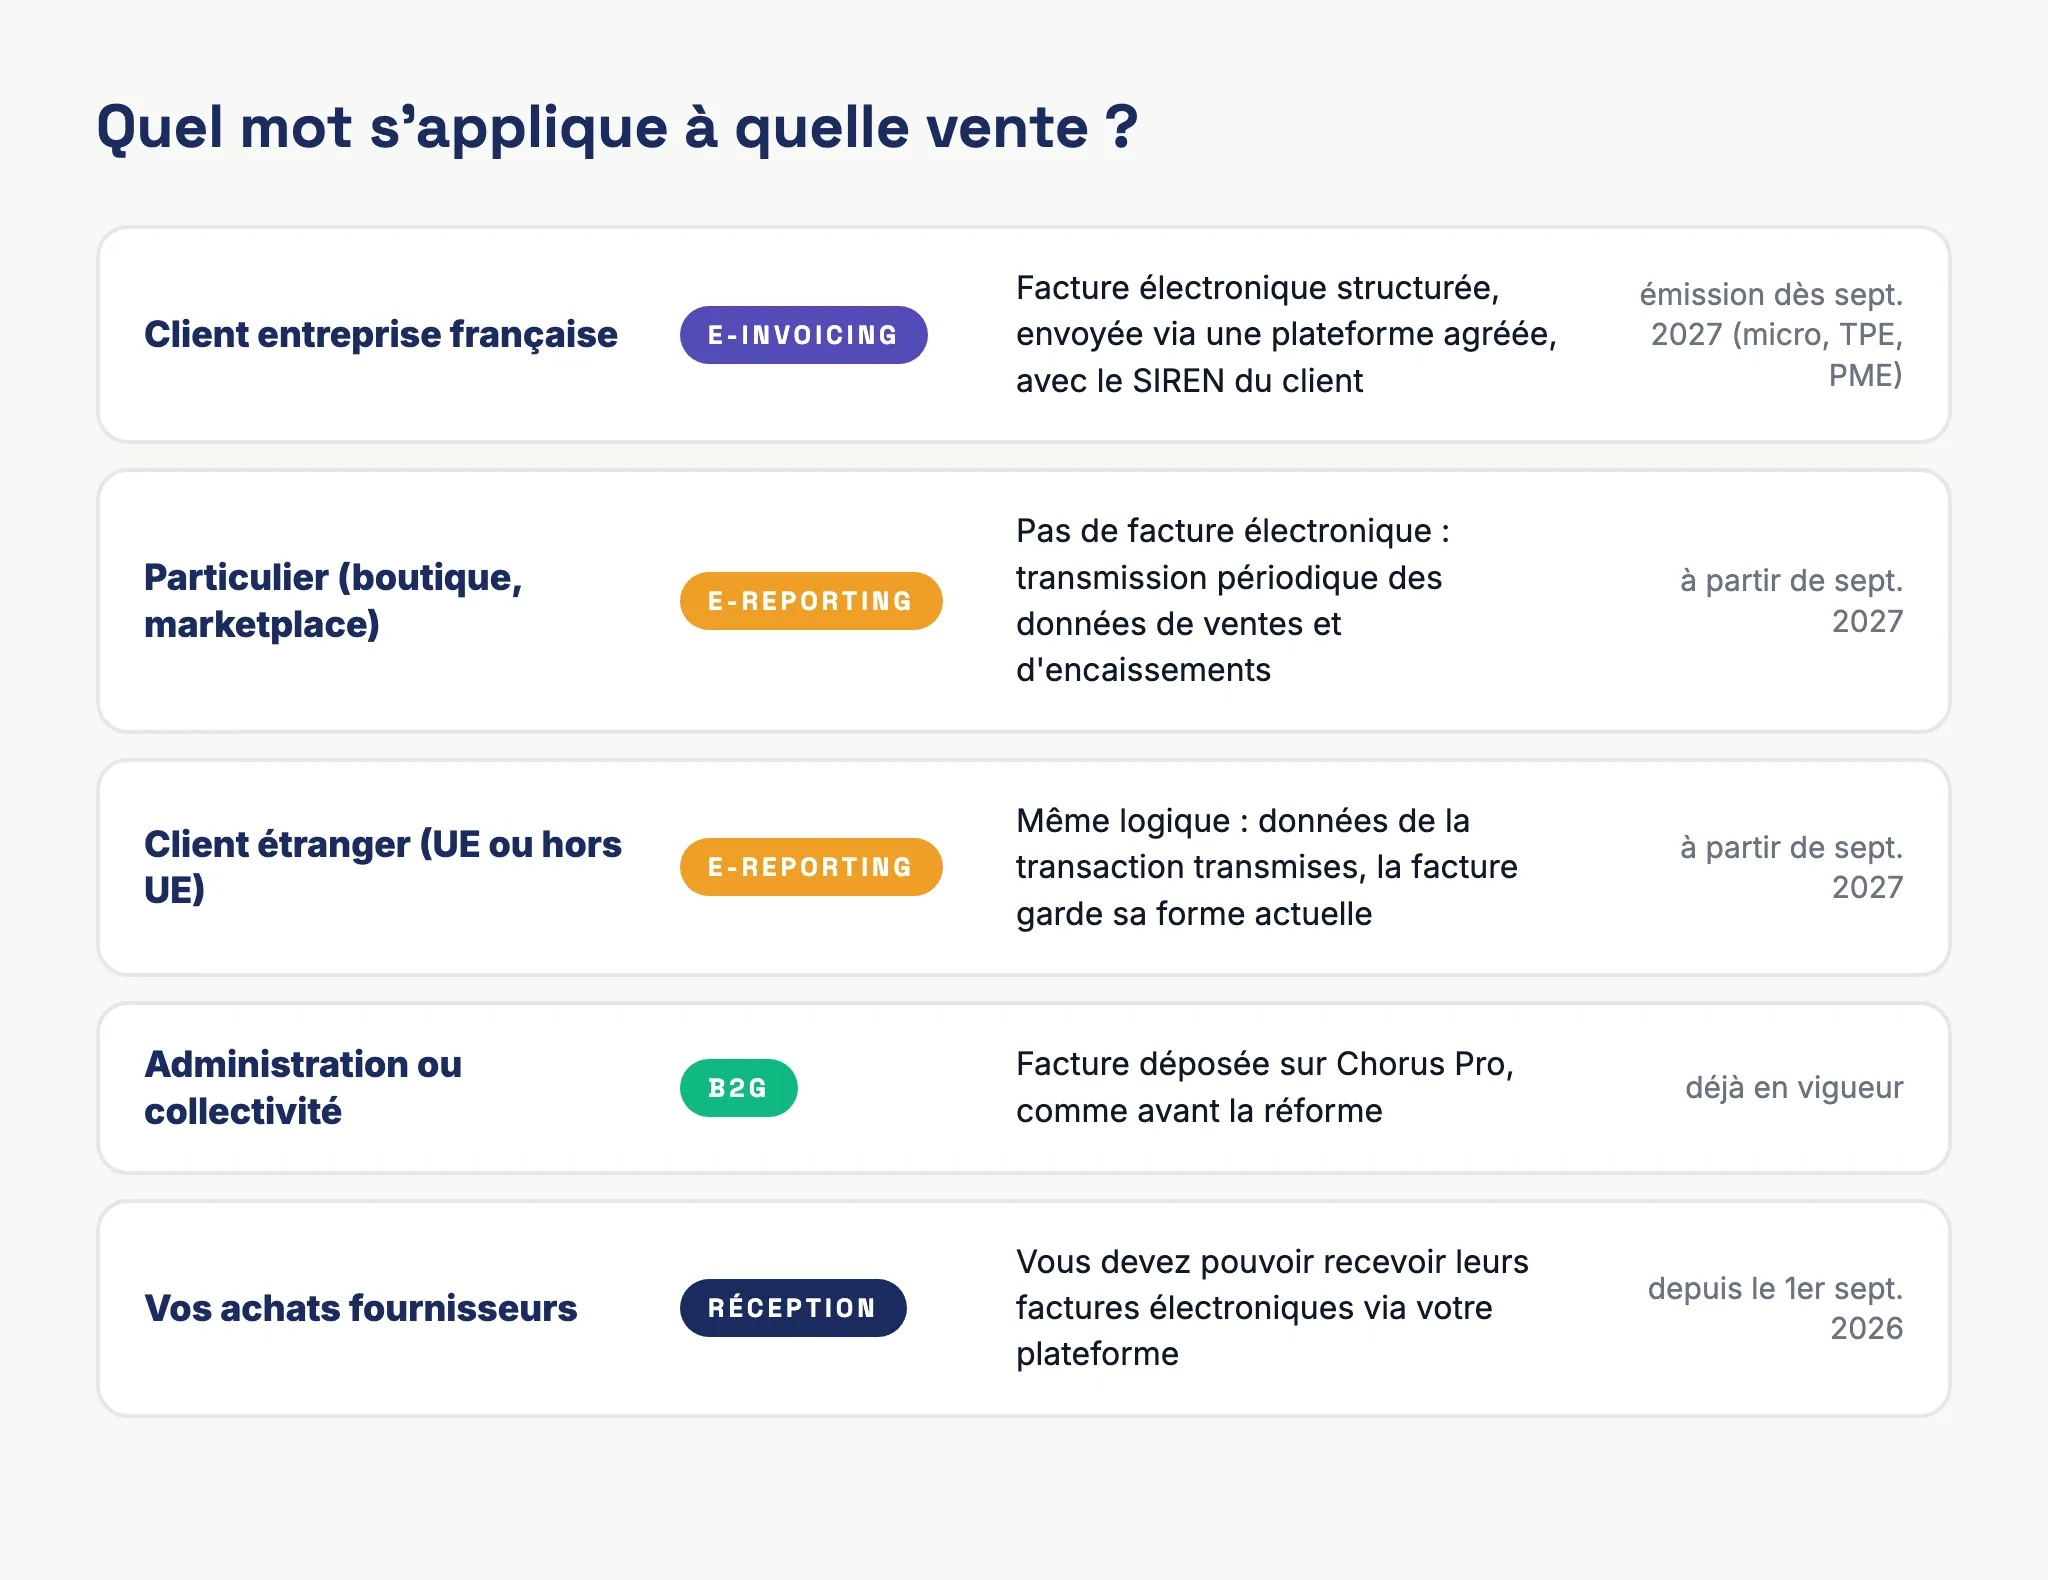
C’est le nom anglais du premier volet de la réforme : l’obligation d’émettre et de recevoir des factures électroniques pour les ventes entre entreprises françaises assujetties à la TVA. Quand un texte parle de « facturation électronique » ou de « e-invoicing », il désigne ce périmètre précis, celui des factures que vous adressez à des clients professionnels établis en France.
Pour une micro-entreprise qui ne facture que des particuliers, ce volet est sans objet. La réforme la concerne quand même, par le e-reporting.
E-reporting
Le e-reporting est la transmission périodique à l’administration de vos données de transactions qui ne passent pas par une facture électronique : ventes à des particuliers, ventes à des clients établis à l’étranger, et encaissements sur les prestations de services. Vous n’émettez rien de nouveau vers votre client. Votre plateforme ou votre logiciel envoie au fisc un récapitulatif de ces opérations, selon un rythme aligné sur votre régime de TVA.
Pour un vendeur en ligne, le e-reporting est souvent le volet principal de la réforme, puisque l’essentiel des ventes d’une boutique va à des particuliers. Il entre en vigueur pour les micro-entreprises le 1er septembre 2027, en même temps que l’obligation d’émission.
Assujetti et redevable
Un assujetti est toute personne qui exerce une activité économique de façon indépendante. Vous l’êtes dès l’immatriculation de votre micro-entreprise. Un redevable est celui qui doit effectivement reverser la TVA au Trésor. En franchise en base, vous êtes assujetti sans être redevable.
La réforme vise les assujettis, ce qui explique pourquoi la franchise de TVA ne vous en dispense pas. Vous êtes dans le périmètre, réception comprise, même si vos factures portent la mention « TVA non applicable, art. 293 B du CGI ». Nous avons détaillé ce cas dans l’article auto-entrepreneur sans TVA : êtes-vous concerné par la facture électronique ?
Plateforme agréée (ex-PDP)
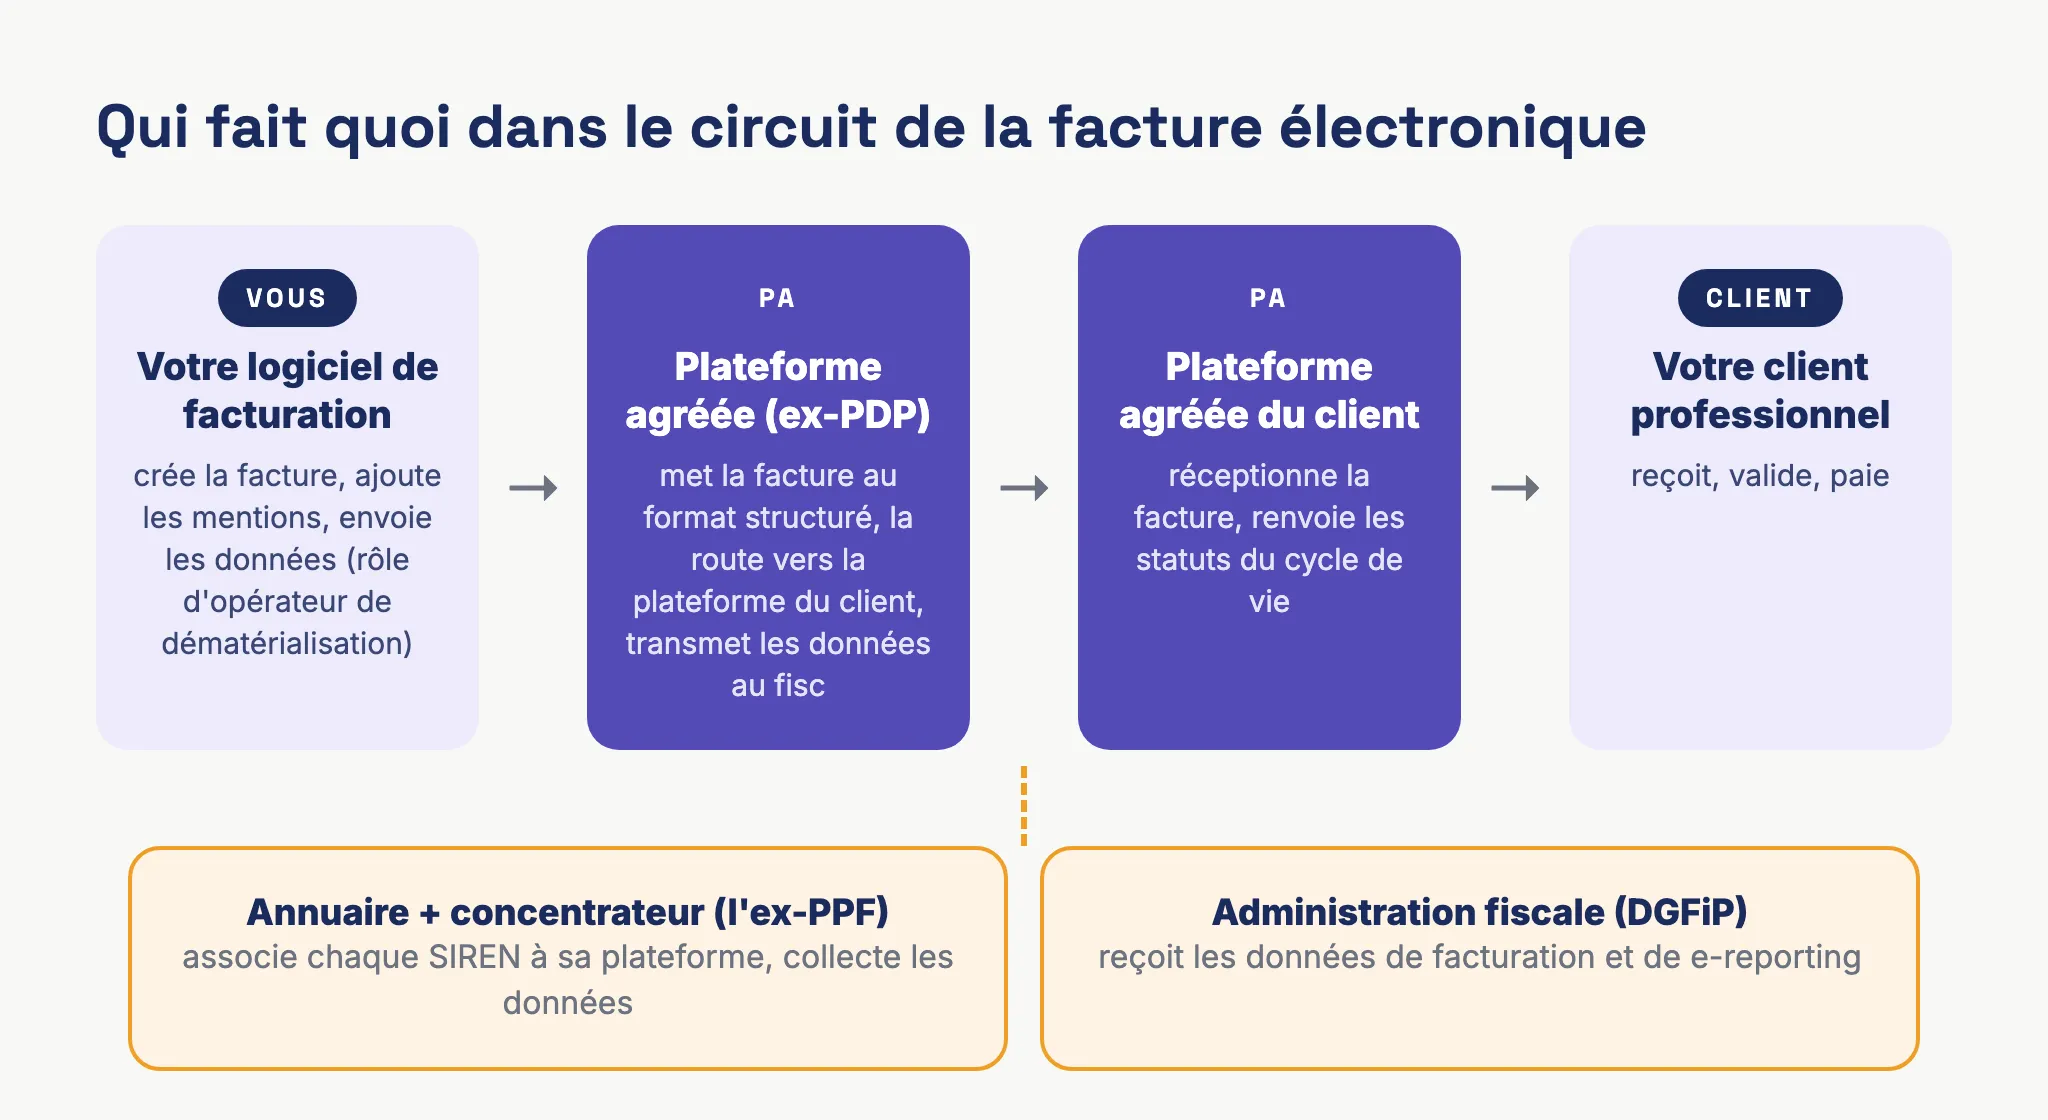
La plateforme agréée est un opérateur privé immatriculé par l’administration fiscale, après audit, pour faire circuler les factures électroniques et transmettre les données au fisc. Jusqu’en 2025, on l’appelait plateforme de dématérialisation partenaire, d’où le sigle PDP que vous croiserez encore dans beaucoup d’articles. Les deux expressions désignent la même chose.
Chaque entreprise devra être rattachée à une plateforme agréée, ne serait-ce que pour recevoir. Vous n’avez pas forcément à en choisir une vous-même : la plupart des logiciels de facturation sont raccordés à une plateforme partenaire et gèrent ce rattachement pour vous. Bizyness fonctionne ainsi.
PPF, annuaire et concentrateur
Le portail public de facturation (PPF) devait à l’origine être une plateforme gratuite gérée par l’État, sur le modèle de Chorus Pro, où n’importe quelle entreprise aurait pu déposer et recevoir ses factures. Ce projet a été recentré en 2024. Le portail public ne joue plus que deux rôles : l’annuaire, qui associe chaque entreprise à sa plateforme de réception, et le concentrateur, qui collecte les données transmises par les plateformes pour les remettre à l’administration.
Conséquence pratique : il n’existe plus d’option gratuite « en direct » avec l’État pour échanger des factures. Tout passe par une plateforme agréée, directement ou via votre logiciel. Si vous cherchez une solution sans surcoût pour une petite activité, notre comparatif des solutions de facturation électronique gratuites pour auto-entrepreneur fait le tour des possibilités.
Opérateur de dématérialisation (OD)
Un opérateur de dématérialisation est un prestataire qui produit ou traite des factures électroniques sans être lui-même agréé par l’administration. Concrètement, c’est le rôle de votre logiciel de facturation : il crée la facture au bon format, ajoute les mentions et la transmet à une plateforme agréée, qui seule a le droit de la faire circuler et de remonter les données au fisc.
Au moment de choisir un outil, posez une seule question à l’éditeur : à quelle plateforme agréée êtes-vous raccordé ? Un logiciel qui n’a pas de réponse claire vous laissera seul en septembre 2027.
Factur-X, UBL et CII
Ce sont les trois formats acceptés pour une facture électronique en France, ce qu’on appelle le socle minimal.
Factur-X est un format hybride : un PDF classique, que vous pouvez ouvrir et lire comme d’habitude, dans lequel est incorporé un fichier XML contenant les mêmes données sous forme structurée. C’est le format le plus adapté aux petites entreprises, parce que la facture reste lisible par un humain. UBL et CII sont des formats purement XML, utilisés surtout par les grandes entreprises et les échanges automatisés.
Vous n’avez pas à choisir ni à manipuler ces formats. Votre logiciel les produit et votre plateforme sait les convertir si celle de votre client en attend un autre.
Annuaire et SIREN
L’annuaire est le registre central, tenu par l’État, qui indique pour chaque entreprise sur quelle plateforme agréée lui livrer ses factures. Il fonctionne avec le numéro SIREN comme clé. Quand vous émettez une facture à une entreprise française, votre plateforme consulte l’annuaire, trouve la plateforme du destinataire et lui achemine la facture.
C’est la raison pour laquelle le SIREN de vos clients professionnels devient une mention obligatoire : sans lui, la facture ne peut pas être routée. Si votre fichier clients n’en contient aucun, la collecte est la préparation la plus utile que vous puissiez lancer dès maintenant, et elle ne coûte rien.
Cycle de vie et statuts
Une facture électronique a un cycle de vie : une suite de statuts que les plateformes s’échangent pour indiquer où en est la facture. Quatre statuts sont obligatoires : déposée (la facture est partie), rejetée (la plateforme n’a pas pu la traiter, souvent pour une erreur de format ou de SIREN), refusée (le client la conteste) et encaissée (le paiement est reçu). D’autres statuts, comme « mise à disposition » ou « approuvée », sont facultatifs.
Pour vous, cela se traduit par un suivi de facturation plus lisible : vous saurez si une facture a été reçue et acceptée, sans relancer par email pour le vérifier. À l’inverse, une facture rejetée devra être corrigée et renvoyée, ce qui rend la qualité des données (SIREN, adresse, montants) plus importante qu’avant.
Nouvelles mentions obligatoires
La réforme ajoute quatre mentions à celles que vous connaissez déjà : le SIREN du client professionnel, l’adresse de livraison si elle diffère de l’adresse de facturation, la nature de l’opération (livraison de biens, prestation de services, ou les deux) et, le cas échéant, l’option pour le paiement de la TVA d’après les débits. Pour le reste, la liste des mentions obligatoires d’une facture ne change pas.
Un logiciel à jour ajoute ces champs sans que vous y pensiez. La seule mention qui demande un travail de votre côté est le SIREN, pour la raison expliquée juste au-dessus.
B2B, B2C, B2G et Chorus Pro
Ces sigles reviennent partout parce que la réforme ne traite pas toutes les ventes de la même façon. B2B (entre entreprises) : c’est le domaine de la facture électronique. B2C (vers des particuliers) : pas de facture électronique, mais du e-reporting. B2G (vers une administration ou une collectivité) : rien ne change, vous continuez de déposer vos factures sur Chorus Pro, obligatoire depuis 2020 pour toutes les entreprises.
Les ventes vers des clients établis à l’étranger, entreprises ou particuliers, relèvent aussi du e-reporting : la facture électronique française ne s’impose qu’entre deux assujettis français.
Sanctions
Les amendes prévues par les textes sont volontairement modérées. Une facture non émise au format électronique coûte 15 €, dans la limite de 15 000 € par an. Une transmission de e-reporting manquante coûte 250 €, avec le même plafond annuel. La première infraction n’est pas sanctionnée si elle est régularisée.
Le blocage commercial pèse davantage que l’amende. À partir de septembre 2027, une entreprise cliente attendra votre facture sur sa plateforme. Un PDF envoyé par email risque de ne jamais entrer dans son circuit de validation, et donc de paiement.
Le lexique appliqué à une boutique en ligne
Prenons le cas d’une micro-entreprise qui vend des accessoires sur sa boutique Shopify et sur Amazon, avec quelques clients professionnels qui commandent en gros.
Ses ventes aux particuliers, sur la boutique comme sur la marketplace, relèvent du e-reporting. Aucune facture électronique à produire, mais un récapitulatif périodique des montants encaissés à transmettre via sa plateforme, à partir de septembre 2027. Les données existent déjà dans Shopify et dans Amazon ; le travail consiste à les réunir au bon format.
Les commandes de ses clients professionnels français passent en e-invoicing dès la même date : facture au format Factur-X, SIREN du client, routage par l’annuaire, suivi par les statuts du cycle de vie.
Pour ses acheteurs belges ou allemands, même logique que pour les particuliers français : e-reporting. Si son chiffre d’affaires vers l’Union européenne dépasse 10 000 € par an, le régime OSS de TVA s’ajoute à la réforme sans la remplacer, et les deux déclarations doivent être cohérentes entre elles.
Côté achats (emballages, matières, abonnements à des outils), les factures arrivent depuis septembre 2026 sous forme de factures électroniques, sur sa plateforme de réception.
La difficulté de ce cas vient de la dispersion des données entre la boutique, la marketplace et les moyens de paiement, alors que l’administration attend une vision unifiée. Avec un outil qui synchronise déjà toutes les ventes, génère les factures avec les bonnes mentions et se raccorde à une plateforme agréée, la réforme se ramène à un paramétrage. Pour le détail du circuit côté boutique, voyez notre article sur la facturation Shopify et dropshipping.
Ce que vous pouvez faire dès maintenant
Vérifiez auprès de votre logiciel de facturation à quelle plateforme agréée il est raccordé, et ce qu’il attend de vous. Commencez à demander leur SIREN à vos clients professionnels. Si vous vendez en ligne, faites converger vos canaux vers un seul outil avant 2027, pour que le e-reporting se prépare à partir de données déjà réconciliées. Et regardez où arrivent les factures de vos fournisseurs depuis septembre 2026 : cette partie de la réforme est déjà en vigueur.
Questions fréquentes
Une plateforme agréée et un logiciel de facturation, est-ce la même chose ?
Non. La plateforme agréée est immatriculée par l’administration pour faire circuler les factures et transmettre les données au fisc. Le logiciel de facturation crée vos factures et, s’il est raccordé à une plateforme partenaire, s’occupe de tout le circuit. Pour une micro-entreprise, passer par un logiciel raccordé est presque toujours la solution la plus simple.
Le PPF a-t-il disparu ?
Le portail public de facturation existe toujours, mais il ne sert plus qu’à l’annuaire et à la collecte des données. Il n’est plus possible de l’utiliser comme plateforme gratuite pour envoyer ou recevoir des factures.
Dois-je m’inscrire dans l’annuaire moi-même ?
Non. L’annuaire est alimenté par les plateformes agréées lorsqu’elles raccordent une entreprise. Votre seul choix est celui de la plateforme, le plus souvent réglé par votre logiciel de facturation.
Mes factures aux particuliers doivent-elles être en Factur-X ?
Non. Les ventes aux particuliers ne relèvent pas de la facture électronique. Vos factures ou reçus gardent leur forme actuelle. Ce sont les données de ces ventes qui seront transmises à l’administration, via le e-reporting.
Bizyness centralise les ventes de votre boutique, de vos marketplaces et de vos moyens de paiement, génère vos factures avec les nouvelles mentions et se raccorde à une plateforme agréée partenaire pour l’émission comme pour le e-reporting. Pour voir comment la réforme se règle depuis un seul outil, rendez-vous sur bizyness.fr ou sur notre page dédiée à la facturation électronique 2026.
