

 English
La TVA sur marge : occasion et reconditionné
Qui peut appliquer la TVA sur marge, comment la calculer au coup par coup ou par globalisation, quoi écrire sur la facture et ce qui change quand vous vendez en ligne des biens d'occasion ou reconditionnés.
Vous rachetez des téléphones à des particuliers pour les revendre sur votre boutique, ou vous chinez des vêtements vintage pour votre friperie en ligne ? Sur ces ventes, la TVA ne se calcule pas sur le prix de vente total. Le régime de la marge vous fait payer la TVA uniquement sur la différence entre ce que vous avez payé et ce que vous encaissez.
Ce régime est obligatoire dès que ses conditions sont réunies, et il a des règles de facturation précises. Ce guide suit l’ordre d’une vente : l’achat qui ouvre droit au régime, le calcul, la facture, les clients européens, puis les obligations hors TVA.
Le principe de la TVA sur marge
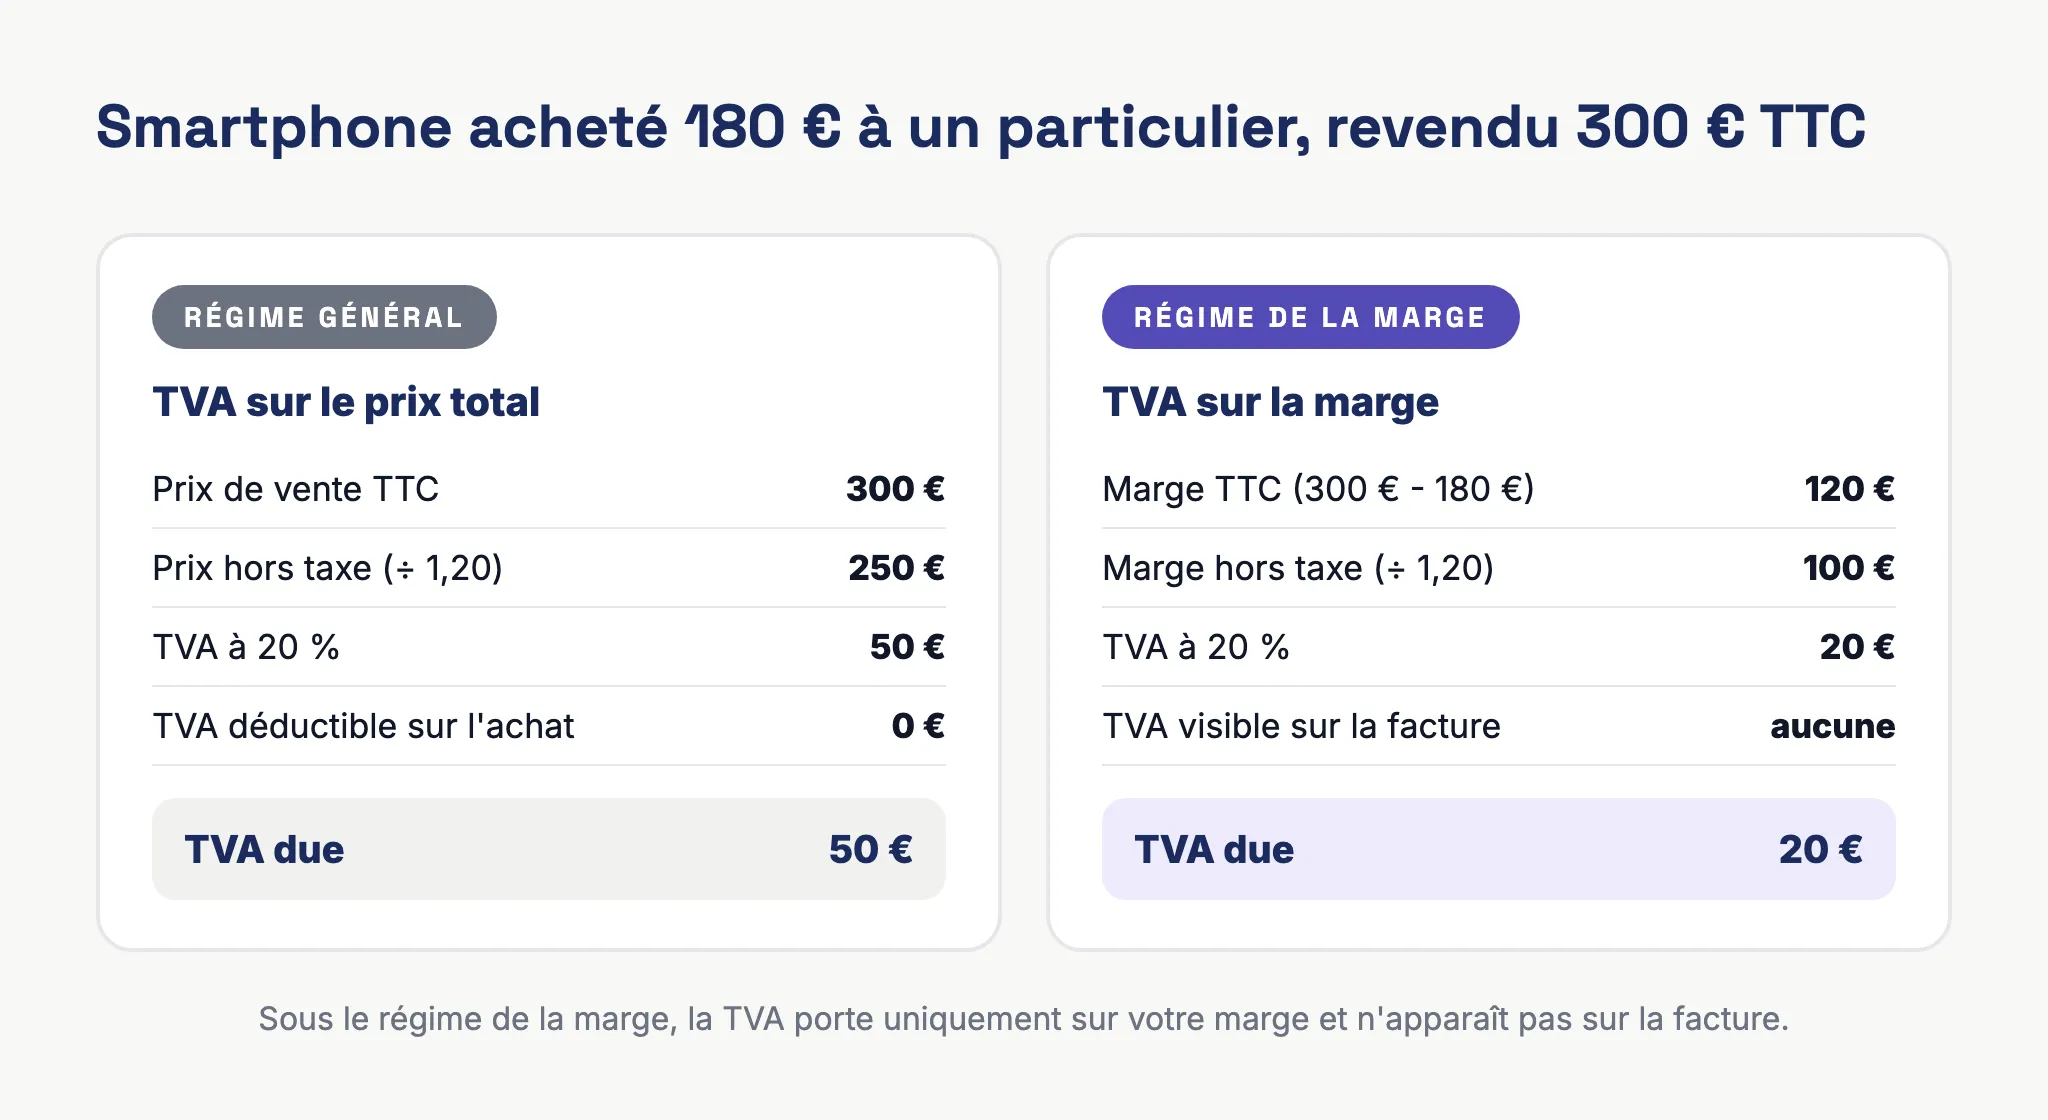
Un commerçant classique collecte la TVA sur son prix de vente et déduit celle qu’il a payée à ses fournisseurs. Quand vous achetez un objet à un particulier, personne ne vous facture de TVA, donc vous n’avez rien à déduire. Sans régime particulier, vous paieriez la TVA sur la totalité du prix de revente.
L’article 297 A du code général des impôts règle ce cas : la base d’imposition devient la marge réalisée par le revendeur. En contrepartie, vous ne déduisez pas de TVA sur le prix d’achat de ces biens.
Qui peut appliquer la TVA sur marge
Le régime vise les assujettis-revendeurs, c’est-à-dire les professionnels qui achètent des biens pour les revendre. Il porte sur les biens d’occasion, les œuvres d’art, les objets de collection et d’antiquité. Ce guide se concentre sur les biens d’occasion.
Ce qui compte comme bien d’occasion
L’administration définit les biens d’occasion comme des biens meubles corporels susceptibles de remploi, en l’état ou après réparation. Le bien doit avoir été utilisé : un article acheté neuf et revendu sans avoir servi reste un produit neuf, même s’il a changé de mains. Les métaux précieux et les pierres précieuses sont exclus de la définition.
L’origine de l’achat décide de tout
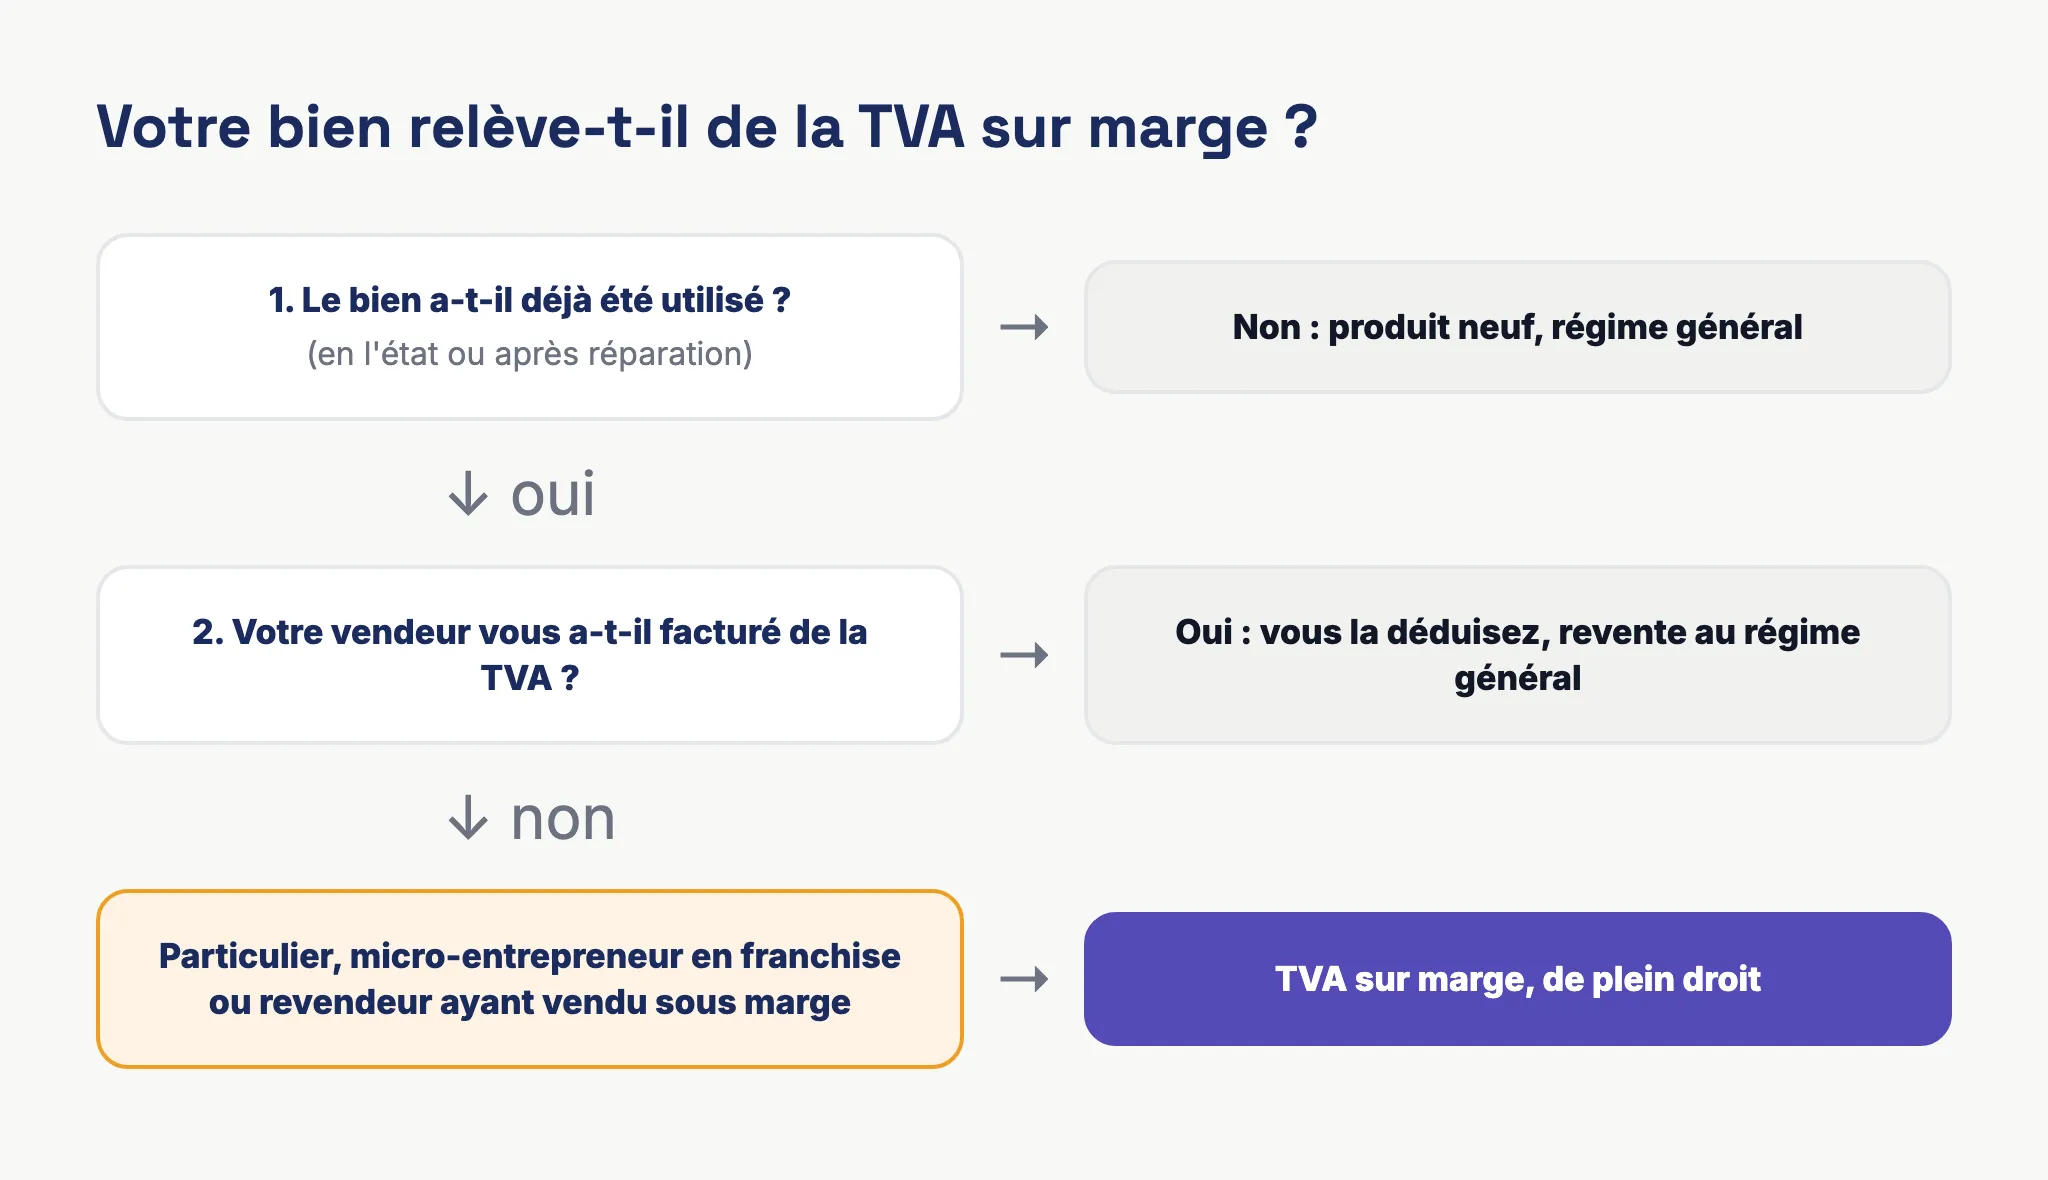
Le régime dépend de la personne qui vous a vendu l’objet. La TVA sur marge s’applique de plein droit quand le bien vous a été livré par :
- un particulier ou toute autre personne qui n’est pas assujettie à la TVA ;
- un professionnel en franchise en base de TVA, comme un micro-entrepreneur qui ne facture pas de TVA ;
- un autre revendeur qui vous a lui-même vendu le bien sous le régime de la marge.
Si votre fournisseur vous facture la TVA, vous la déduisez normalement et vous revendez au régime général, avec la TVA sur le prix total. Regardez donc la facture d’un grossiste en reconditionné avant de choisir le régime de revente : s’il vous a vendu le bien sous le régime de la marge, sans TVA, vous pouvez revendre sous marge à votre tour.
Le cas du reconditionné
Après votre remise en état, un objet reste d’occasion ou devient fiscalement neuf selon l’ampleur du travail.
Une réparation qui rend au bien ses caractéristiques d’origine ne change rien : le téléphone dont vous avez changé l’écran reste un bien d’occasion. Une rénovation ou une transformation en fait au contraire un produit neuf du point de vue fiscal, taxé au régime général. L’administration considère qu’il y a rénovation quand la valeur hors taxe des pièces utilisées pour la remise en état dépasse la valeur du bien usagé augmentée du coût hors taxe de l’opération (main-d’œuvre, frais de fabrication et part des frais généraux).
Les pièces et fournitures achetées pour remettre le bien en état gardent leur propre régime. Même sous TVA sur marge, vous pouvez déduire la TVA facturée sur ces éléments, puisqu’ils correspondent au coût de votre intervention. Leur prix ne vient pas pour autant réduire la marge taxable : celle-ci reste la différence entre prix de vente et prix d’achat du bien.
Calculer la TVA sur marge au coup par coup
La méthode légale est le calcul objet par objet. Pour chaque vente, vous faites la différence entre le prix de vente TTC et le prix d’achat. Cette marge inclut la TVA : vous la ramenez hors taxe, puis vous appliquez le taux.
Prenons un smartphone acheté 180 € à un particulier et vendu 300 € TTC sur votre boutique Shopify :
| Étape | Calcul | Montant |
|---|---|---|
| Marge TTC | 300 € - 180 € | 120 € |
| Marge hors taxe | 120 € ÷ 1,20 | 100 € |
| TVA due | 100 € × 20 % | 20 € |
Le BOFiP propose aussi un coefficient de conversion de 0,833 pour le taux de 20 %. Il donne ici 99,96 € de marge hors taxe et 19,99 € de TVA, soit un écart de quelques centimes. Le taux à retenir est celui du même bien vendu neuf. En règle générale, c’est le taux normal de 20 %, mais un livre d’occasion acheté à un particulier reste par exemple au taux réduit de 5,5 %.
Quelques règles complètent ce calcul :
- une vente à perte ne génère aucune TVA, et dans cette méthode la perte ne réduit pas la TVA due sur vos autres ventes ;
- les frais financiers et les commissions payés lors de l’achat ne se retranchent pas de la marge ;
- sans document qui justifie le prix d’achat, comme une facture, la vente est en principe taxée sur le prix total.
Gardez donc une trace de chaque rachat. Pour les achats à des particuliers, ce document sert à la fois à justifier votre marge et à tenir le registre décrit plus bas.
Calculer la TVA par globalisation
Quand vous vendez beaucoup de petits articles, comme des lots de vêtements achetés au poids ou des jeux vidéo par cartons entiers, connaître le prix d’achat de chaque pièce devient impossible. La globalisation règle ce problème : sur chaque période de déclaration, vous calculez une marge globale égale au total TTC de vos ventes moins le total TTC de vos achats de biens concernés.
Un exemple sur un mois, au taux de 20 % : 3 200 € de ventes et 2 000 € d’achats donnent 1 200 € de marge TTC, soit 1 000 € hors taxe et 200 € de TVA. Si le mois suivant vos achats dépassent vos ventes, l’excédent s’ajoute aux achats de la période d’après. Une marge globale négative n’ouvre aucun remboursement de TVA.
Cette méthode est facultative et ne demande aucune option préalable. Elle impose en revanche :
- une régularisation annuelle qui tient compte de la variation de votre stock entre le début et la fin de l’année ;
- une comptabilité précise des biens suivis par globalisation, séparée par taux de TVA et par méthode si vous en utilisez plusieurs ;
- une facture sans TVA, puisque les articles ne sont pas individualisés.
Rédiger une facture sous le régime de la marge
Deux règles s’appliquent à chaque facture d’un bien vendu sous marge. D’abord, l’article 297 E du code général des impôts vous interdit de faire apparaître la TVA sur la facture. Le client voit un prix unique. Ensuite, la facture doit indiquer que l’opération relève du régime de la marge, en citant la disposition du code général des impôts ou celle de la directive européenne qui le justifie (article 313 de la directive 2006/112/CE).
Les autres mentions obligatoires restent les mêmes que pour toute facture. Vous les retrouverez dans notre guide des mentions obligatoires sur une facture.
Si votre client est un professionnel, prévenez-le : comme aucune TVA n’apparaît, il ne peut rien déduire. Pour qu’il récupère la TVA, vous devez vendre au régime général, avec la TVA sur le prix total.
Vendre de l’occasion et du neuf sur la même boutique
Beaucoup de boutiques mélangent les deux : des accessoires neufs achetés à un fournisseur et des appareils d’occasion rachetés à des particuliers. C’est possible, à condition de suivre distinctement dans votre comptabilité, et par taux, les ventes au régime général et celles au régime de la marge. Chaque facture doit appliquer le bon régime à chaque ligne, ce qui demande du temps à la main quand les commandes arrivent depuis plusieurs canaux.
Vendre des biens d’occasion à des clients européens
Une vente de biens neufs à un particulier d’un autre pays de l’Union suit les règles de vente à distance, avec la TVA du pays de livraison et le guichet unique OSS (expliqué dans notre guide du guichet unique OSS pour l’e-commerce).
Sous le régime de la marge, ces règles ne s’appliquent pas. La vente d’un bien d’occasion à un particulier allemand ou belge reste taxée en France, sur votre marge, comme une vente intérieure. Il en va de même pour un client professionnel européen : la livraison n’est pas exonérée comme une livraison intracommunautaire, vous n’avez pas à porter son numéro de TVA sur la facture et vous ne la déclarez pas sur l’état récapitulatif des clients. Pour comparer avec le régime normal, notre article sur la TVA intracommunautaire reprend les règles applicables aux biens neufs.
Les obligations qui ne relèvent pas de la TVA
Revendre des biens d’occasion en tant que professionnel, y compris uniquement en ligne, entraîne aussi des obligations administratives.
Avant de commencer, vous devez déclarer votre activité de revente d’objets mobiliers à la préfecture ou à la sous-préfecture du lieu d’exercice. Gardez le récépissé : il peut être demandé lors d’un contrôle.
Vous devez aussi tenir un registre des objets mobiliers, appelé aussi registre de police. Il identifie chaque objet acheté, revendu ou mis en dépôt. Il peut être papier ou dématérialisé. Un registre papier se conserve 5 ans après sa clôture ; dans un registre dématérialisé, les données sont conservées 10 ans. L’absence de registre, un registre inexact ou le refus de le présenter est un délit puni de 6 mois d’emprisonnement et de 30 000 € d’amende pour une personne physique, et de 150 000 € d’amende pour une société.
Enfin, vos fiches produit doivent signaler qu’il s’agit d’un bien d’occasion et préciser les garanties légales. Pour les vêtements, une mention « vêtements d’occasion » ou « textiles d’occasion » est obligatoire. Notre article sur la TVA sur les vêtements complète ce point pour les friperies en ligne.
Questions fréquentes
Puis-je appliquer la TVA sur marge à un article neuf acheté en déstockage ?
Non. Un article acheté neuf et revendu sans avoir été utilisé reste un bien neuf. Il se vend au régime général, même si vous l’avez acheté à un prix très bas.
Mon client professionnel peut-il récupérer la TVA sur un bien vendu sous marge ?
Non, puisque la facture ne mentionne aucune TVA. S’il veut la déduire, vous devez lui vendre le bien au régime général, avec la TVA calculée sur le prix total.
Une vente à perte me donne-t-elle droit à un crédit de TVA ?
Non. Au coup par coup, une vente à perte ne génère simplement pas de TVA. En globalisation, une marge négative ne donne lieu à aucune restitution ; l’excédent d’achats est reporté sur la période suivante.
Automatiser la TVA sur marge avec Bizyness
Bizyness calcule la TVA de chaque commande selon le régime qui lui correspond. Vous activez le régime de la marge sur les articles concernés, et Bizyness l’applique ensuite à chaque vente de ces articles, pendant que vos produits neufs restent au régime général. Vos articles d’occasion peuvent être importés depuis Shopify ou Amazon, et l’export FEC donne à votre expert-comptable des écritures prêtes à intégrer. Le détail de la fonctionnalité est sur la page TVA sur marge, et vous pouvez essayer Bizyness sur vos propres commandes.
Sources officielles
Règles vérifiées sur ces pages le .
- BOFiP, TVA - Régimes sectoriels - Biens d’occasion, œuvres d’art, objets de collection ou d’antiquité - Principes d’imposition - Biens livrés par des assujettis-revendeurs (BOI-TVA-SECT-90-20-20)
- BOFiP, TVA - Régimes sectoriels - Biens d'occasion, œuvres d'art, objets de collection ou d'antiquités - Obligations des redevables (BOI-TVA-SECT-90-80)
- BOFiP, TVA - Régimes sectoriels - Biens d'occasion, œuvres d'art, objets de collection ou d'antiquité - Définitions (BOI-TVA-SECT-90-10)
- BOFiP, TVA - Régimes sectoriels - Biens d’occasion, œuvres d’art, objets de collection ou d’antiquité - Opérations effectuées entre deux États membres (BOI-TVA-SECT-90-60)
- Service Public Entreprendre, Vente de biens d’occasion par des professionnels
- BOFiP, TVA - Régimes sectoriels - Biens d'occasion, œuvres d'art, objets de collection ou d'antiquité - Dispositions particulières applicables aux biens d'occasion (BOI-TVA-SECT-90-30)
