

 English
TVA intracommunautaire : facturer un client professionnel en UE
Numéro de TVA, livraison exonérée, autoliquidation, mentions de facture, CA3, DES et état récapitulatif : comment facturer un client professionnel établi dans un autre pays de l'Union européenne.
Une boutique de décoration de Cologne vous écrit : elle veut 40 bougies de votre collection pour les revendre, et elle demande une facture sans TVA en vous donnant un numéro qui commence par DE. Elle a raison de le demander. Entre deux entreprises de l’Union européenne, la TVA se paie dans le pays de l’acheteur, et c’est l’acheteur qui la déclare. Vous facturez hors taxe, à condition d’avoir vérifié quelques points et de déposer ensuite les bonnes déclarations.
Les règles de ce guide viennent des fiches Service Public Entreprendre et du site impots.gouv.fr, consultés le 7 octobre 2026.
Ce que recouvre la TVA intracommunautaire
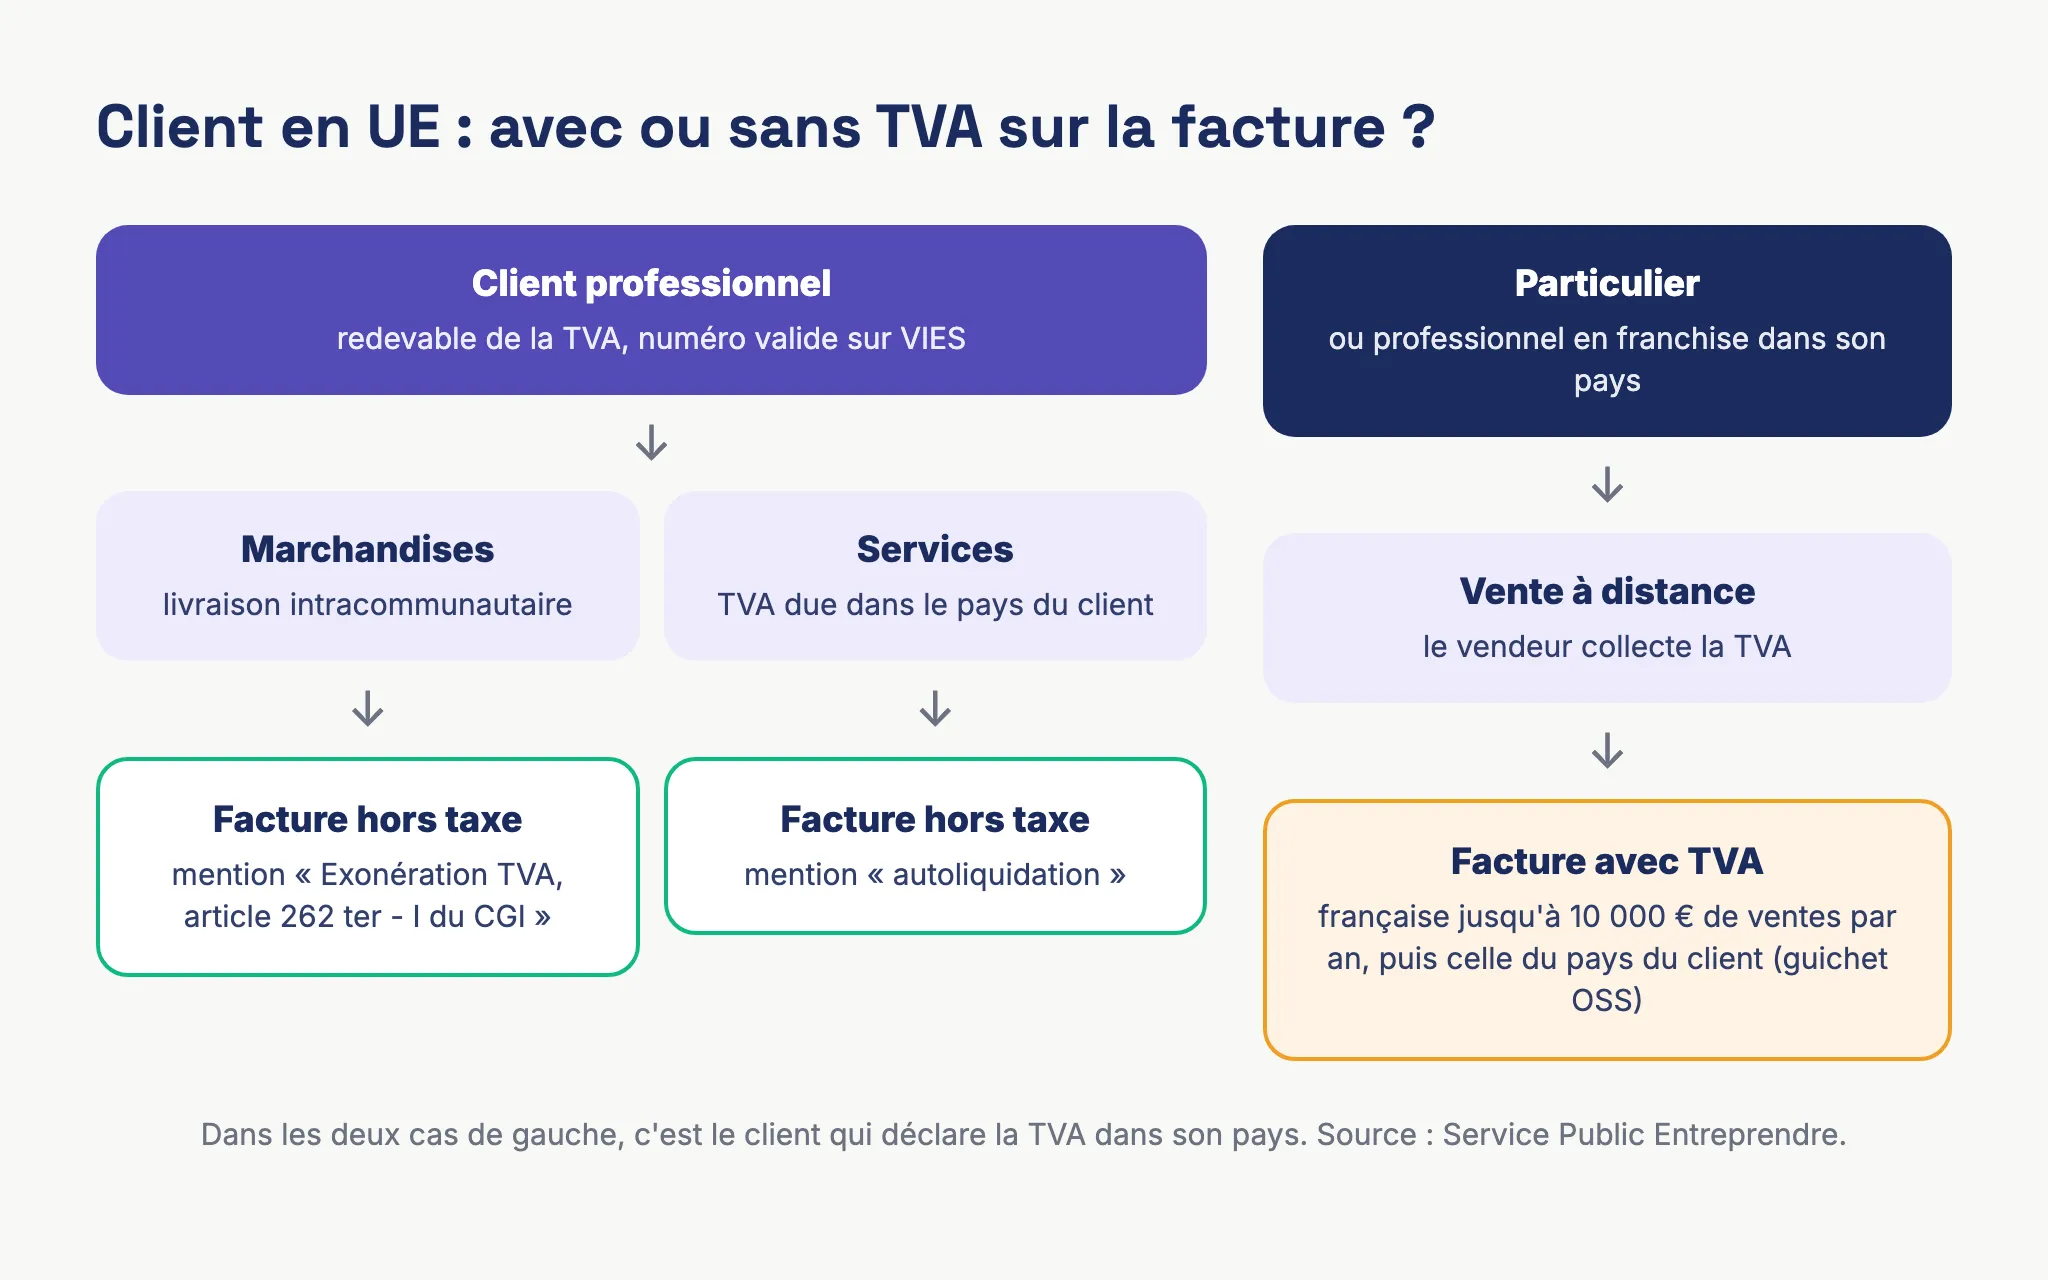
L’expression désigne les règles de TVA qui s’appliquent quand un bien ou un service passe d’un pays de l’UE à un autre. Elles dépendent de deux choses : la nature de ce que vous vendez (marchandise ou prestation) et le statut de votre client (entreprise redevable de la TVA dans son pays, ou particulier).
Quand le client est une entreprise redevable de la TVA, vous ne collectez rien. La vente de marchandises est une livraison intracommunautaire exonérée en France, et la prestation de services est taxée dans le pays du client, qui autoliquide la TVA : il la calcule lui-même au taux de son pays, la déclare, puis la déduit s’il en a le droit.
Quand le client est un particulier, la TVA reste collectée par le vendeur, au taux français tant que vos ventes à distance restent sous 10 000 € par an, puis au taux du pays de livraison. Ce cas est traité dans notre guide sur la TVA e-commerce et le guichet unique OSS. Un acheteur professionnel qui bénéficie d’une franchise de TVA dans son pays est rangé dans la même catégorie qu’un particulier.
Le numéro de TVA intracommunautaire, point de départ
Ce numéro identifie chaque entreprise soumise à la TVA dans l’UE. Il est délivré par l’administration fiscale de son pays. En France, il se compose du code FR, d’une clé de 2 chiffres et des 9 chiffres du SIREN.
Comment l’obtenir
Si vous êtes redevable de la TVA, votre service des impôts des entreprises (SIE) vous le transmet automatiquement à l’immatriculation.
Si vous êtes en franchise en base de TVA, il n’est pas attribué d’office. Vous devez le demander dans quatre situations :
- vous vendez des prestations de services à des clients établis dans l’UE ;
- vous achetez des prestations de services à des professionnels établis dans l’UE ;
- vous achetez des marchandises à des professionnels de l’UE pour plus de 10 000 € ;
- vous vendez des marchandises à des particuliers de l’UE pour plus de 10 000 €.
La demande se fait depuis la messagerie de votre espace professionnel sur impots.gouv.fr : « Écrire », « TVA », puis « Je demande un numéro de TVA intracommunautaire ». Demander ce numéro ne vous fait pas perdre la franchise. Le détail de la démarche pour les micro-entrepreneurs est dans notre article sur le numéro de TVA de l’auto-entrepreneur.
Vérifier le numéro de votre client
Avant de facturer hors taxe, contrôlez le numéro que votre client vous a donné sur le portail VIES de la Commission européenne. Service Public recommande de refaire cette vérification avant chaque transaction. Gardez une trace du résultat (capture d’écran ou export daté) avec la facture.
VIES confirme un numéro que vous avez déjà : aucune base européenne ne permet de retrouver le numéro d’une entreprise à partir de son nom.
Vendre des marchandises à un professionnel de l’UE
C’est le cas de la boutique de Cologne. La vente s’appelle une livraison intracommunautaire, et elle est exonérée de TVA française si toutes ces conditions sont remplies :
- la vente est payante et vous agissez en tant qu’entreprise assujettie à la TVA ;
- votre client est une entreprise assujettie qui ne bénéficie pas d’un régime dérogatoire dans son pays, comme une franchise ;
- il vous a communiqué un numéro de TVA délivré par un autre État membre que la France, et vous en avez vérifié la validité ;
- la marchandise quitte réellement la France pour un autre pays de l’UE ;
- vous déposez l’état récapitulatif de TVA auprès de la douane (voir plus bas).
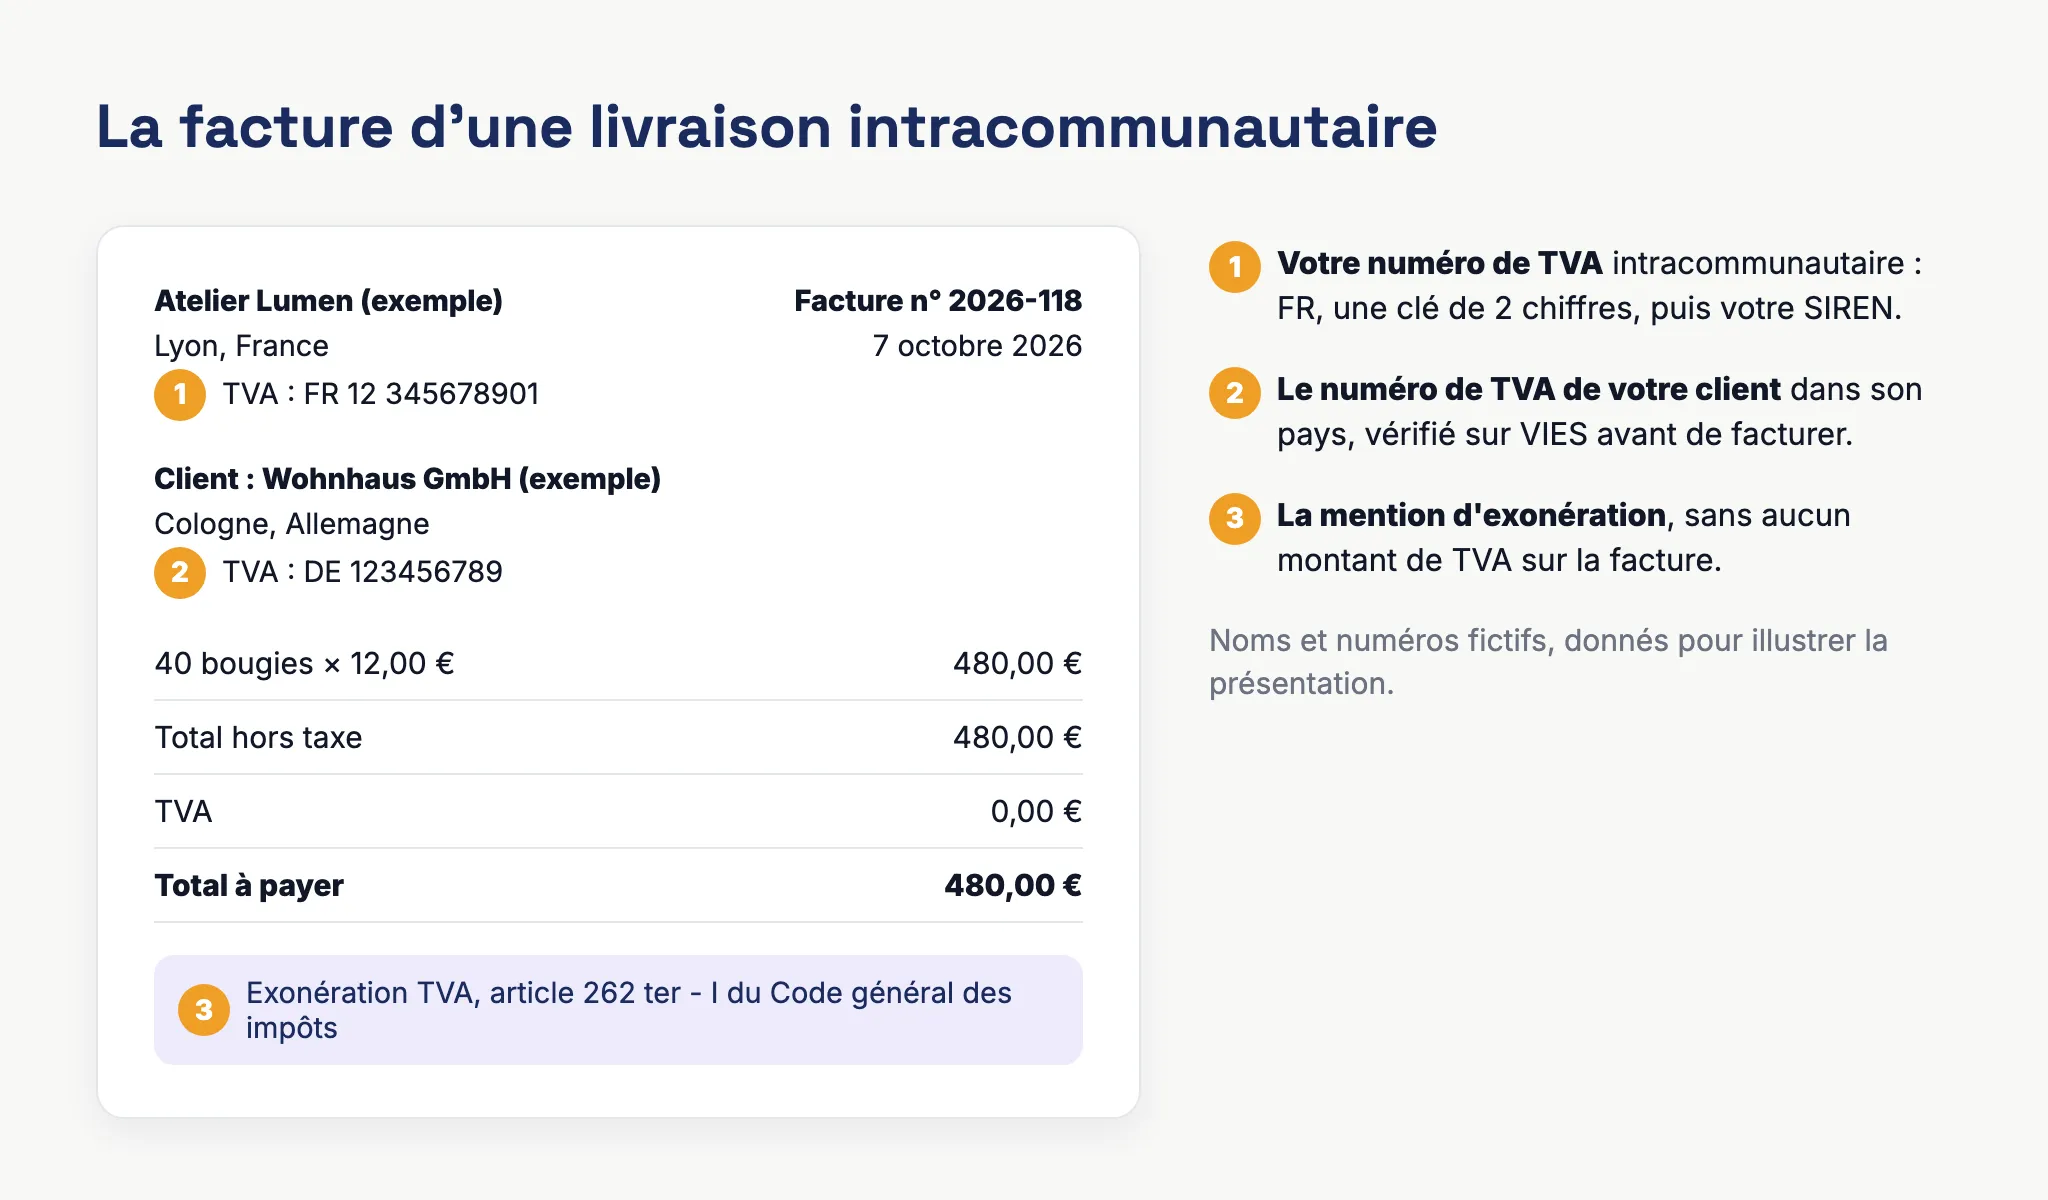
Pour 40 bougies à 12 € hors taxe, vous facturez donc 480 €, sans TVA. Votre client allemand déclarera la TVA allemande de son côté.
Prouver que la marchandise est partie
En cas de contrôle, c’est à vous de montrer que le colis a quitté la France, même si le transport était organisé par l’acheteur. Quand vous expédiez vous-même ou par un transporteur, Service Public demande deux éléments de preuve qui ne se contredisent pas, émis par des personnes indépendantes de vous, de votre client et l’une de l’autre : une lettre de voiture CMR signée ou une facture du transporteur, par exemple. Si vous n’en avez qu’un, vous pouvez le compléter par une police d’assurance du transport ou par un document bancaire qui prouve le paiement de l’expédition.
Si c’est le client qui vient chercher la marchandise ou qui mandate son transporteur, il vous faut en plus sa déclaration écrite attestant qu’il a effectué le transport. Elle indique notamment la date d’émission, son nom et son adresse, la quantité et la nature des biens, la date et le lieu d’arrivée.
Les mentions à porter sur la facture
En plus des mentions habituelles, la facture d’une livraison intracommunautaire exonérée comporte :
- votre numéro de TVA intracommunautaire ;
- celui de votre client dans son pays ;
- la mention « Exonération TVA, article 262 ter - I du Code général des impôts ».
N’inscrivez aucun montant de TVA. Une TVA portée sur une facture est due au fisc du seul fait qu’elle y figure, y compris quand elle a été ajoutée par erreur sur une opération exonérée.
Vendre une prestation de services à un professionnel de l’UE
Vous créez un site pour une agence belge ou vous vendez une formation à une société espagnole. Entre professionnels assujettis, la règle générale place la TVA dans le pays du client. Comme vous n’avez pas de numéro de TVA dans ce pays, vous facturez hors taxe et votre client autoliquide.
La facture porte le numéro de TVA du client et la mention « autoliquidation ». Elle ne mentionne ni taux ni montant de TVA.
Quelques prestations échappent à la règle générale parce qu’elles sont rattachées à un lieu : les services liés à un immeuble, la restauration sur place, la billetterie d’événements ou la location de courte durée d’un véhicule. Si votre activité touche à l’un de ces domaines, vérifiez le pays d’imposition sur la fiche Service Public consacrée aux échanges de prestations de services dans l’UE avant d’émettre la facture.
Si le numéro de votre client n’est pas valide
VIES répond parfois « numéro non valide », parce que le numéro comporte une erreur ou qu’il a été invalidé par l’administration du client.
Dans ce cas, d’après Service Public, le client doit vous fournir une attestation d’assujettissement délivrée par son administration fiscale. S’il ne le fait pas, vous le facturez sous le régime français de TVA, donc avec la TVA française. C’est à lui de contacter son administration pour régulariser son numéro.
Acheter auprès d’un fournisseur européen
L’autoliquidation s’applique aussi à vos achats, y compris aux abonnements et aux services en ligne qu’une boutique paie tous les mois.
Achat de marchandises
Vous commandez pour 1 000 € hors taxe de bocaux à un fabricant italien, livrés en France. C’est une acquisition intracommunautaire. Le fournisseur vous facture hors taxe avec la mention « autoliquidation », et la TVA française est due par vous.
Si vous êtes au régime réel de TVA, l’opération se passe sur votre déclaration : vous déclarez 200 € de TVA collectée (20 % de 1 000 €) et vous déduisez les mêmes 200 € si l’achat ouvre droit à déduction. Vous ne décaissez rien, mais les deux lignes doivent figurer sur la déclaration.
D’après Service Public, une entreprise au régime réel simplifié qui réalise une acquisition intracommunautaire doit basculer au régime réel normal et en faire la demande depuis la messagerie de son espace professionnel.
Achat de services
Quand un éditeur de logiciel ou une régie publicitaire vous facture depuis un autre pays de l’UE, la facture arrive hors taxe avec la mention « autoliquidation ». Vous déclarez la TVA française sur le montant et vous la déduisez dans les conditions habituelles. Aucune formalité douanière n’est demandée à l’acheteur de services.
Les déclarations à déposer
Une vente intracommunautaire facturée hors taxe se déclare deux fois : sur une ligne de votre déclaration de TVA et dans une déclaration mensuelle auprès de la douane.
| Opération | Déclaration de TVA (CA3) | Formalité douanière |
|---|---|---|
| Vente de marchandises à un professionnel de l’UE | ligne F2 | état récapitulatif de TVA |
| Vente de services à un professionnel de l’UE | ligne E2 « Autres opérations non imposables » | déclaration européenne de services (DES) |
| Achat de marchandises à un fournisseur de l’UE | base ligne B2, TVA collectée ligne 17, TVA déductible ligne 20 | aucune, sauf enquête EMEBI si vous êtes sollicité |
| Achat de services à un prestataire de l’UE | base ligne A3, TVA déductible ligne 20 | aucune |
Au régime simplifié, les ventes se reportent sur la déclaration annuelle CA12 : ligne 04 pour les livraisons intracommunautaires, ligne 03 pour les prestations de services vendues dans l’UE. Notre tutoriel sur la déclaration de TVA détaille le remplissage de la CA3 et de la CA12.
L’état récapitulatif de TVA
Il liste vos livraisons de marchandises vers l’UE du mois précédent, avec le numéro de TVA de chaque client et la valeur des biens. Vous le déposez sur le service en ligne DEBWEB2 du portail de la douane, entre le 1er et le 10e jour ouvrable du mois qui suit. Il ne concerne que les ventes : si vous n’avez fait que des achats, vous n’avez rien à déposer.
Une seconde formalité, l’enquête statistique EMEBI, ne vise que les entreprises qui ont reçu un courrier de la douane les y invitant.
La déclaration européenne de services (DES)
Elle récapitule, client par client, le montant hors taxe des prestations rendues à des professionnels assujettis de l’UE. Le calendrier est le même : au plus tard le 10e jour ouvrable du mois suivant, sur le site de la douane. Seul le vendeur la dépose. Les entreprises établies dans les départements d’outre-mer en sont dispensées.
Les amendes en cas d’oubli
Un état récapitulatif ou une DES non déposés dans le délai exposent à une amende de 750 €, portée à 1 500 € si la déclaration manque toujours 30 jours après une mise en demeure. Chaque omission ou inexactitude coûte 15 €, dans la limite de 1 500 €.
Si vous êtes en franchise en base de TVA
La franchise vous dispense de facturer la TVA en France. Les échanges avec l’UE ajoutent des obligations qui varient selon que vous vendez ou achetez.
Quand vous vendez une prestation à un professionnel de l’UE, vous devez avoir un numéro de TVA intracommunautaire. Votre facture reste sans TVA, avec la mention « TVA non applicable, article 293 B du Code général des impôts », et vous déposez une DES. Les autres mentions sont décrites dans notre article sur les mentions de TVA des factures d’auto-entrepreneur.
Quand vous vendez des marchandises à un client de l’UE, l’état récapitulatif vous concerne aussi : Service Public précise qu’il s’impose aux entreprises non redevables de la TVA, franchise comprise.
Quand vous achetez une prestation à un fournisseur de l’UE, vous devenez redevable de la TVA française sur cet achat malgré la franchise. Vous devez demander un numéro de TVA, déposer une déclaration CA3 pour la période concernée et payer la TVA française sur le montant (ligne A3), sans pouvoir la déduire. Un abonnement logiciel facturé 30 € hors taxe par une société irlandaise vous coûte ainsi 6 € de TVA à reverser.
Pour les achats de marchandises, tout dépend du seuil de 10 000 € par année civile. En dessous, votre fournisseur européen vous facture la TVA de son pays et vous n’avez aucune formalité. Au-delà, il vous facture hors taxe et vous payez la TVA française sur une CA3 (ligne B2), toujours sans déduction. Le changement vaut pour le reste de l’année et pour toute l’année suivante. Les véhicules neufs et les produits soumis à accises comme l’alcool ou le tabac suivent le régime général dès le premier euro.
La fiche Service Public sur les échanges de biens ajoute un avertissement : communiquer votre numéro de TVA à un fournisseur pour une acquisition intracommunautaire entraîne la perte du régime de franchise. Tant que vos achats de marchandises restent sous le seuil, ne le donnez pas, et interrogez votre SIE si un fournisseur l’exige.
Boutique en ligne : repérer les commandes professionnelles
Une boutique Shopify ou WooCommerce vend surtout à des particuliers, et les commandes d’entreprises arrivent au milieu des autres.
Demandez le numéro de TVA au moment de la commande, dans un champ dédié, plutôt qu’après coup par email. Sans numéro valide, la commande se facture avec TVA.
Conservez la preuve d’expédition avec la facture. La facture de votre transporteur et le paiement de l’envoi font partie des éléments que l’administration accepte.
Séparez les deux flux dans votre suivi. Les ventes aux particuliers alimentent le seuil de 10 000 € et la déclaration OSS, alors que les ventes aux professionnels vont en ligne F2 et dans l’état récapitulatif : une commande classée dans le mauvais flux fausse les deux déclarations.
Dans la réforme de la facturation électronique, les ventes à des entreprises établies à l’étranger, livraisons intracommunautaires comprises, relèvent du e-reporting : les données de ces transactions sont transmises à l’administration par l’intermédiaire d’une plateforme agréée (ex-PDP). Pour les PME et les micro-entreprises, cette obligation commence le 1er septembre 2027, en même temps que l’émission des factures électroniques. Le calendrier complet est dans notre guide sur la facturation électronique pour auto-entrepreneur.
Questions fréquentes
Qui paie la TVA intracommunautaire ?
Entre deux entreprises redevables de la TVA, c’est l’acheteur. Il la déclare dans son pays, à son taux, et la déduit s’il y a droit. Le vendeur facture hors taxe.
Peut-on trouver le numéro de TVA d’un client étranger en ligne ?
Vous pouvez vérifier un numéro sur VIES, mais vous ne pouvez pas le rechercher à partir du nom de l’entreprise. Le client doit vous le communiquer.
Un micro-entrepreneur peut-il facturer un client européen ?
Oui. Pour une prestation de services vendue à un professionnel de l’UE, il demande d’abord un numéro de TVA intracommunautaire, facture sans TVA avec la mention de l’article 293 B du CGI et dépose une DES.
Quelle mention pour un client professionnel hors UE ?
Pour une prestation de services rendue à un professionnel établi hors de l’Union européenne, Service Public indique la mention « TVA non applicable, art. 259-1 du CGI ».
Automatiser ces factures avec Bizyness
Bizyness récupère les commandes de Shopify, WooCommerce, Amazon, Stripe ou PayPal et génère les factures correspondantes. Pour une vente à une entreprise d’un autre pays de l’UE avec un numéro de TVA valide, la facture est établie sans TVA avec la mention légale, et les ventes aux particuliers reçoivent la TVA du bon pays. La page TVA Europe décrit le fonctionnement.
L’essai dure 14 jours, sans carte bancaire, et le plan Starter commence à 14 € par mois pour 100 commandes, toutes fonctionnalités incluses (tarifs relevés sur le site le 7 octobre 2026). Vous pouvez le démarrer sur bizyness.fr.
