

 English
Mentions TVA sur les factures d'auto-entrepreneur (avec exemples)
Quelle mention TVA écrire sur une facture d'auto-entrepreneur ? La mention 293 B en franchise, les mentions quand vous facturez la TVA, les cas européens et l'autoliquidation, avec trois factures annotées.
Sur une facture d’auto-entrepreneur, la TVA tient souvent en une ligne. Tant que vous êtes en franchise, cette ligne est « TVA non applicable, article 293 B du CGI », et elle suffit pour la plupart de vos ventes. Elle ne suffit plus le jour où vous dépassez un seuil ou facturez un client professionnel installé dans un autre pays. Et si votre boutique en ligne génère les factures à votre place, le modèle qu’elle utilise mérite une relecture.
Cet article fait le tour des mentions liées à la TVA, situation par situation, avec trois factures annotées pour voir à quoi elles ressemblent en vrai. Pour la liste complète des autres mentions (numérotation, identité du client, conditions de paiement), consultez notre guide des mentions obligatoires d’une facture.
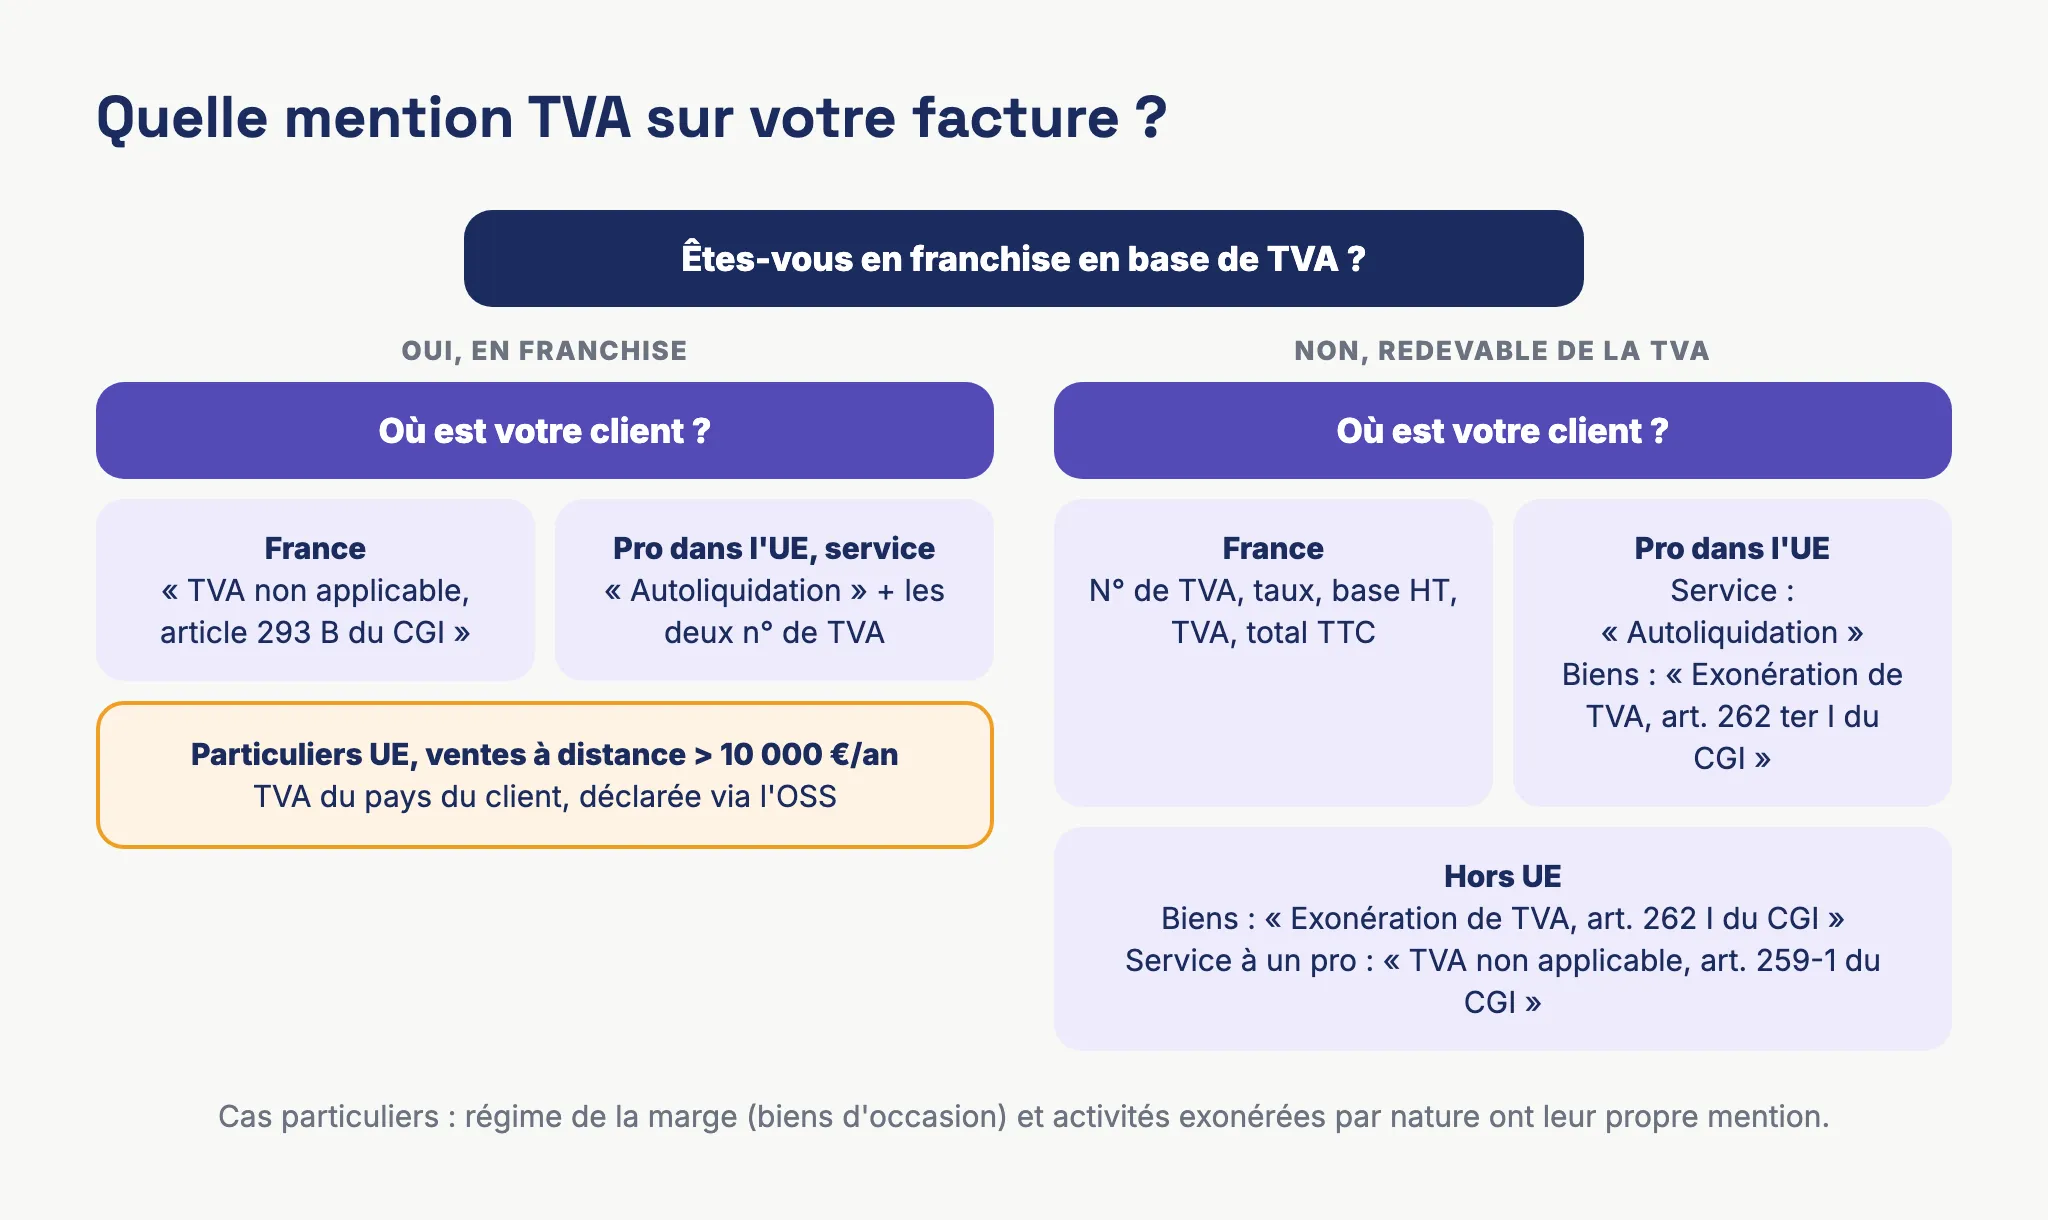
Quelle mention TVA selon votre situation
La mention dépend d’abord de votre régime : franchise en base de TVA ou TVA collectée. La grande majorité des micro-entrepreneurs sont en franchise, parce que leur chiffre d’affaires reste sous les seuils de 85 000 € pour la vente de marchandises et de 37 500 € pour les prestations de services. Notre article sur les seuils de TVA auto-entrepreneur détaille leur fonctionnement et la zone de tolérance.
| Votre situation | Ce qui figure sur la facture |
|---|---|
| Franchise en base, vente ou prestation en France | « TVA non applicable, article 293 B du CGI » |
| Redevable de la TVA, vente en France | Votre numéro de TVA, le taux, la base HT et le montant de TVA par taux, le total TTC |
| Prestation de services à un professionnel de l’UE | « Autoliquidation », avec votre numéro de TVA et celui du client |
| Ventes à distance à des particuliers de l’UE au-delà de 10 000 € par an | La TVA du pays du client, à son taux |
| Livraison de biens à un professionnel de l’UE (si vous êtes redevable) | « Exonération de TVA, article 262 ter I du CGI », avec les deux numéros de TVA |
| Export de biens hors de l’UE (si vous êtes redevable) | « Exonération de TVA, article 262 I du CGI » |
| Revente de biens d’occasion sous le régime de la marge | « Régime particulier » suivi de « Biens d’occasion », sans TVA apparente |
| Activité exonérée par nature (certaines formations, soins) | La mention d’exonération avec l’article du CGI concerné |
La mention « TVA non applicable, article 293 B du CGI »
L’article 293 B du Code général des impôts crée la franchise en base de TVA. Quand vous en bénéficiez, vous ne facturez pas de TVA, vous n’en déclarez pas et vous ne récupérez pas celle que vous payez sur vos achats. En contrepartie, chaque facture doit indiquer, par cette mention, pourquoi elle ne comporte pas de TVA.
La formulation exacte
La formule consacrée est « TVA non applicable, article 293 B du CGI ». La version abrégée « TVA non applicable, art. 293 B du CGI » est admise en pratique, tant que les deux éléments sont présents : l’absence de TVA et l’article qui la justifie. « Exonéré de TVA » ou « Pas de TVA » ne suffisent pas, car elles ne disent pas sur quel fondement vous ne facturez pas la taxe.
Où la placer
Le texte n’impose pas d’emplacement. L’usage est de l’écrire sous le total, là où le lecteur chercherait la TVA. Elle doit figurer sur chaque facture, y compris les factures d’acompte et les avoirs, qui sont eux aussi des factures. Sur les devis, elle n’est pas obligatoire, mais elle évite qu’un client professionnel ne s’attende à récupérer de la TVA.
Ce qu’il ne faut pas écrire à côté
Une facture en franchise n’affiche ni taux, ni montant de TVA, ni total TTC. Évitez aussi la ligne « TVA 0 % » que certains modèles ajoutent par défaut. L’article 283, 3 du CGI prévoit que toute personne qui fait figurer de la TVA sur une facture en devient redevable, du seul fait de l’avoir mentionnée. Si votre modèle affiche « TVA 20 % : 8,00 € » par erreur, vous devez ces 8 € au Trésor, même en franchise, et sans pouvoir récupérer la TVA sur vos achats. Indiquez simplement un « Total » ou un « Montant à payer ».
Franchise ou exonération ?
Les deux mots sont souvent confondus. La franchise tient à votre régime : vous êtes dispensé de facturer la TVA parce que votre chiffre d’affaires est faible, quel que soit votre métier. L’exonération tient à l’activité : certaines opérations, comme les soins médicaux ou une partie de la formation professionnelle, sont exonérées quel que soit le chiffre d’affaires. Si votre activité est exonérée par nature, la mention cite l’article qui prévoit l’exonération, et non l’article 293 B. Notre guide dédié à la mention TVA non applicable, art. 293 B du CGI revient plus en détail sur ces nuances.
Et le passage au CIBS en 2027 ?
Les règles de TVA vont quitter le Code général des impôts pour rejoindre le Code des impositions sur les biens et services (CIBS). Ce transfert, d’abord prévu au 1er septembre 2026, a été reporté au 1er janvier 2027 par une ordonnance du 27 juillet 2026. La référence à citer changera donc à terme, mais une période de transition est prévue pendant laquelle l’ancienne mention reste admise. En 2026, vous n’avez rien à modifier sur vos factures. Un logiciel de facturation tenu à jour fera la bascule pour vous le moment venu.
Exemple 1 : une facture en franchise annotée
Prenons une vendeuse de bougies artisanales qui vend sur sa boutique Shopify. Elle est en franchise et facture une commande de deux bougies et des frais de livraison à une cliente particulière.
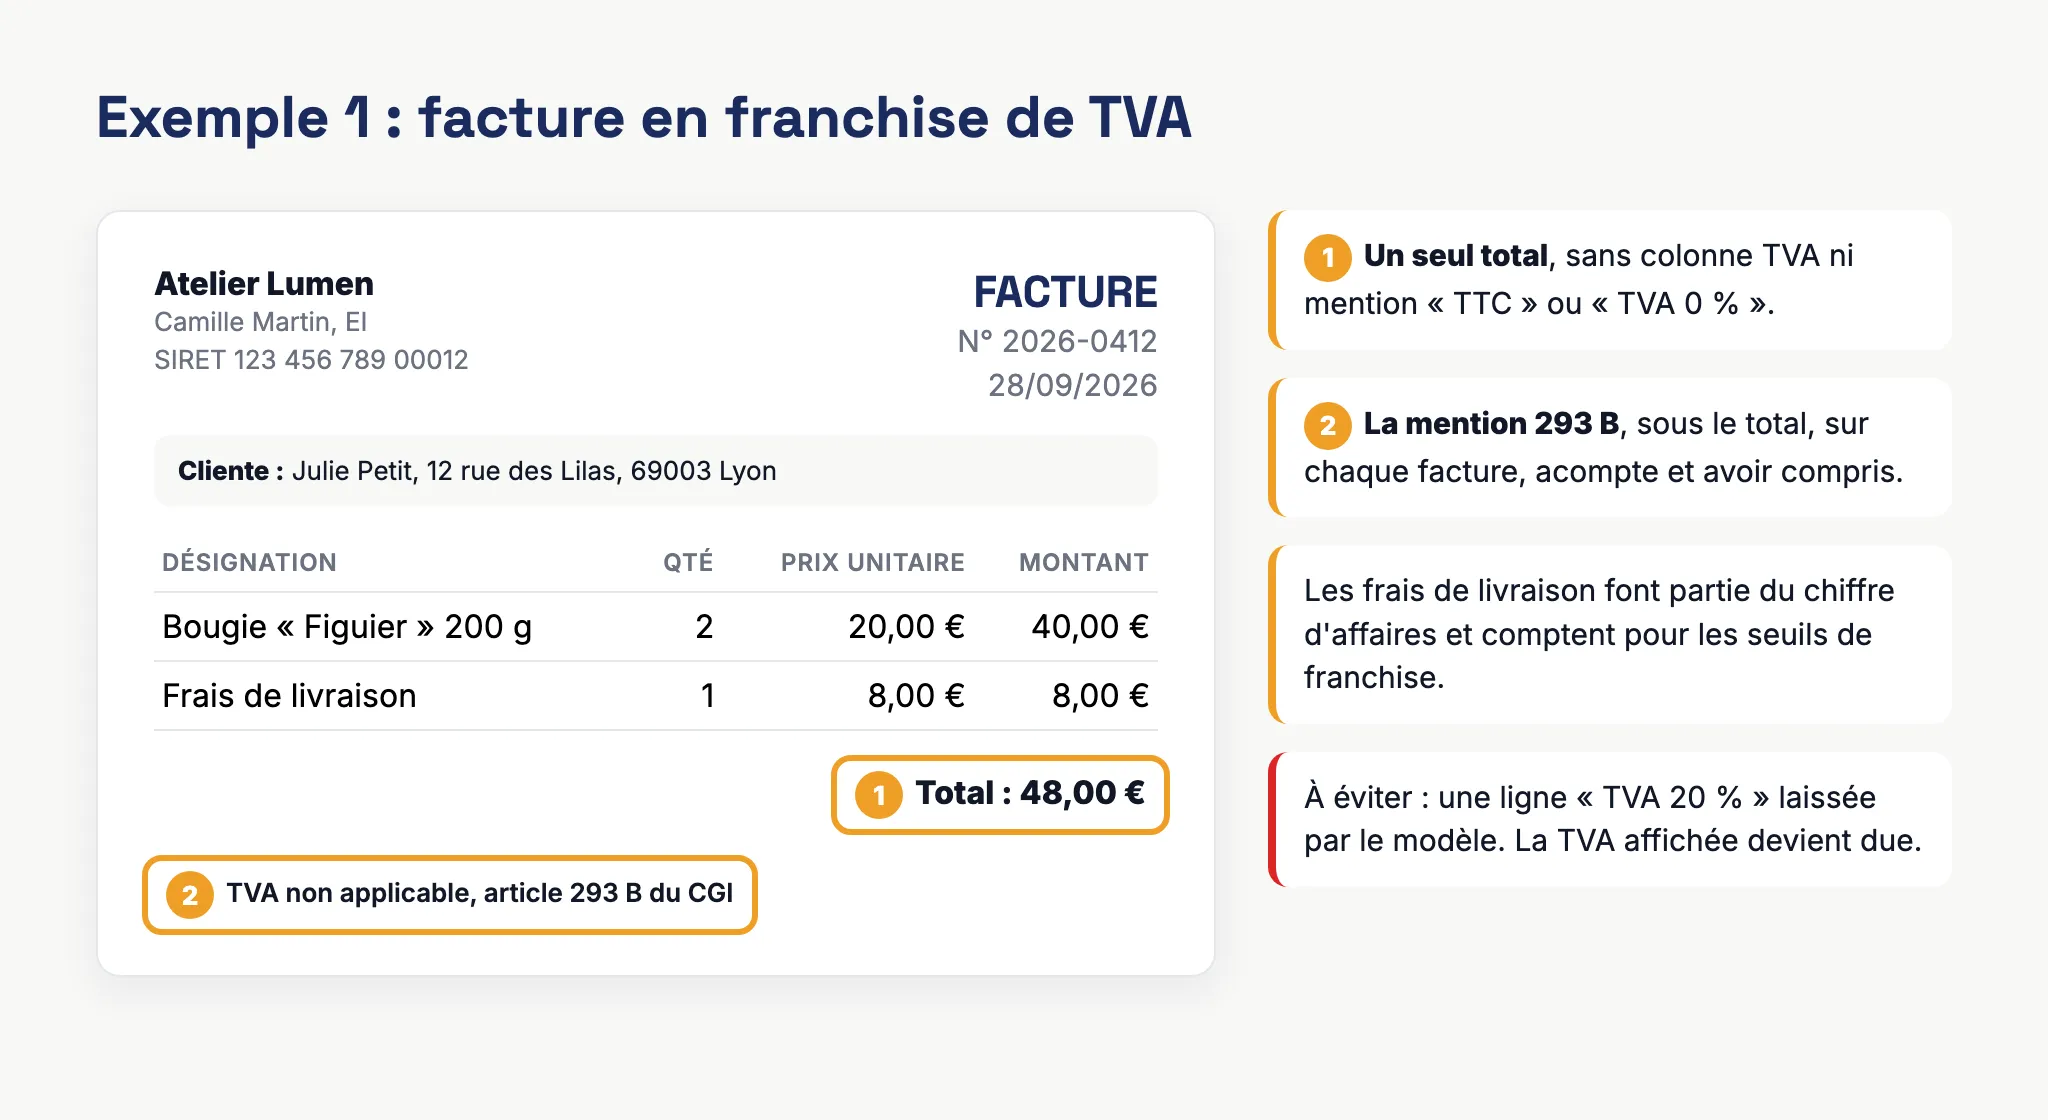
Sur cette facture, les prix sont indiqués sans colonne TVA et le total s’appelle simplement « Total ». La mention 293 B figure sous ce total. Enfin, les frais de livraison apparaissent sur la facture et entrent dans le chiffre d’affaires : ils comptent pour le calcul des seuils de franchise, ce qui est facile à oublier.
Quand vous facturez la TVA : les mentions obligatoires
Vous devenez redevable de la TVA dans deux cas : vous dépassez le seuil majoré (93 500 € pour les ventes, 41 250 € pour les services), ou vous dépassez le seuil de base deux années de suite. Vous pouvez aussi choisir de renoncer à la franchise. À partir de la date de bascule, vos factures changent de forme et doivent porter :
- votre numéro de TVA intracommunautaire, attribué par le service des impôts des entreprises, et celui de votre client s’il est un professionnel assujetti ;
- le prix unitaire hors taxe de chaque produit ou service ;
- pour chaque taux de TVA appliqué, la base hors taxe et le montant de TVA correspondant ;
- le total hors taxe, le total de TVA et le total TTC ;
- la mention « Option pour le paiement de la taxe d’après les débits » si vous avez choisi cette option pour vos prestations de services ;
- le cas échéant, la mention d’exonération ou d’autoliquidation propre à l’opération.
La mention 293 B disparaît dès la première facture soumise à la TVA. Si vous franchissez le seuil majoré en cours d’année, c’est la vente qui vous fait passer au-dessus qui porte déjà la TVA, comme toutes celles qui suivent. Garder l’ancien modèle quelques semaines de plus revient à vendre sans TVA des opérations sur lesquelles vous la devez.
Pour un vendeur en ligne, la difficulté tient souvent aux taux. Une boutique qui vend des livres (5,5 %) et des accessoires (20 %) doit ventiler la TVA par taux sur chaque facture. Les frais de port suivent en principe le taux du produit expédié. Pour un colis mixte, ils prennent le taux le plus élevé, sauf si vous les ventilez entre les produits. Notre dossier complet sur la TVA auto-entrepreneur détaille les déclarations et la récupération de TVA qui accompagnent ce changement.
Exemple 2 : la même boutique, redevable de la TVA
L’année suivante, les ventes de bougies ont décollé et la boutique a dépassé 93 500 €. La même commande donne désormais cette facture.
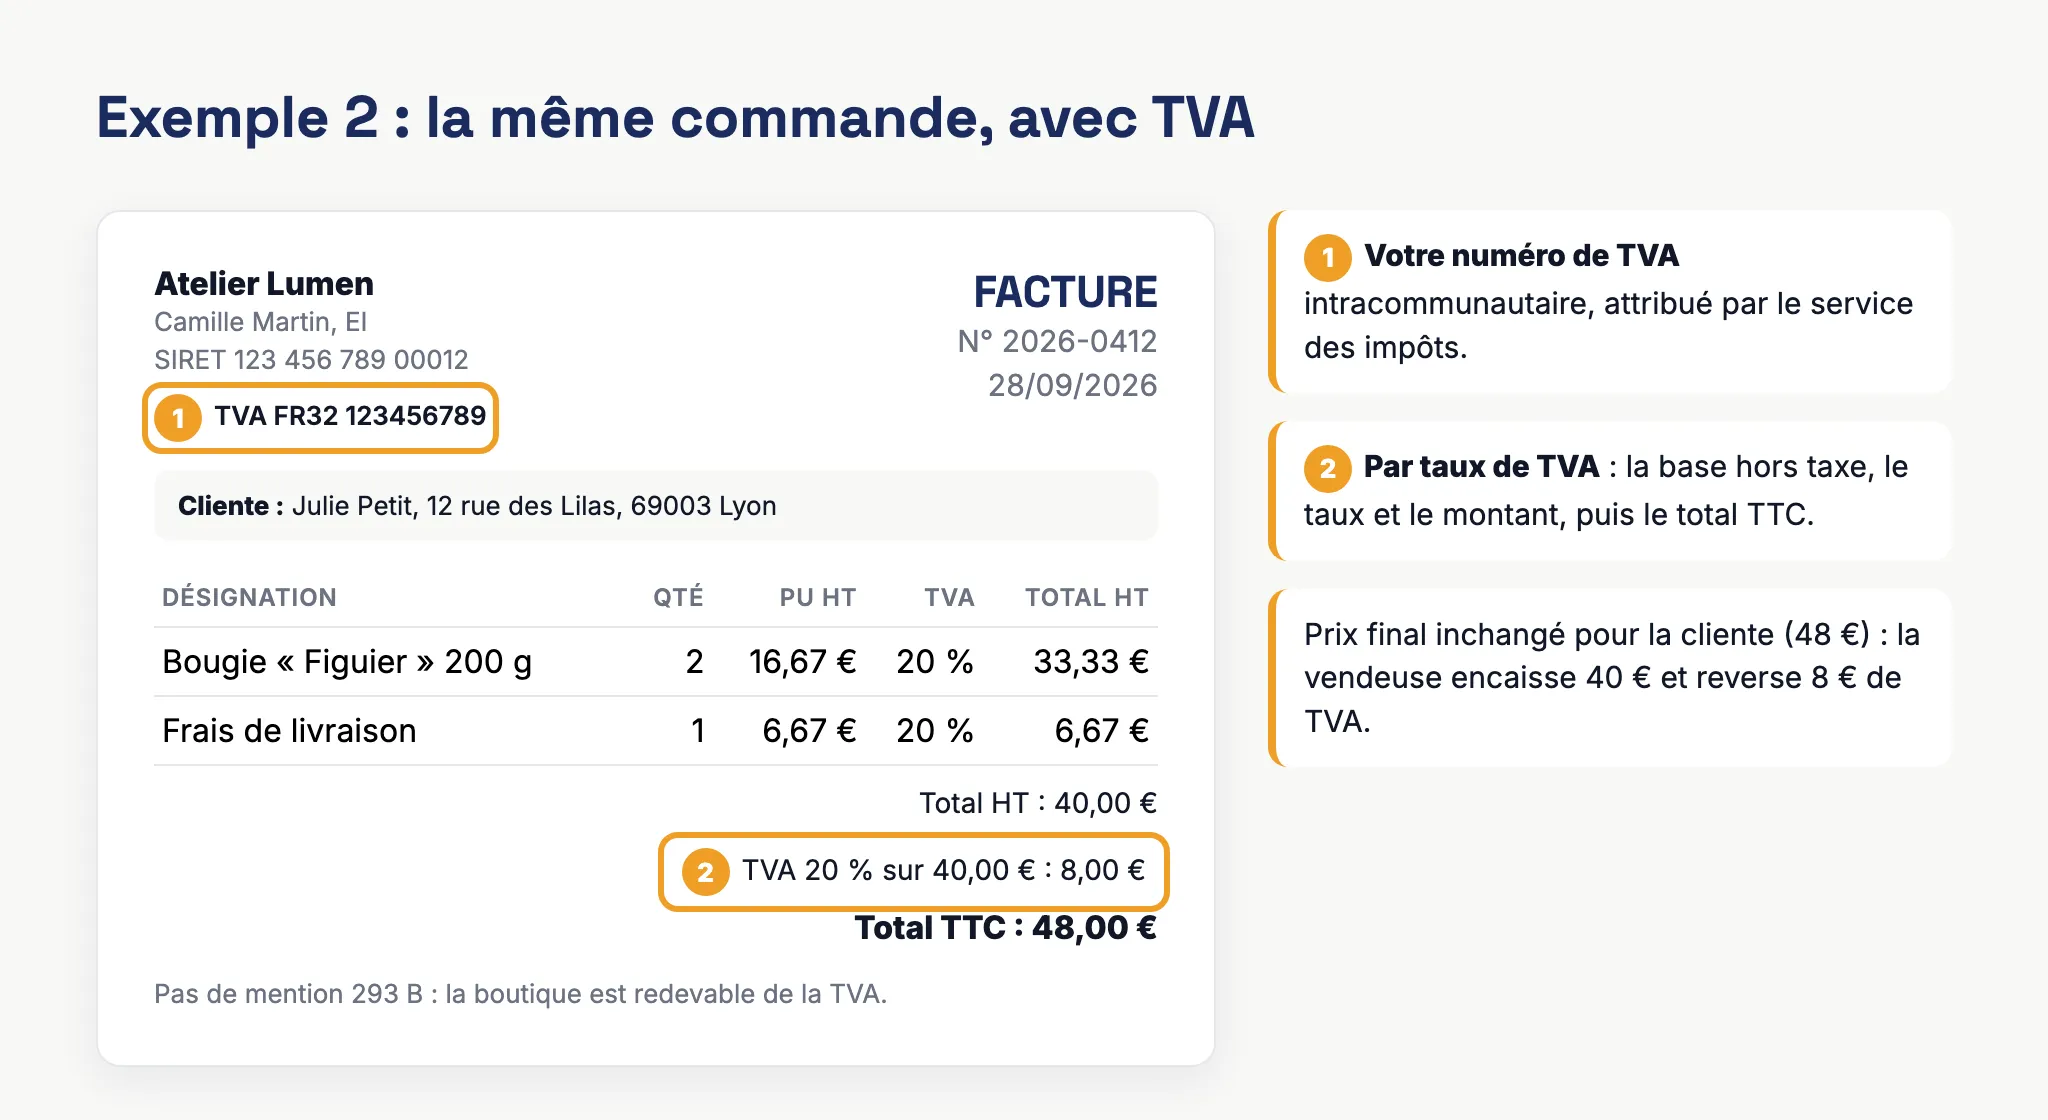
Le numéro de TVA apparaît dans l’en-tête, chaque ligne est exprimée hors taxe et un récapitulatif donne la base, le taux et le montant de TVA avant le total TTC. La vendeuse a gardé le même prix final pour sa cliente (48 € avant, 48 € TTC maintenant), ce qui veut dire qu’elle encaisse 8 € de moins par commande : c’est la TVA qu’elle reverse. Choisir entre augmenter ses prix et absorber la TVA fait partie des décisions à prendre au moment du dépassement.
Clients et ventes à l’étranger : les mentions spécifiques
Une boutique en ligne reçoit vite des commandes d’autres pays, et chaque cas appelle sa propre mention.
Prestation de services à un professionnel de l’Union européenne
Si vous facturez un service (un atelier, une mission de conseil) à une entreprise établie dans un autre pays de l’UE, la TVA est due dans le pays du client, qui l’autoliquide. Votre facture ne comporte pas de TVA française et porte la mention « Autoliquidation », avec votre numéro de TVA intracommunautaire et celui de votre client. Cette règle vaut aussi en franchise : une seule prestation de ce type vous oblige à demander un numéro de TVA, comme l’explique notre article sur le numéro de TVA auto-entrepreneur.
Pour un client professionnel établi hors de l’UE (Suisse, Royaume-Uni, Canada), la prestation n’est pas non plus soumise à la TVA française. La mention la plus courante est « TVA non applicable, article 259-1 du CGI ».
Ventes de biens à des particuliers dans l’UE
Tant que vos ventes à distance vers des particuliers d’autres pays de l’UE restent sous 10 000 € par an, tous pays confondus, vous appliquez les règles françaises : en franchise, la mention 293 B. Au-delà, la TVA est due dans le pays de chaque client, à son taux. Une facture pour une cliente en Allemagne affiche alors 19 % de TVA allemande, une facture pour un client en Italie 22 %. Cette TVA se déclare au guichet unique OSS, qui évite de s’immatriculer dans chaque pays. Notre page consacrée à l’OSS et l’IOSS en présente le fonctionnement.
Livraisons à des professionnels et export
Si vous êtes redevable de la TVA et que vous vendez des marchandises à une entreprise de l’UE, la livraison est exonérée en France et la facture porte « Exonération de TVA, article 262 ter I du CGI », avec les numéros de TVA des deux parties. Pour un envoi hors de l’UE, la mention devient « Exonération de TVA, article 262 I du CGI », et vous conservez les preuves de l’expédition. Le fonctionnement de l’autoliquidation est détaillé dans notre article sur l’autoliquidation de la TVA.
Exemple 3 : une prestation facturée à une entreprise belge
La vendeuse de bougies anime aussi des ateliers de fabrication. Une agence bruxelloise lui commande un atelier pour son équipe. Même en franchise, sa facture ressemble à ceci :
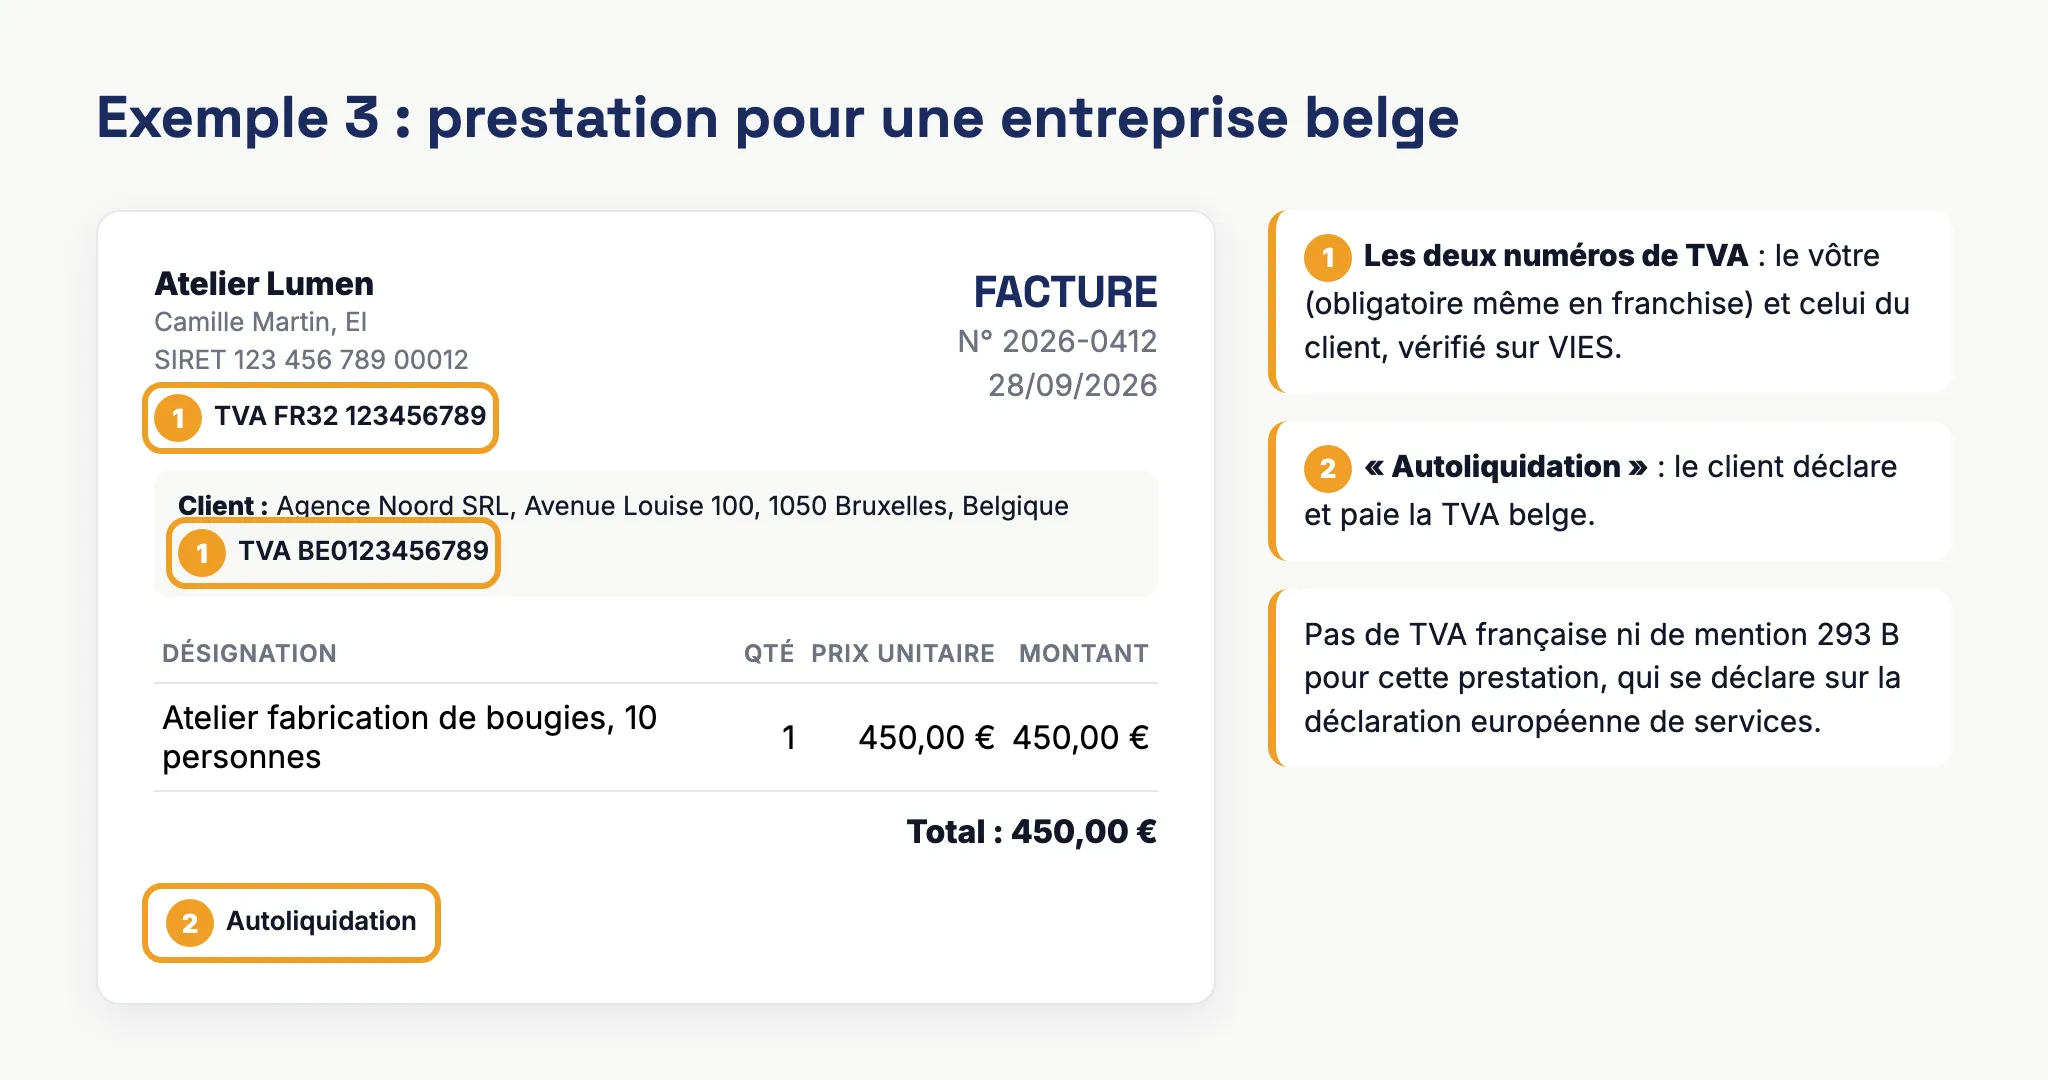
La facture porte la mention « Autoliquidation » et deux numéros de TVA : le sien et celui de l’agence, qu’elle vérifie au préalable sur l’outil européen VIES. Pour cette opération, elle n’indique ni TVA française ni mention 293 B. L’agence déclarera et paiera la TVA belge de son côté. La vendeuse, elle, déclare cette prestation sur la déclaration européenne de services, même si elle ne facture pas de TVA.
Vendeurs en ligne : les erreurs de mention les plus fréquentes
Quand une boutique génère ses factures automatiquement, une erreur de mention TVA se répète sur des centaines de documents.
Le modèle par défaut de la plateforme affiche une ligne de TVA. Shopify, WooCommerce ou les extensions de facturation sont souvent préréglés pour une entreprise redevable de la TVA. Si vous êtes en franchise et que votre modèle affiche « TVA 20 % », l’article 283, 3 du CGI s’applique à chaque facture émise. Vérifiez vos réglages de taxes avant la première vente.
La mention 293 B manque sur les avoirs. Un remboursement donne lieu à un avoir, qui doit reprendre les mêmes mentions que la facture qu’il corrige. Notre article sur la facture d’avoir montre comment la rédiger.
L’ancien modèle reste en service après le dépassement du seuil. Le jour où vous franchissez le seuil majoré, tous vos canaux de vente doivent basculer ensemble, la boutique comme la marketplace. Un canal oublié continue d’émettre des factures sans TVA.
Les ventes vers l’UE sont facturées comme des ventes françaises. Au-delà de 10 000 € de ventes à distance dans l’UE, une facture sans la TVA du pays du client est incorrecte, même si votre chiffre d’affaires global reste modeste.
La numérotation est dispersée entre plusieurs outils. Chaque plateforme numérote ses propres documents. Or vos factures doivent suivre une séquence continue et unique. Centraliser la facturation de tous vos canaux évite les trous et les doublons. Si vous vendez sur Shopify ou WooCommerce, notre guide sur la facture électronique Shopify et WooCommerce décrit comment organiser ce flux.
Mention manquante ou erronée : ce que vous risquez
Chaque mention manquante ou inexacte sur une facture est passible d’une amende fiscale de 15 €, plafonnée au quart du montant de la facture (article 1737 du CGI). Sur une facture isolée, c’est peu. Sur une boutique qui émet 300 factures par mois avec un modèle incomplet, l’addition grimpe vite en cas de contrôle.
La TVA facturée à tort coûte plus cher : elle est due en totalité, sans possibilité de la déduire de vos achats puisque vous êtes en franchise. Si vous découvrez l’erreur, émettez un avoir qui annule la facture et une nouvelle facture correcte. Pour un client professionnel, cette correction compte d’autant plus qu’il aurait pu déduire une TVA qui n’avait pas lieu d’être.
Ce que la facturation électronique change pour ces mentions
Les mentions TVA décrites plus haut restent valables avec la facturation électronique, et la mention 293 B a son champ dans les formats structurés. La réforme ajoute quatre mentions : le SIREN du client professionnel, l’adresse de livraison si elle diffère de l’adresse de facturation, la nature de l’opération (livraison de biens, prestation de services, ou les deux) et, le cas échéant, l’option pour le paiement de la TVA d’après les débits.
Depuis le 1er septembre 2026, toutes les entreprises, micro-entreprises comprises, doivent pouvoir recevoir des factures électroniques par une plateforme agréée (ex-PDP). L’émission deviendra obligatoire pour les micro-entrepreneurs au 1er septembre 2027. Le guide de la facturation électronique pour auto-entrepreneur détaille le calendrier, et l’article sur la facturation électronique en franchise de TVA répond aux questions propres à la franchise.
Questions fréquentes
Un auto-entrepreneur doit-il mettre la TVA sur ses factures ?
Non, tant qu’il bénéficie de la franchise en base de TVA. Il écrit à la place la mention « TVA non applicable, article 293 B du CGI ». Il facture la TVA seulement s’il dépasse les seuils ou s’il renonce à la franchise.
La mention 293 B est-elle obligatoire sur une facture à un particulier ?
Oui. La mention accompagne toute facture émise en franchise, que le client soit un particulier ou un professionnel.
Peut-on écrire « TVA non applicable » sans citer l’article ?
Non. La mention doit indiquer le fondement de l’absence de TVA. Sans référence à l’article 293 B, elle est considérée comme incomplète.
Faut-il indiquer « HT » ou « TTC » sur une facture en franchise ?
Il vaut mieux éviter les deux. Le prix que vous indiquez est le prix payé par le client. Écrivez « Total » ou « Montant à payer », avec la mention 293 B dessous.
Que faire si j’ai facturé de la TVA par erreur en franchise ?
La TVA indiquée est due, même par erreur. Annulez la facture par un avoir, émettez une facture corrigée sans TVA et, si la TVA a déjà été encaissée, remboursez-la au client.
La mention change-t-elle en 2027 ?
La référence changera avec le passage des règles de TVA dans le CIBS au 1er janvier 2027, mais l’ancienne mention restera admise pendant une période de transition. Rien n’est à modifier sur vos factures en 2026.
Des factures avec la bonne mention TVA, à chaque vente
Bizyness génère les factures et les avoirs de vos ventes Shopify, WooCommerce, Amazon, Stripe ou PayPal avec la mention TVA adaptée à chaque situation : 293 B en franchise, TVA du pays du client pour les ventes en Europe, autoliquidation pour vos clients professionnels européens. Quand vous changez de régime, tous vos canaux basculent en même temps. Pour voir comment cela fonctionne avec votre boutique, rendez-vous sur bizyness.fr.
